
終於等到了強制披露拋售目的的發幣平台

發行代幣的第一步:一定要為代幣賦予真實價值。
發行代幣的第一步:一定要為代幣賦予真實價值。
撰文:Eric,Foresight News
一個 X 帳號註冊於兩個月前,關注人數僅有不到 2000 的代幣發行平台 Soar 因為一篇閱讀量超過 35 萬的文章而爆紅。
在這篇文章中,Soar 毫不避諱地批評了當前加密貨幣市場的亂象,直指三個重要問題:發行的代幣沒有真正意義上的價值、代幣拋售缺乏透明度、創始人因持幣比例過低而沒有任何專注長期價值的動力。
Soar 決定用一個正在申請專利的代幣標準和新的平台來嘗試為行業帶來一些改變。目前項目團隊僅對新的代幣標準進行了一些概念上的闡述,也表示會在正式發布前給出進一步的解釋。筆者暫且根據已有資訊描述 Soar 的運行機制。
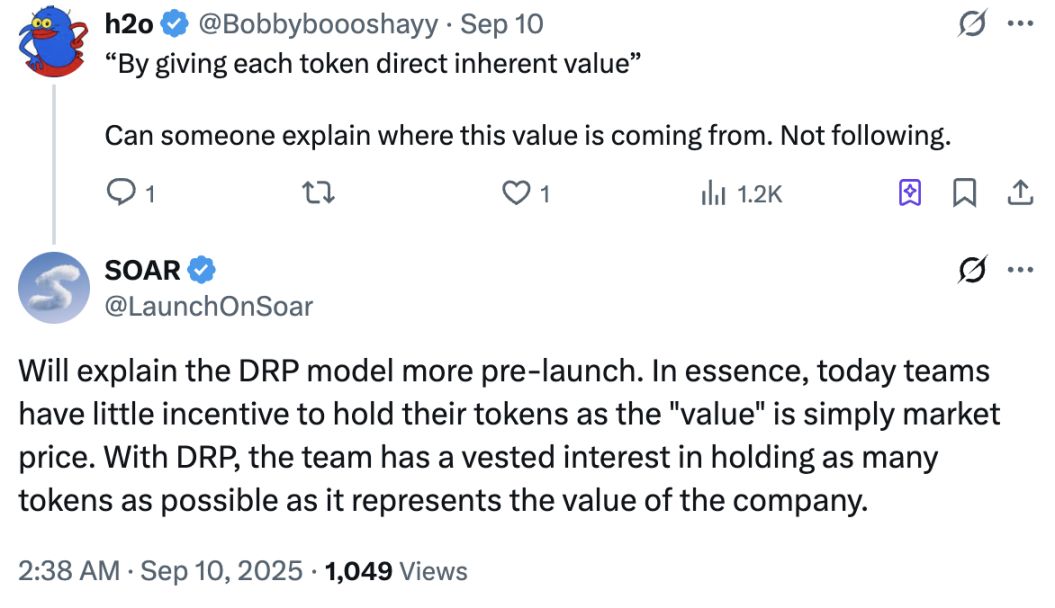
Soar 推出的新代幣標準名為 DRP(Digital Representation of Participation),大致譯為「參與度的數位表示」。對於 DRP 的機制,Soar 給出了一段非常晦澀的解釋:
- 通過 DRP 標準部署的代幣,無論在性質上還是事實上,都不會成為、也永遠不會是任何形式的股權;
- 它們僅代表特定的價值關係:保留的,或應歸屬他處的價值;
- 該關係由代幣部署方(「發行方」)與提供 DRP 標準使用權的實體(「提供方」)之間的私人合約(「協議」)所約束;
- 在 DRP 標準下,發行方在部署代幣時會損失一定數量的價值,但可隨時通過回收代幣重新獲得該價值;
- 首次部署後,發行方必須等待一段時間,才能將其保留的任何代幣投放市場(「持有期」);
- 持有期結束後,每當發行方釋放其此前持有的代幣,都必須向外界明確披露其擬釋放的代幣數量及原因(「披露」);
- 任何披露之後,發行方必須再等待一段時間,才能將代幣投放市場;
- 在任意時點,協議都會自動反映發行方與提供方之間的相對價值,並設有特定觸發條件(「事件」),一旦觸發,相關價值將在雙方之間自動結算;
- DRP 標準還包含許多其他機制 / 功能,用以提升透明度、強化問責,並在代幣持有者與發行者之間形成激勵平衡。
在此標準之下,公司作為代幣發行方,Soar 作為 DRP 標準的提供方:
- 公司自身持有一定數量的該等代幣,該數量即代表公司在任意時點所保留的價值;
- 公司在任意時點未持有的那部分代幣(即由外界持有的部分),對應的就是公司在該時點不再保留或無法控制的價值;
- 依據私人合約,Soar 有權獲得、且公司應以優先地位向 Soar 支付上述公司未保留的價值;
- 一旦發生公司清算事件(Company Liquidity Event),Soar 即成為該等價值的受領方,並可自行決定如何處置。
總體來說,採用 DRP 標準發行的代幣,一定需要在發行之初約定代幣代表的「價值關係」,而這種價值關係意味著代幣一定要代表例如公司價值等具體的價值,而不能單純僅僅作為例如治理代幣的形式推出。而且這種價值關係是事先受到合約約束的。
但 Soar 也表示這種代幣不會是股權,筆者猜測 Soar 旨在推出一種能代表某個實體的具體價值,但又不受到傳統股權限制的代幣,來在初期就明確解決所發行代幣「究竟是什麼」的問題。
在代幣發行之後,發行方必須持有一段時間後才能開始出售自己所持有的代幣,在出售前需要披露出售的意圖和具體數量,並且披露完成後仍然需要等待一段時間才能正式出售。
DRP 機制最難理解的部分在於所謂觸發特定條件時代幣發行方(即所謂的公司)需要向 Soar 支付的價值。筆者認為,這一機制本身類似於股票市場中上市公司的「私有化退市」,即如果上市公司想要私有化退市,必須回購公開發行的股票,使得公眾持有量低於交易所的規定。在 Soar 的設計中,未被「公司」持有的代幣,在「公司」計劃進行清算時需要「公司」為之負責。這就在很大程度上防止了 Rug 行為。
Soar 明確表示,DRP 的設計借鑑了傳統證券市場的部分規定,將隨意發行代幣後拋售再 Rug 的行為從根源上阻斷,使得基於該標準發行的代幣必須代表實際價值並嚴格遵守出售前的披露準則。
因 Soar 沒有額外的資訊,這是我們目前能得出的全部結論。筆者一直認為,下一輪山寨幣牛市的大前提一定要解決「山寨幣究竟代表著什麼」這個問題。當前大量項目所發行的代幣本質上沒辦法與項目的實際價值掛鉤,也沒有任何項目明確解釋其所發行的代幣代表著什麼。而這些問題很可能就是青睞加密貨幣但目前只敢選擇 bitcoin 的投資者面前最大的阻礙。
雖然 Soar 機制設計標準非常嚴格,但其中所設計的標準究竟是通過「君子協定」實現,還是在智能合約層面實現;如果「公司」清算,如何能保證「公司」會對在外流通的代幣負責,都需要等待項目給出更多的資訊。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
從「更高更久」到「常態化更久」:油價衝擊疊加AI發債狂潮,金融市場迎來5%美債收益率「新常態」
全球各國政府的借貸成本持續攀升,投資者要求更高的回報以吸引他們持有長期債券。美國國債收益率上升,甚至促使財政部長斯科特·貝森特宣布擴大長期國債回購規模——但這一干預措施未能阻止10年期美國國債收益率突破5%,創下近20年來的最高水平。
摩根士丹利點評Salesforce (CRM.US) 投資者日:AI敘事更強了,但增長加速仍缺證據,維持「與大盤持平」評級
摩根士丹利發表研報指出,在Salesforce舉行Dreamforce投資者日後,維持該股「與大盤持平」評級,目標價為235美元。
油價與利率齊升,但美股依舊相信TACO
油價突破百美元、美聯儲加息、霍爾木茲海峽硝煙未散——華爾街押注「特朗普總會退縮」的TACO交易正迎來最危險時刻。美股意外抗跌,反而削弱了特朗普求和的動力;債市收益率逼近4.946%警戒線,這才是真正的壓力閥。幕後談判據稱仍在推進,但這一次,市場的耐心能否等到特朗普的轉身?
華爾街一夜之間集體改口!KKR預計利率「更高更久」將持續到2029年,押注10年期美債收益率年末突破5.1%
美國聯邦儲備全票加息後,KKR 上調了對長期美國國債收益率的預測,並表示預計聯邦儲備將把基準利率維持在高於先前設想的水平。
加密貨幣價格
更多


