
史詩級拋售與成交規模,市場是否將出現進一步回調?

期權市場積極重新定價,偏度飆升,賣權需求強勁,顯示防禦性佈局,宏觀背景顯示市場愈發謹慎。
Original Article Title: From Rally to Correction
Original Article Authors: Chris Beamish, Antoine Colpaert, CryptoVizArt, Glassnode
Original Article Translation: AididiaoJP, Foresight News
比特幣在聯邦公開市場委員會(FOMC)推動的上漲後顯現出疲弱跡象。長期持有者已實現340萬枚BTC的利潤,而ETF資金流入則放緩。在現貨和期貨市場雙重壓力下,短期持有者的成本基礎111,000美元成為關鍵支撐位。若跌破此水平,可能帶來更深層次的降溫風險。
摘要
• 在FOMC推動的上漲後,比特幣進入修正階段,市場呈現「買預期,賣事實」的跡象,整體市場結構顯示動能減弱。
• 目前8%的跌幅仍屬溫和,但實現市值流入6780億美元,以及長期持有者實現340萬枚BTC的利潤,凸顯本輪資金輪動與拋售規模之空前。
• ETF資金流入在FOMC會議前後急劇放緩,長期持有者拋售加速,導致資金流動呈現脆弱平衡。
• 拋售期間現貨交易量激增,期貨市場出現劇烈去槓桿波動。清算密集區揭示市場對雙向流動性驅動波動的脆弱性。
• 選擇權市場出現激進的重新定價,偏度飆升且看跌期權需求強勁,顯示防禦性佈局,宏觀背景則暗示市場愈發疲憊。
從上漲到修正
在FOMC推動的上漲及價格接近117,000美元高點後,比特幣已進入修正階段,呼應典型的「買預期,賣事實」模式。本期我們跳脫短期波動,評估更廣泛的市場結構,利用長期鏈上指標、ETF需求和衍生品倉位,判斷本次回調是健康的盤整還是早期收縮。
鏈上分析
波動性背景
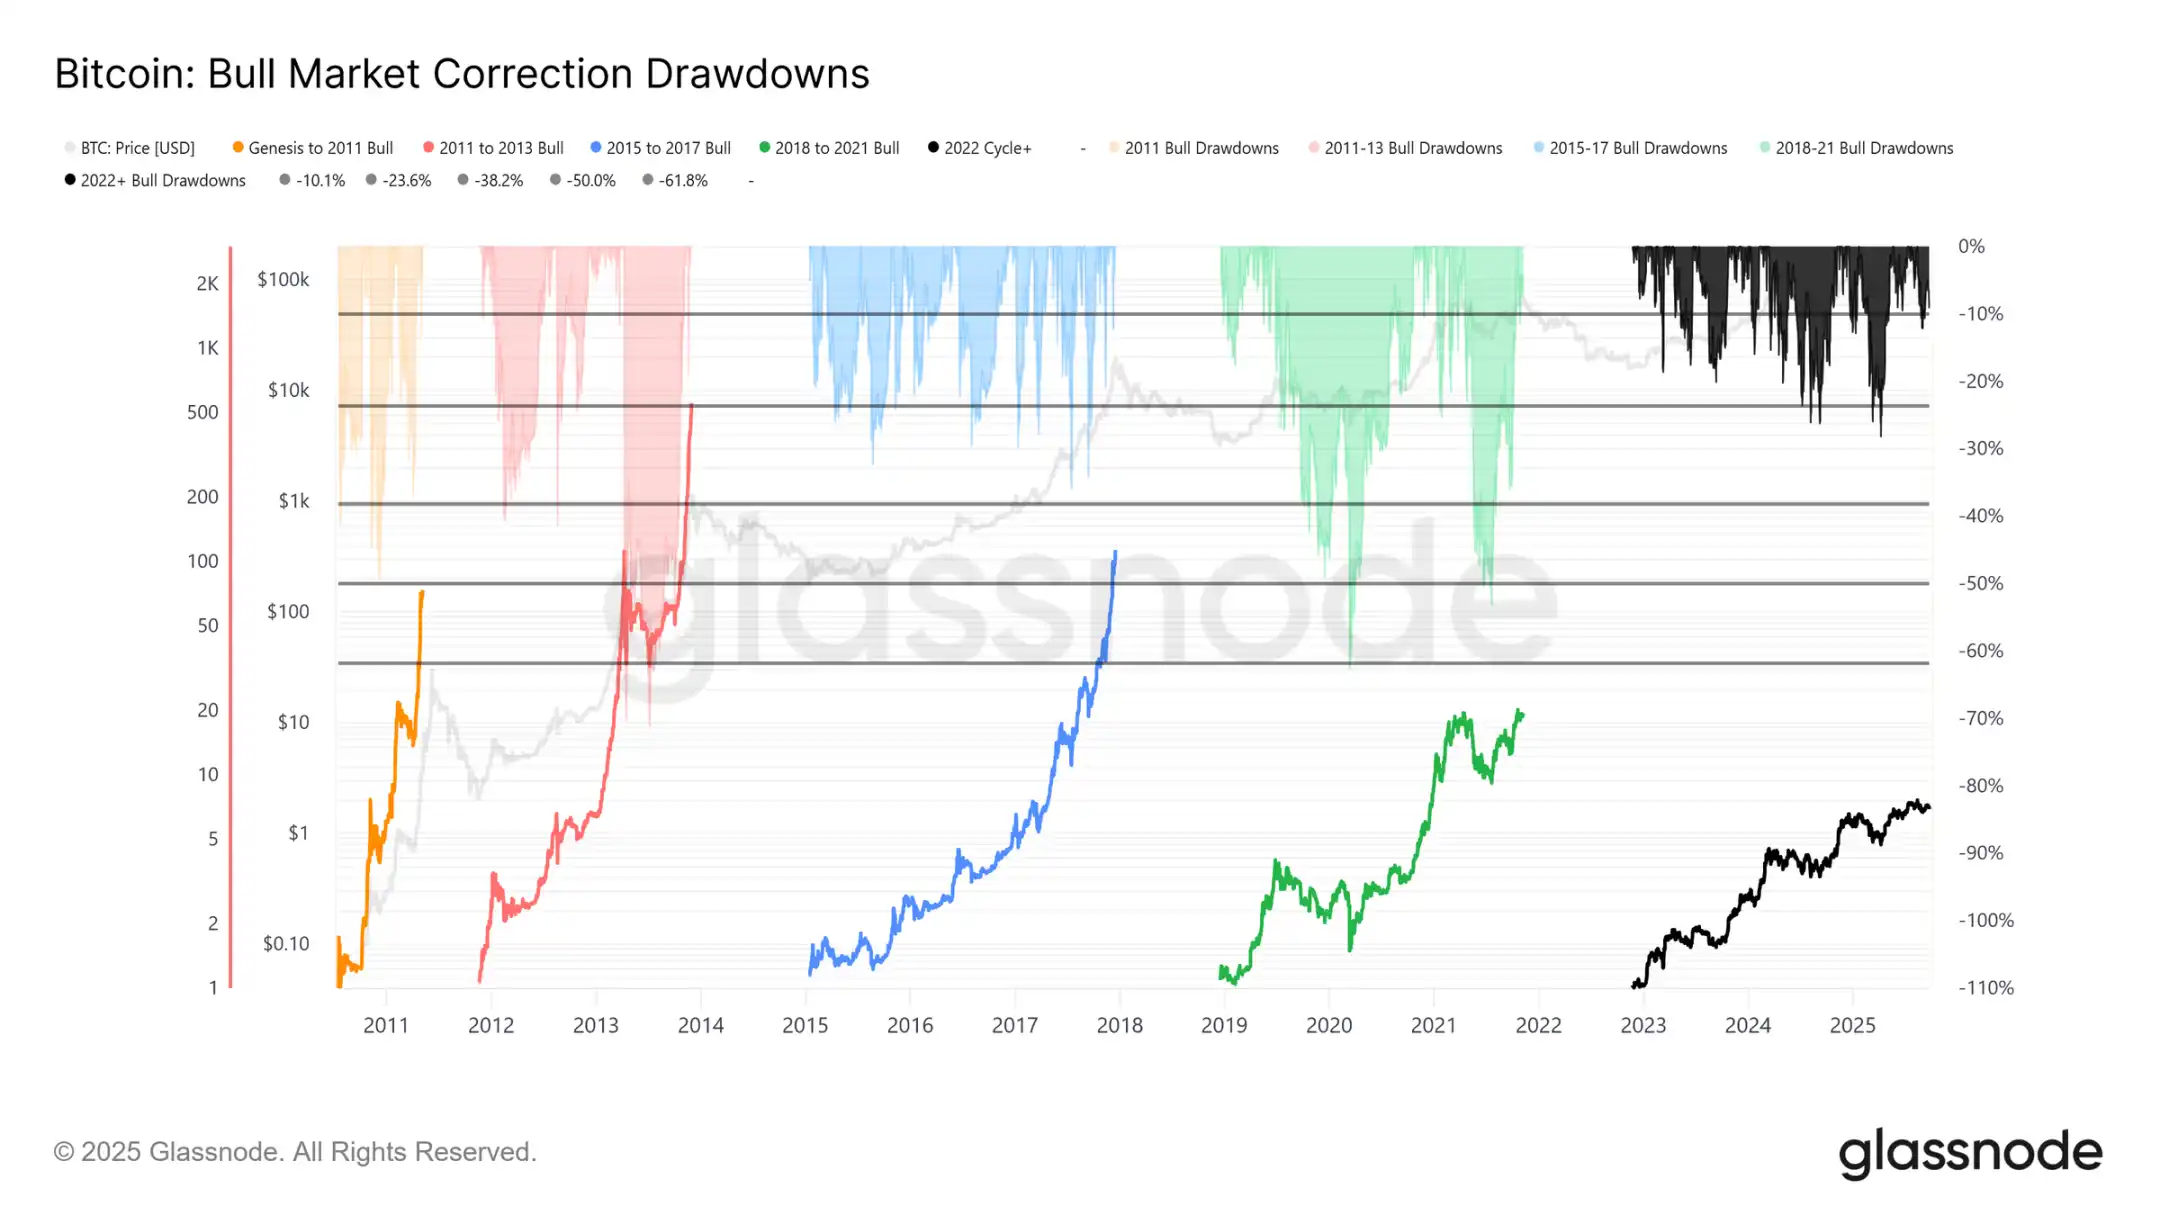
本輪從124,000美元歷史新高(ATH)回落至113,700美元僅為8%跌幅(最新跌幅已達12%),與本輪週期28%跌幅或過往週期60%跌幅相比顯得溫和。這與長期波動性下降趨勢一致,無論是宏觀週期間還是週期內階段,類似2015-2017年穩步推進,僅末端爆發性上漲階段尚未出現。
週期時長
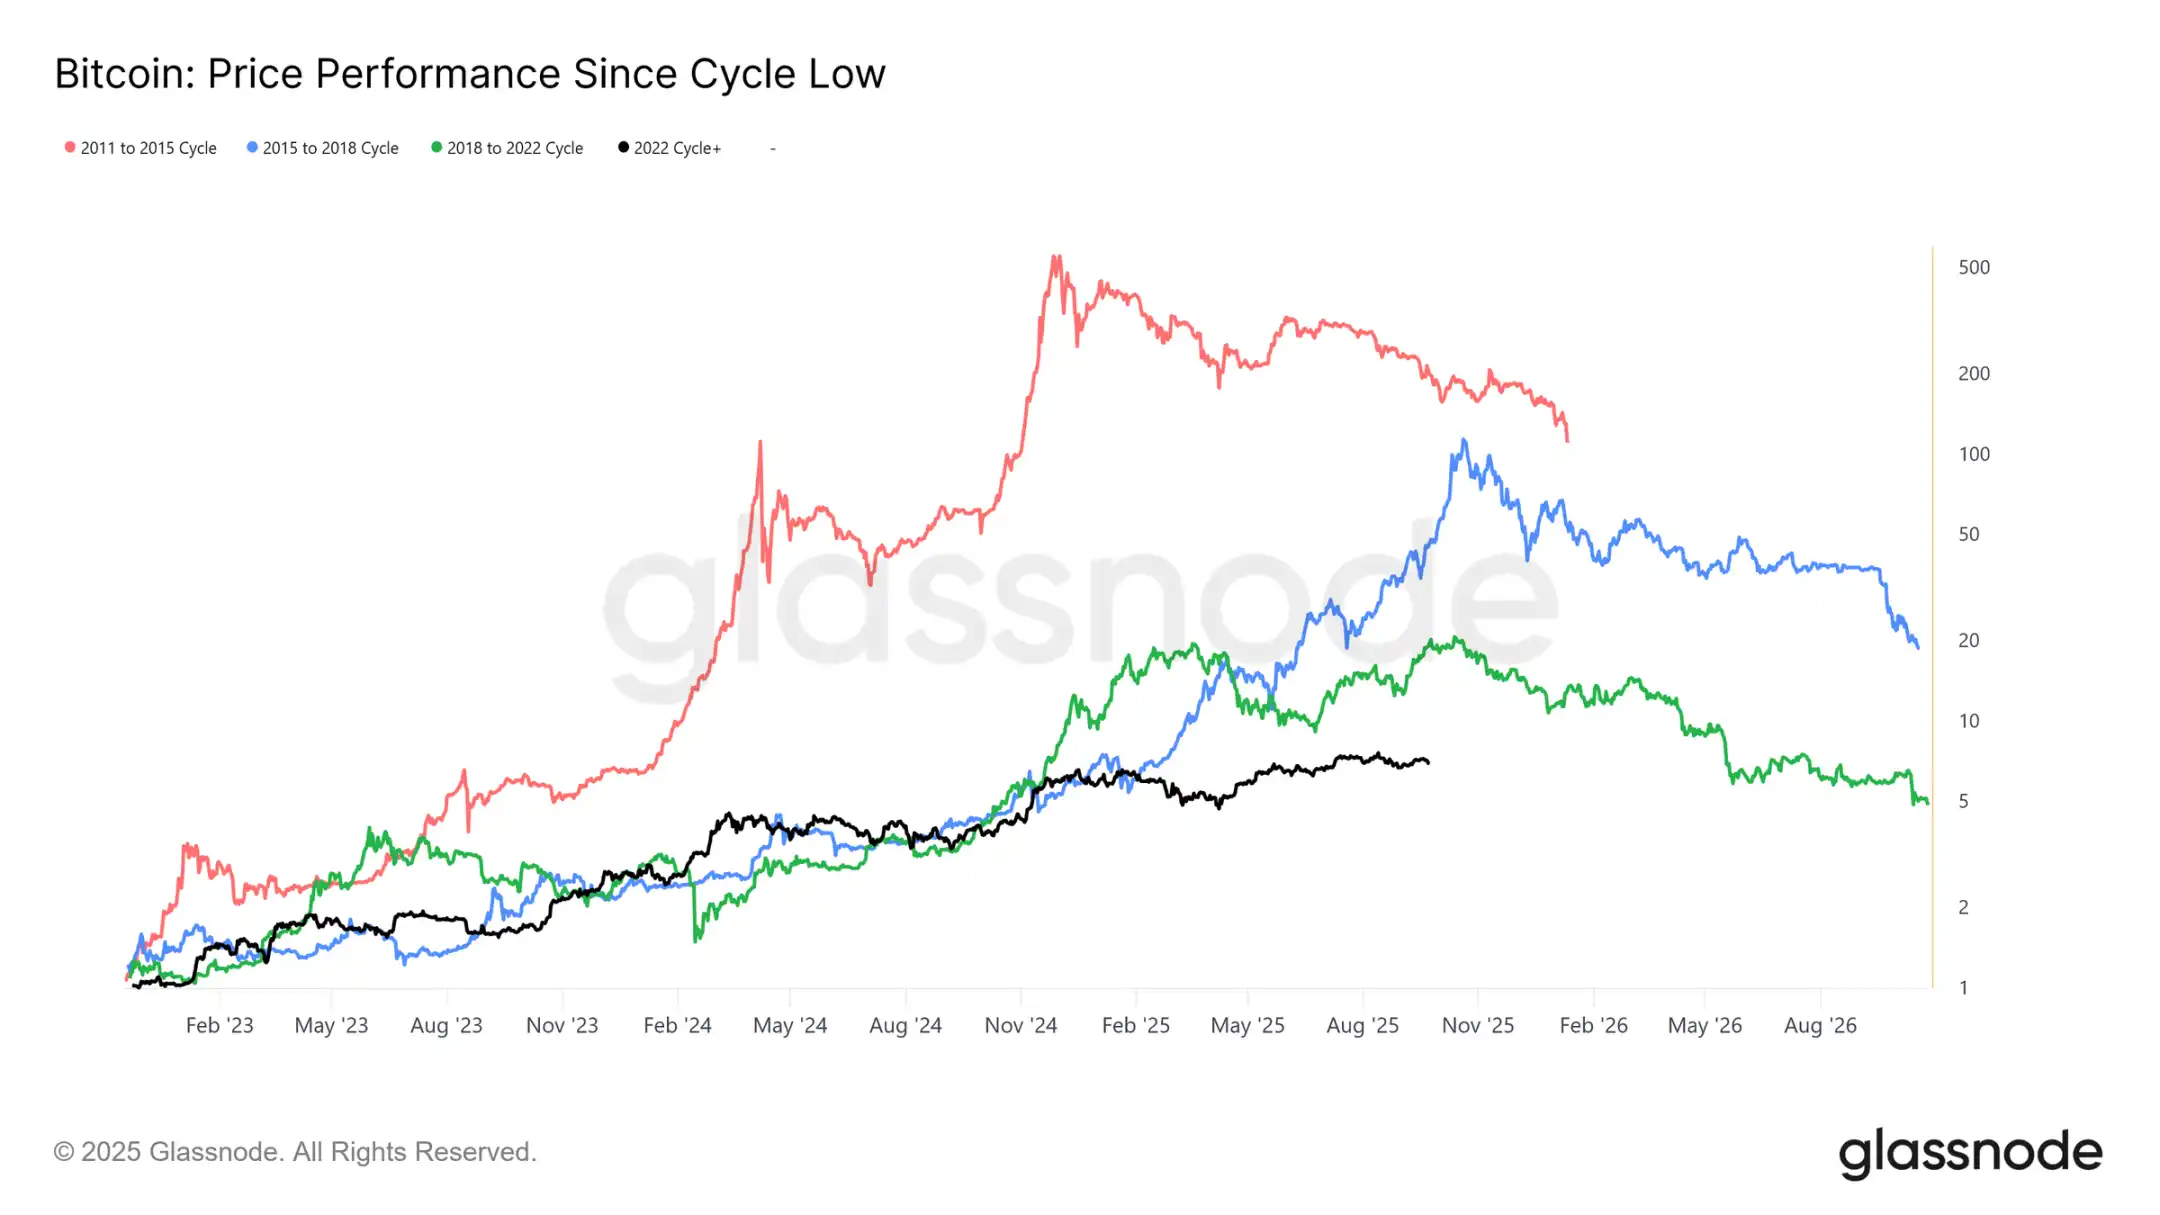
將過去四輪週期疊加可見,儘管當前走勢與前兩輪高度一致,但高點回報率隨時間遞減。若以124,000美元為本輪頂部,則本輪週期約持續1030天,與前兩輪約1060天的時長非常接近。
資金流入測量
除了價格表現,資金部署提供了更可靠的視角。
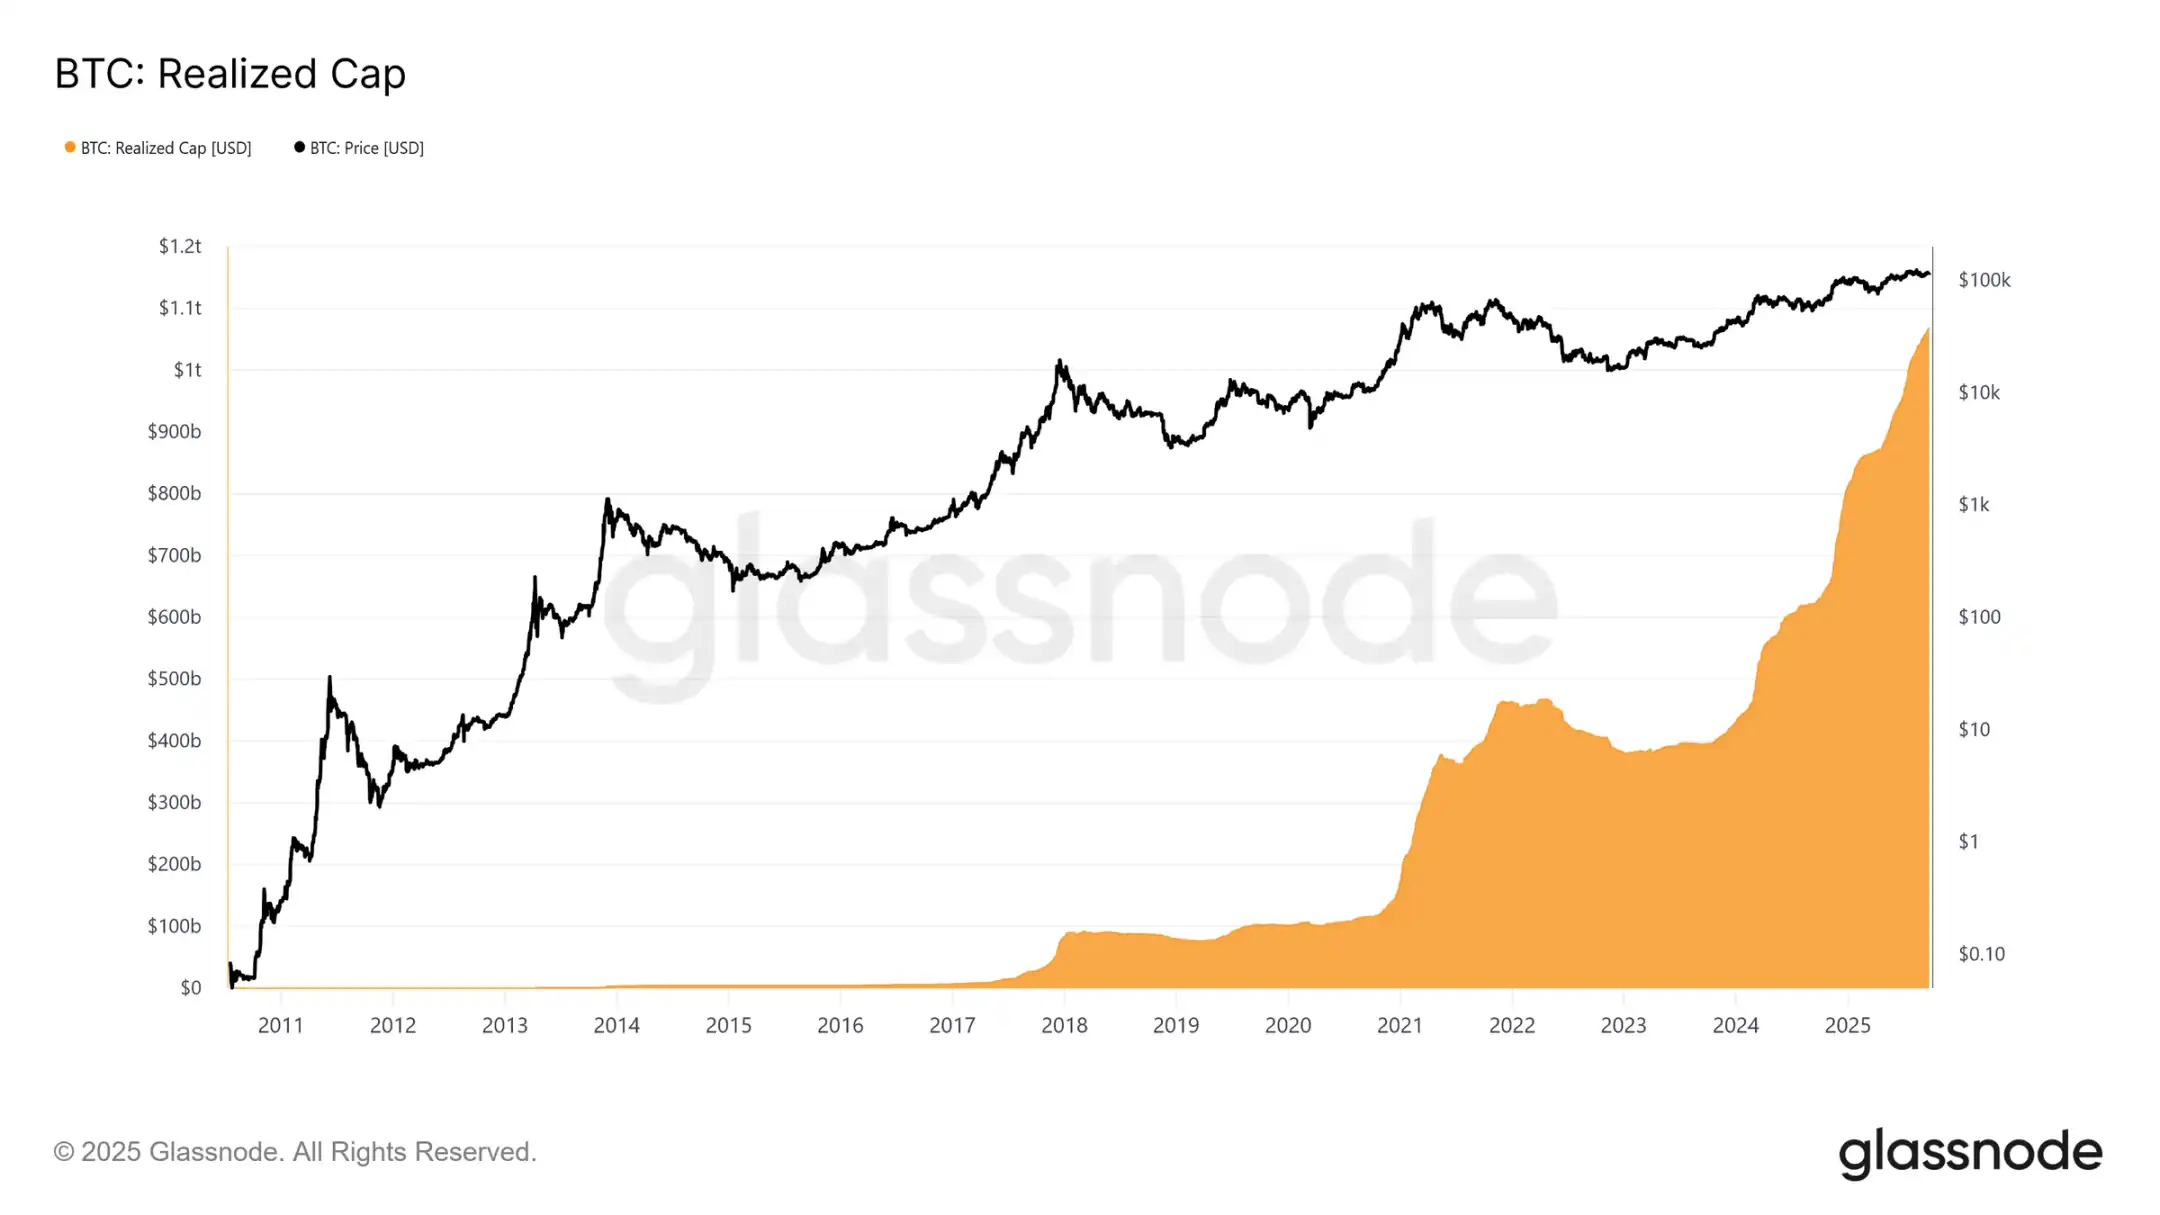
自2022年11月以來,實現市值出現三波增長。總額推升至1.06兆美元,反映本輪週期資金流入規模。
實現市值增長
歷史背景:
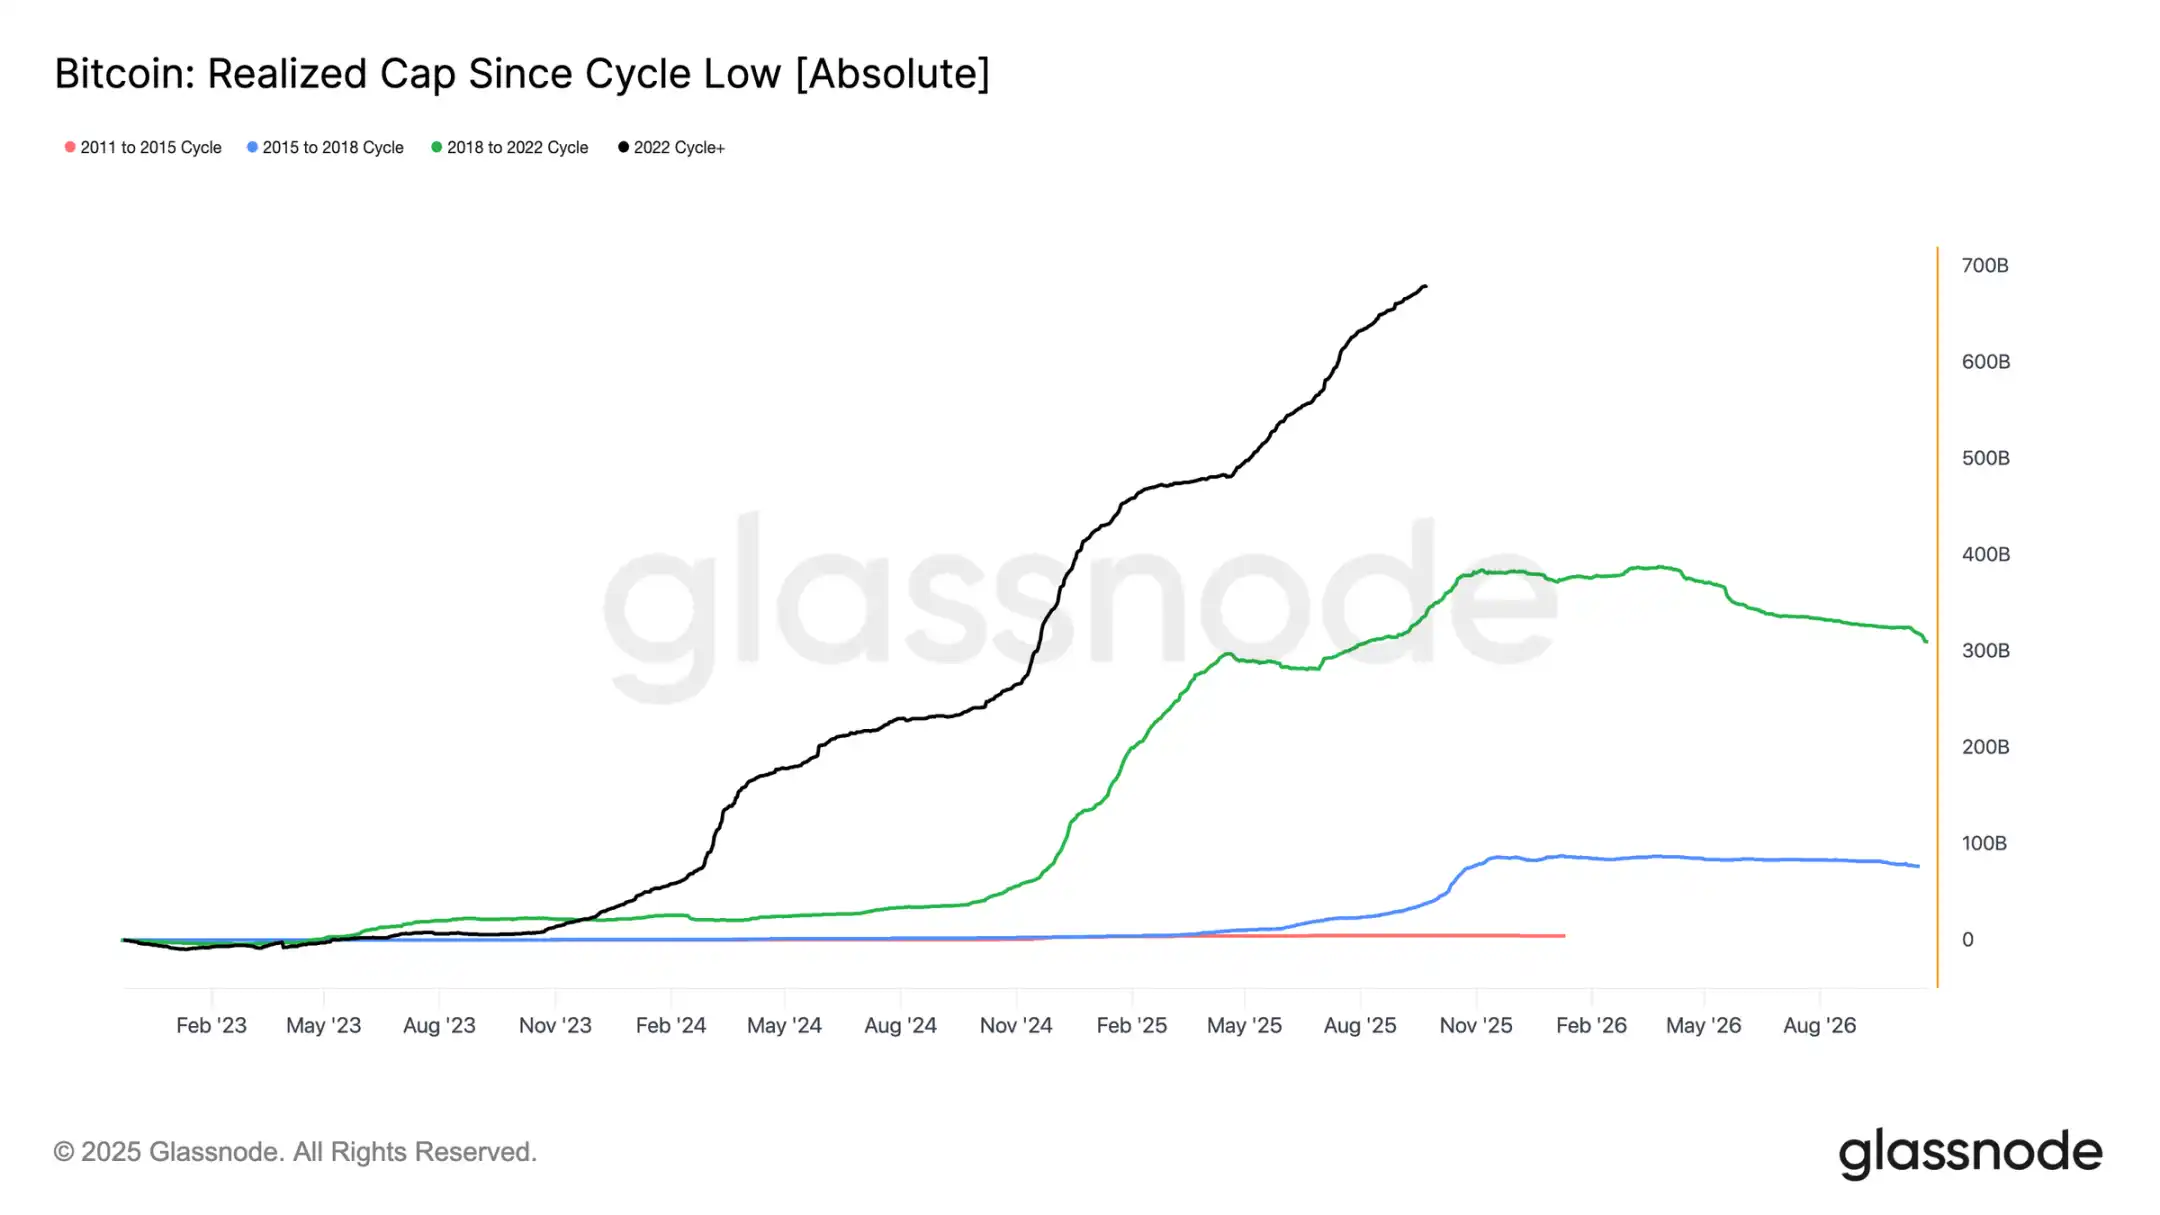
· 2011–2015:42億美元
· 2015–2018:850億美元
· 2018–2022:3830億美元
· 2022–至今:6780億美元
本輪週期吸收了6780億美元的淨流入,幾乎是上一輪的1.8倍,凸顯資金輪動規模之空前。
高點利潤實現
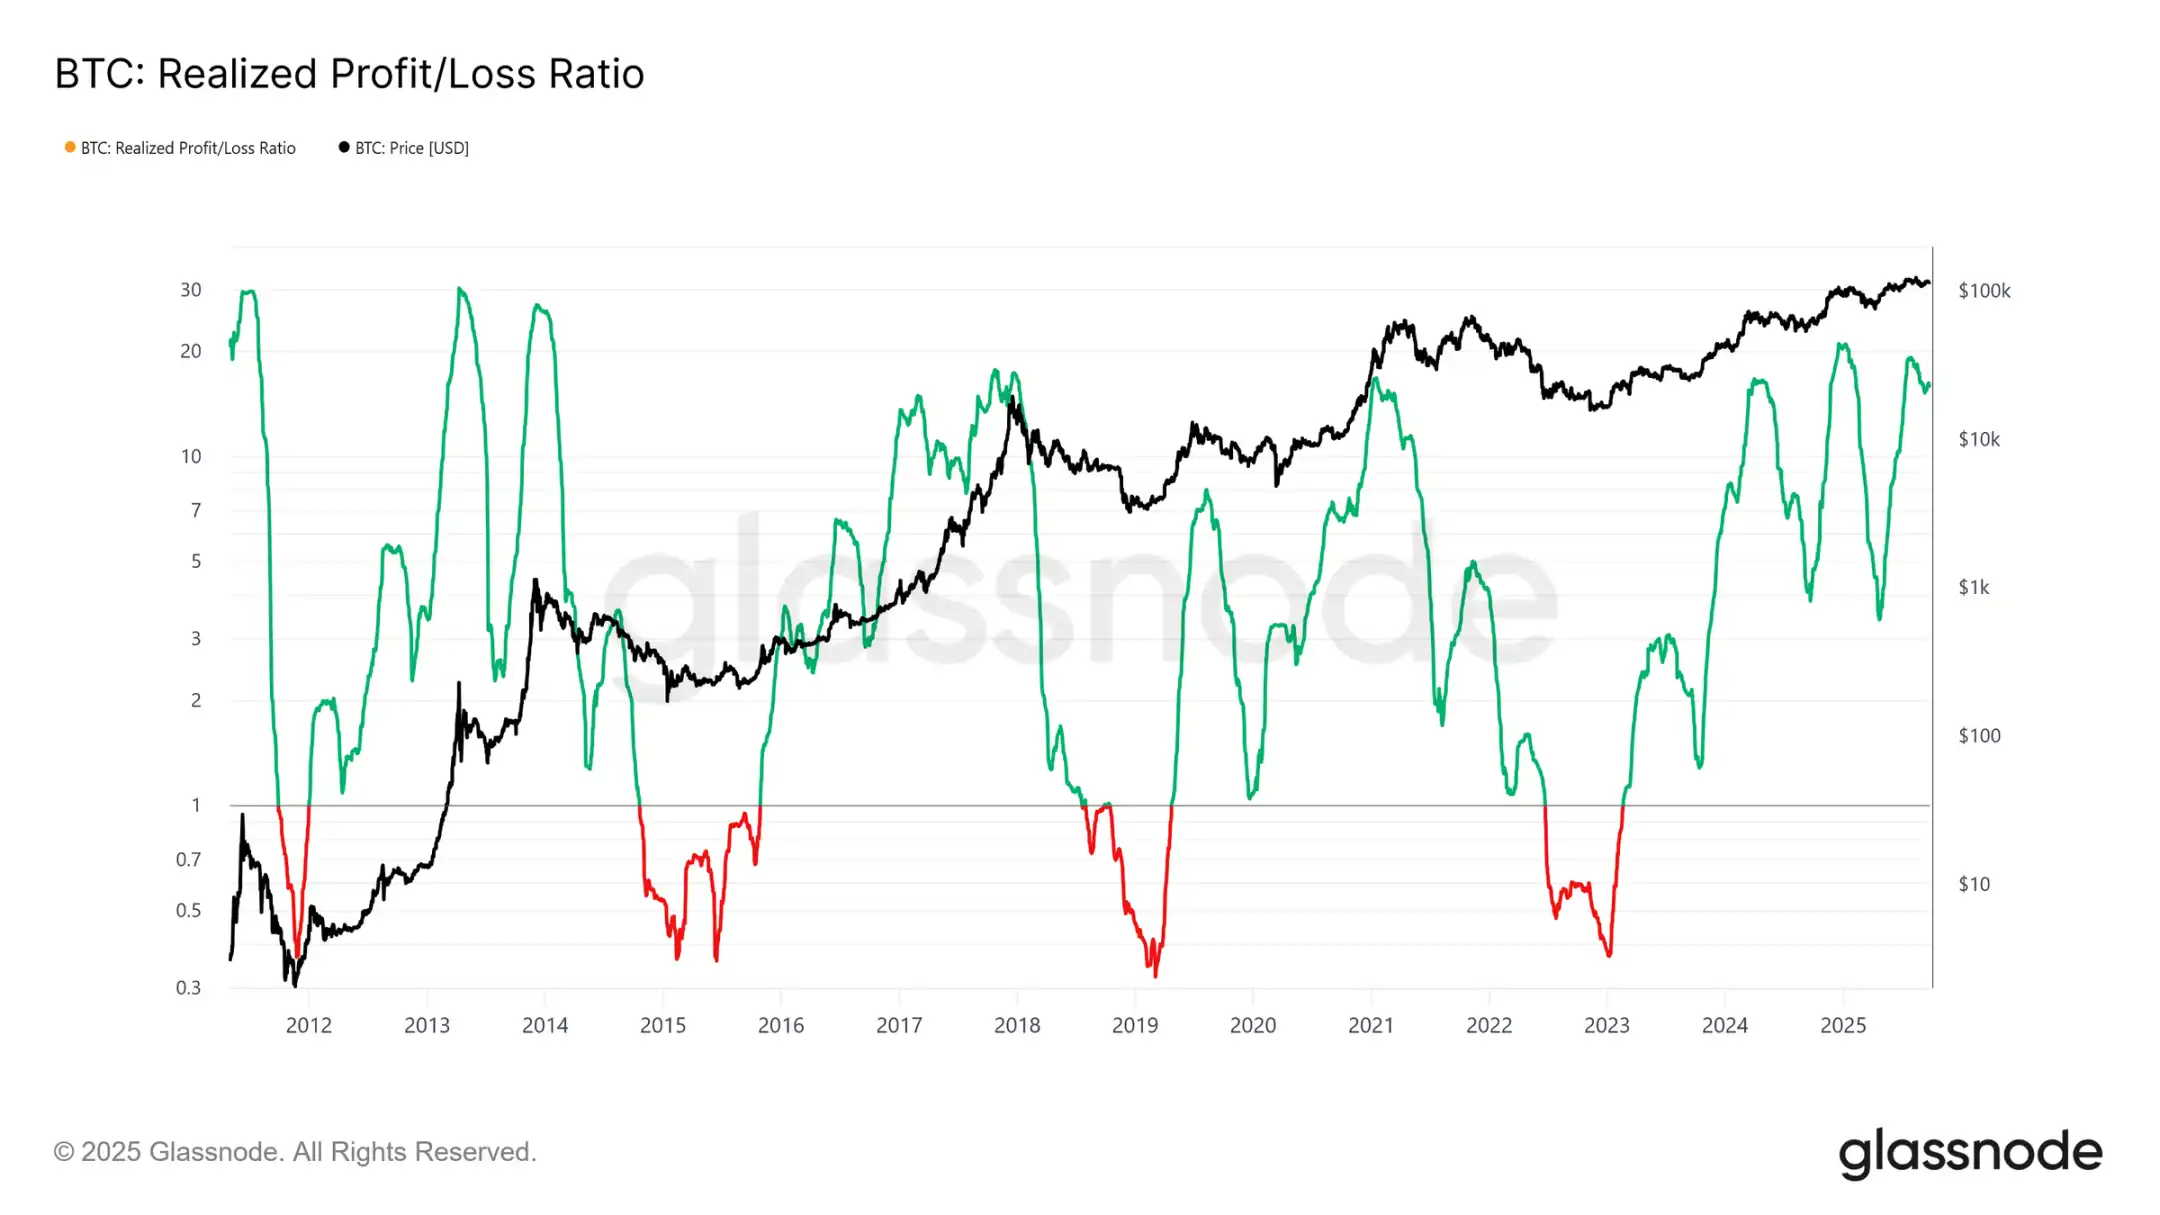
另一個區別在於流入結構。本輪週期不同於早期單一波動,而是出現三次明顯且持續數月的增長。實現利潤比率顯示,每當利潤實現超過該幣種漲幅的90%時,均標誌著週期高點。剛剛走出第三次極端情形,後續更可能進入降溫階段。
長期持有者利潤主導
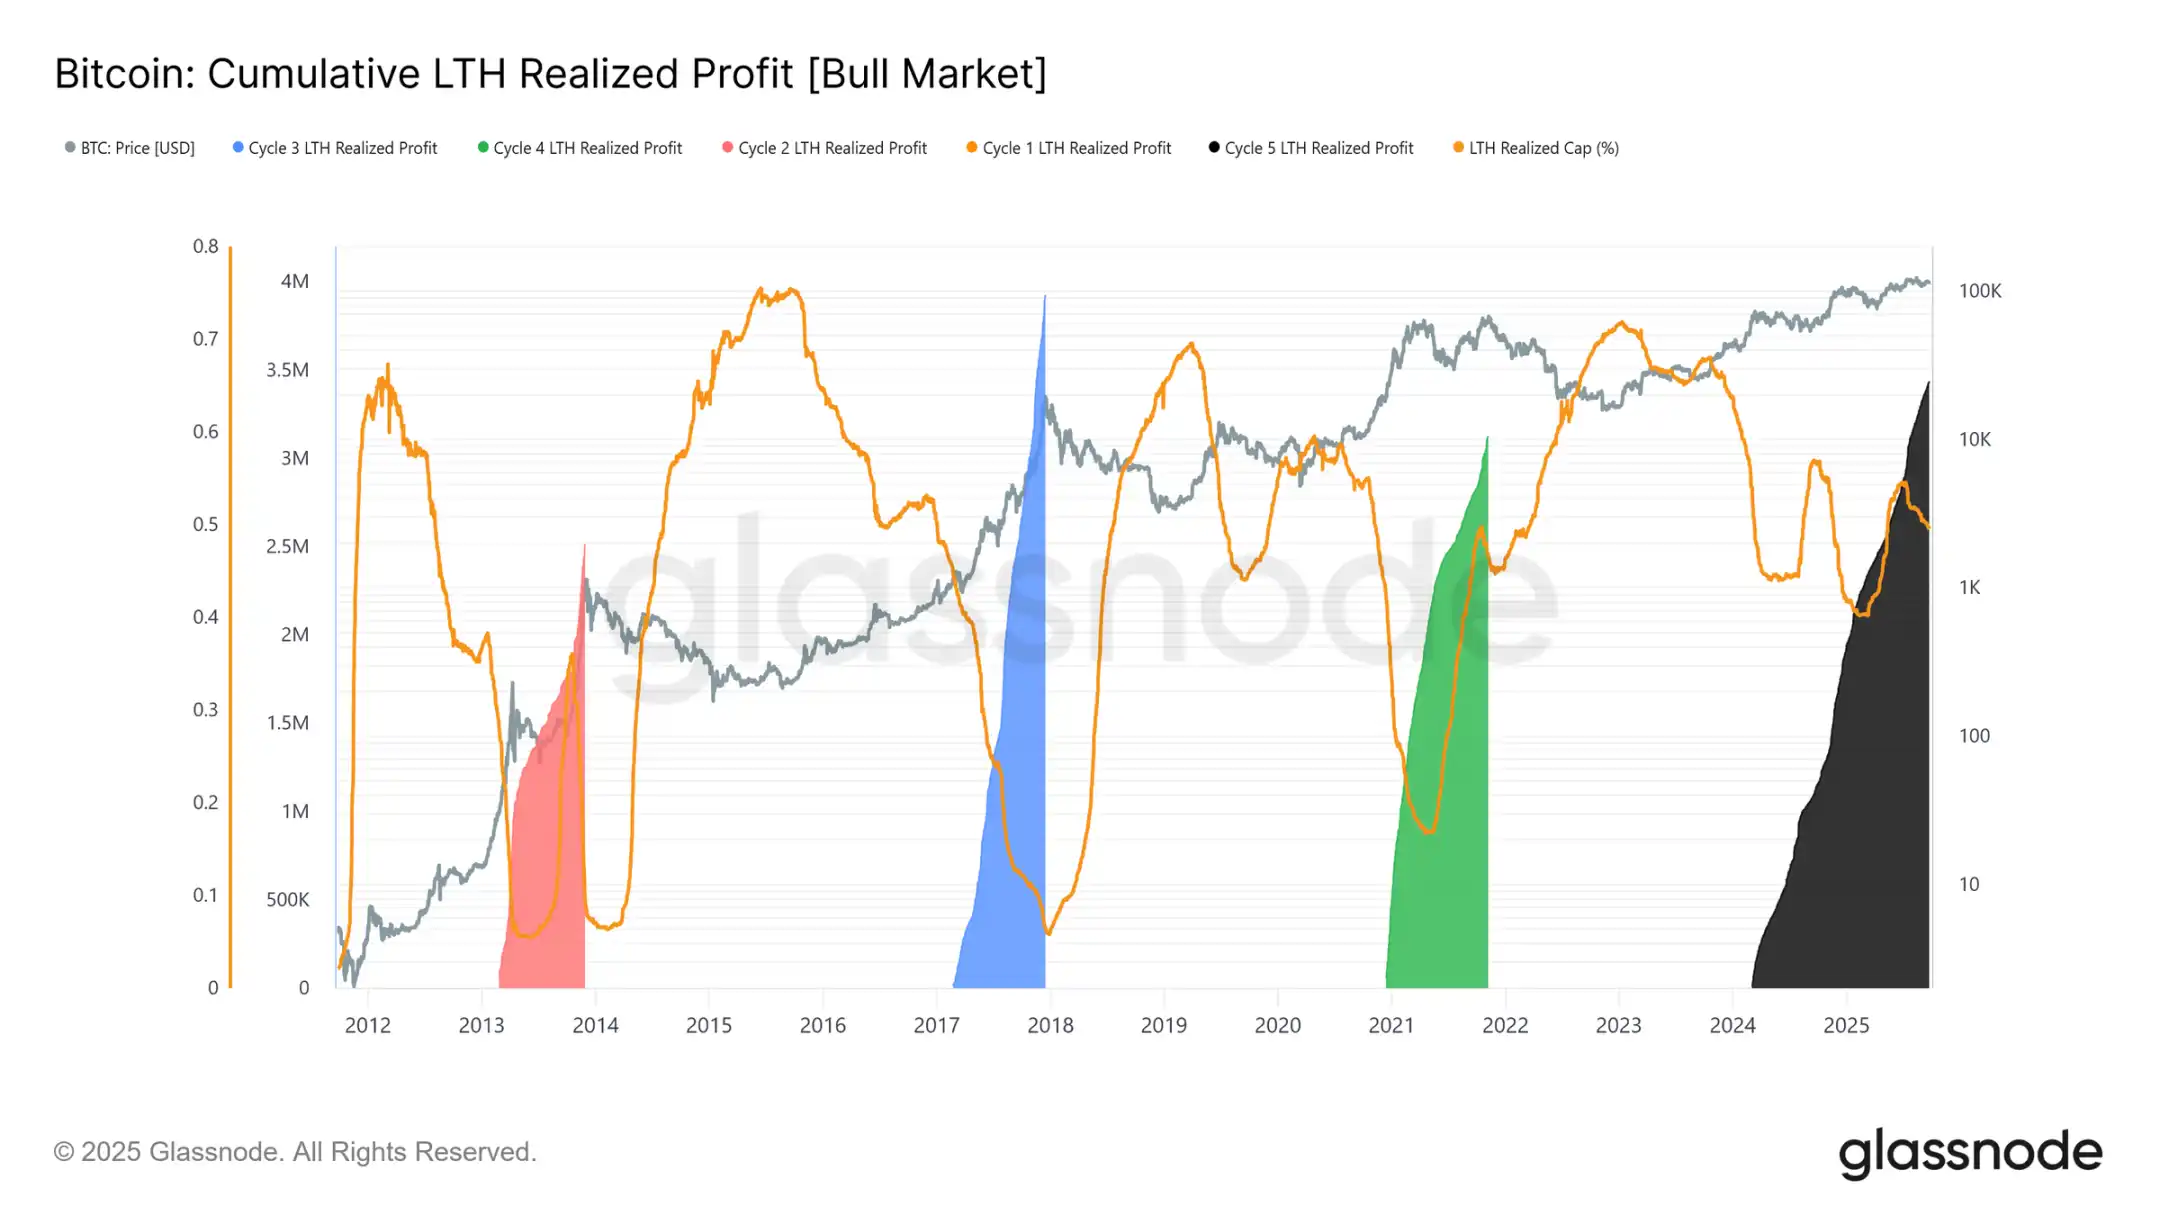
聚焦長期持有者,規模更為明顯。該指標追蹤長期持有者從新高到週期頂部的累計利潤。歷史上,他們的大規模拋售往往標誌頂部。本輪週期長期持有者已實現340萬枚BTC利潤,超越過往週期,凸顯該群體的成熟與資金輪動規模。
鏈上分析
ETF需求與HODLer拉鋸
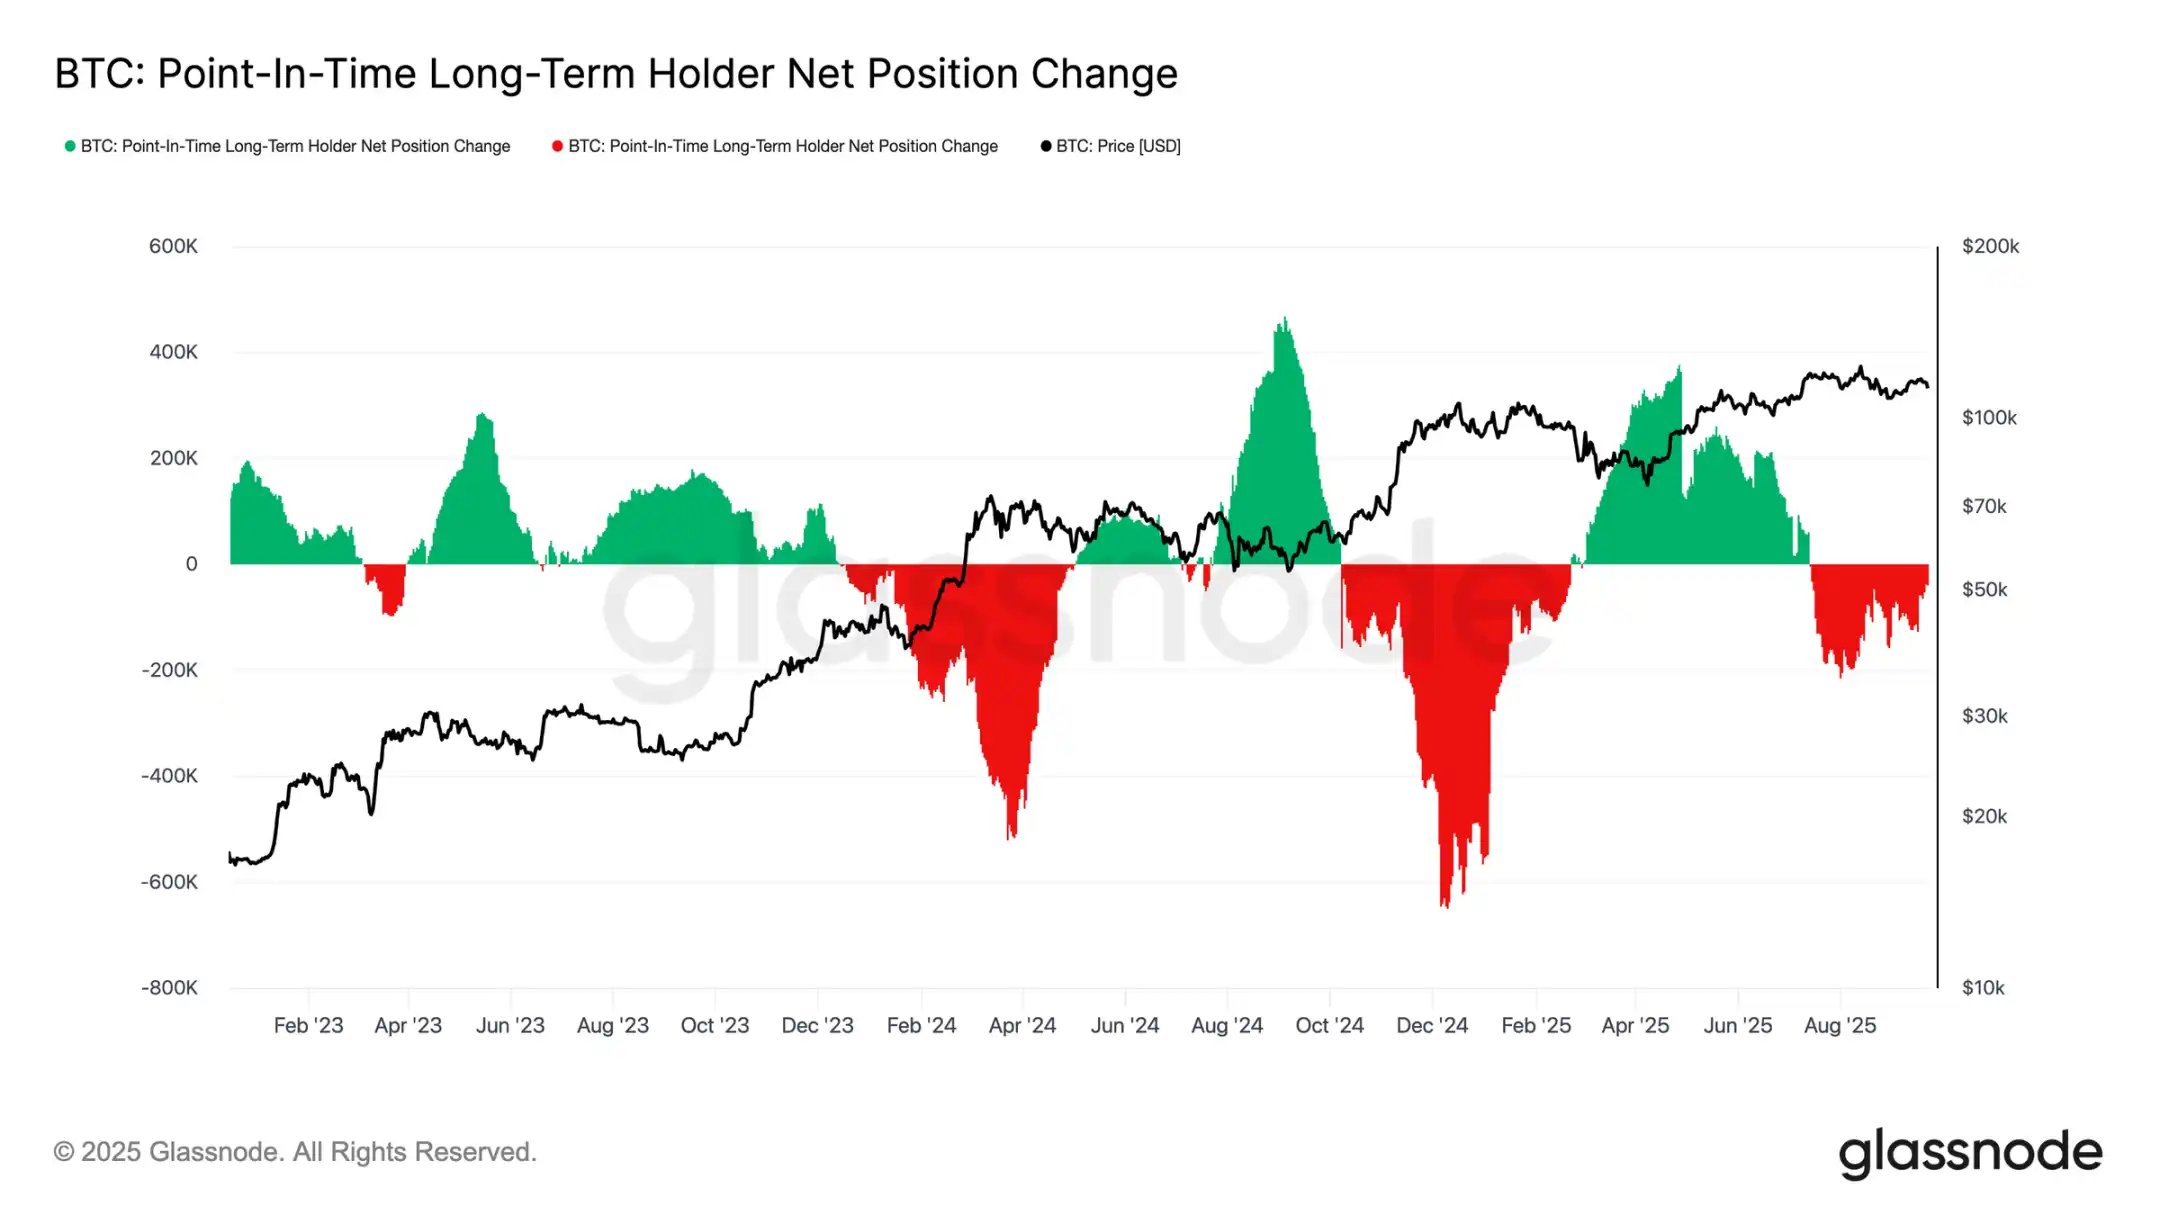
本輪週期同樣呈現HODLer拋壓與美國現貨ETF、DATs機構需求的拉鋸。ETF作為新結構性力量崛起,價格現已反映這種推拉動態:HODLer獲利了結限制上行空間,ETF資金流入則吸收拋售並維持週期推進。
脆弱平衡
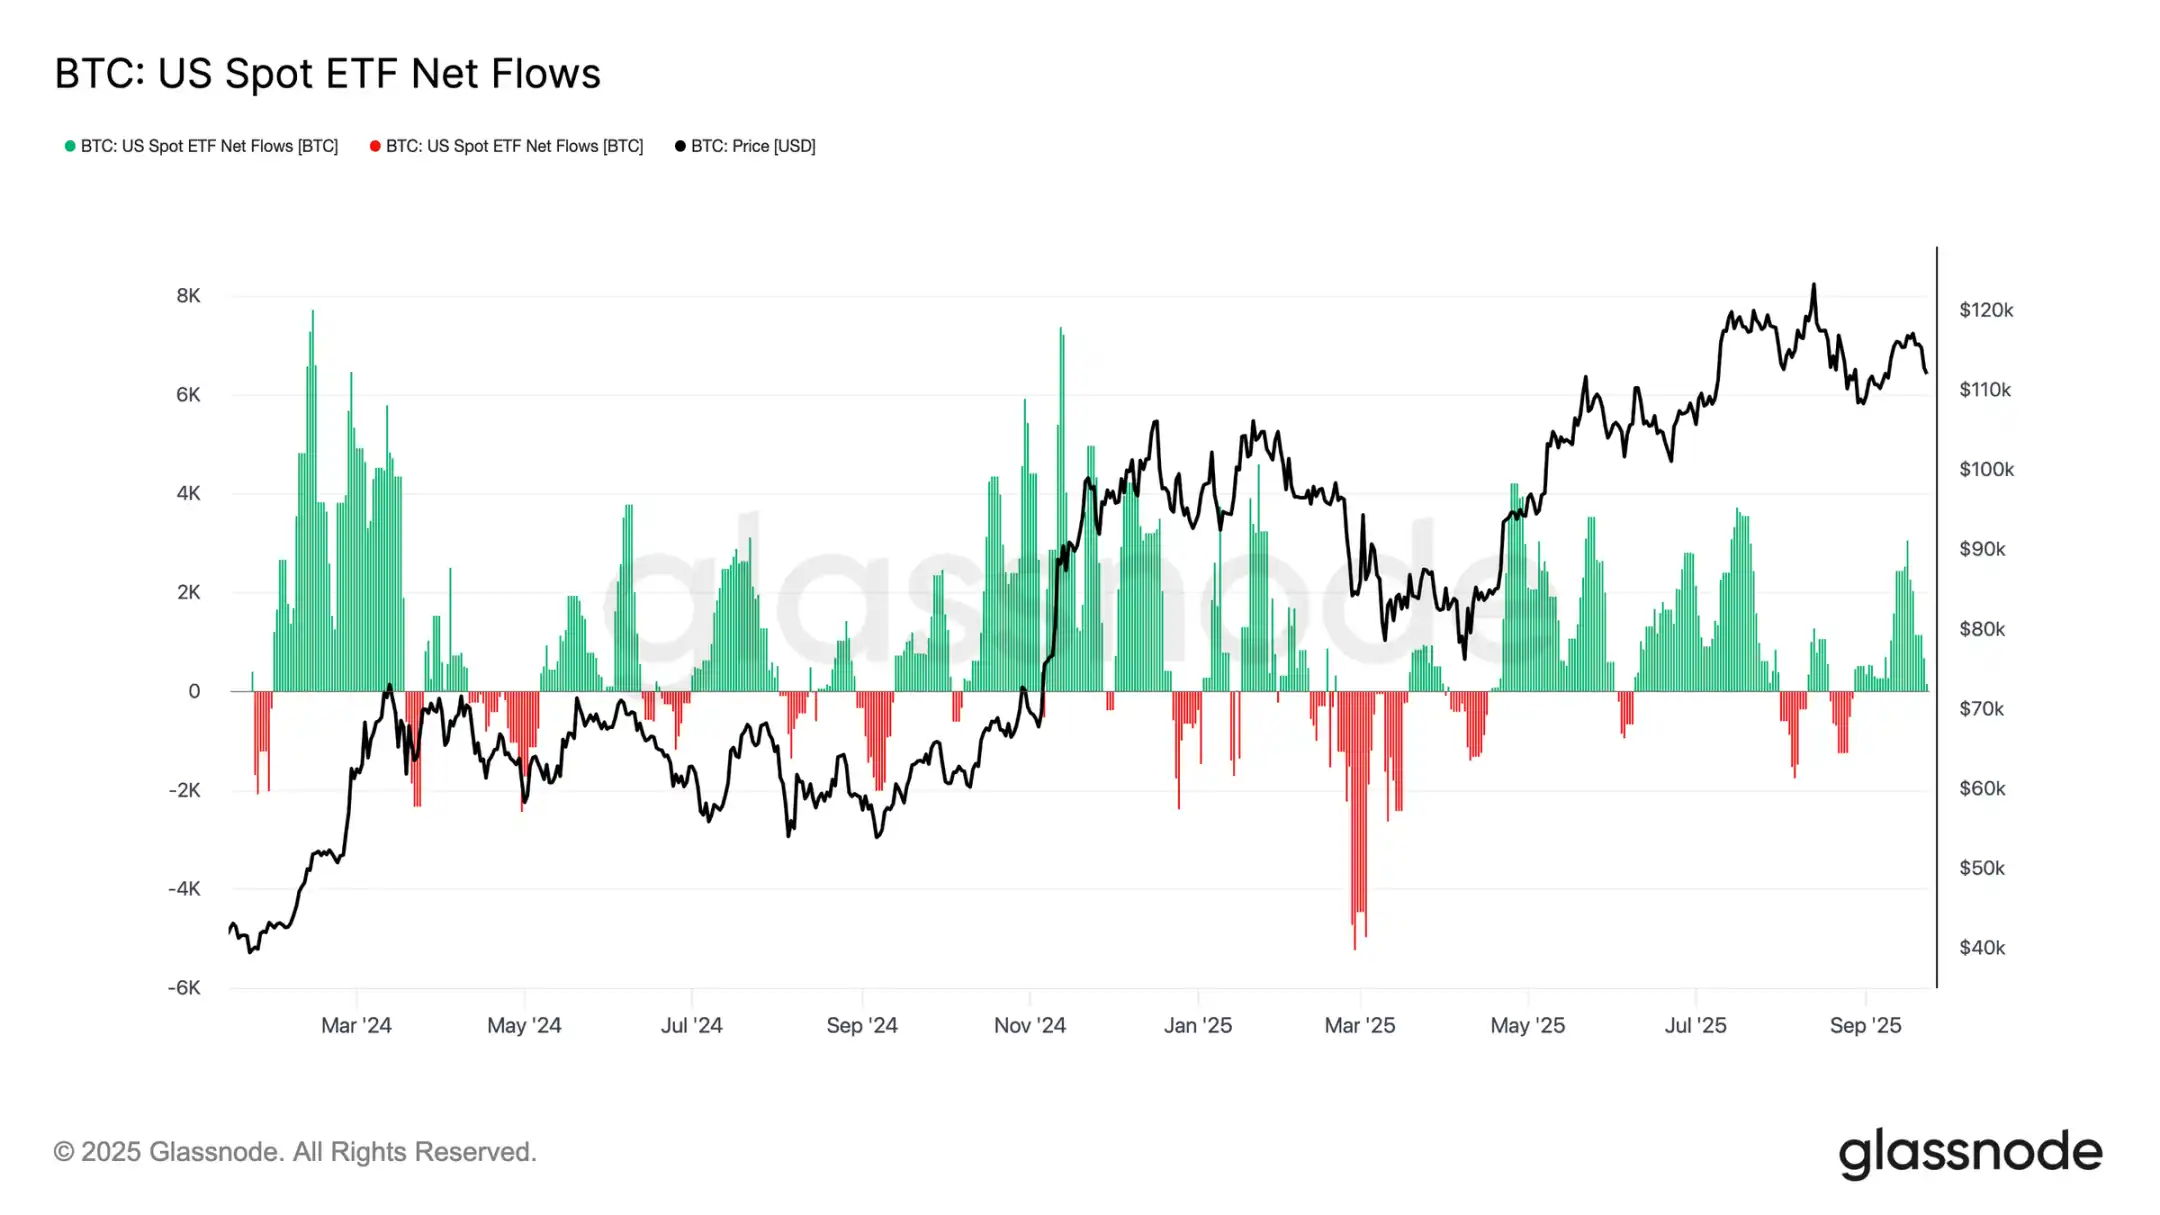
ETF資金流入迄今抵消了HODLer拋售,但容錯空間極小。FOMC會議前後,HODLer拋售激增至每月12.2萬枚BTC,而ETF淨流入則從每日2600枚BTC驟降至接近零。拋壓上升與機構需求減弱共同營造出脆弱背景,為後續疲弱埋下伏筆。
現貨市場壓力
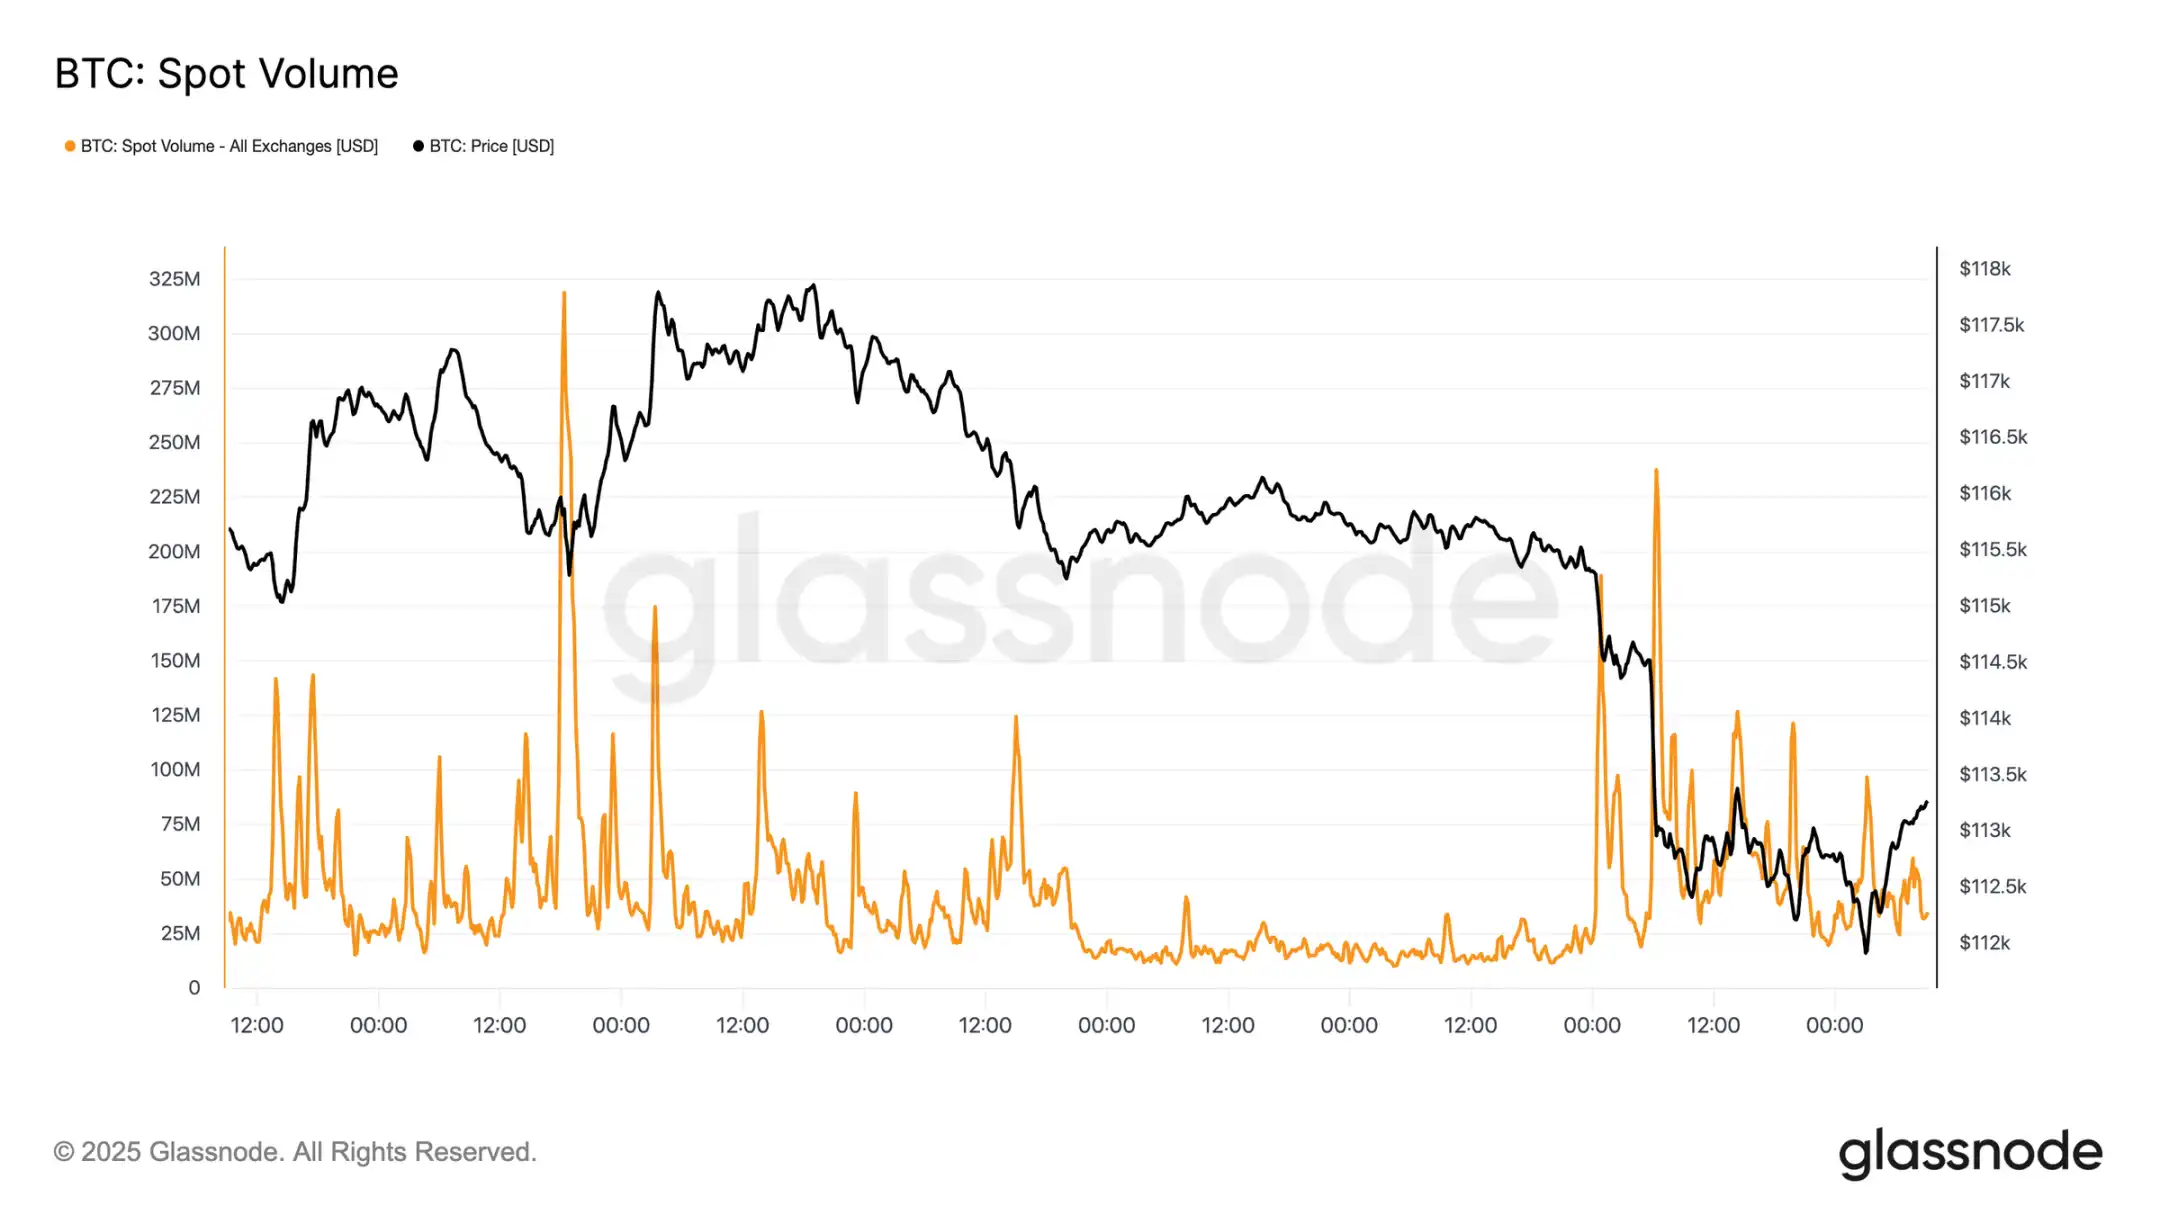
這種脆弱性在現貨市場表現明顯。FOMC會議後拋售期間,交易量激增,強制平倉與流動性稀薄加劇下跌趨勢。儘管市場承壓,但短期HODLer成本基礎約111,800美元附近形成暫時底部。
期貨去槓桿
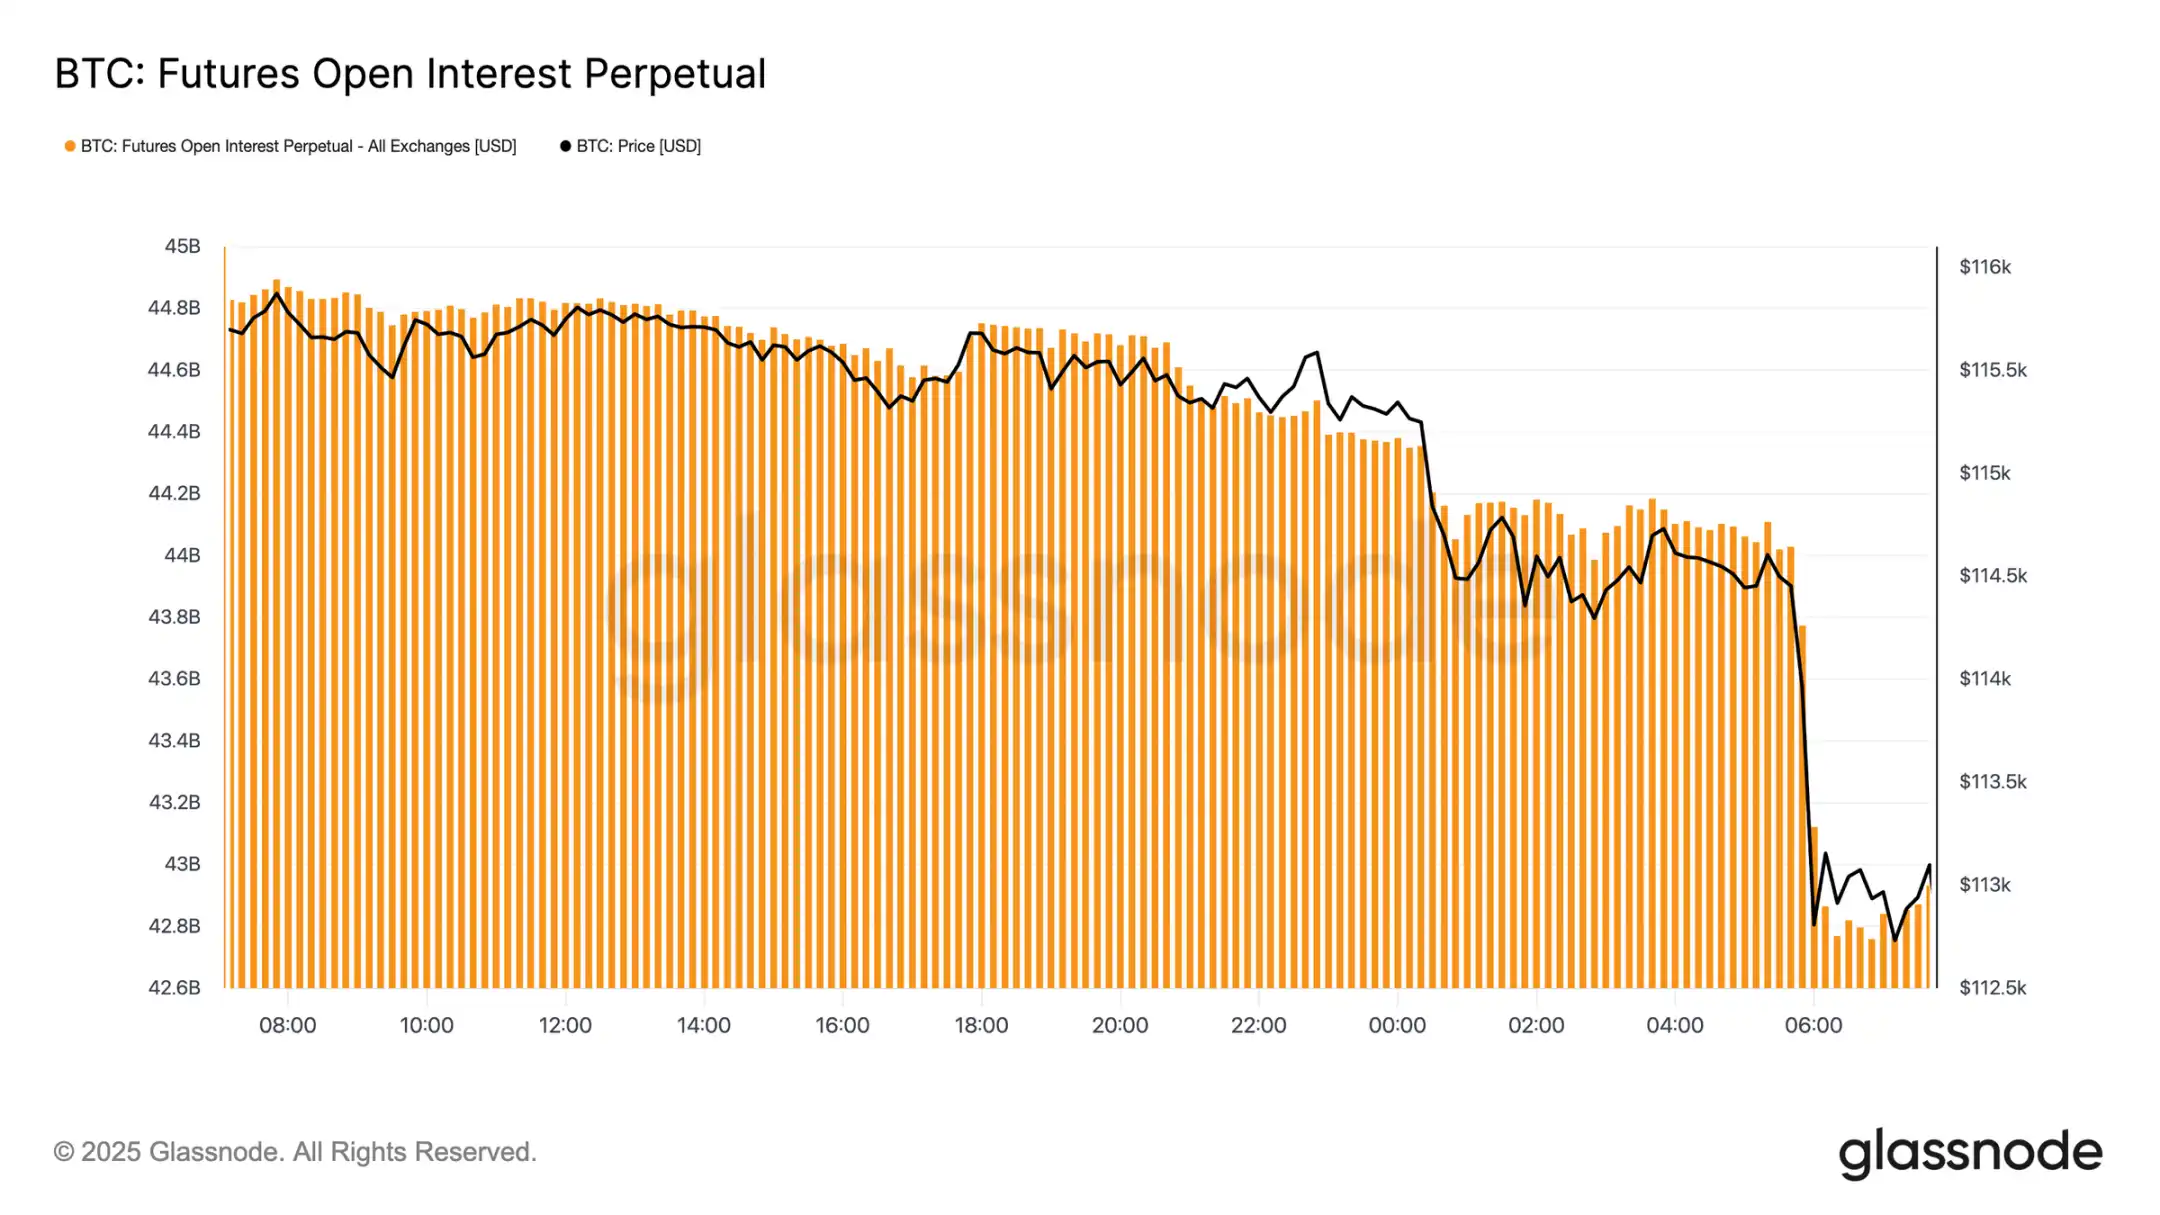
同時,當比特幣跌破113,000美元時,期貨未平倉合約從448億美元急降至427億美元。這次去槓桿事件清算了槓桿多頭,放大下行壓力。雖短期造成不穩,但此重置有助於清除過剩槓桿,恢復衍生品市場平衡。
清算密集區
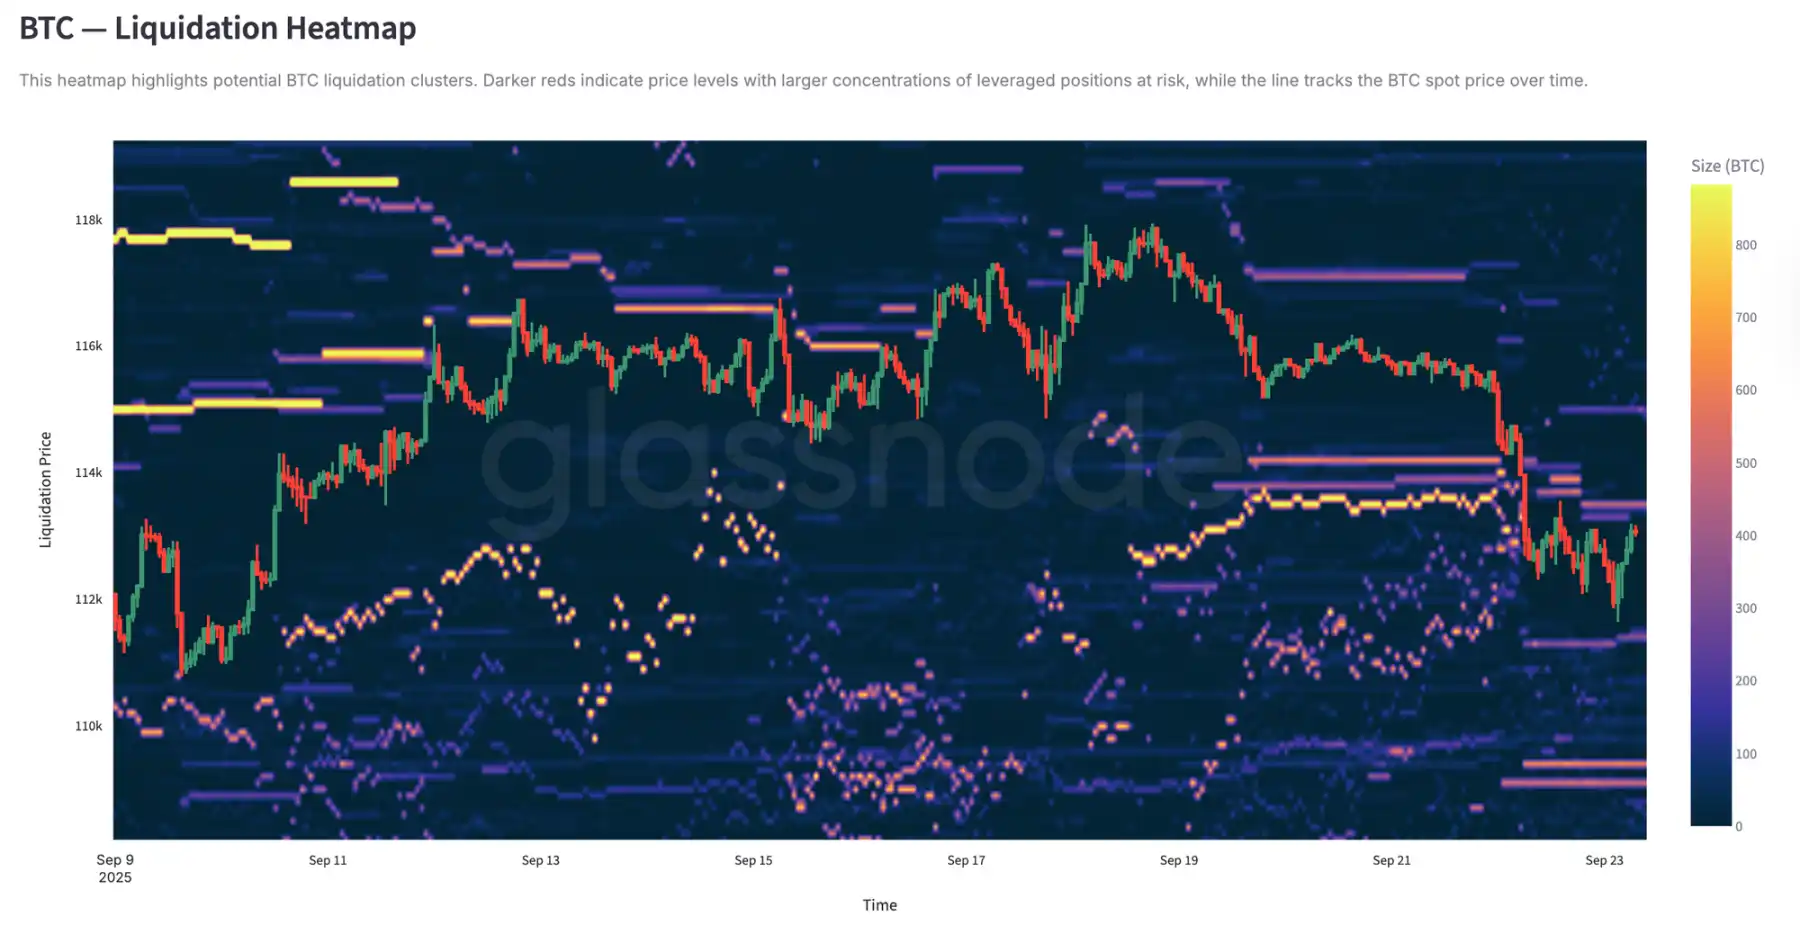
永續合約清算熱力圖提供更多洞見。當價格跌破114,000至112,000美元區間時,密集的槓桿多頭被清算,導致大量平倉並加速下跌。117,000美元以上仍存在風險區,市場雙方均易受流動性驅動波動影響。若無更強需求,這些區域的脆弱性將加劇劇烈波動風險。
選擇權市場
波動性
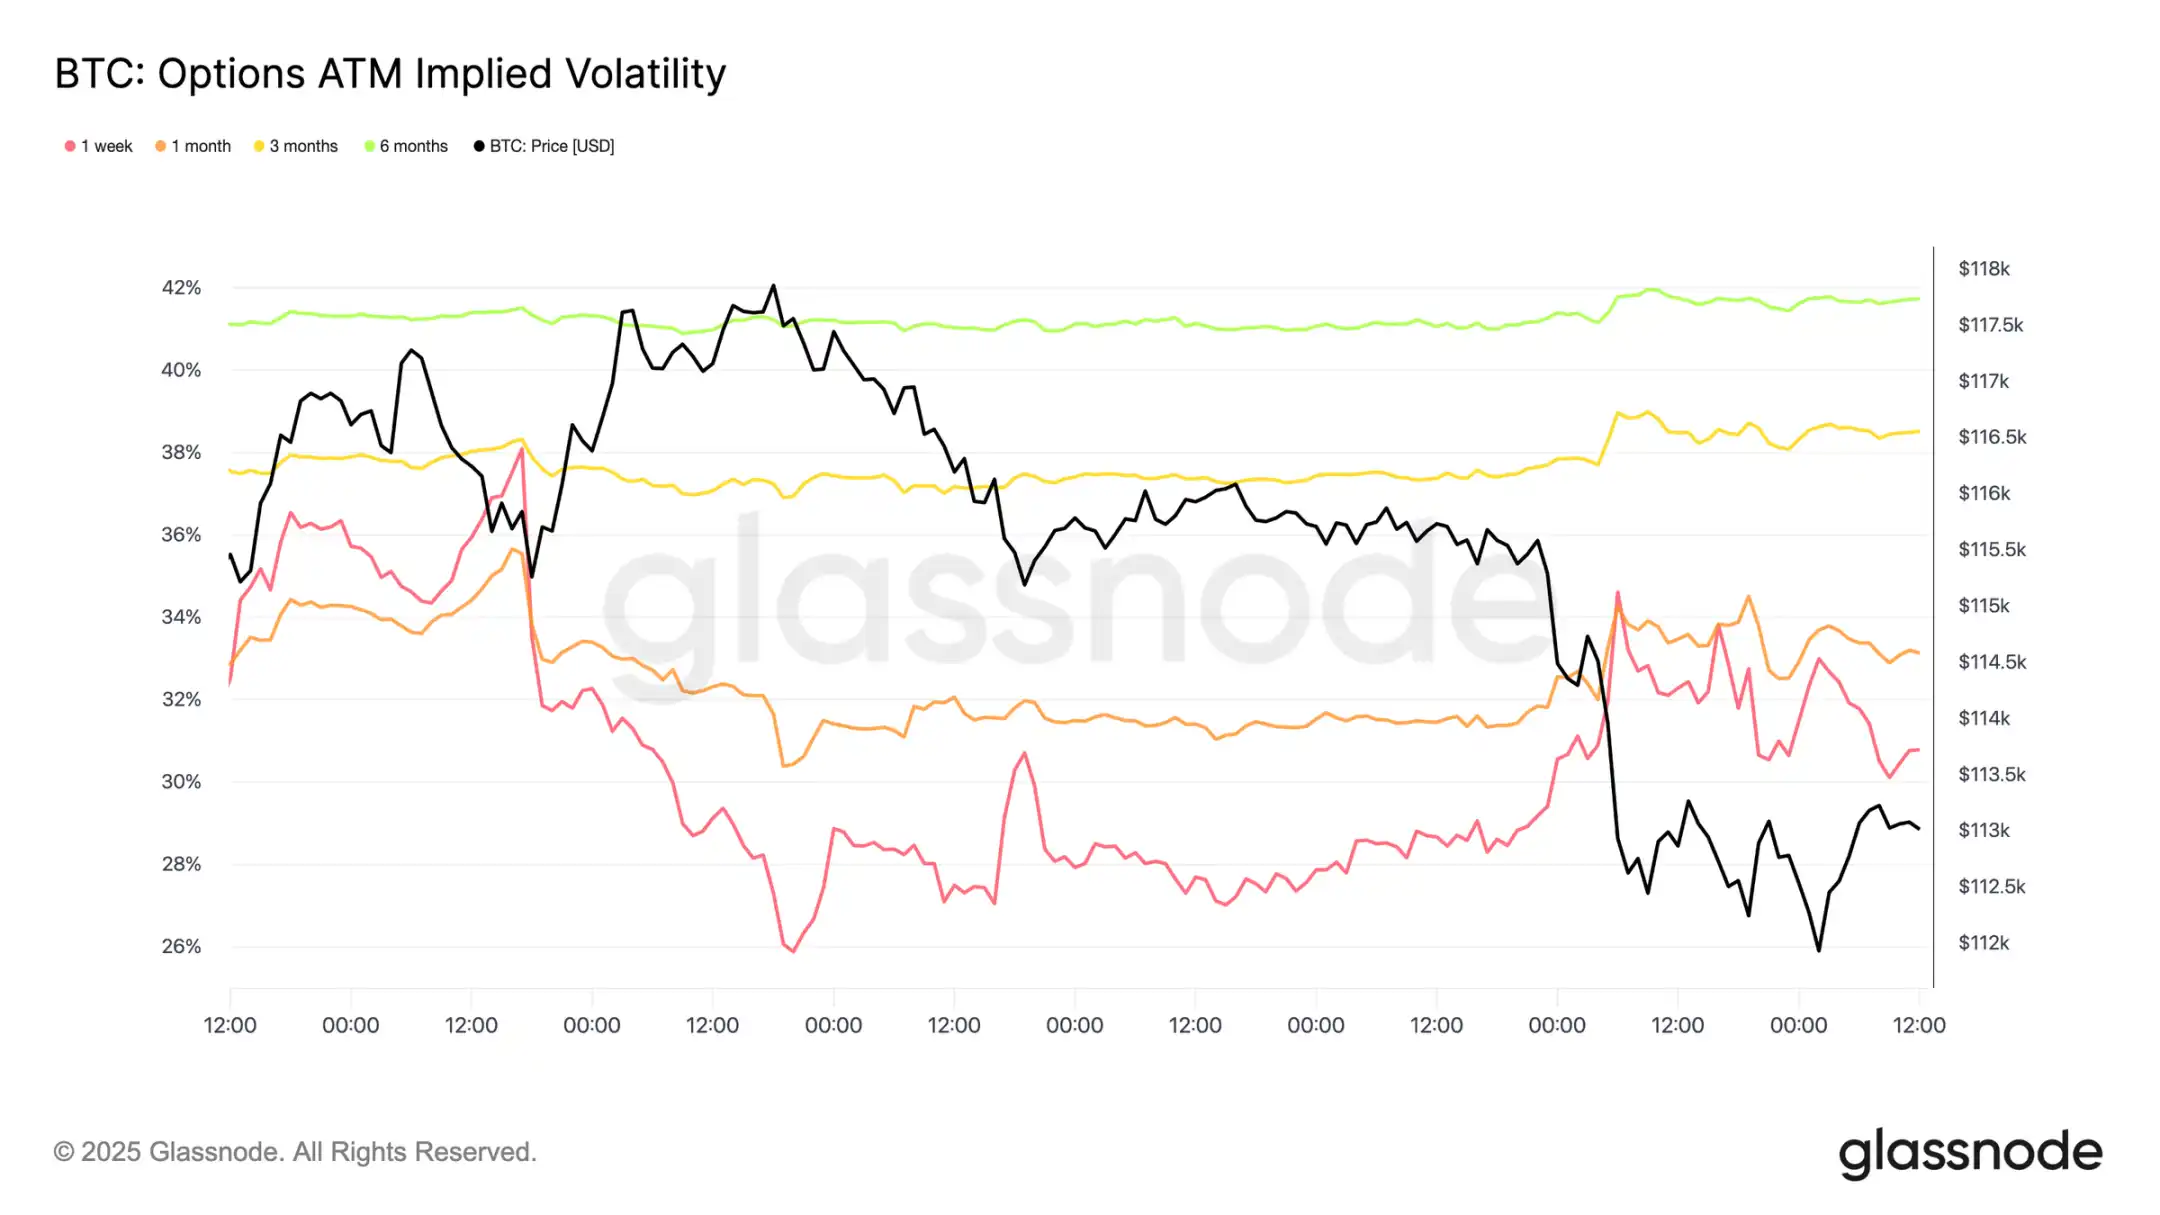
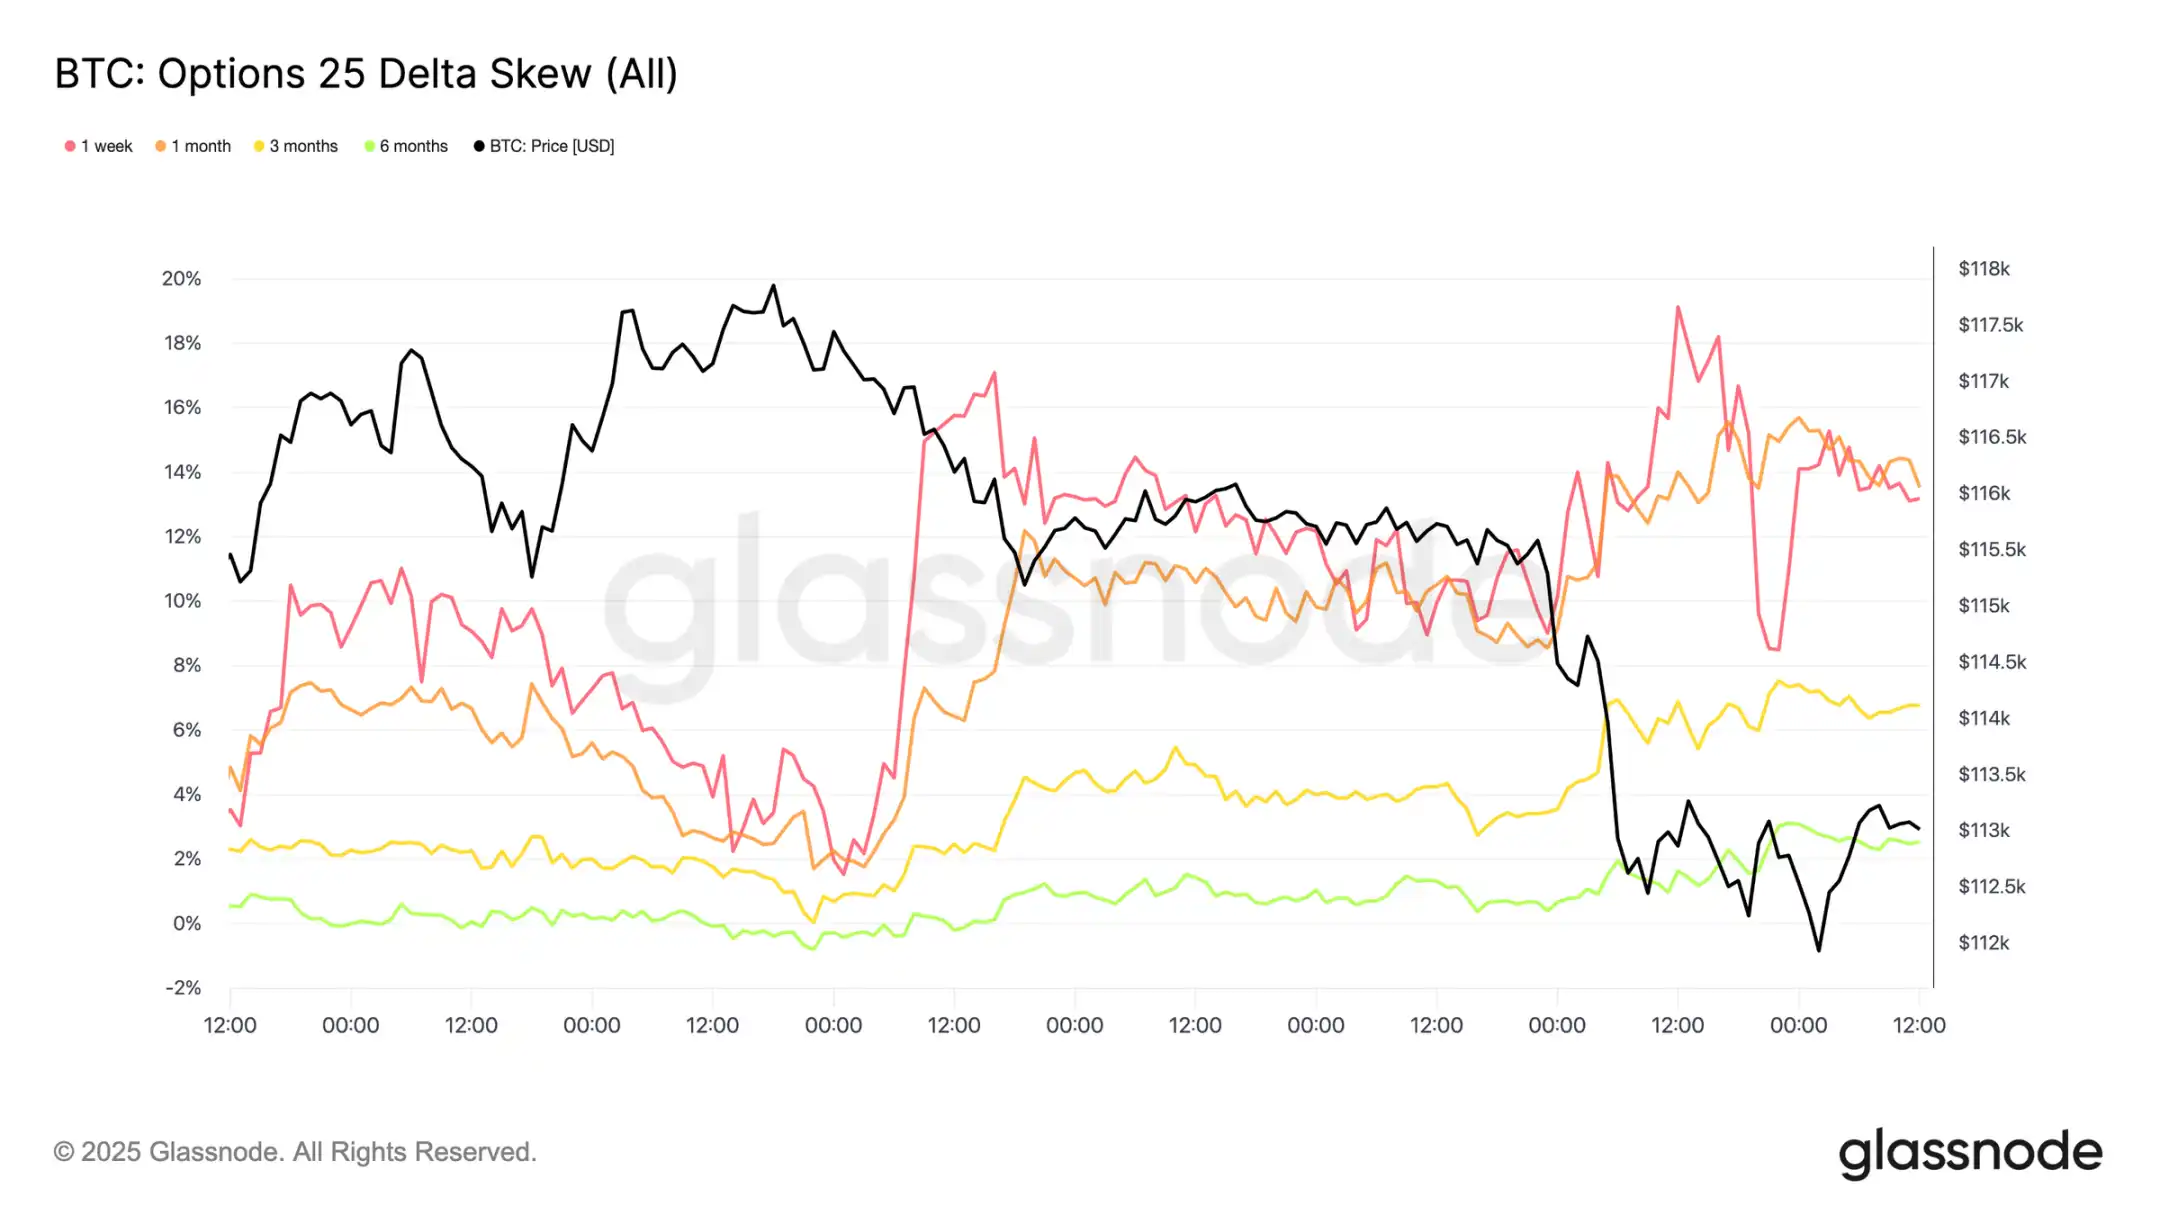
轉向選擇權市場,隱含波動率為交易者提供了如何應對動盪一週的明確指引。兩大催化劑塑造市場格局:年度首次降息及自2021年以來最大規模清算事件。避險需求積聚,FOMC會議前波動率飆升,但在降息落地後迅速回落,顯示這一動作已基本被市場消化。然而,週日晚期貨劇烈清算重新點燃避險需求,帶動波動率上行,並強勢蔓延至各期限。
市場重新定價降息
FOMC會議後,看跌期權需求明顯上升,作為對劇烈下跌的保護或從波動中獲利的方式。僅兩天後,市場便以自2021年以來最大規模清算事件驗證了這一信號。
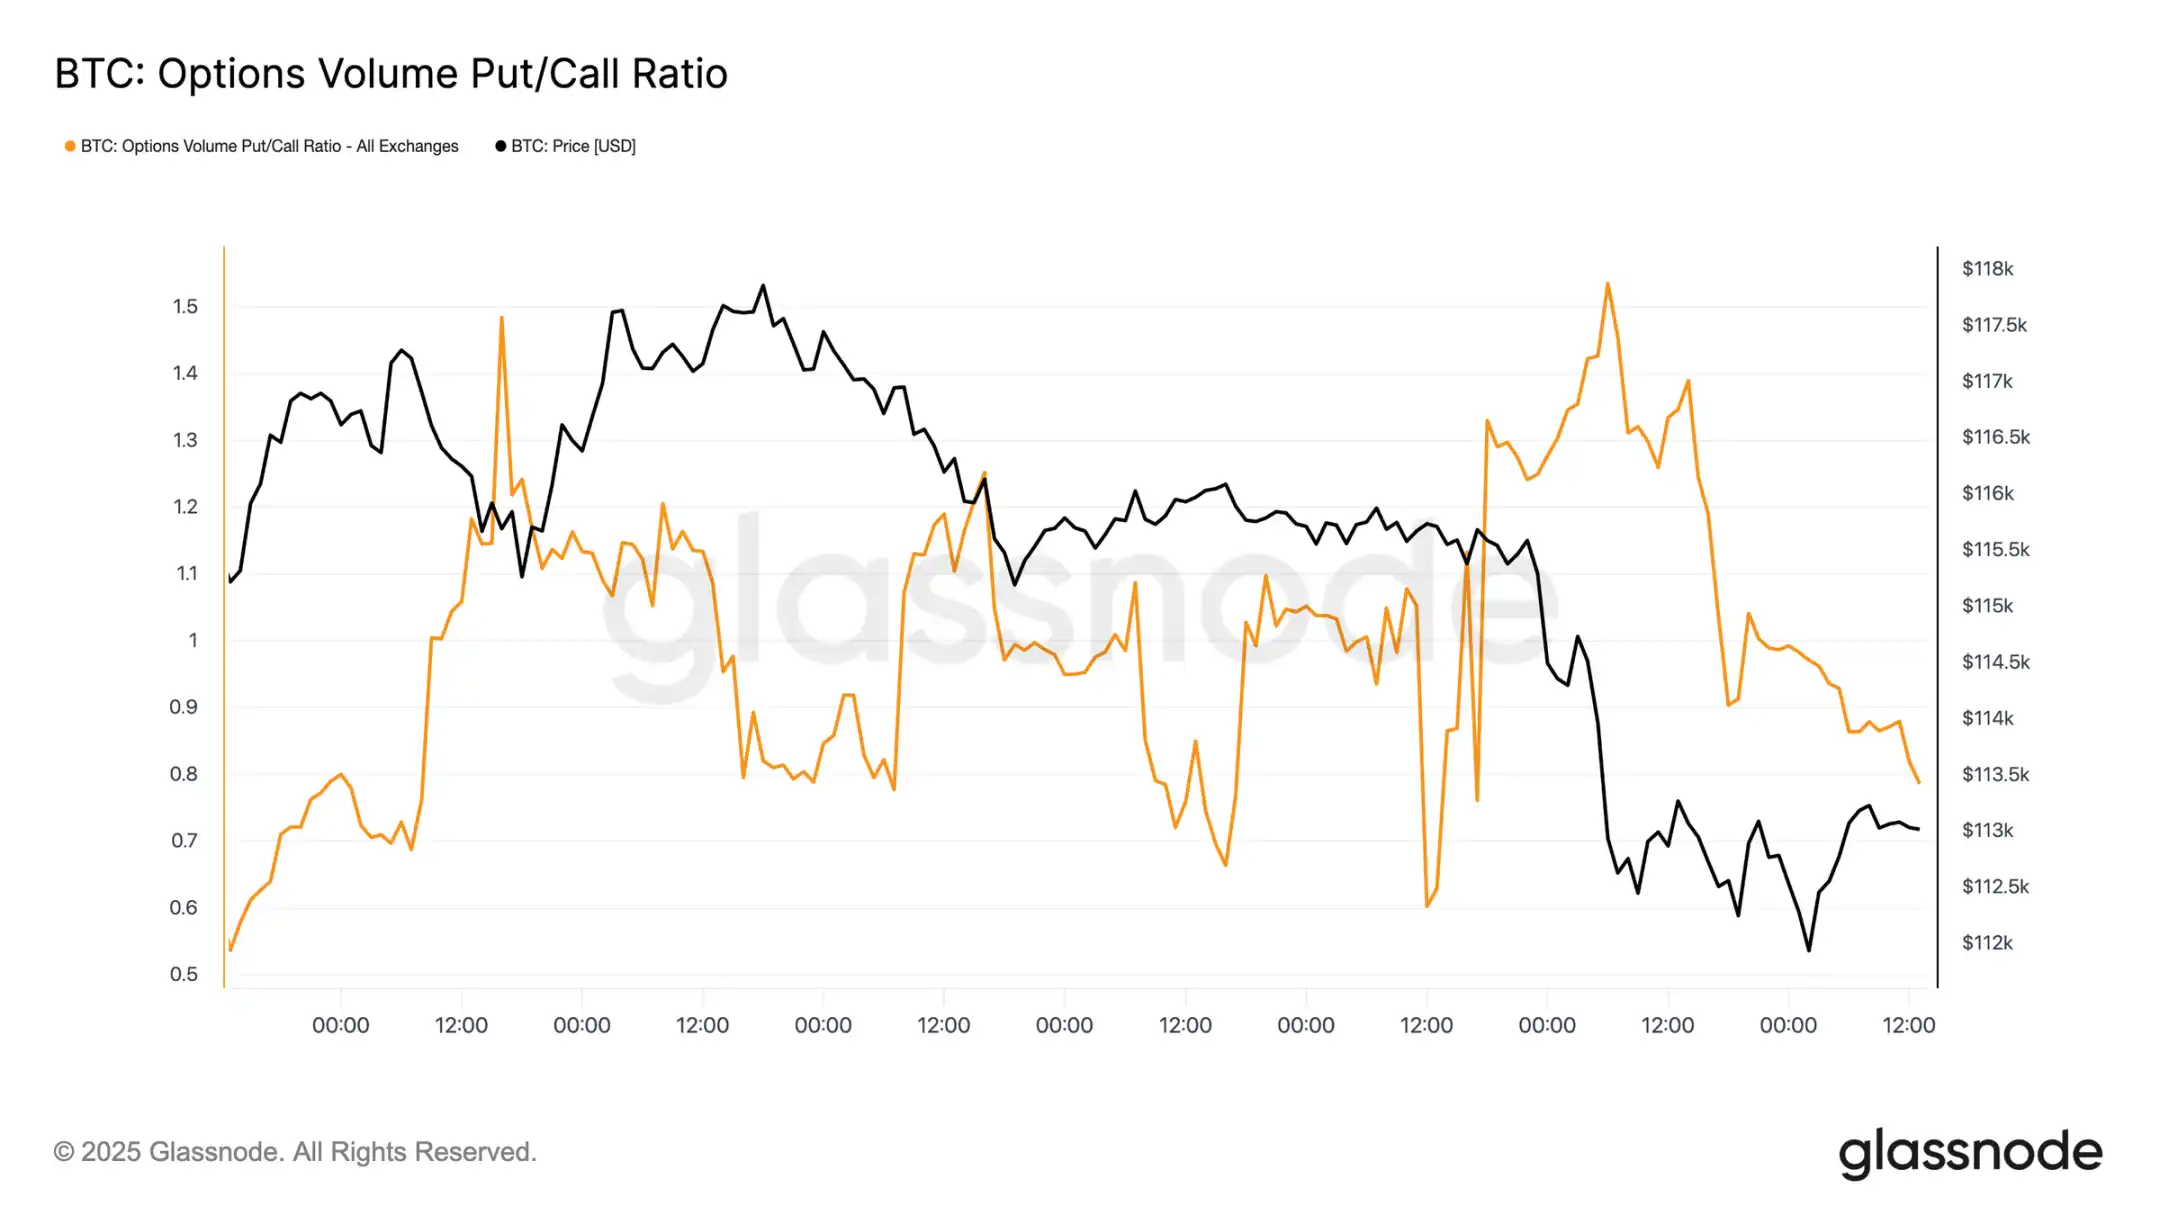
看跌/看漲期權流向
拋售後,看跌/看漲期權成交量比率出現下降,交易者鎖定價內看跌期權利潤,另有部分轉向更便宜的看漲期權。短中期期權仍以看跌為主,令下行保護成本高於上行敞口。這一失衡為持有積極年底觀點的參與者創造機會——要麼以相對低成本累積看漲期權,要麼通過賣出昂貴的下行風險來為觀點融資。
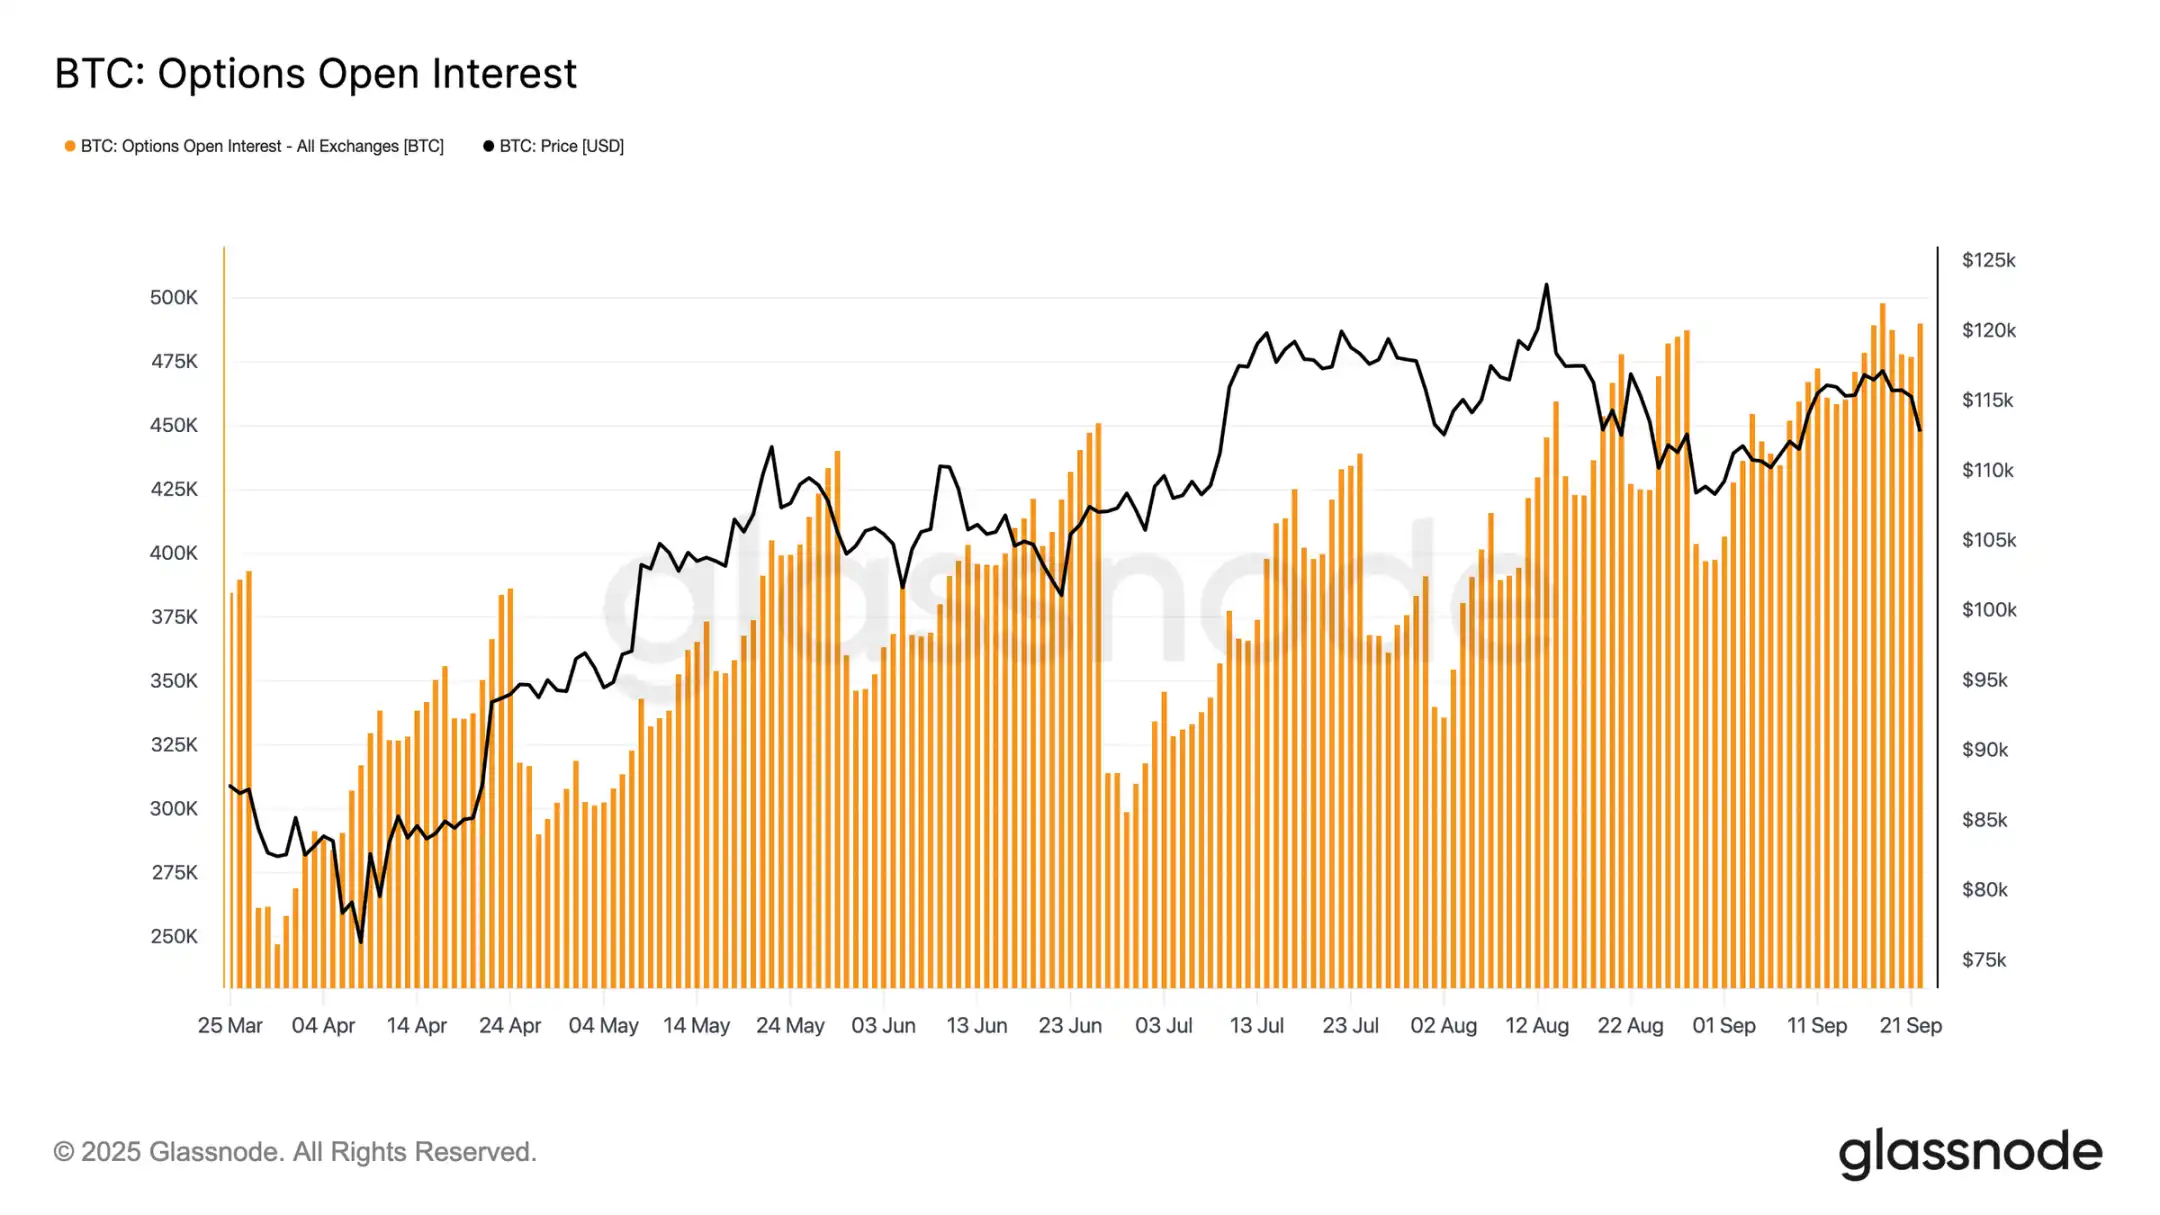
選擇權未平倉量
總體選擇權未平倉量仍接近歷史高位,預計週五早上到期時將大幅下降,隨後在12月前重新積累。市場目前處於頂點,哪怕微小價格波動都迫使做市商激進對沖。做市商下方為空,上方為多,這一結構放大拋壓並限制反彈。此動態令短期波動風險偏向下行,加劇脆弱性,直至到期結算與倉位重置。
結論
比特幣在FOMC會議後的下跌反映典型「買預期,賣消息」模式,但更廣泛背景顯示市場愈發疲憊。當前12%跌幅相較過往週期仍屬溫和,但這是在三波大規模資金流入、實現市值增長6780億美元(幾乎為上一輪兩倍)之後。長期持有者已實現340萬枚BTC利潤,凸顯本輪上漲拋壓與成熟度。
同時,ETF資金流入吸收的供給已放緩,形成脆弱均衡。現貨交易量因強制拋售激增,期貨劇烈去槓桿,選擇權市場則已將下行風險計價。這些信號共同表明市場動能減弱,流動性驅動波動成主導。
除非機構與持有者需求再次同步,否則深度降溫風險仍然較高。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
土耳其多管齊下緊急「滅火」:近200億美元基金清算、高管被捕、交易禁令
土耳其財長稱風險「暫時且可控」;監管方將清算七家資產管理公司管理的逾百隻基金,投資組合涉及逾35萬名投資者,對38人提出刑事指控,並對其實施為期兩年的交易禁令;多名金融機構高層遭逮捕、拘留或被限制出境;央行提高回購融資規模,放寬銀行資本要求,銀行間貨幣市場借款限額提高至此前十倍。土耳其銀行股指數週四一度上漲超過9%,大量中小型股票仍下跌。
黃仁勳:Nvidia明年芯片銷量將是今年兩倍,不能像管社群媒體那樣監管AI
黃仁勋反對照搬社交媒體監管,因為社群媒體是一種產品,而AI是支撐其他技術與產品的底層技術,監管應當落在產品,而非技術本身。他強調要嚴格測試,表示產品若不夠安全就應暫緩發佈,「AI安全至關重要」。
美聯儲升息後該買什麼?歷史上美股能源、科技表現優異,房地產落後,高盛:決定美股走勢的是升息速度
美聯儲首次加息後12個月美股表現:據杰富瑞,能源板塊平均回報22.4%居首、信息技術15.4%次之;據嘉信理財,房地產相對標普500落後4.3%,為11個板塊中最差。高盛表示,加息速度是影響美股的核心變數,目前若10年期美債收益率在一個月內上漲50個基點將構成「快速加息」壓力。
黃金大漲超2%,美元回吐美聯儲決議後的漲幅
加密貨幣價格
更多


