
美元走弱,可能不是一次溫和調整,而是一場全球風險重定價

大家好,我是右兜。
最近,美元指數持續回落,已經跌至 2022 年初以來的低位。
在市場層面,「弱美元」開始被越來越頻繁地討論,甚至被視為一種對美國經濟和製造業有利的政策取向。
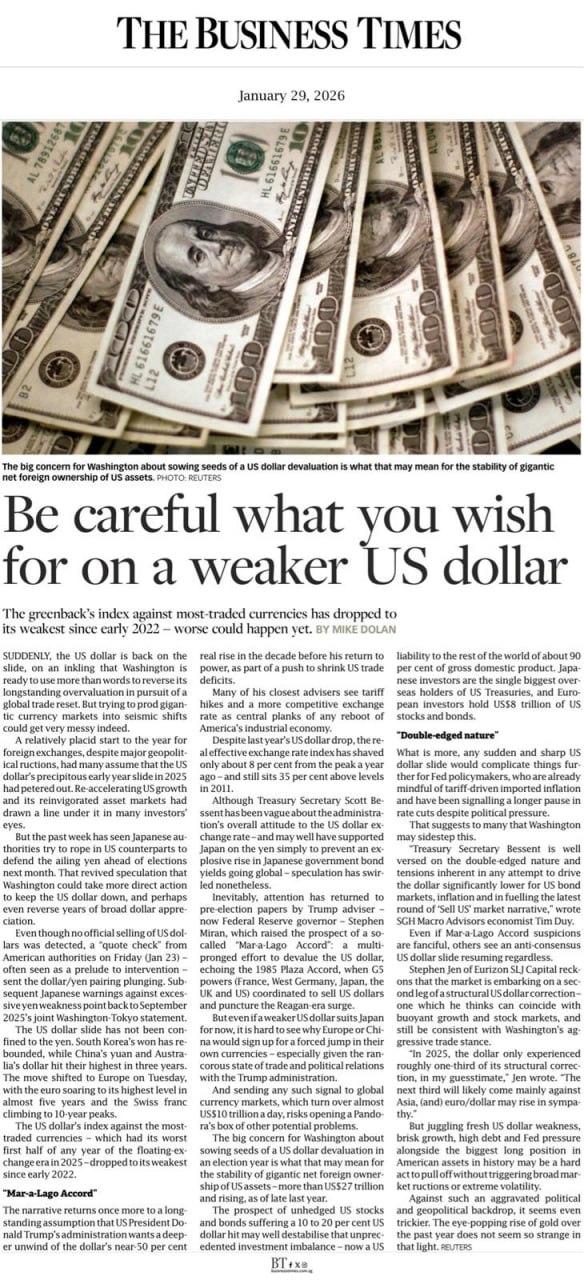
但《The Business Times》在 1 月 29 日的一篇評論文章中,給出了一個明顯更謹慎、也更偏長期視角的判斷:
美元走弱這件事,本身並不可怕;真正值得警惕的,是美元以「失控」的方式走弱。
這並不是一次簡單的匯率評論,而是一篇關於全球金融體系穩定性的提醒。
一、為什麼市場突然開始認真討論「弱美元」?
從表面看,美元走弱有其現實背景:
美元指數自高位回落
美國財政赤字和債務壓力持續攀升
市場重新評估美國經濟的相對優勢
但文章指出,近期市場情緒變化的關鍵,並不只是數據本身,而是敘事的變化。
在華盛頓政策圈內,一種被稱為 「Mar-a-Lago Accord」 的說法開始被反復提及。這一表述影射的是 1985 年的「廣場協議」,其核心邏輯是:
通過政策引導或隱性協調
推動美元系統性走弱
藉此改善美國出口競爭力、緩解結構性失衡
文章特別強調:
重點不在於這一方案是否會真正落地,而在於市場已經開始交易這種可能性。
二、美元不是普通貨幣,這是問題的核心
文章反复強調一個基礎事實:
美元並不是美國自己的貨幣,而是全球金融體系的錨。
幾個關鍵數字值得反复確認:
美元仍占全球外匯儲備的約 60%
外國投資者持有:
約 8 萬億美元的美國國債
約 9 萬億美元的美國股票和債券資產
這意味著什麼?
美元的變化,不只是美國的內部調整,而是全球資產負債表的同步變化。
一旦美元出現明顯、快速的貶值,影響的並不僅是美國出口商,而是整個國際資本體系的穩定預期。
三、真正的風險,不是「慢慢走弱」
文章並不否認:
溫和、有序的美元調整,本身未必是壞事。
但作者真正擔心的是另一種情況:
美元下跌過快
帶有明顯政策信號
引發海外投資者對美元資產安全性的重新評估
在這種情形下,潛在後果包括:
海外資金減少對美債的配置
美國融資成本被動上升
金融條件反而收緊
政策空間被進一步壓縮
文章有一句非常關鍵的提醒:
你所期望的「弱美元」,可能會以你最不願意看到的方式出現。
四、弱美元的「雙刃劍」效應
文章將弱美元的影響,明確界定為一種 「雙刃劍」。
短期可能帶來的好處:
出口競爭力提升
跨國企業海外利潤折算回美元後增加
製造業表面受益
但代價同樣清晰:
輸入型通脹壓力上升
美聯儲降息空間被壓縮
金融市場波動性放大
政策信譽面臨考驗
文章指出,如果弱美元被視為一種政策工具,而不是市場結果,其長期副作用可能遠大於短期收益。
五、為什麼現在這個時間點尤其敏感?
作者特別提到,當下的背景與歷史上任何一次美元調整都不完全相同:
美國政治高度分化
財政狀況比過去更為脆弱
全球對美元體系的信任基礎已不如十年前穩固
在這種環境下,一旦市場開始質疑美國是否仍然願意承擔「體系維護者」的角色,風險就不再是匯率層面的,而是制度層面的。
美元不是一項可以被輕易「再平衡」的政策變量,而是一種全球公共品。
對投資者而言,更重要的不是押注「弱美元交易」,而是觀察:
美元走弱是否是溫和、可控的
是否伴隨海外資金的系統性撤離
是否開始影響美國自身的融資能力
如果美元只是週期性回落,那是調整;
如果美元開始動搖其作為全球錨的角色,那才是真正的風險源頭。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
土耳其多管齊下緊急「滅火」:近200億美元基金清算、高管被捕、交易禁令
土耳其財長稱風險「暫時且可控」;監管方將清算七家資產管理公司管理的逾百隻基金,投資組合涉及逾35萬名投資者,對38人提出刑事指控,並對其實施為期兩年的交易禁令;多名金融機構高層遭逮捕、拘留或被限制出境;央行提高回購融資規模,放寬銀行資本要求,銀行間貨幣市場借款限額提高至此前十倍。土耳其銀行股指數週四一度上漲超過9%,大量中小型股票仍下跌。
黃仁勳:Nvidia明年芯片銷量將是今年兩倍,不能像管社群媒體那樣監管AI
黃仁勋反對照搬社交媒體監管,因為社群媒體是一種產品,而AI是支撐其他技術與產品的底層技術,監管應當落在產品,而非技術本身。他強調要嚴格測試,表示產品若不夠安全就應暫緩發佈,「AI安全至關重要」。
美聯儲升息後該買什麼?歷史上美股能源、科技表現優異,房地產落後,高盛:決定美股走勢的是升息速度
美聯儲首次加息後12個月美股表現:據杰富瑞,能源板塊平均回報22.4%居首、信息技術15.4%次之;據嘉信理財,房地產相對標普500落後4.3%,為11個板塊中最差。高盛表示,加息速度是影響美股的核心變數,目前若10年期美債收益率在一個月內上漲50個基點將構成「快速加息」壓力。
黃金大漲超2%,美元回吐美聯儲決議後的漲幅
加密貨幣價格
更多


