
BTC市場脈動:第08週

以PDF格式閱讀完整報告。
總覽
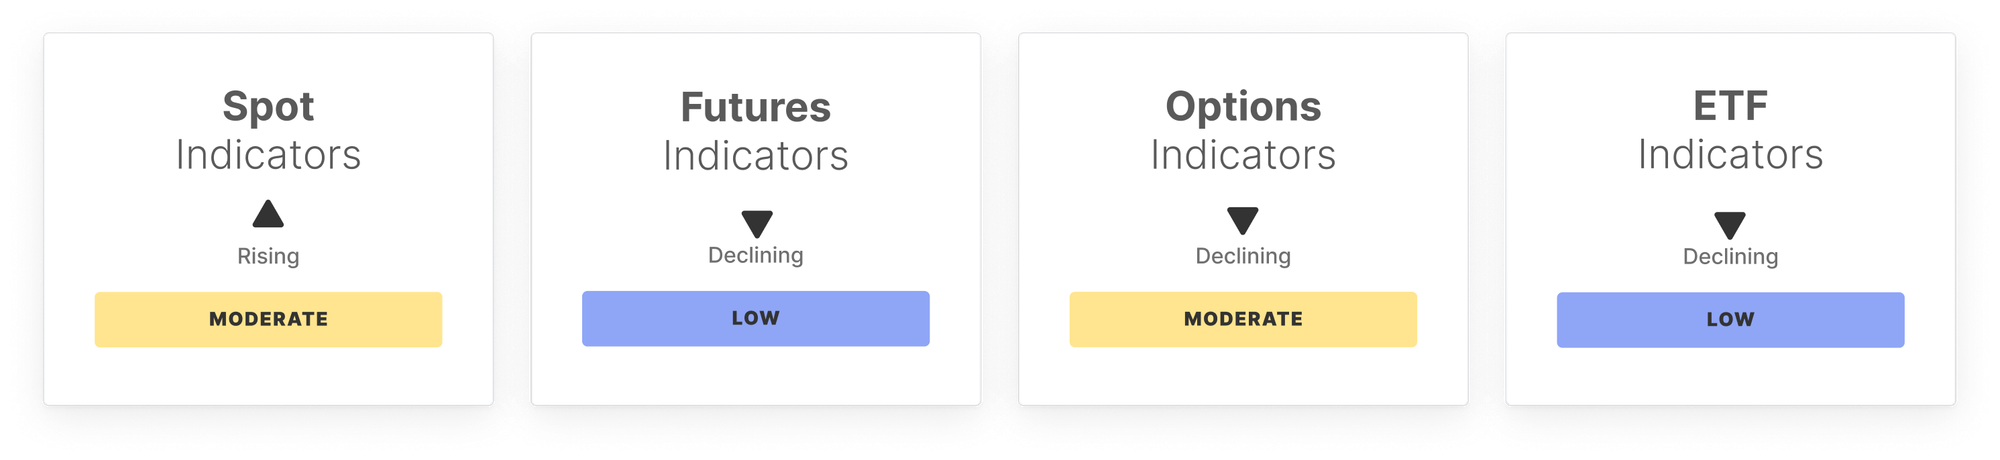
動能已從極度超賣的狀態有所改善,顯示下行壓力減緩,買方有初步回歸的跡象。然而,動能依然遠未達到「風險偏好」模式,且市場參與度顯著下降,這表明本輪行情更多是由穩定因素所推動,而非信念驅動。
現貨市場條件顯現出初步的緩和跡象,但仍保持防禦態勢。激進的賣方壓力已減退,etf資金流出也有所放緩,消除了主要的阻力。不過,交易活躍度大幅下降,etf持有者的盈利能力壓縮至接近成本線,使得這一群體對波動的敏感度提高,容易在行情反彈時降低風險敞口。
衍生品市場持續偏向風險規避。槓桿正在解除,資金費率回落,交易者減少支付做多費用,即使市場改善,永續合約資金流仍以賣方為主。選擇權倉位保持穩定,但隱含波動率已低於實現波動率,顯示短期風險或被低估,儘管下行對沖需求僅略為放鬆。
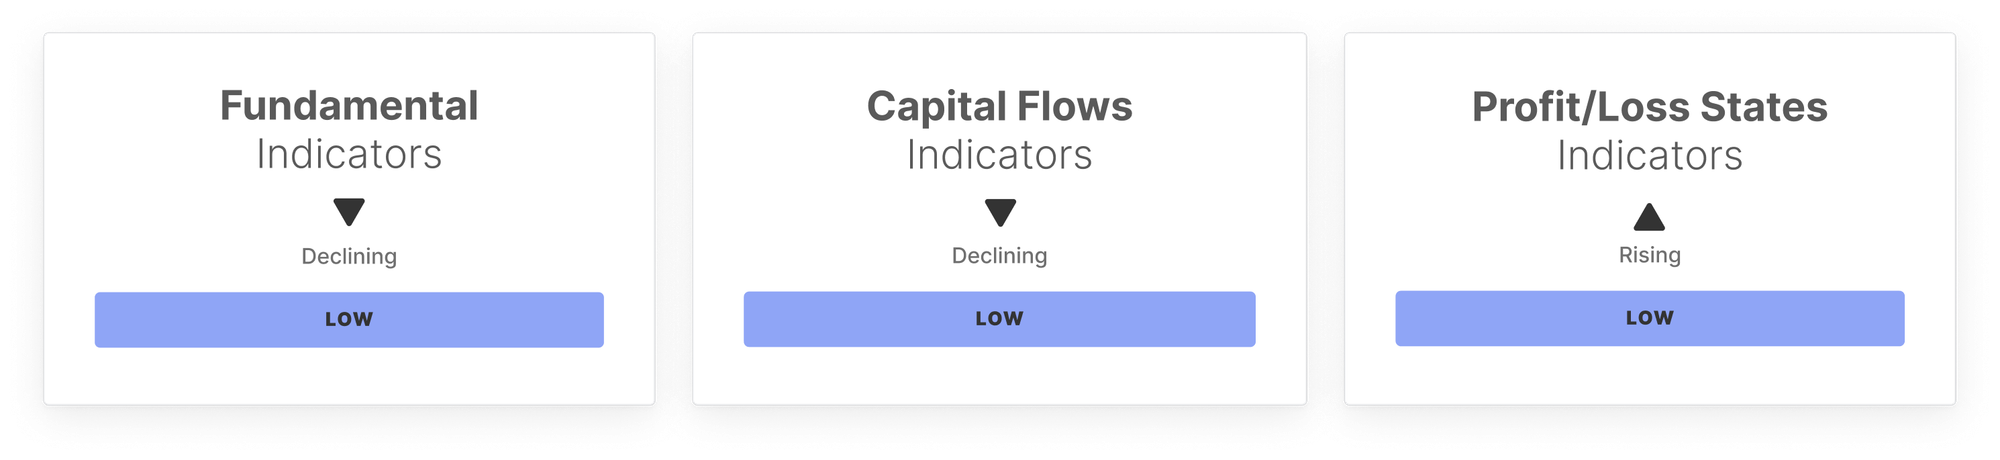
鏈上活動依然低迷。網路參與度、經濟吞吐量與手續費壓力皆回落至較弱狀態,與市場進入較為平靜階段相符。資本流動維持淨流出,未實現損失仍占主導,這與後期修正或早期累積階段一致,市場參與者依然謹慎且選擇性高。
整體來看,無論是現貨、衍生品、etf還是鏈上指標,市場均維持防禦姿態。儘管拋壓有所緩和,參與度與資本流動依然疲弱,槓桿持續降低,且選擇權市場的風險可能被低估。市場能否持續復甦,仍需依賴現貨需求的回升,推動價格突破近期反彈區間。
鏈下指標
鏈上指標
別錯過!
最前瞻的市場情報,直送你的信箱。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡

美聯儲釋放鷹派信號後,高盛改口:10月預計再加25基點
高盛將10月加息納入基準的核心邏輯在於:聯準會既然已將本次加息定調為支持「更及時回歸」2%目標的舉措,在連續會議上跟進比隔次加息更為自然。不過,高盛認為超出兩次的追加加息並非基準情境,主要依據是其自身對通脹的預測低於聯準會委員中值。
摩根士丹利:中國先進封裝2029年達千億,設備商優於封測廠,首推ACM Research(ACMR.US)
摩根士丹利發佈研究報告稱,中國先進封裝依然是AI驅動的長期成長賽道,但行業規模增長與封測廠利潤增長之間存在分化。

“CPU文藝復興”正在上演!Arm(ARM.US)更有信心兌現20億美元展望,AI智能體掀起CPU需求巨浪
Arm Holdings 首席執行官於週三表示,他對這家晶片設計公司能夠確保足夠的供應,以滿足20億美元甚至更高的客戶需求,越來越有信心。

加密貨幣價格
更多


