
共識大幅落後現實!大摩:機械硬碟雙寡頭被低估,供應缺口或延續至2029年,毛利率有望邁入中高50%區間

華爾街的共識再次嚴重落後於現實。
根據追風交易台,摩根士丹利的最新渠道調查顯示,機械硬碟(HDD)市場的需求與定價正在經歷前所未有的強化,供應短缺預計將持續至2028曆年(CY28)。
基於此,大摩重申對希捷(STX)和西部數據(WDC)的增持評級,並將希捷取代西部數據升為「首選(Top Pick)」。大摩將希捷目標價從468美元大幅上調至582美元(牛市情境看至796美元),西部數據目標價從369美元上調至380美元(牛市情境看至519美元)。
市場目前嚴重低估了HDD雙寡頭在AI及雲端數據中心支出上的槓桿效應。大摩指出,這兩檔股票目前的交易價格僅為2027曆年(CY27)預期每股收益(EPS)的13-14倍,而大摩的CY27/28 EPS預期比華爾街共識高出25%-50%,毛利率預期比共識高出400-500個基點(最高達700個基點)。隨著HAMR等高容量技術加速降本以及遠超預期的定價權,希捷和西部數據正迎來毛利率邁入中高50%區間的黃金窗口。戰術上,由於希捷目前存在估值折價且毛利率擴張速度更快,大摩建議投資者將首選標的切換至希捷。
「更強、更久」的HDD週期:供需失衡將持續至2029年
大摩的「更強、更久(Stronger for Longer)」邏輯不僅沒有改變,反而正在強化。調查顯示,雖然HDD行業的單位產量將現低至中個位數(LSD-MSD%)的超預期增長,但行業艾字節(EB)短缺在CY26仍將達到200EB(佔市場10%),在CY27將接近250EB。
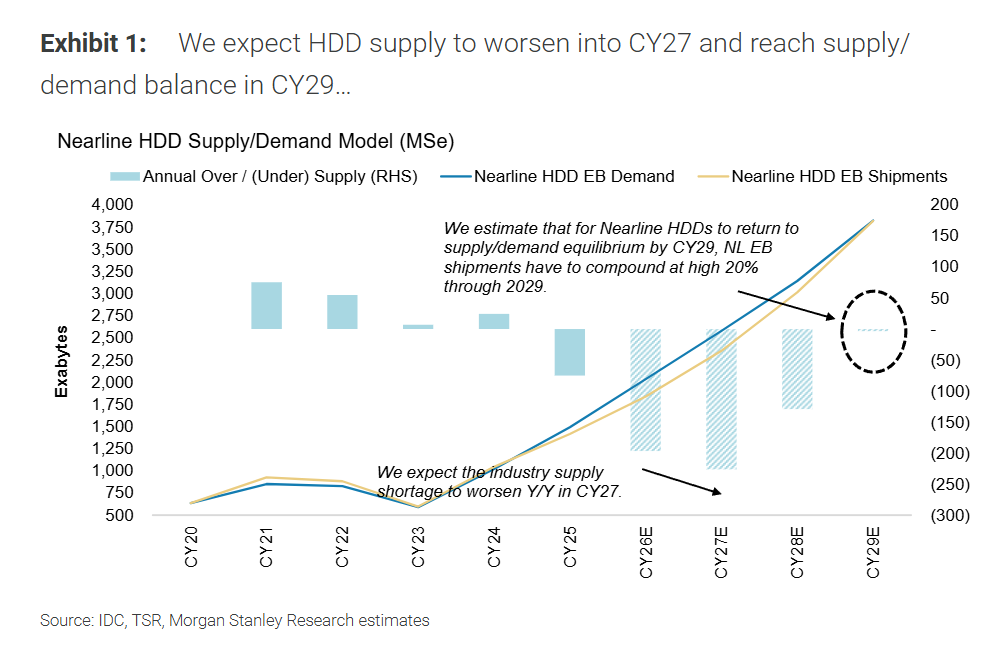
這種強勁需求源自雲端工作負載持續轉移及AI的廣泛採用(加速了數據生成)。
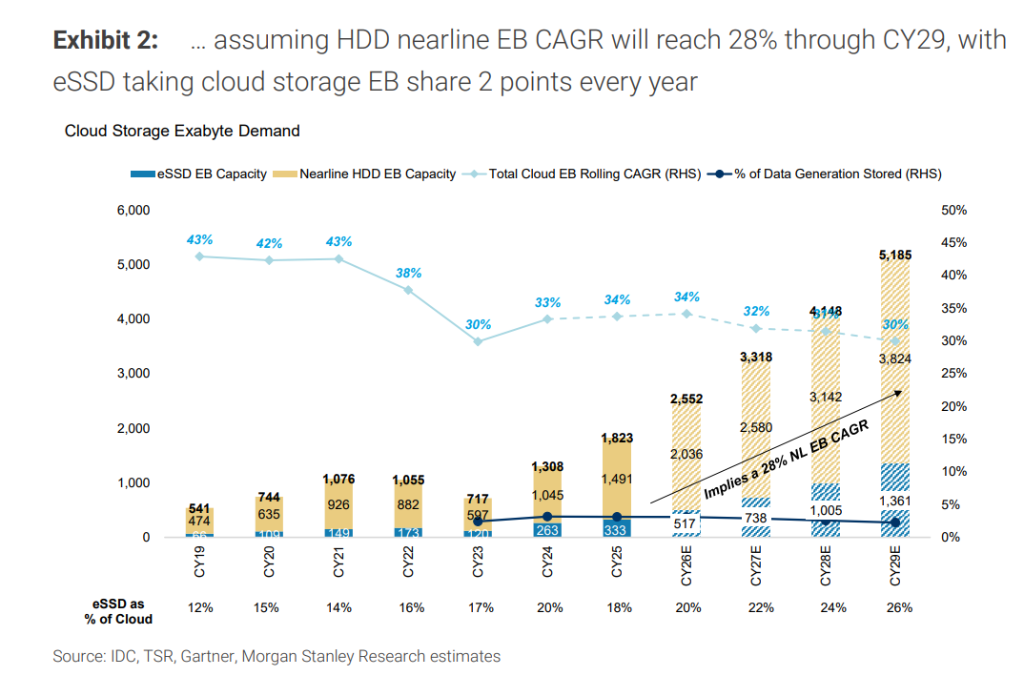
目前,HDD仍儲存著全球約80%的雲數據。在保守假設下(雲EB需求年增30%,eSSD每年搶佔2個百分點份額,且HDD供應商堅持不增加新的綠地產能),大摩預計HDD供需直到2029曆年(CY29)才能達到平衡,比先前預期還要晚12個月。
定價權與降本雙管齊下:毛利率將遠超華爾街預期
這是大摩模型中最具顛覆性的發現:HDD供應商正與主要超大規模雲端客戶就2027/2028年的採購訂單進行談判,價格接近20美元/TB(或0.02美元/GB)。此價格比大摩目前基準假設的13-15美元/TB高出30%以上,甚至比其牛市定價假設還高近20%。
在成本端,隨著兩家供應商於C2H26開始轉向40TB+的大容量驅動器,每EB成本將於未來約6個季度內加速下降。這種「每GB價格與成本不斷擴大的差距」將推動希捷與西部數據毛利率於CY27進入中高50%的區間。大摩最新毛利率預測於CY27前比華爾街共識高出400-500個基點。
戰術性調倉:為何將首選(Top Pick)從西部數據切換至希捷?
儘管大摩對西部數據依然極度看好,但基於下列四個核心原因,大摩將近期的相對偏好及「首選」標的轉移至希捷:
-
催化劑兌現:此前看好西部數據的關鍵催化劑(縮小與希捷的估值差距、利用SNDK股份去槓桿化)已於上季度實現。
-
估值折價:希捷目前市盈率(P/E)比西部數據低逾1倍,而大摩認為兩者估值應處於同等水平。
-
毛利率擴張更快:自下而上的每TB成本分析顯示,受益於強勁的HAMR產品組合轉換,希捷未來12個月內毛利率擴張速度應略快於西部數據(約快50個基點)。
-
EPS及目標價上行空間更大:大摩對希捷未來12個月EPS預期與目標價有更大的相對上行空間。此外,希捷預計將更早償還其可轉換債券,減少股本稀釋。
被嚴重低估的AI數據中心核心資產
大摩認爲,這是一個延長的週期(即2027年並非頂點),因此維持對希捷與西部數據18倍的基礎目標市盈率。
在羅素3000指數(市值大於50億美元)中,預計到2028年EPS年增長率超過40%且毛利率大於45%的企業僅約20家,希捷與西部數據皆位列其中。如進一步篩選出自由現金流(FCF)利潤率超過30%且將75%以上FCF回饋股東的公司,將只剩希捷與西部數據。
與記憶體市場相較,HDD市場結構更優:僅有3家玩家(前二家掌控90%市場),無中國競爭對手,數據中心收入敞口高達80%+,且無新增綠地產能。2026年希捷和西部數據總資本支出(Capex)接近約10億美元,遠低於全球前五大記憶體玩家超過900億美元的支出。
~~~~~~~~~~~~~~~~~~~~~~~~
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
土耳其多管齊下緊急「滅火」:近200億美元基金清算、高管被捕、交易禁令
土耳其財長稱風險「暫時且可控」;監管方將清算七家資產管理公司管理的逾百隻基金,投資組合涉及逾35萬名投資者,對38人提出刑事指控,並對其實施為期兩年的交易禁令;多名金融機構高層遭逮捕、拘留或被限制出境;央行提高回購融資規模,放寬銀行資本要求,銀行間貨幣市場借款限額提高至此前十倍。土耳其銀行股指數週四一度上漲超過9%,大量中小型股票仍下跌。
黃仁勳:Nvidia明年芯片銷量將是今年兩倍,不能像管社群媒體那樣監管AI
黃仁勋反對照搬社交媒體監管,因為社群媒體是一種產品,而AI是支撐其他技術與產品的底層技術,監管應當落在產品,而非技術本身。他強調要嚴格測試,表示產品若不夠安全就應暫緩發佈,「AI安全至關重要」。
美聯儲升息後該買什麼?歷史上美股能源、科技表現優異,房地產落後,高盛:決定美股走勢的是升息速度
美聯儲首次加息後12個月美股表現:據杰富瑞,能源板塊平均回報22.4%居首、信息技術15.4%次之;據嘉信理財,房地產相對標普500落後4.3%,為11個板塊中最差。高盛表示,加息速度是影響美股的核心變數,目前若10年期美債收益率在一個月內上漲50個基點將構成「快速加息」壓力。
黃金大漲超2%,美元回吐美聯儲決議後的漲幅
加密貨幣價格
更多


