
這輪美股的上漲邏輯:AI + 財政刺激!

過去兩年,美股的上漲邏輯其實很簡單:AI + 財政刺激。
但問題在於,簡單的邏輯往往隱藏著最複雜的風險。
現在的AI行情,不是“要不要參與”,而是——
這輪錢,到底是誰在賺?誰在墊?誰還沒被定價?
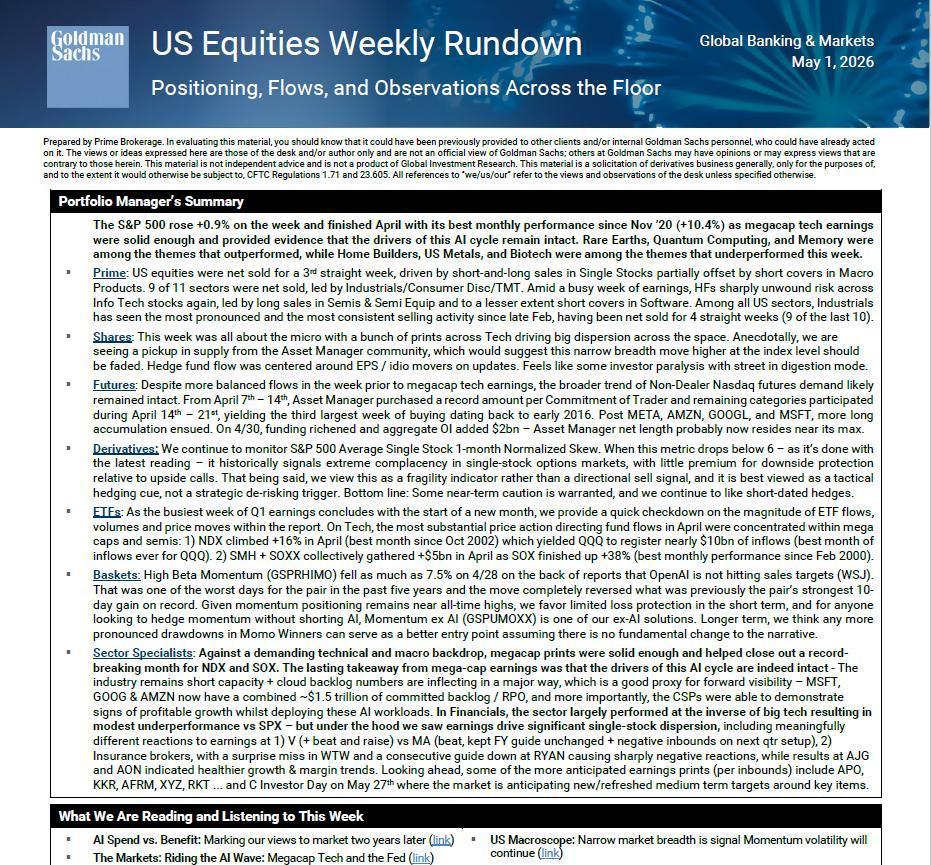
一、這輪牛市的底層邏輯:不是科技,是“印錢 + AI”
美銀策略師Michael Hartnett講得很直白:
這不是普通牛市,是一個“Boom Loop”(繁榮循環)。
核心結構就兩點:
1)政府瘋狂花錢
2)企業瘋狂砸AI
數據非常誇張:
- 美國政府支出:自2020年 +60%
- 名義GDP:7年預計從20萬億 → 35萬億(+75%)
- AI投資:貢獻2026年一季度GDP增長的約75%
這意味著什麼?
美國經濟本質已經進入一個“政策驅動型擴張”階段。
股票為什麼漲?
不是因為盈利爆發,而是:
- 錢變多了
- AI給了一個“講得通”的故事
二、真正的風險,不在AI,在利率
美銀給了一個非常關鍵的“市場生死線”:
30年美債收益率:5%
30年期美國國債收益率5%定義為"馬奇諾防線",並預計該水平能夠守住。
他們甚至用一個很重的詞:
“一旦突破,通往末日之門打開”
為什麼這麼重要?
因為現在整個AI投資體系,本質是:
用未來現金流,支撐當下估值
而利率上升,會發生三件事:
1)估值被壓縮
2)融資成本上升
3)資本開支不可持續
歷史上幾次泡沫結束(日本1989、美國1999),都伴隨著:
利率快速上行200-300bps
三、AI的核心問題:誰在賺錢?誰在燒錢?
高盛這份報告,其實是整個市場最關鍵的一針冷水。
一句話總結:
AI很火,但錢還沒賺回來。
1)雲廠商:正在“用命燒錢”
四大雲廠:
- 微軟
- 亞馬遜
- Google
- Meta
今年CapEx總額:
> 6000億美元
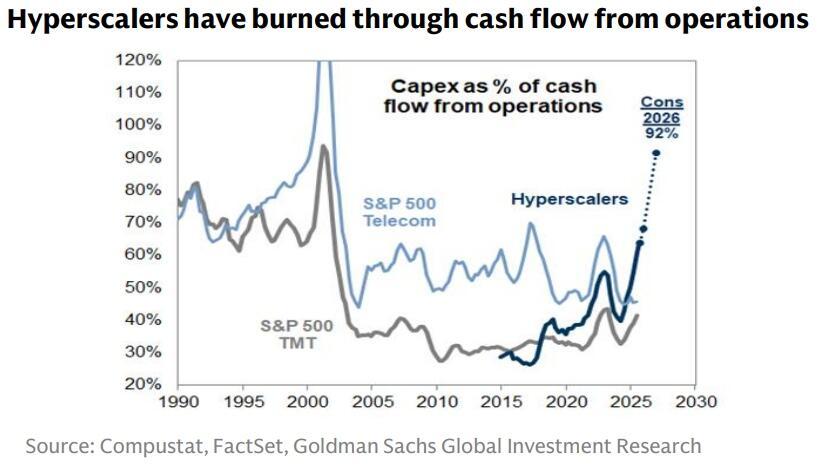
而問題在於:
這些錢,基本吃掉了全部經營現金流
換句話說:
AI不是“利潤引擎”,而是“現金吞噬機”
甚至開始出現:
- 發債搞數據中心
- 現金流為負擴張
2)半導體:賺走了第一階段所有利潤
現在的AI產業鏈,其實很不平衡:
| GPU / 半導體 | 已經賺錢 |
| 雲廠商 | 在燒錢 |
| 企業客戶 | ROI不清楚 |
這在歷史上是很不正常的。
正常週期應該是:
客戶賺錢 → 擴張 → 上游繼續賺錢
但現在是:
上游賺爆 → 下游還沒賺錢
3)市場結構:極度集中
高盛給了一個非常危險的信號:
- 標普500盈利增長:60%來自兩家公司(NVDA + MU)
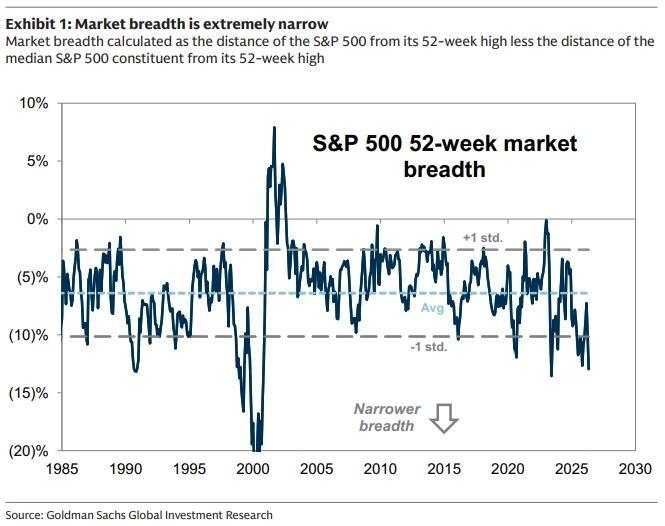
- 動量交易擁擠度:接近5年高點
動量因子年內漲幅高達25%,對沖基金對動量因子的淨敞口及整體槓桿率均接近五年高位。
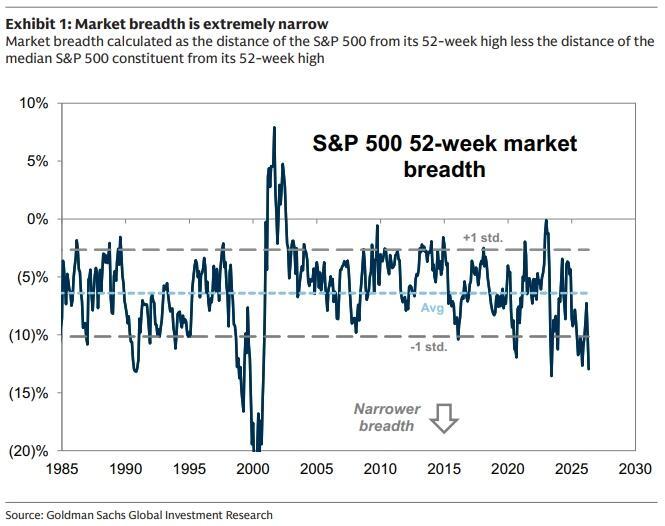
這意味著:
這不是全面牛市,是“少數股票拉指數”
四、真正的分歧:AI是不是已經漲完?
這裡出現了市場最關鍵的一場分裂:
高盛 vs SemiAnalysis
高盛觀點(偏保守)
核心邏輯:
- AI第一階段(基礎設施)已經被充分定價
- 企業ROI還沒跑通
- 雲廠商現金流承壓
結論:
低配半導體,增配雲廠商(均值回歸交易)
SemiAnalysis觀點(極度看多)
他們看到的是另一件事:
AI正在從工具 → 生產資料
舉個極端例子:
- 一家公司AI token支出:1000萬美元/年
- 佔員工成本:30%
這意味著:
AI開始替代人,而不是輔助人
更關鍵的變化:
Agentic AI(代理型AI)
過去:
- 問答工具
現在:
- 寫代碼
- 做財務模型
- 分析數據
- 自動執行任務
這帶來三個變化:
1)token價值上升
2)模型公司毛利提升
3)用戶願意持續付費
五、誰會贏?核心只看一個變量
把所有爭論簡化,其實只剩一個問題:
AI創造的利潤池,夠不夠大?
情景1:蛋糕不夠大(高盛贏)
- 企業ROI繼續不清晰
- 雲廠商削減CapEx
- 半導體估值回落
結果:
科技股分化,市場進入震盪或調整
情景2:蛋糕繼續膨脹(SemiAnalysis贏)
- AI進入企業核心流程
- token需求爆發
- 模型公司盈利
結果:
AI全產業鏈繼續上漲
六、當前市場的真實狀態(最關鍵結論)
如果你問我現在處在哪個階段?
答案是:
兩者之間
非常典型的結構:
- 最強用戶:已經開始瘋狂花錢
- 普通企業:還在試水
資本市場的行為路徑會是:
1)先交易“邊際變化”(最強用戶)
2)再等待“全面驗證”(企業利潤)
七、投資層面的真正重點(給你結論)
接下來市場不會再問:
“AI好不好?”
而是問六個更具體的問題:
1)token價值還能不能繼續漲
2)模型公司能不能賺錢
3)雲廠商CapEx能不能轉收入
4)NVDA還能不能繼續漲價
5)HBM /先進製程是否繼續稀缺
6)企業軟體誰能掌握入口
八、美股投資網 一句話總結這輪行情
這不是一輪普通科技牛市。
這是:
一場由財政擴張 + AI敘事驅動的“前置透支型牛市”
現在的問題不是泡沫有沒有,
而是:
現金流什麼時候跟上估值。
最後給你一個更實用的判斷框架
如果你只記一個指標,就看這個:
30年美債收益率 + AI企業ROI
- 利率上去 → 全市場風險
- ROI兌現 → AI進入第二階段
真正的大機會,往往出現在:
市場從“講故事”轉向“算利潤”的那一刻。
現在,還沒到那一步。
但已經很接近了。
更多精彩文章
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
從「更高更久」到「常態化更久」:油價衝擊疊加AI發債狂潮,金融市場迎來5%美債收益率「新常態」
全球各國政府的借貸成本持續攀升,投資者要求更高的回報以吸引他們持有長期債券。美國國債收益率上升,甚至促使財政部長斯科特·貝森特宣布擴大長期國債回購規模——但這一干預措施未能阻止10年期美國國債收益率突破5%,創下近20年來的最高水平。
摩根士丹利點評Salesforce (CRM.US) 投資者日:AI敘事更強了,但增長加速仍缺證據,維持「與大盤持平」評級
摩根士丹利發表研報指出,在Salesforce舉行Dreamforce投資者日後,維持該股「與大盤持平」評級,目標價為235美元。
油價與利率齊升,但美股依舊相信TACO
油價突破百美元、美聯儲加息、霍爾木茲海峽硝煙未散——華爾街押注「特朗普總會退縮」的TACO交易正迎來最危險時刻。美股意外抗跌,反而削弱了特朗普求和的動力;債市收益率逼近4.946%警戒線,這才是真正的壓力閥。幕後談判據稱仍在推進,但這一次,市場的耐心能否等到特朗普的轉身?
華爾街一夜之間集體改口!KKR預計利率「更高更久」將持續到2029年,押注10年期美債收益率年末突破5.1%
美國聯邦儲備全票加息後,KKR 上調了對長期美國國債收益率的預測,並表示預計聯邦儲備將把基準利率維持在高於先前設想的水平。
加密貨幣價格
更多


