
長端利率悄然突破,這次美聯儲或許無能為力

美國長端國債收益率正悄然逼近關鍵技術關口,而這一次驅動力或許並非貨幣政策失當,而是結構性供給過剩——主權債務與AI資本開支的雙重擴張正在債市形成前所未有的壓力。
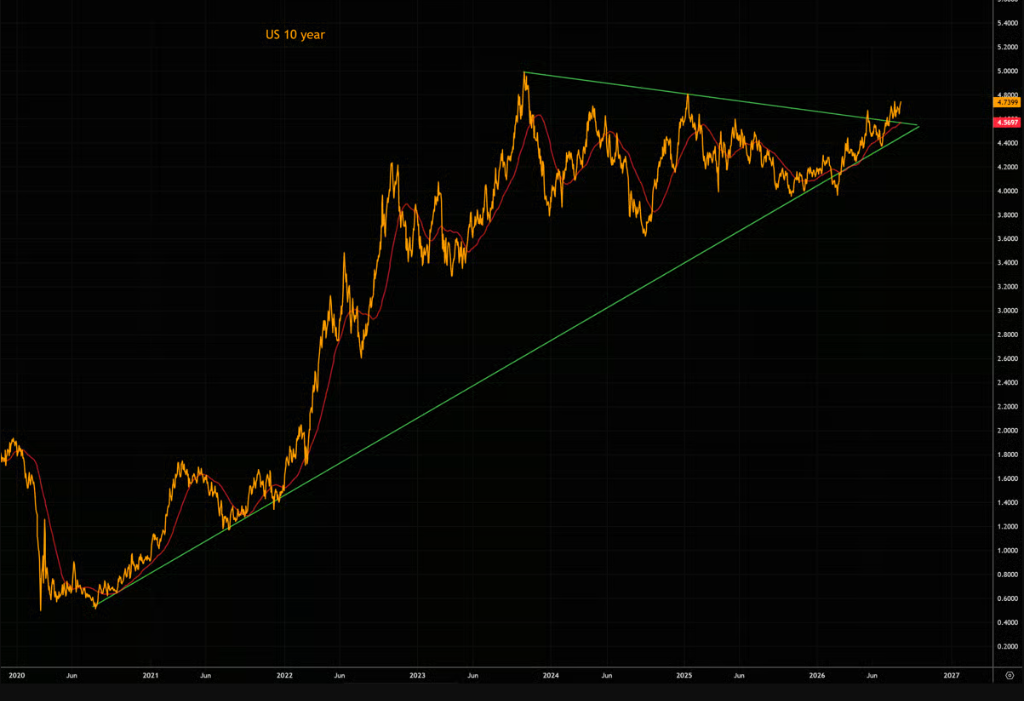
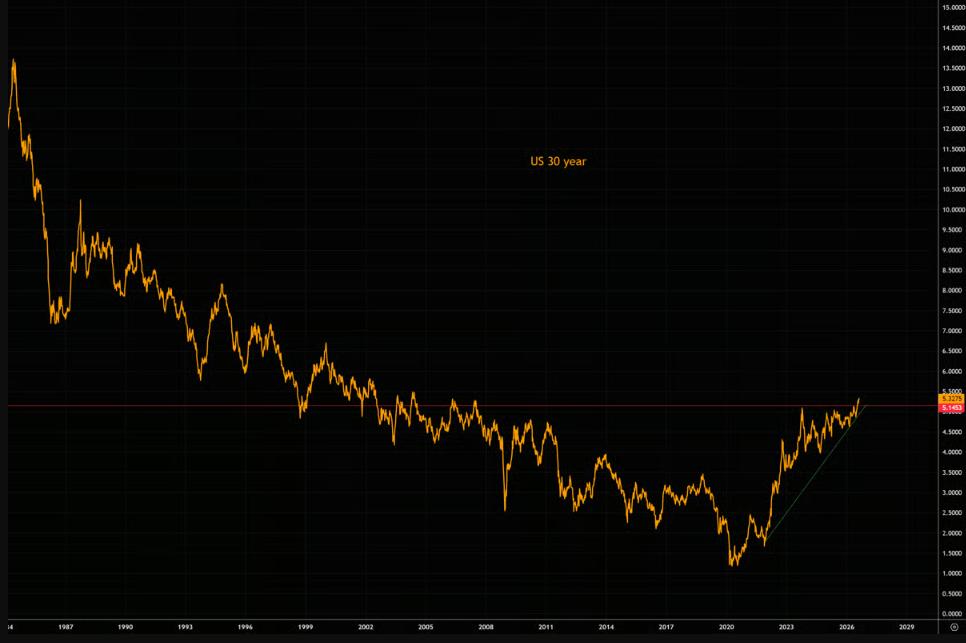
10年期美債收益率正威脅突破4.8%這一重要阻力位,30年期收益率已率先突破長期技術壓力區間。
高盛Delta-one交易台負責人Rich Privorotsky提出了一個值得警惕的判斷:長端利率上行越來越是一個供給問題,而非央行紀律問題——天量主權赤字疊加規模或超過1萬億美元的年度AI資本開支,大量通過債務市場融資,市場需要消化的「紙」實在太多。
目前利率波動率仍處於相對受控狀態,股市也尚未對利率上行作出充分反應。但分析人士警告,一旦利率波動率真正飆升,股市的調整幅度可能遠超當前市場定價。與此同時,標普500期權隱含波動率仍處於1月以來最低水平,對沖成本相對低廉,這一窗口或不會持續太久。
長端收益率逼近關鍵突破口
從技術層面看,10年期美債收益率正處於一個關鍵節點。若收盤價站穩4.8%上方,市場可能面臨一輪真正的逼空行情。
據The Market Ear分析,市場在經歷長時間區間震盪後已形成複雜的心理結構,而在如此漫長的盤整之後一旦出現較大突破,往往會形成「真空地帶」,價格加速運動的風險顯著上升。
30年期美債的走勢更為直接。
長期圖表顯示,30年期收益率已突破多個重要長期阻力位。The Market Ear指出,這並非短線交易者的博弈,但若此次突破得以確認並持續,後續走勢可能「相當難看」。
AI債務浪潮與主權赤字的雙重夾擊
Privorotsky的核心論點在於,此輪長端利率上行的根源是供給端的結構性失衡,而非市場對聯準會政策立場的重新定價。
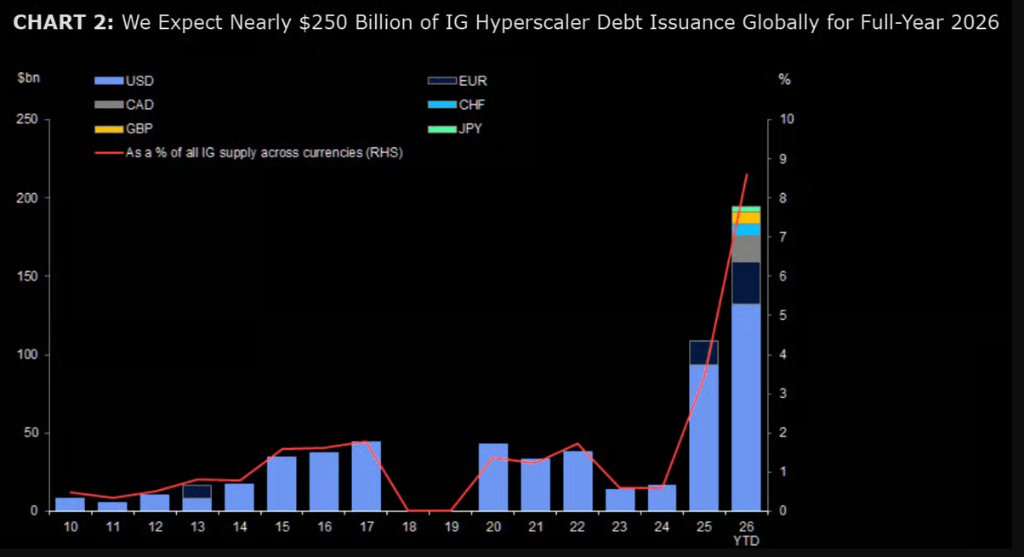
數據層面,AI相關債務發行規模已呈爆炸式增長。據高盛數據,今年以來全球投資級、高收益及槓桿貸款市場中,AI相關企業合計融資約4890億美元,已遠超2025年全年3220億美元的總量。更宏觀地看,美元投資級債券發行規模今年已突破1.5萬億美元,2026年有望超越疫情時期的歷史紀錄。
與此同時,主權赤字居高不下。
Privorotsky指出,經濟數據雖有所走軟,短端利率也相應跑贏,但硬性約束依然存在:天量主權赤字與潛在超過1萬億美元的年度AI資本開支,共同構成債市的持續供給壓力。在這一背景下,即便經濟數據走弱,聯準會也可能被迫在弱數據環境下升息,以重新錨定長端利率、壓平收益率曲線。
估值承壓,科技股的「免疫」能否持續
儘管10年期美債收益率自2月底以來已從4%以下升至當前水平,科技股卻表現出異乎尋常的抗壓性,納斯達克100指數與10年期收益率之間的背離已擴大至相當顯著的程度。
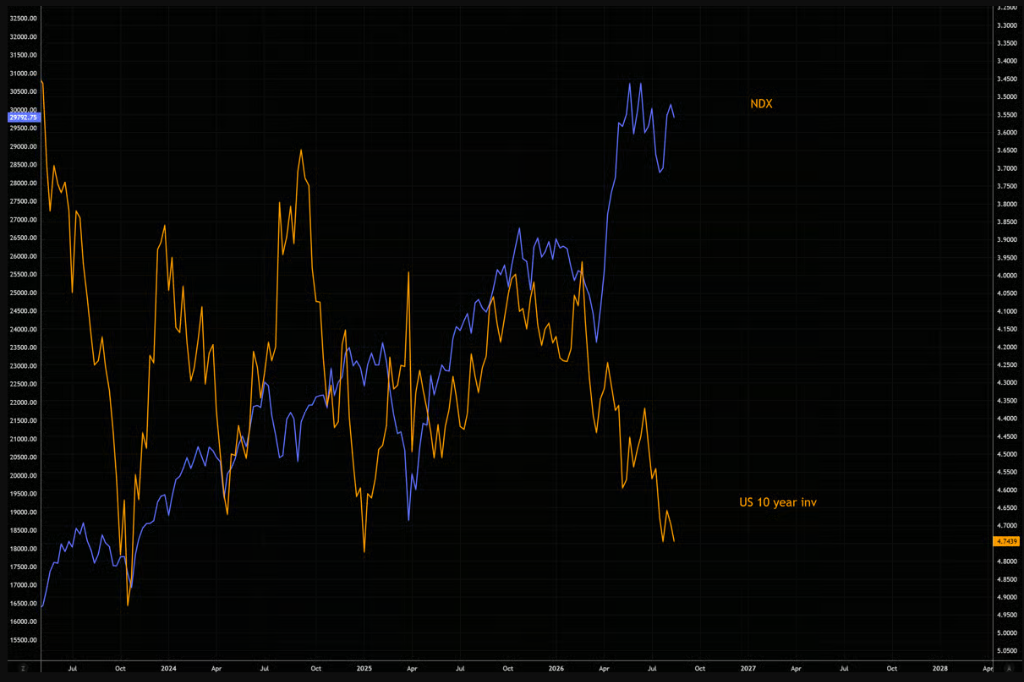
Privorotsky認為,這種背離終將通過估值倍數的壓縮來修正。
他的邏輯是:若市場需要公共或私人部門削減支出,調整更可能落在私人部門,因為政府鮮少主動選擇財政緊縮。更高的實際利率加上公共部門與AI資本的巨大需求,意味著其他領域將出現一定程度的「擠出效應」。這一效應或許已在更廣泛的市場去評級中有所體現——股價表現已開始落後於每股盈利的上調幅度。
高盛數據亦顯示,當10年期收益率漲幅超過2個標準差時,往往對股市形成明顯拖累。
真正的風險觸發器
The Market Ear強調,對股市而言,利率變動的速度比方向本身更為關鍵,至少在短中期維度如此。目前MOVE指數(衡量利率波動率的指標)與標普500之間的背離已相當明顯,但利率波動率尚未出現真正意義上的飆升。
分析人士提示,需密切關注利率波動率的動向——一旦這一指標出現突破,將是股市風險重新定價的重要信號。
當前標普500期權隱含波動率處於1月以來最低水平,通過期權對沖股票風險的成本仍相對低廉。The Market Ear建議投資者善用這一窗口。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
黃仁勳:Nvidia明年芯片銷量將是今年兩倍,不能像管社群媒體那樣監管AI
黃仁勋反對照搬社交媒體監管,因為社群媒體是一種產品,而AI是支撐其他技術與產品的底層技術,監管應當落在產品,而非技術本身。他強調要嚴格測試,表示產品若不夠安全就應暫緩發佈,「AI安全至關重要」。
美聯儲升息後該買什麼?歷史上美股能源、科技表現優異,房地產落後,高盛:決定美股走勢的是升息速度
美聯儲首次加息後12個月美股表現:據杰富瑞,能源板塊平均回報22.4%居首、信息技術15.4%次之;據嘉信理財,房地產相對標普500落後4.3%,為11個板塊中最差。高盛表示,加息速度是影響美股的核心變數,目前若10年期美債收益率在一個月內上漲50個基點將構成「快速加息」壓力。
黃金大漲超2%,美元回吐美聯儲決議後的漲幅
能源衝擊下全球央行緊縮潮再啟
加密貨幣價格
更多


