
邁威爾 Marvell:「貼錢」結盟Google,能「撬動」博通牆角嗎?

Marvell科技(Marvell)宣布首次向Google發行認股權證,直接推動Marvell股價上漲逾10%,但與此同時,Broadcom股價則明顯下挫,反映市場對Marvell有可能搶下Google TPU訂單的預期。
本篇海豚君將與大家梳理兩方協議方案及其影響:
一、Marvell與Google的協議方案
首先來看,Marvell本次與Google簽訂的具體方案:商業協議於2026年7月29日簽署,權證發行日為2026年8月18日,行權價設定在206.58美元/股(8/18收盤價為216美元,約折價4%)。
此次授予總計5897萬股之認股權證,可分為兩部分:
① 時間歸屬(直接贈予):136萬股。於本次發行後的第3、6、9、12個月分別歸屬約34萬股,這部分為無條件贈與;
② 業績歸屬(業績解鎖):5761萬股,分成240份。自2026年8月1日起(截至2033年1月29日),每實現5億美元合資格銷售收入,即可解鎖1份(24萬股)。
合資格銷售收入需為定制開發產品,其中第三方代Google採購亦計入。這代表,Marvell售予Google的標準件(光DSP、DCI模組及通用SSD控制器)均不計入此銷售額,僅算Google的定制化芯片(ASIC),包括AI推理加速器、儲存控制器、網路接口控制器、記憶體接口控制器及近存計算。
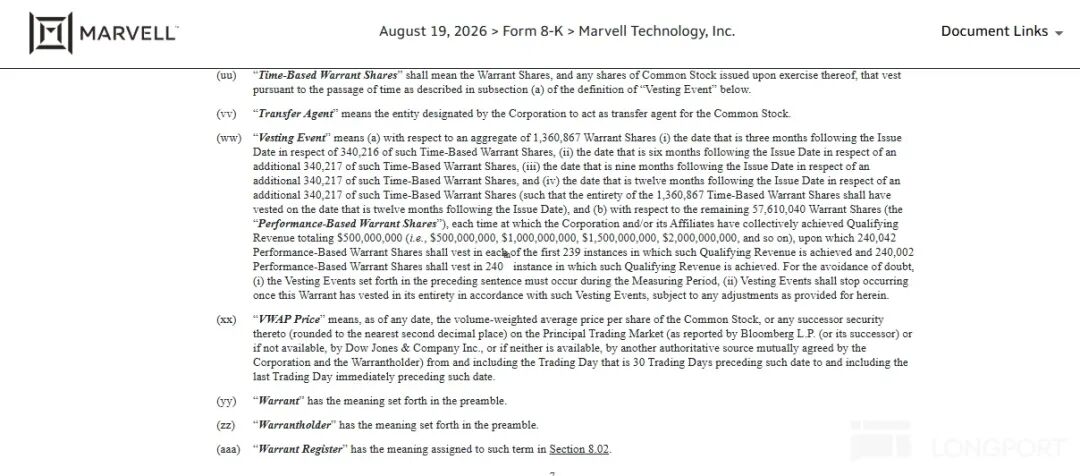
值得留意的是,協議還有一條:Google可單方面選擇現金行權或無現金行權,到期如為價內則自動無現金行權。若Google後續採淨額行權方式,Marvell一分錢現金拿不到,只按內在價值淨發股票。
二、新協議方案之影響
綜合上述核心條款可見,Marvell在本次方案中明顯處於弱勢:①不論後續收入如何,先「白送」136萬股認股權證表現誠意;②Google還可以直接選擇淨額行權無需支付現金。
綜合公司將「合資格收入定義限定於ASIC領域」來看,海豚君認為Marvell此協議主要意在撬動Broadcom那邊Google的定制ASIC業務。
至於Google,一來有「白送」認股權證當然可先「收下」;二則與Marvell本來就有定制ASIC的合作(Axion CPU),未來還有MPU(Memory Processing Unit)等產品計劃,並能提升與Broadcom間的「議價能力」。
對Marvell而言,這並非公司首份股權相關方案,此前已與Amazon、Nvidia簽署過類似協議。
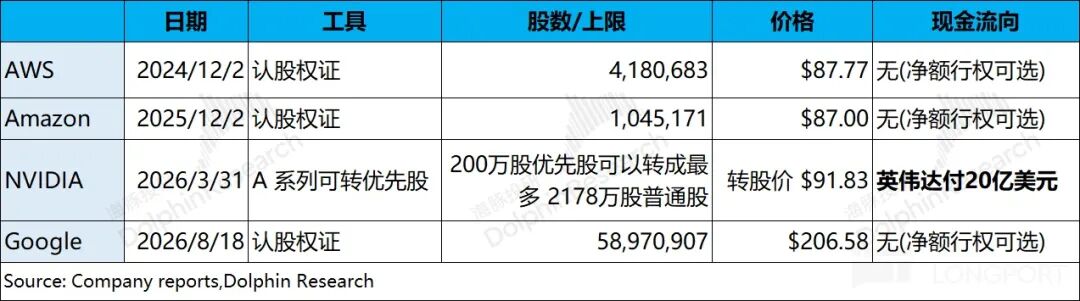
1)Amazon:簽署過兩份認股權證協議
第一份於2024年12月2日簽署,涵蓋定制AI產品、光DSP、AEC DSP、PCIe retimer、DCI光模組、乙太網交換矽等產品,合共418萬股。
歸屬條件:其中28萬股為時間歸屬(免費贈予);270萬股掛鉤定制AI產品收入,120萬股掛鉤其他產品收入(含通用類產品),收入計算至2030年1月5日(5年期)。
第二份於2025年12月2日簽署,屬於收購時同步訂立的客戶激勵。宣布收購Celestial AI(Amazon本身即其核心客戶)同日簽署,歸屬掛鉤於Amazon採購Photonic Fabric產品,合計104.5萬股。
2)Nvidia:A系列可轉優先股
於2026年3月31日簽署,基於NVLink Fusion合作:其中Marvell提供與NVLink Fusion兼容的定制XPU scale-up網路,Nvidia提供Vera CPU、ConnectX NIC、BlueField DPU、NVLink、Spectrum-X交換及機架級環境,雙方還將進行矽光合作。
Nvidia是這幾項方案中唯一以「真金白銀」支付20億美元的,具有投票權戰略股東,Nvidia可選擇將優先股轉為普通股。
整體来看,Google與Marvell的合作協議與過去Amazon版本大致相近,核心差異在於規模:① 股數從418萬股大幅提升至5897萬股(10倍+);② 行權價接近發行日平價,Google行權價(206.58美元/股)明顯高於Amazon(87美元/股)。
兩者對公司的意義不同:Marvell本身是Amazon主要供應商,而Google則是公司從Broadcom(與Google長達十年TPU合作)「強行撬開」的新入口。
整體來說,Marvell與Nvidia更像是互相合作的戰略夥伴;而與Amazon及Google的協議,更多是Marvell主動釋出善意以期贏得大客戶訂單。
至於TPU合作案,市場可能有點誤解。海豚君認為Marvell更有可能取得的是TPU周邊配套產品,而非TPU本身。Google在Broadcom之外早已找好「備胎」MTK(合作多年),短期內Marvell尚難「攻克」TPU核心訂單。
在近期這份與Google的方案中,Marvell已開出相當優厚條件,意圖藉此撬開Google& Broadcom之間的定制ASIC合作。Google與Marvell本來就有Axion CPU合作,未來也可能出現定制MPU、TPU配套晶片等產品落地。
對Marvell來說,當下最重要的便是獲得大客戶的認可與大額訂單。公司本來就處於競爭者地位,此番操作屬於積極進取。一旦與Google等大客戶合作日益深入,沒準「不小心」真的撬到TPU大單。
- END -
文章不易,點個「分享」,給我充點電吧~
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
盈透證券(IBKR.US)第三季度營收同比增長16% 宣布上調季度股息逾七成
受淨利息收入和佣金收入增長推動,盈透證券Q3淨營收同比增長16%,調整後每股收益同比增長約18%。
CoreWeave違約機率超過六成!黃仁勳「滅火」:融資成本正在下降,無需Nvidia兜底
黃仁勳發言後,早盤曾下跌9.5%的CoreWeave股價轉為上漲。該公司五年期CDS週四盤中突破1190基點,反映債務違約保護成本的指標創下歷史新高,部分公司債券收益率升至15%至16%以上。甲骨文、亞馬遜、Google母公司、Meta的五年期CDS利差均處於歷史高位。德銀分析師認為,隨著AI資本支出週期越來越多地由債務,而非自由現金流支撐,投資者必須更加重視信用市場的價格訊號。整體而言,AI相關的融資成本尚不算高,但已有一些令人擔憂的跡象。

華爾街警惕貝森特再度出手壓制收益率,本週五或現關鍵線索
本週五,主要國債一級交易商將在再融資公告發布前收到美國財政部的例行調查問卷。花旗預計問卷或暗示削減長端發債規模,甚至取消20年期美債發行。摩根士丹利則強調:「接下來的兩次再融資公告將至關重要,尤其是11月那次,正好緊接中期選舉之後。」
避險情緒壓倒通脹擔憂,歐美國債普漲,美債收益率盤中跳水超10個基點
擔心通脹高企的投資者正轉向更加關注高借貸成本對經濟增長的潛在衝擊。有評論將近期美債收益率下行與AI相關企業融資成本飆升聯繫起來,認為科技股和AI基礎設施領域的壓力正在推動資金轉向國債等避險資產。

加密貨幣價格
更多


