
Citadel:算力稀缺仍是AI最大瓶頸,超大規模雲廠商或成最終贏家

AI行業的競爭格局正在加速分化,而決定勝負的關鍵變量並非模型能力,而是物理算力的可用性。
Citadel Securities最新分析指出,算力需求持續超越供給增速,真正稀缺的資產不是倉庫裡的晶片,而是已通電、可立即投入使用的算力。
這一結構性瓶頸短期內難以消除——電網接入與項目審批週期動輒以年計,即便是規模龐大的資本開支計劃也無法在短期內彌合缺口,這意味著超大規模雲廠商(hyperscaler)當前的現金流可能低估了其已有基礎設施的真實盈利潛力。
從市場信號來看,包括舊型號GPU在內的算力租賃價格依然堅挺,表明現有產能仍在被持續消化,市場供需緊張格局並未因大規模建設投入而明顯緩解。與此同時,AI智慧體(agent)的興起正在放大算力消耗——一條人類指令可觸發數十乃至數百次模型調用,單任務算力消耗隨之上升,進一步支撐需求端。
01
算力瓶頸的本質:不只是晶片
Citadel Securities分析師Nohshad Shah指出,「算力」並非單指GPU,而是GPU、電力、數據中心空間、記憶體、網路、冷卻系統以及營運專業能力的綜合體。真正稀缺的,是「已通電、隨時可用的算力」,而非閒置於倉庫中的硬體。
算力遠期曲線顯示,供給雖在增加,但需求增速更快。由於電網接入和項目審批週期以年為單位,即便是體量龐大的資本開支計劃,也無法在短期內填補這一缺口。AI當前面臨的制約,不是使用者不足,而是能夠真正開機運行的算力不足。
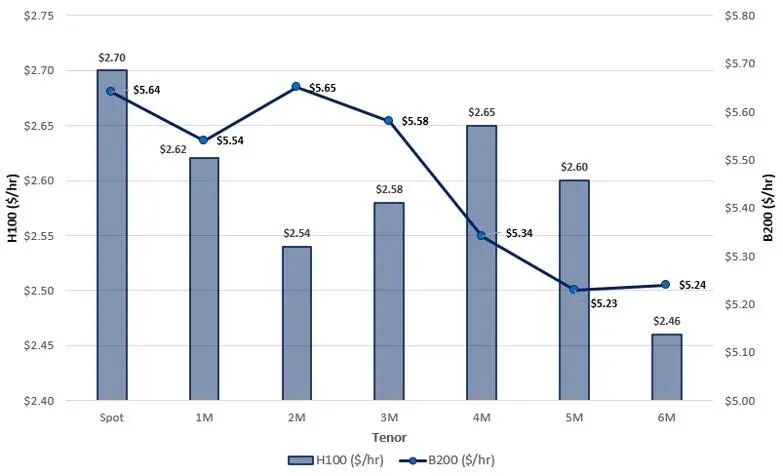
值得關注的是,目前大量算力產能系於2024至2025年簽訂的合約,彼時需求強度尚未充分顯現。隨著這批合約陸續到期,現有基礎設施有望在使用率提升的同時實現重新定價,而成本基礎基本固定,營運槓桿效應將逐步釋放。該分析認為,市場目前傾向於立即計入資本開支成本,卻可能低估了後續盈利能力的上行空間。
此外,token價格下降未必構成利空。更低廉的智能成本將使更多應用場景具備經濟可行性,疊加AI智慧體對算力的倍增消耗,整體算力需求有望持續擴張。關鍵變量在於需求彈性:若使用量增速超過單價降幅,低價將擴大市場而非壓縮市場;真正的利空情形,是token變便宜了,但使用量並未實質性增長。
02
行業分化加劇,超大規模雲廠商佔據雙重優勢
Citadel Securities的分析勾勒出AI行業日益清晰的兩極格局:一端是OpenAI、Anthropic等純前沿實驗室,以智能本身為產品;另一端是Google、Microsoft等多元化超大規模雲廠商,無論哪個模型最終勝出,均可透過覆蓋全堆疊實現變現。
在這一框架下,前沿模型將專注於高價值任務,包括規劃、推理、程式編寫與任務編排,在較小的token份額上獲取溢價收益;而更廉價或開源模型則承擔高併發的執行層工作。前沿實驗室或在高端任務上保有定價權,但超大規模雲廠商和推理服務供應商則同時受益於兩個層級——因為無論何種工作負載,都離不開晶片、記憶體、網路與電力。
這一邏輯的落點在於:前沿模型負責規劃,廉價模型負責執行,而「已通電算力」的擁有者,將同時收割兩端的經濟價值。對於投資者而言,在AI商業化路徑仍存不確定性的背景下,掌握物理算力基礎設施的超大規模雲廠商,或許是這場競賽中風險收益比最為確定的標的。
覺得好看,請點「在看」
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
更新版 4-日本將向全球晶圓代工公司(GlobalFoundries)位於紐約的兩家芯片工廠投資高達210億美元
GMO高管:股票過度供應和AI基礎建設放緩,將共同引爆這輪AI泡沫
GMO高管Inker警告,史上最大規模IPO浪潮——SpaceX、OpenAI、Anthropic合計將向市場注入相當於美股市值6%至7.5%的新增股票供給,這一規模遠超互聯網泡沫高峰期的歷史紀錄。他指出,若疊加AI算力從緊缺轉向過剩的拐點,市場跌幅可能達到35%至50%。
美國通脹連續65個月超過2%:消費者開始「接受」高物價,美聯儲官員擔憂通脹思維固化
沒人想持有這個市場,但高盛認為這正是入場信號:三大援軍即將回歸
市場情緒跌至「對等關稅日」四月的低點,但高盛資金流向團隊認為美股技術面正在悄然轉變。企業回購窗口將於十月底至十一月大規模重新開啟,共同基金年末拋壓在萬聖節後消退,散戶與外國投資者的歷史性季節性買盤隨即接棒——回購、散戶、外資三股力量幾乎將同時回歸。
加密貨幣價格
更多


