
基金高管直言:黃金錨定美國財政信用,才是終極避險保障而非美債

匯通網9月18日訊—— 在聯準會升息後,10年期美債殖利率回落,但莫頓財富執行長傑夫·薩爾蒂(Jeff Sarti)堅定看好黃金。他指出,黃金為專屬避險保險資產,其抗風險價值遠超美債。美國高債務、高赤字困境壓縮聯準會升息空間,財政隱憂成為市場核心風險,金價走勢不再單純取決於貨幣政策,而是錨定美國財政信譽,長期配置黃金具備顯著優勢。
聯準會致力於讓通脹回到2%目標區間的舉措,為長端殖利率曲線帶來久違的市場信心,10年期美債殖利率重返5%關口下方。然而莫頓財富執行長傑夫·薩爾蒂(Jeff Sarti)提出不同觀點,
黃金不是收益資產,而是投資組合的避險保險
傑夫·薩爾蒂表示,如果只能二選一配置資產,他會毫不猶豫長期選擇黃金。他補充說明,許多投資人常陷入一個誤區,將不產生利息收益的黃金與美債的固定收益進行橫向對比。美國國債的核心功能是為持有人帶來穩定利息收入,而黃金在資產配置中承擔的作用有本質區別。
他稱,
聯準會升息空間有限,債務枷鎖束縛政策選擇
聯準會本次宣布上調基準利率25個基點,聯邦基金利率調整至3.75%至4.00%區間。東八區當日凌晨2點公布的這次偏鷹派升息決策,源於通脹水準仍高於央行目標。美國8月消費者物價指數(CPI)環比上漲0.4%,近12個月同比漲幅達3.4%,核心通脹同比上漲2.4%。
傑夫·薩爾蒂認同聯準會收緊貨幣政策的方向,但他質疑,單次25個基點,甚至連續小幅升息,能否實質逆轉通脹趨勢。在他看來,此類小幅升息更多屬於市場雜音,真正值得關注的訊號集中在財政層面。當前美國經濟與金融系統背負的債務規模,遠超以往通脹週期,現任聯準會主席已無法複製保羅·沃克當年激烈升息的作法,
即便升息會抬高美國企業與聯邦政府融資成本,聯準會也不能坐視通脹續升,政策取向只能傾向維持緊縮。
財政難題難解,債券市場或將倒逼財政約束
傑夫·薩爾蒂認為,當前市場的核心矛盾已由貨幣層面轉向財政層面。過去多年超低利率環境,使美國政府得以不斷擴大財政支出,卻沒有立即感受到融資成本飆升壓力。想要修正這種失衡,就必須削減財政開支,然而在美國當下環境下,這項舉措極難推動。
在可預見的一段時間內,美國大概率將維持萬億級別的財政赤字,聯準會的政策選擇空間不斷被壓縮。短期內財政政策難以調整,貨幣政策陷入兩難,所能選擇的方案皆有缺陷,最終定價權或將交由債券市場。
結論
財政可持續性與美元信譽,正成為影響金價的底層邏輯,黃金也不再僅僅隨聯準會貨幣政策波動,更像是市場的真相觀察員,過濾短期雜音,衡量全球投資人對美元和美債避險屬性的信任程度。小幅升息只能短暫證明聯準會抑制通脹的決心,卻無法解決深層結構性財政問題。黃金長期配置價值,不取決於一次小幅升息,而是觀察美國是否能夠修復財政預期。
傑夫·薩爾蒂最後給出建議,
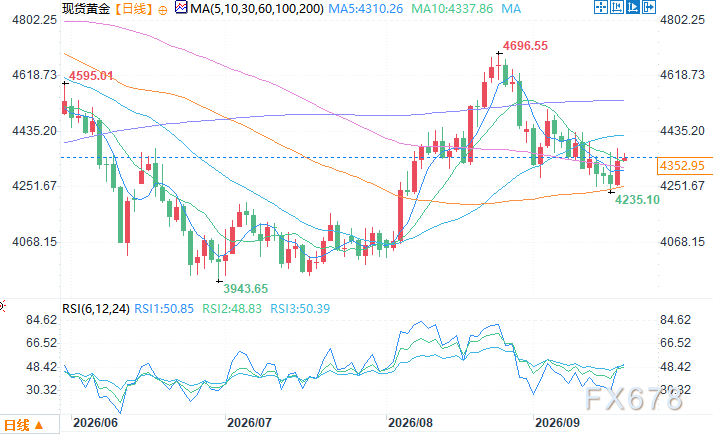
現貨黃金日線圖 來源:易匯通
東八區9月18日9:50 現貨黃金報4347.95美元/盎司
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
特斯拉無人車 Cybercab實拍:沒有方向盤也沒有煞車,這輛車屬於未來
AI算力大反攻背後的資金趨勢:摩根大通資金流揭示散戶買盤「縮圈」,湧入英偉達、閃迪等算力核心
揭示的不是「散戶全面撤離AI」,而是宏觀壓力下整體入市節奏顯著放緩、個股選擇更加集中。對於美聯儲一致通過加息25個基點,將政策利率提高至3.75%—4.00%,摩根大通的判斷是:如果只是撤回去年「保險式降息」帶來的淺度加息周期,同時企業盈利保持強勁、中東局勢未進一步失控,股票市場仍有能力消化利率上升。
投票結果7-2!日本央行以1990年以來最快速度升息,未釋放明顯更鷹派的信號
日本央行加息至1.25%,為1995年以來最高水平,也是自2024年3月退出負利率政策以來的第六次加息。九名委員中,Asada和Sato兩人以當前經濟形勢為由投票反對,反映出行內對進一步緊縮的分歧猶存。日本央行在聲明中表示,將繼續上調利率、調整寬鬆程度,但前瞻指引措辭與7月聲明變化有限,未釋放明顯更鷹派的信號。
機構全面解讀美聯儲政策傾向,稱年內還有一次加息
加密貨幣價格
更多


