
高盛:AI要先苦、才能甜

👆點擊藍字,關注我們
高盛報告
科技巨頭投資AI的速度,想必大家都已經見識過了,高盛也發布了一份報告,回應近期客戶問得最多的三個AI問題,包括AI資本支出接下來會怎麼走,需要多少收入才能支撐這些投資,以及現在股市對AI的估值狀況如何。不得不說,這三個問題隨便拿出來一個都是天價,那麼既然如此,不如就跟著這份報告,一起來看看這些問題的答案。
針對第一個問題,AI資本支出接下來會怎麼走?高盛指出,五大雲端今年的資本支出預計達到8,000億美元,市場預計明年還會增長到1.1兆美元,主要因為現有算力供給無法滿足需求,還有大量訂單等待交付。
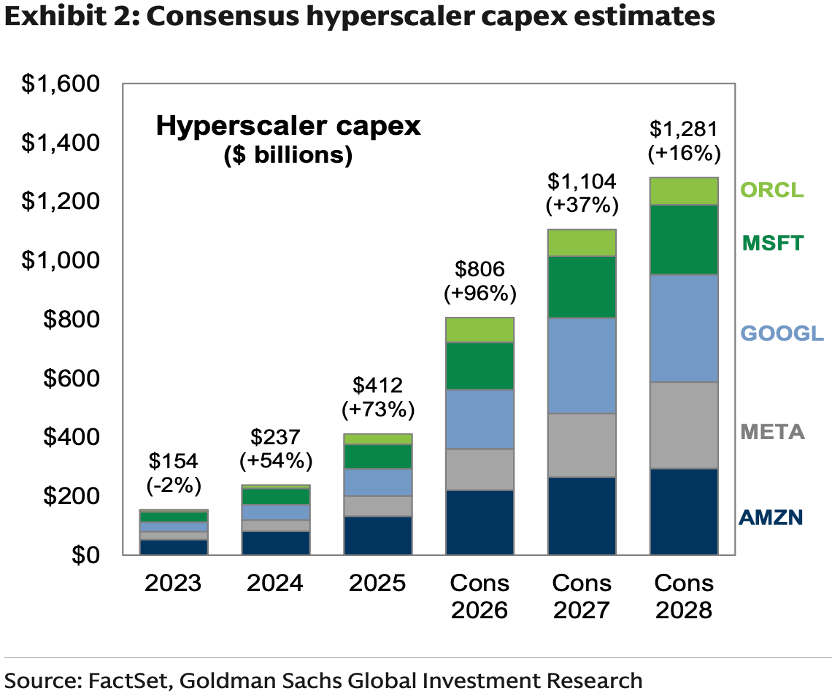
高盛自己的預測更高,認為明年將達到約1.2兆美元,然而增速將從今年接近100%逐步放緩。其中一個增速放緩的原因就是資金,五大雲端今年的資本支出已經超過了經營活動所產生的現金流,若要進一步擴大投入,就必須舉債或發行股票。高盛認為,五大雲目前的利息覆蓋率仍然非常健康,還支付得起,但能否順利融資就是個問題。此外,政府限制資料中心建設、前沿模型有意放慢推出等問題,亦會限制建設速度。
不過,因為算力需求和積壓訂單依舊推動五大雲加大投資,隨著開源模型競爭加劇,AI的token收費越來越低,必須推動使用量更快增長,才能支撐收入和後續投資。因此高盛仍預期資本支出會持續增加,只是增速會逐步放慢。
接下來看第二個問題,如此龐大的投資,需要多少收入才能撐得住?高盛以今明兩年平均AI資本支出估算,主要算力供應商於未來幾年每年需要3,000億美元AI收入,才能覆蓋設備折舊與營運費用。若要達成10%至20%的投資回報率,每年需要的收入就會提高到約4,000~5,000億美元。
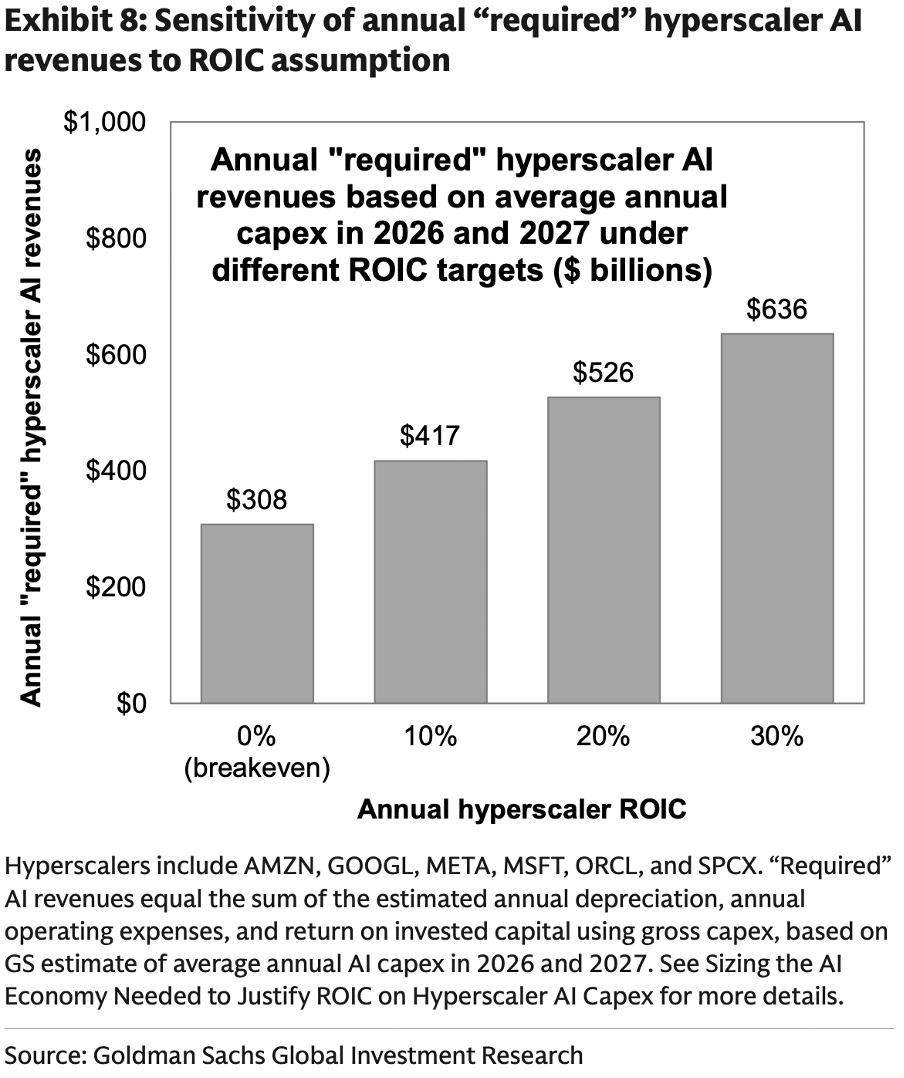
目前來看,雲端供應商的AI收入還未達到這個門檻,但正快速增長。亞馬遜、Google和微軟的待執行訂單總計1.7兆美元,雖然其中包含了一般雲業務,不能全算作AI收入,但仍給未來收入增長帶來更多支持。
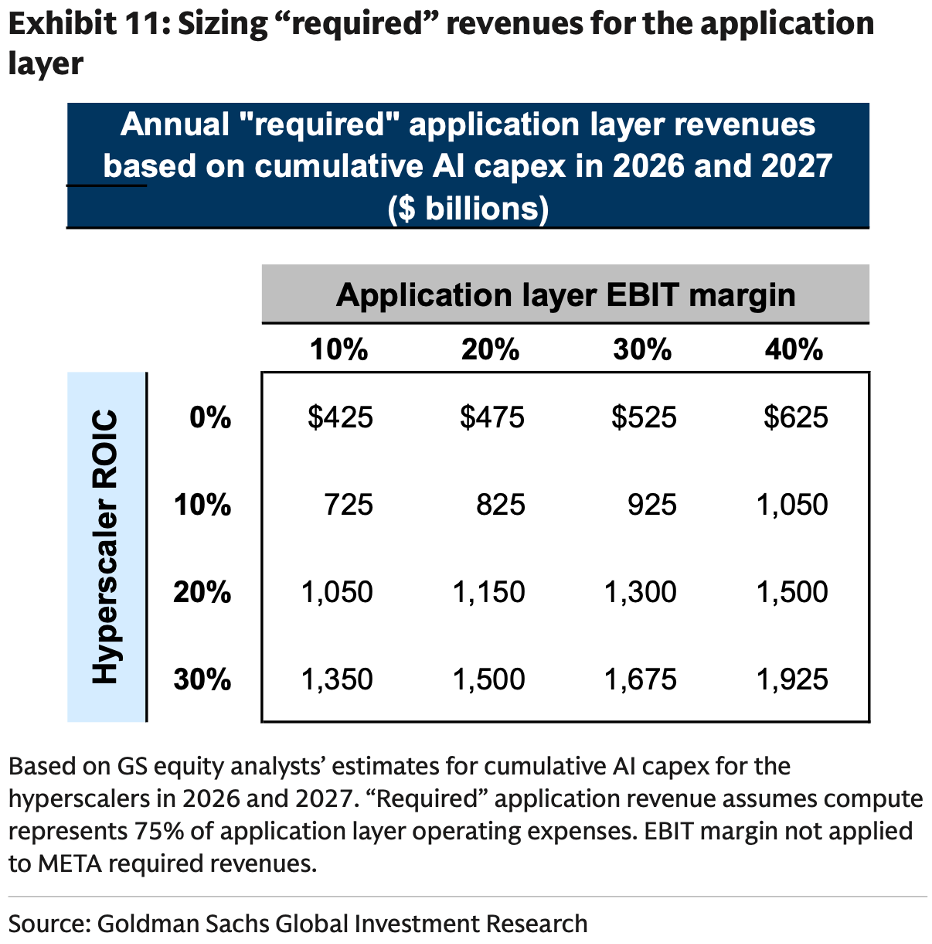
然而,AI應用公司向雲供應商購買算力後出售產品,消費者付的錢不只要支付給雲供應商,還要包含自身訓練、推理及其他成本,並實現盈利。因此高盛進一步計算,若應用公司維持30%營業利潤率,雲供應商獲得10%至20%的投資回報率,則這些AI應用公司每年需約1兆美元的收入,具體數字可參考圖中回報率與利潤率假設。
雖然數字龐大,但高盛認為,AI實現這一規模的機率不低,對比來說,今年全球廣告支出和軟體支出各為約1.5兆美元,而AI能幫助企業節省成本、提升效率,這些實質效益亦能推動企業持續付費,支撐AI收入成長。
最後看到第三個問題,目前股市對AI定價了多少?高盛指出,市場對AI獲利能力可否持續的疑慮,已部分反映在股價中。AI基礎設施股票的遠期本益比中位數,今年4月為32倍,現已降至22倍,顯示市場已對這些公司估值打了折扣。
再來看半導體板塊。記憶體股的毛利率約為歷史均值超過兩倍。但記憶體屬於明顯週期性產業,因此市場不太相信現有高利潤可持續,僅給予很低估值,目前記憶體股的本益比僅4倍左右,大約是過去15年均值一半。相比之下,晶片設計公司利潤率與歷史水準差異不大,即使未來獲利回落,幅度也較為有限。
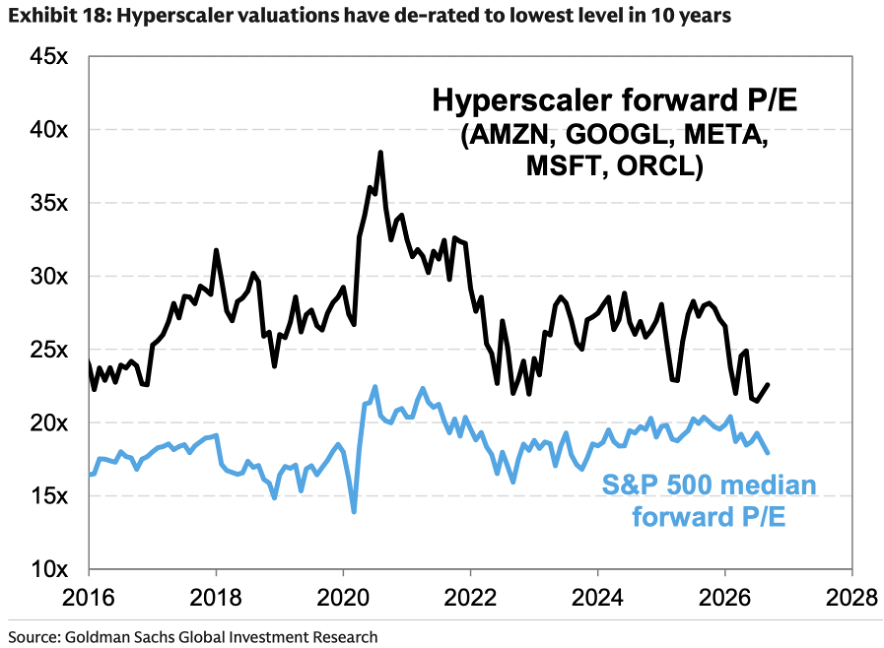
接下來看五大雲,高盛認為,若要重新領漲需滿足三個條件:經濟成長放緩、AI投資開始變現,以及資本支出增速放慢。這三個條件正在逐步接近。與此同時,五大雲的遠期本益比已降至十多年以來最低,高盛認為,隨著收入成長加快、投入增速放慢,五大雲的現金流會得到改善,成為支撐股價的正面因素。
應用端方面,高盛預計將出現顯著分化,隨著幾個季度後應用落地普及,才能分出誰是贏家?誰是輸家?目前軟體公司財報尚未明顯受到AI衝擊,近日股價亦有反彈,其中IT基礎建設與網路安全軟體表現較佳。但一些依靠用戶惰性維持黏著度的公司,未來或將面臨AI Agent的挑戰,包括保險、電信、旅遊和訂閱等業務。高盛追蹤的消費者惰性股票組合,自九月中Muse發表以來,已落後大盤約5個百分點。
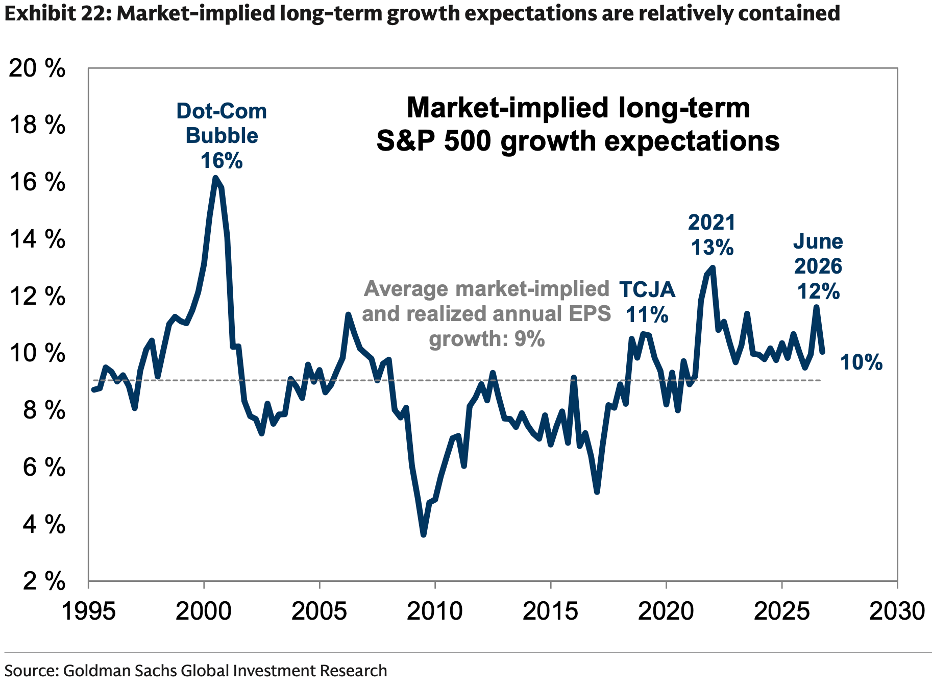
最後,拉遠視角看整體股市,大多數企業能利用AI提升效率和利潤,但目前股價隱含的長期增長預期僅10%,只比歷史均值略高,明顯低於網路泡沫時期的16%。因此,高盛認為市場尚未充分反映AI帶來的價值。
說了這麼多高盛的觀點,其實美投團隊對於AI發展的看法很簡單——我們很樂觀。雖然當前資本支出龐大,但回報同樣巨大。過去我們在美投Pro曾建立金融模型分析Google的資本回報率,結果計算出Google對資料中心的投入能帶來約30%的回報率。這個數據和先前Amazon公開的「三年回本」說法非常接近。因此我們不擔心投資回報率的問題。
更重要的是,AI目前還在初期階段,企業剛開始於工作中導入AI,特別是AI Agent這類工具也才剛上線,隨著市場接受度提升,AI的使用量會進一步增長。更不用說未來應用範圍擴大,基礎設施逐步完善,將逐漸體現出更多規模效應,推動整體投資回報率更具吸引力。
因此,我們理解部分市場謹慎的邏輯,不過整體來說並不擔憂。我們也相信,隨著收入持續增長,市場將會更認可過去的投資是值得的,進而支持AI板塊行情走得更遠。
往期推薦
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
華爾街大行財報下週揭曉:股票交易收入料逼近190億美元,「人人是贏家」或成過去式
彭博整理的分析師預期顯示,五大美國銀行第三季度股票交易收入總計將接近190億美元,但固定收益交易收入預計降至今年低點,併購活動也有所降溫。與此同時,AI驅動的現金優化工具可能導致存款流失,引發市場對銀行股的擔憂。分析師認為,雖然各家銀行的盈利表現可能進一步分化,但市場對AI衝擊的擔憂或已過度。
金價大幅反彈但空間有限 AI成績拖累美經濟增速預期
達美航空(DAL.US)財報揭開航空業「能源吞噬利潤」!Q3營收創新高 但高油價壓低利潤前景
達美航空第三季度調整後燃油支出同比增長62%,調整後營業利潤率由11.1%降至9.4%。因此,這份業績與未來展望成績單體現了高油價下這家航空巨頭的經營韌性,但尚未釋放利潤率重新擴張的信號。
大摩看多SpaceX:「Tera’Merica」潛力被低估,企業AI與算力擴張打開增長空間
摩根士丹利認為,SpaceX的增長邏輯正從航天與衛星通訊延伸至企業AI和算力基礎設施,而美國先進製造業重建還可能打開更廣闊的長期空間。企業AI商業化與算力擴張構成較直接的增長支撐,「Tera’Merica」所代表的製造業機遇則為公司帶來額外的長期增長潛力。
加密貨幣價格
更多


