
SpaceX(SPCX)Q3財報前瞻:首個季度盈利與AI獨立造血驗證
 2026/10/20 03:22
1. 投資要點速覽
SpaceX(SPCX.US)將於2026年10月20日美股盤後發佈上市後第二份完整財報(Q3業績)。Visible Alpha預計營收達128.4億美元(同比成長超過一倍),有望實現首個季度獲利,每股收益約0.16美元;華爾街共識預期營收約129億美元、EPS 0.14美元。其中AI及計算業務預期貢獻64.7億美元,Starlink貢獻49億美元。
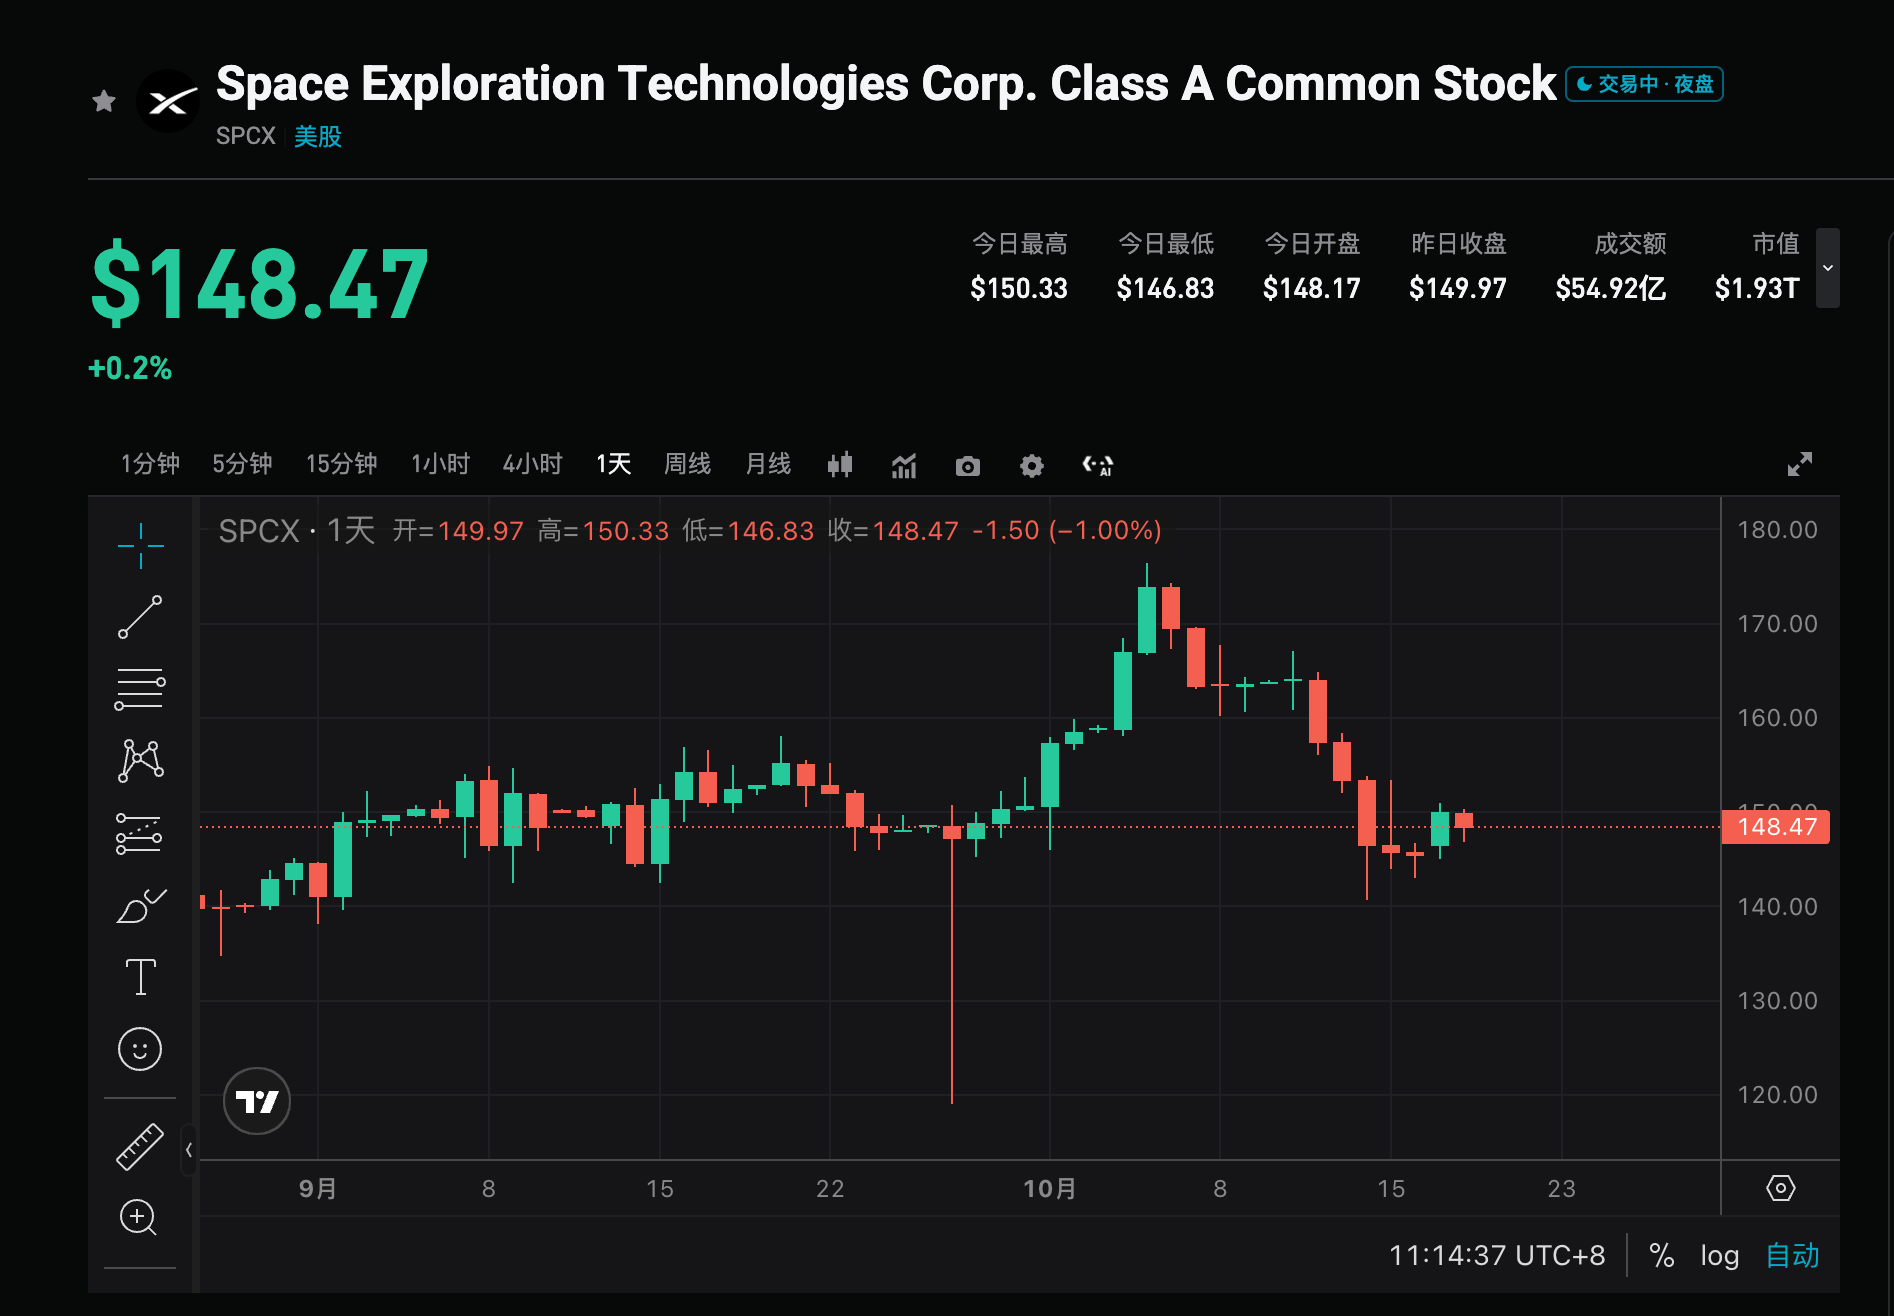
當前股價約147.96美元(較IPO發行價上漲超10%,但仍遠低於上市後高點225美元)。期權定價顯示財報後波動幅度或達7.5%(對應約162美元或139美元區間)。市場核心關注AI合約能否加速轉化為收入並實現獨立造血,而非持續依賴Starlink現金流支撐,同時需留意倉促發佈財報背後的融資與鎖定期因素。
2. 四大關注焦點
焦點1:首個季度獲利能否兌現
市場預期Q3將迎來上市後首個獲利季度,這是驗證商業模式可持續性的關鍵節點。Visible Alpha與共識均指向正EPS,若順利實現,將強化市場對高成長路徑的信心;若僅符合或低於低端預期,則可能放大對高資本支出的可持續性質疑。關鍵在於營收是否接近或超過129億美元,以及利潤率改善幅度。
焦點2:AI業務合約變現速度與獨立造血能力
AI及計算業務預期貢獻近一半營收(約64.7億美元),成為最大變數。Yorkville Ives等機構指出,股價走勢高度取決於合約轉化為實際收入的節奏;投資人希望看到AI業務開始自給自足,減少對Starlink現金流的依賴。Q2 AI已佔營收約三分之一,若Q3接近或超過一半,將驗證「AI收入超越其他業務」的管理層表態,並支撐高估值敘事。
焦點3:Starlink作為現金牛的穩定性
Starlink預期貢獻約49億美元,仍是目前最穩定的獲利來源。市場將觀察用戶成長、ARPU變化及企業/政府客戶貢獻,評估其能否持續為高額AI資本支出提供內部資金支撐。若Starlink成長穩健且利潤率維持高位,可緩解對整體現金消耗的擔憂;反之則加劇融資依賴。
焦點4:融資安排與鎖定期解除的時機訊號
Evercore ISI分析師Kutgun Maral指出,倉促安排財報可能與後續融資或鎖定期鋪墊有關。公司正尋求約400億美元融資(約100億美元銀行貸款+300億美元投資級債務),用於採購NVIDIA AI晶片。10月22日將解除13億股禁售,10月24日再解除3.29億股,剩餘約8.57億股仍在180天鎖定期內。財報數據與管理層表述,可能影響後續融資推進與股東拋售壓力。
3. 風險與機會並存
上行催化劑:
- 營收與EPS明顯超共識(接近或超過Visible Alpha的128.4億美元/0.16美元),確認首個獲利季度並驗證AI變現加速。
- AI業務收入占比接近或超過一半,且管理層釋放獨立造血與全年目標上調訊號。
- Starlink表現穩健,疊加潛在Tesla相關整合或頻譜收購進展,強化長期敘事。
下行風險:
- 僅符合或低於共識,AI合約轉化不及預期,仍高度依賴Starlink現金流。
- 資本支出持續高企、融資推進受阻,或鎖定期大規模解禁引發拋壓。
- 期權隱含波動兌現後,疊加高估值與前期漲幅,出現獲利了結。
4. 交易策略建議
多頭邏輯: 若營收與獲利明顯超預期,AI變現速度加快並釋放獨立造血展望,可能強化市場對SpaceX作為AI算力+衛星龍頭定位,支撐估值修復,尤其在鎖定期前消化利多。
空頭風險: 若數據平淡、AI依賴Starlink訊號未改善,或融資/解禁壓力顯現,可能在高波動環境下引發回調,期權定價的7.5%區間或成為短期波動參考。
關鍵數據:
- 總營收及同比增速(共識約129億美元)
- EPS是否實現正值及幅度
- AI及計算收入規模與占比
- Starlink收入與用戶相關指標
- 資本支出、自由現金流及融資相關表述
操作建議: 業績超預期且AI展望積極時,可關注回調後的佈局機會;若數據僅符合或指引謹慎,注意短期波動與解禁壓力,避免追高。倉位與止損需結合個人風險承受能力靈活調整。
免責聲明: 以上內容僅供參考,不作為投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Meta(META)Q3財報前瞻:AI鉅額開支下的變現與現金流大考
特斯拉(TSLA)Q3財報前瞻:交付超預期後,能否扭轉連續虧損的盈利壓力
美債收益率高位具長線價值,摩根大通推「低β陡峭化」交易
在全球資產定價錨(美債收益率)與地緣、天氣等多重變數共振的背景下,摩根大通最新發布的全球宏觀展望與策略,勾勒出一幅「結構分化、機會收斂」的市場圖景。
油價不跌,美債收益率就不會見頂
加密貨幣價格
更多


