
貝萊德看漲黃金長期前景:債務與赤字侵蝕紙幣購買力,金礦股有望放大金價漲幅

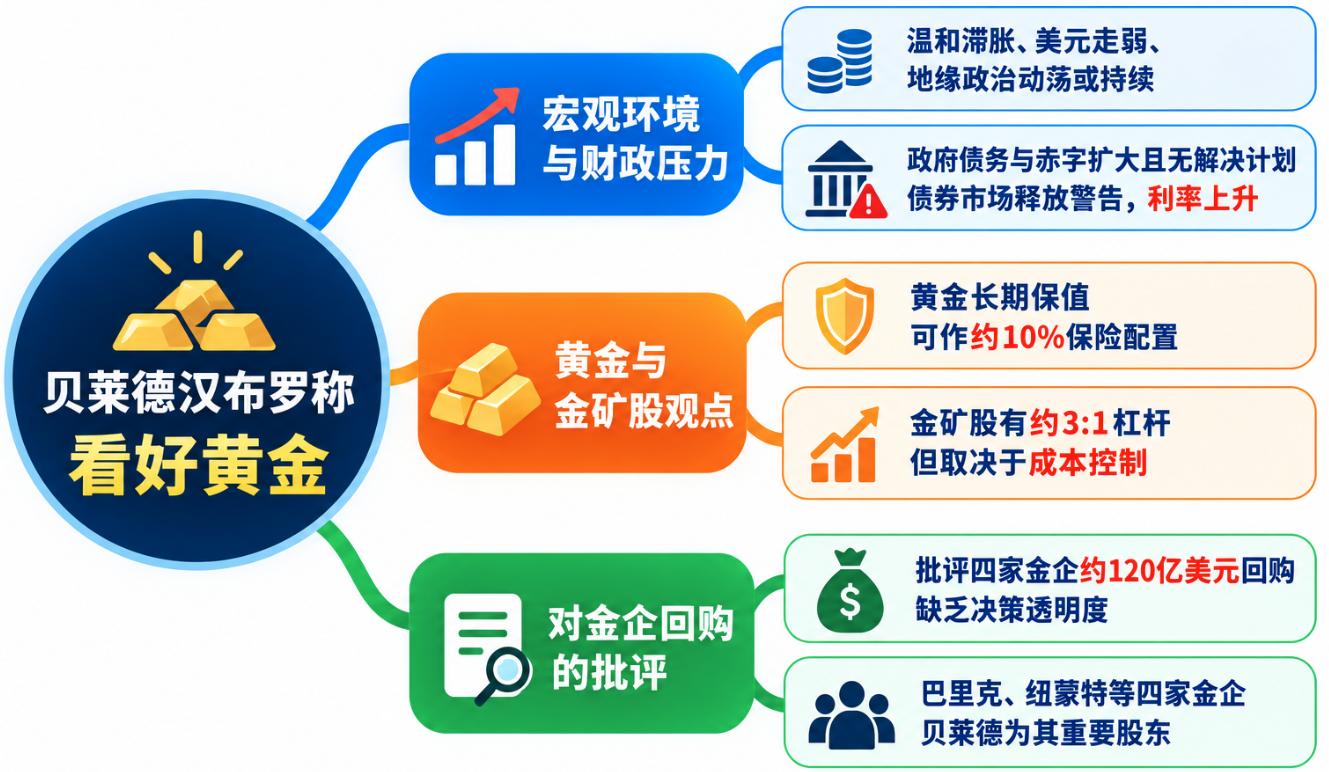
貝萊德全球主題與行業投資主管埃維·漢布羅(Evy Hambro)在接受《MoneyWeek》專訪時表示,目前溫和滯脹、美元走弱和地緣政治動盪的市場環境可能持續下去。他認為,債券市場尤其是政府債券市場,正不斷釋放財政壓力增大的信號。
漢布羅指出,各國政府債務規模龐大,年度財政赤字仍在擴大,而政府尚未提出能夠有效解決這些問題的計劃。這不僅增加了融資壓力,也使投資者重新評估持有政府債券和法定貨幣的風險。
他說:「我認為這種狀況會持續下去。如果我們放眼未來,試著看清市場正在發生什麼,在我看來,有一點非常明確,至少對部分人來說是如此:債券市場,尤其是政府債券市場,正在釋放警告信號。它們在告訴你,情況並不健康。利率正在上升,而債務規模已相當龐大。各國政府需要融資彌補的年度財政赤字也在不斷擴大,這給整個金融體系帶來巨大壓力。」
在漢布羅看來,投資者對貨幣購買力的擔憂,是推動資金轉向實物資產的原因之一。
他說:「人們會說,十年前甚至更早以前,一英鎊、一美元或一歐元能買到的東西遠比今天多得多,他們不願承擔這種風險。這是其中一個原因。」
他還批評部分政府支出缺乏效率,認為當政府持續出現財政赤字,卻沒有清晰的償債方案時,投資者可能要求更高利率來補償潛在風險。
漢布羅表示:「這些政府背負著巨額財政赤字和龐大債務,卻沒有解決問題的計畫,局勢看起來只會進一步惡化。如果他們想要我的錢,就必須支付比過去高出許多的利息。」
黃金成為對沖債務與貨幣風險的重要資產
面對政府債務膨脹、財政赤字擴大與貨幣購買力下降,漢布羅認為實物資產能夠在長期內保護購買力。
他說:「實物資產可以是基礎設施、大宗商品,也可以是黃金。從長期來看,這些資產能夠保護購買力。我三十多年前開始從事這項工作時,銅價每磅僅0.60美元,如今已漲到6美元。當時黃金每盎司400美元,如今則超過每盎司4000美元。」
漢布羅借此強調,黃金的長期價值並不完全取決於某一輪利率週期。他認為黃金能於較長期間內儲存價值,雖然不同階段的表現可能明顯不同。
他說:「黃金愛好者喜歡開玩笑說,2000年來,一盎司黃金一直可以買到一套男士西裝。所以,黃金在很大程度上是一種能夠長期儲存價值的資產。歷史上,它有時表現優異,有時表現不佳;有些時候,它的購買力超乎預期,有些時候則不如預期。但總體而言,長期來看,黃金一直是非常出色的資產。我認為,人們正在重新認識到這一點。」
漢布羅還指出,投資者對黃金的配置方式正在發生變化。90年代時,財富管理機構通常會在客戶組合中配置一定比例的黃金,但到了21世紀初,這類配置逐漸消失。如今,黃金配置再度受到重視,但整體比例依舊偏低。
他說:「人們一般會說,黃金配置比例應在10%左右,因為它本質是種保險。如果你沒有買保險,一旦出事損失就會非常慘重。如果你每年都買保險,而連續十年什麼事都沒發生,或許會覺得這筆錢白花了。但當真正出事的那一天來臨時,你就能把這些錢全都取回來。」
在漢布羅看來,黃金在投資組合中的角色更偏向保險,而非追求在每個階段都跑贏其他資產。投資者可能需承受黃金階段性表現落後,但可以利用表現較佳其他資產的部分獲利來維持黃金配置。
他補充道:「在投資組合中持有黃金,必然會遇到一些表現落後的時期。如果黃金表現不理想,你就能從那些表現非常出色的資產中提取部分獲利——這些資產往往是你黃金持有規模的九倍、十倍,甚至更多。接著,你可將其中部分利潤重新投入黃金,從而始終維持組合裡這份保險的配置比例。」
漢布羅認為,債券市場發出的警告信號,正在提醒投資者分散資產配置,避免過度依賴單一資產類別。
他說:「一定要分散投資。不要把所有雞蛋放在同一個籃子裡。因為歸根究柢,政府債務會如何消化?最不痛苦的方式,就是透過通脹讓債務的實際價值逐漸縮水。這意味著,政府和央行在堅持實現通脹目標時,或許不會像應有的那麼嚴格。事實上,他們本來就一直無法長期達到這些目標。」
他進一步表示:「在我看來,這一點非常明顯。我認為,黃金價格將反映其他領域所承受的痛苦。如果情況惡化,黃金就會反映這一變化;如果情況好轉,黃金也會有相應的反應。而且,很難想像目前局勢能夠特別快速地好轉。」
金礦股提供槓桿效應,關鍵在於成本控制
除了實物黃金,漢布羅也看好黃金礦業企業。他認為,金礦股能提供實物黃金本身無法帶來的槓桿化投資機會,但這種優勢取決於礦業公司的成本管理及利潤率變化。
漢布羅表示,歷史上,大宗商品生產企業股價與商品價格間通常存在約3:1的關係,黃金領域尤為明顯。
他說:「從歷史上看,大宗商品生產企業的股價與大宗商品價格之間,尤其是黃金領域,通常存在約3:1的關係。也就是說,大宗商品價格每變動1%,相關企業的股權價值就會變動約3%。這種關係多年來相當穩定。」
他將這種關係比擬為期權,認為礦業企業能否維持槓桿效應,取決於營運成本能否有效控制。如果成本上升速度超過金價漲幅,公司利潤率無法繼續擴張,股價對金價的放大效應也可能減弱。
漢布羅指出,過去曾出現金價上漲、金礦股反而下跌的情況,原因之一就是成本壓力。但近幾年,這種關係已經恢復。
他說:「我很高興看到,過去幾年,這種關係完全恢復。不只今年,近幾年都如此:大宗商品本身表現出色,相關股票報酬倍數也相當可觀。銅與許多其他大宗商品領域,同樣有這種情況。」
他認為,礦業公司成本通脹不及金價上漲速度快,因此利潤率持續擴大,推動相關股票取得更好報酬。
在選擇黃金投資工具時,漢布羅強調,投資人應依據自身風險承受能力決定配置方式。若希望獲得與金價直接掛鉤的敞口,且不願承擔礦業公司營運風險,他建議可考慮由實物黃金支持的黃金ETF;若想要更大價格彈性,則可配置金礦股。
他說:「人們總會問,我應該透過什麼方式取得黃金敞口?這取決於你能承擔多大風險。如果你只想得到與金價相對應的投資敞口,那麼就應該選黃金ETF,而且最好是由實物黃金支持的ETF。如果你想要更多刺激,就可以配置一些金礦股。如果你要更強的加速效應,那就直接投資金礦股。」
漢布羅還指出,金條本身不會支付股息,也無法主動擴大自身價值,而礦業公司則能產生現金流和分紅,甚至能透過併購創造額外價值。
他表示:「我一直看好金礦股,因為金條不會派息、也不會自我成長。金礦企業卻能分派股息,還可以藉由併購等活動創造外部價值。如果你能透過分散投資妥善管理這些風險,那你的回報應該會超過基礎大宗商品的價格漲幅。」
不過,金礦股的槓桿效應並非必然成立。如果公司成本失控、利潤率壓縮或營運出現問題,即使金價上漲,礦業股也可能表現不佳。
漢布羅批評120億美元回購計劃,質疑礦業巨擘資本配置
漢布羅看好黃金礦業企業,並不意味他認可業內所有資本配置決策。
上週,他在英國《金融時報》礦業峰會(FT Mining Summit)上批評多家大型礦業公司推出股票回購計劃,認為這些企業在缺乏充分決策流程下投入巨資回購股票,屬於「魯莽的資本配置」。
漢布羅表示:「過去約18個月裡,有件事讓我們相當失望,就是黃金企業在股票回購上的魯莽資本分配。我們看到,這些企業投入巨額資金回購股票,卻沒有經過真正充分的決策流程。」
他特別將股票回購與新建礦山的投資決策比較。漢布羅認為,礦業公司在決定投資10億美元興建新礦山時,通常會投入大量研究,但在決定以同等規模回購自家股票時,卻未必花同樣心力分析。
他說:「如果你看看公司在決定投資10億美元興建新礦山時,會做多少準備功課,就會發現,他們在這類決策上所做的研究,遠超過投入10億美元回購自家股票時所做的成分。」
目前,四家黃金礦業巨擘已宣布總額約為120億美元的股票回購計劃,分別是巴里克礦業(Barrick Mining)、紐蒙特(Newmont)、安格魯黃金阿散蒂(AngloGold Ashanti)與Gold Fields。
漢布羅也批評相關計劃缺乏透明度。他認為,企業應說明回購決策背後的估值判斷,及為何選擇於特定價格水準進行大規模回購。
他說:「當股價處於高點時,企業宣布大規模回購股份,我們對此相當失望。但當金價回落至每盎司4000美元時,他們卻停止回購,而這時股價已經比先前便宜了40%。那麼,這些企業當初做回購決定時,究竟作了什麼評估?」
在他看來,與其承諾固定規模的回購計劃,礦業企業不如保留更多資金彈性,便於在市場出現真正吸引人的機會時進行投資。
漢布羅同時代表貝萊德的立場。貝萊德是這些礦業企業的重要股東,目前持有紐蒙特12%股份、安格魯黃金阿散蒂10%股份,以及Gold Fields 6%。
因此,他對股票回購的批評不僅關涉行業治理,也關係到大型機構投資人如何評估礦業公司的資本配置效率, 以及管理階層是否真正以股東長期利益為出發點。
債務與財政赤字支撐黃金長期邏輯,短期波動仍難避免
儘管批評礦業企業的資本配置方式,漢布羅仍然看好黃金的長期前景。他認為,全球政府債務規模龐大、財政赤字持續擴大,而各國尚無可信解決計劃,將進一步推動投資人尋求實物資產。
漢布羅表示:「環顧當今世界,你會看到,各國政府背負著驚人的債務規模,許多國家也持續出現巨額財政赤字。你看不到各國政府提出解決這些問題的計畫,只看到他們不斷重複相同的做法。在我看來,這意味著紙幣的購買力將持續走弱。」
他認為,財政壓力最終可能通過通脹等方式反映出來,而黃金有機會成為這種環境下的主要受益資產之一。
漢布羅說:「最終結果就是實物資產價格上漲,而黃金很可能成為其中最大受益者之一。」
不過,他也承認,黃金價格短期內仍可能出現波動。市場對貨幣政策、利率和經濟增長的預期不斷調整,都可能影響投資人的買賣決策。
他說:「這些因素會造成短期波動,但長期來看,趨勢仍然站在你這邊。」
在漢布羅看來,黃金長期上漲邏輯的關鍵在於全球債務與財政問題尚未解決,而官方儲備和私人投資組合都在重新審視實物資產的地位。金礦股則可能在金價上漲、成本受到控制的情況下提供更大回報彈性。
但對礦業企業而言,能否有效管理營運成本、合理分配資本,以及提升股票回購和投資決策透明度,同樣決定股東最終能獲得多少收益。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
英偉達柏林GTC說了什麼?這是高盛總結
高盛出席聽完黃仁勳GTC演講後發布研報,聚焦三大看點:英偉達供應鏈多環節大幅擴產暗示更大規模GPU出貨在即;DSX POD將數據中心部署週期從數月壓縮至兩週;物理AI收入FY27上半年已達110億美元,超過FY26全年約三成,收入多元化趨勢明確。同時發布OpenShell架構以應對企業AI安全問題。

IBM第三季軟體收入增長8%撐起業績,AI諮詢占比提升|財報見聞
IBM第三季度營收171億美元,同比增長5%,調整後每股收益2.95美元,均超華爾街預期。軟體業務表現亮眼,營收78億美元,同比增長8%;諮詢業務增長停滯,營收53億美元基本持平。自由現金流前三季累計達80億美元,創同期歷史新高。公司上調全年軟體增長指引及自由現金流預期。
泡沫預言家警告美國房市、黃金和美股都存在泡沫,狂人還是先知?
加密貨幣價格
更多


