
西部數據2027財年Q1財報亮點:營收同比暴增55%、Non-GAAP EPS大超預期,Q2指引顯著高於市場預期,季度股息上調17%,但績後股價仍大跌
 2026/10/23 03:37
🔥 美股熱點雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件日曆,本週美股機會在哪裡? 點擊連結一圖看完 22 個交易方向→
核心觀點
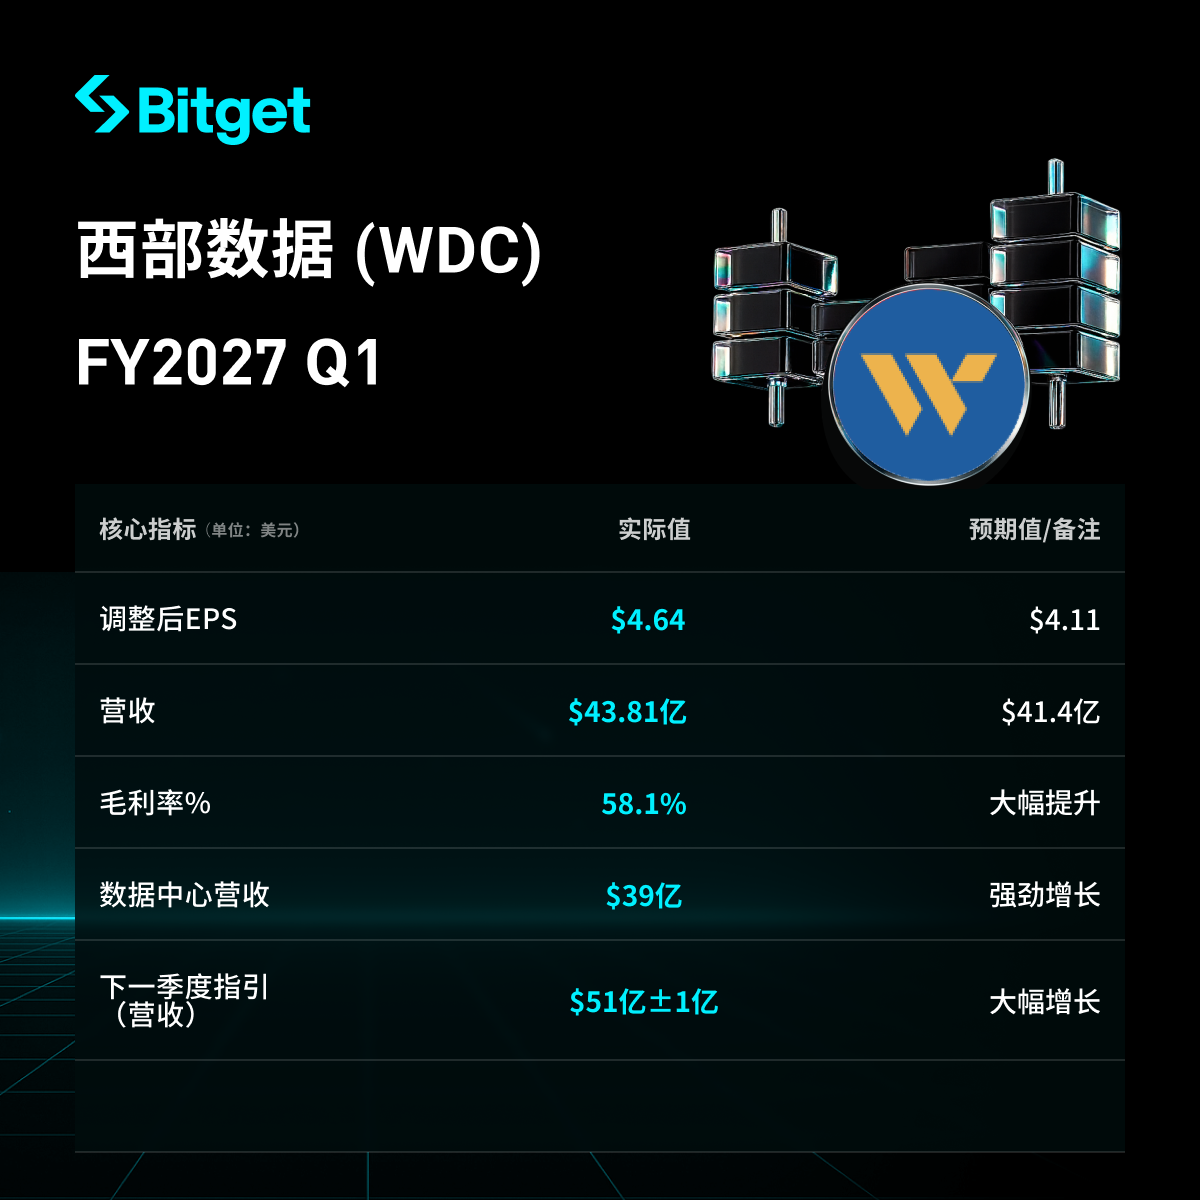
Western Digital(WDC)於2026年10月22日發佈截至2026年10月2日的2027財年第一季度財報。公司營收達43.81億美元,同比增長55%,Non-GAAP稀釋每股收益(EPS)為4.64美元,同比增長161%,雙雙大幅超出市場預期(營收約41.4億美元、EPS約4.11美元)。毛利率與營運利潤率顯著擴張,自由現金流強勁,季度股息上調17%。Q2指引(營收中值51億美元、Non-GAAP EPS中值5.80美元)同樣大幅超越分析師預期。業績由數據儲存需求持續強勁(尤其是雲端與AI相關)及產品定價改善推動。然而,儘管業績超預期,股價在盤後及夜盤仍大跌超過6%-7%,反映出市場對AI相關板塊更廣泛輪動的擔憂。
具體拆解
1. 總體營收和利潤表現
- 季度營收:43.81億美元,環比增長17%(上季度37.47億美元),同比增長55%(去年同期28.18億美元),超出市場預期約41.4億美元。
- GAAP稀釋EPS:4.63美元,同比增長51%(去年同期3.07美元);Non-GAAP稀釋EPS:4.64美元,同比增長161%(去年同期1.78美元),超出市場預期約4.11美元。
- GAAP毛利率:57.8%(同比上升1430個基點,環比上升370個基點);Non-GAAP毛利率:58.1%(同比上升1420個基點,環比上升370個基點)。
- GAAP營運收入:20.46億美元,營運利潤率46.7%(同比上升1860個基點);Non-GAAP營運收入:21.53億美元,營運利潤率49.1%(同比上升1870個基點)。
- 營運現金流:16.04億美元(接近去年同期6.72億美元的兩倍);資本支出:2.27億美元;自由現金流:13.77億美元。
- 季末現金及等價物:13.14億美元(環比下降,上季度15.79億美元),主要因約10億美元股票回購及5.70億美元可轉換票據結算。
- GAAP淨利潤:17.79億美元;Non-GAAP淨利潤:17.79億美元。註:上季度(2026財年Q4)GAAP稀釋EPS為8.21美元,主要受Sandisk相關一次性公允價值收益影響,與本季度不可比。
| 營收(百萬美元) | 4,381 | 3,747 | 2,818 | +17% | +55% |
| Non-GAAP毛利率 | 58.1% | 54.4% | 43.9% | +370bps | +1420bps |
| Non-GAAP營運利潤率 | 49.1% | 44.2% | 30.4% | +490bps | +1870bps |
| Non-GAAP稀釋EPS | $4.64 | $3.56 | $1.78 | +30% | +161% |
2. 雲端業務(核心業務)表現
- 雲端業務營收:39億美元,佔公司總營收88%,同比增長54%。
- 驅動因素:高容量近線硬碟(nearline HDD)需求持續強勁,受益於雲端擴張、AI模型訓練 / 推理 / 代理AI工作負載,以及向NeoCloud供應商與AI前沿實驗室的客戶基礎拓寬;產品組合向更高容量轉移(包括最新ePMR平台初步放量);定價環境改善(ASP每TB同比上升約28%)。
- 季度出貨:248 EB(exabytes),同比增長22%、環比增長8%。CFO表示,強勁的數據容量增長與定價改善共同推動了優異財務表現。
3. 其他業務部門表現
- Client營收:3.20億美元,同比增長119%。
- 消費端(Consumer)營收:1.93億美元,同比增長19%。
- 整體由數據儲存需求與定價改善帶動,雲端業務仍為絕對主力(佔88%)。
4. 資本支出、股東回饋與未來投資計畫
- Q1資本支出:2.27億美元;自由現金流:13.77億美元。
- 股東回饋:約10億美元股票回購,另加股息;總計約11億美元返還股東。
- 季度股息上調17%至每股0.175美元(年化0.70美元),以週四收盤價354.19美元計算的股息率約0.2%;將於2026年12月17日支付給2026年12月4日登記的股東。CEO Irving Tan表示此舉體現對公司業務充滿信心及致力於向股東返還資本。
- 未來投資:專注於更高密度產品與HAMR製程;未來五年CapEx預計佔營收4%-6%,未來兩年略高於此區間(用於磁頭、介質技術與廠房自動化);不擴大單位產能,而是提升面積密度;ePMR 40TB平台預計Q2近線出貨佔比接近30%、Q3約50%;HAMR資格認證與量產按計劃推進(2027年上半年量產)。應對DRAM/NAND等輸入成本上升,通過價值工程實現每TB成本年降目標。
5. 2027財年Q2業績指引
- 營收:50億-52億美元(中值51億美元),同比預計成長66%-72%(中值約69%)。
- Non-GAAP毛利率:60%-61%(中值60.5%)。
- Non-GAAP稀釋EPS:5.60-6.00美元(中值5.80美元)。
- 營運費用:4.00億-4.10億美元;利息及其他費用淨額約1,500萬美元;稅率約17%;稀釋加權平均股數約3.80億股。
- 對比市場預期:分析師預期營收約45.7億美元、EPS約4.84美元,公司中值顯著超出。CFO Kris Sennesael表示,展望中點為營收51億美元、Non-GAAP毛利率60.5%、Non-GAAP EPS 5.80美元。
| 營收 | 51億美元(50-52億) | 約45.7億美元 | 顯著高於 |
| Non-GAAP EPS | 5.80美元(5.60-6.00) | 約4.84美元 | 顯著高於 |
| Non-GAAP毛利率 | 60.5%(60%-61%) | — | — |
6. 市場背景與投資人擔憂
- 核心矛盾:儘管AI基礎設施帶動數據存儲需求強勁、定價改善與高容量產品放量推動業績與指引雙雙超預期,但市場仍對AI相關資本支出持續性及板塊估值存在擔憂。
- 市場挑戰:需求可見度延伸至2030-2031年(前七大客戶),但供給相對緊張;技術轉型(ePMR加速、HAMR按計劃)與客戶基礎擴展(NeoCloud、AI前沿實驗室)提供支撐,同時須應對輸入成本壓力。
- 投資人反應:業績發佈後股價盤後跌超6.3%、夜盤接近7%,週四收盤價354.19美元(盤中曾短暫上漲後快速回落)。市場整體自AI相關股票輪動(部分受其他科技公司資本支出披露影響),儘管公司基本面強勁、股息上調及資本返還積極。
免責聲明:本文內容僅供參考,不作為任何投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
CoreWeave融資缺口有多大?高盛:只有230億,買入!伯恩斯坦:760億,危險!
伯恩斯坦指出高盛模型存在樂觀假設,但高盛自身的現金流量表卻顯示,未來兩年新增債務高達466億美元——是其標題顯示的230億美元的兩倍。更關鍵的是,高盛同時持有CoreWeave超過1%股份,並擔任其承銷商。目前CoreWeave無擔保債券的收益率已達15%,首筆DDTL還款正好於此時到期,預計虧損將持續到2029年。

AI泡沫憂慮衝擊亞太股市,韓股一度重挫4%,SK海力士轉漲,黃金盤中跌破4000
三星電子與SK海力士均一度下跌逾4%。隨後SK海力士轉為上漲,三星電子則仍下跌超過2%。日經225指數下跌近2%。日本10年期國債收益率下行10個基點至2.78%。避險貨幣日圓和瑞士法郎走強。日圓升值0.2%,瑞士法郎走強0.1%。黃金日內一度跌幅0.7%,現貨銀盤中跌幅曾達2%。布倫特原油攀升至五個月高位每桶114美元。
META:現金流轉負後,AI增長如何定價?
加密貨幣價格
更多


