
多事之秋:美國與歐洲利率會議展望

Morning FX
近期美國和歐洲市場都不太平,許多市場都出現了流動性緊縮的現象(歐債、美股、黃金等)。
外匯市場又有了「年終比爛」的感覺,巧合的是,10月美歐議息會議即將在下週拉開序幕。
目前市場對議息會議達成高度共識:Fed 和 ECB 本月都不會加息。市場的博弈點在於新聞發布會上央行官員的表態,尤其是對於近期風險(歐債風險、AI 風險、油價風險)的相關說法……風險因素那麼多,真的是多事之秋。
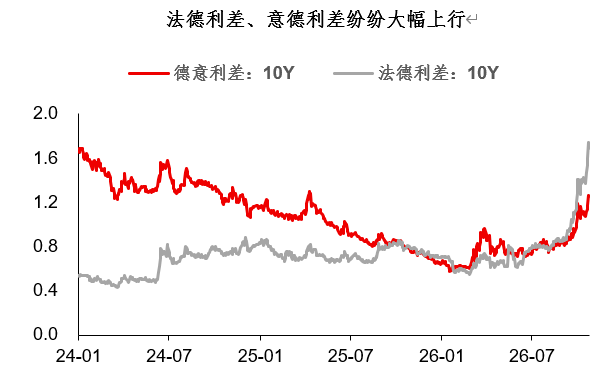
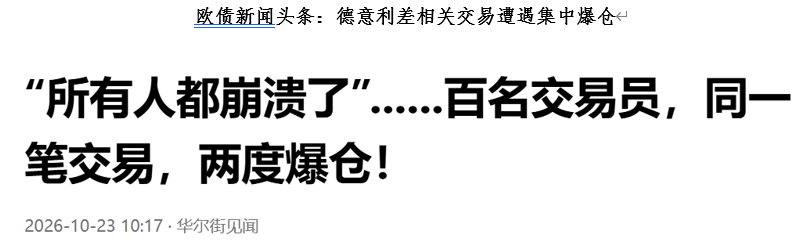
在歐債方面,市場顯然已經出現流動性負反饋的跡象。押注法德利差的交易資金遭遇集中爆倉,這加大了法國國債的拋售壓力。雖然筆者認同許多外資行的觀點:本輪法國問題是結構性的、而非系統性的。但這並不妨礙資金爆倉與部位負反饋——流動性退潮的市場,資產定價可以大幅偏離公允價值。
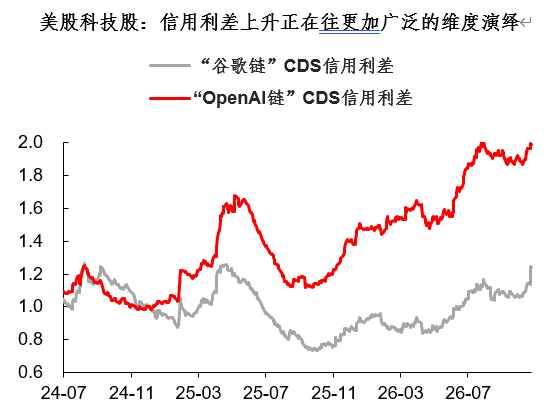
在美國方面,科技股也正在遭遇類似的流動性退潮。針對本輪 CoreWeave 事件引發的美股調整,市場對行情也有共識:這是 AI 的信用分層,而非 AI 信用危機。但從市場觀察來看,「信用分層」的破壞力似乎比市場預期更強烈……例如在重點觀察券種中,近期甲骨文、軟銀、CLS、TTMI 等信用利差均明顯上升。
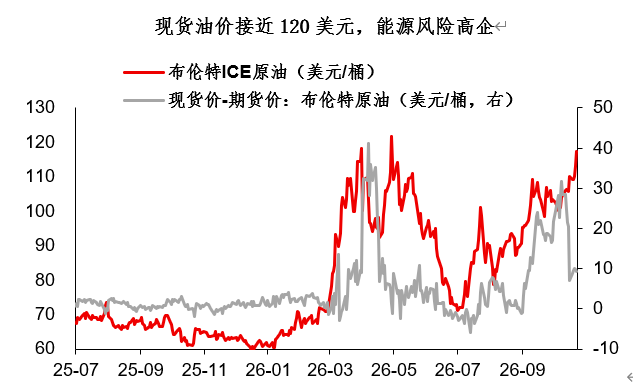
另一方面,儘管金融層面已出現明顯的風險點(歐債、美股等),但寄望央行寬鬆也不太現實。本輪的問題在於:高企的油價和通脹風險,使得央行左右腦互搏,難以真正寬鬆。近期消息顯示,中期選舉後美伊衝突的可能性增加。油價和天然氣價格已達到或超過上半年的高點,別忘了冬天快來了……
綜合來看,這確實是多事之秋(歐債、美股、能源),美歐央行如何應對?筆者認為有幾點:
1)從邊際寬鬆的機率來看,歐央行可能性大於美聯儲。畢竟歐債問題(主權信用層面)的性質明顯比 AI 問題(產業鏈層面)更嚴重。歐央行更有可能採取邊際寬鬆措施,外資行已經有一些設想和討論,包括:暫停加息周期、放緩縮表、臨時性工具(TPI 等);
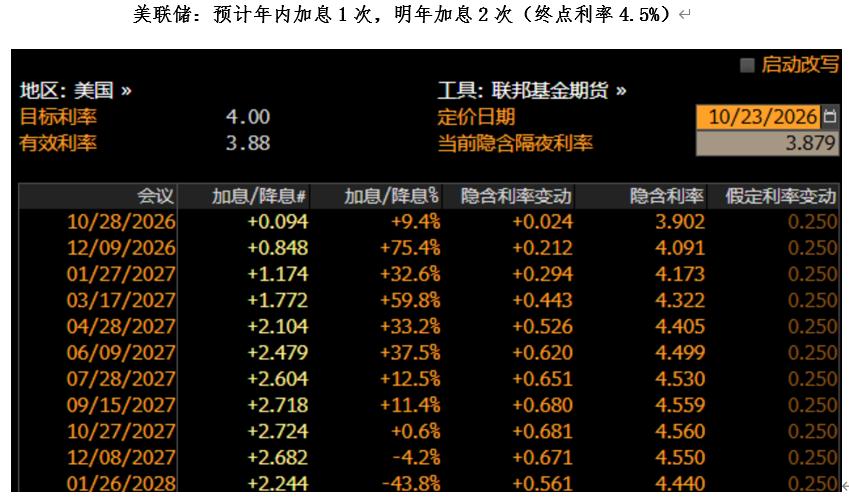
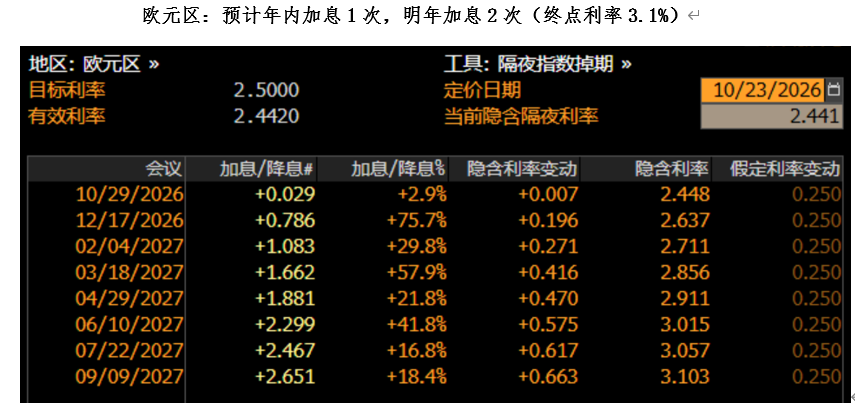
2)短期內仍須警惕流動性緊縮與 Risk off 風險。歐債和美股都出現流動性收縮的跡象,基本面判斷是一回事,但在流動性退潮的市場,資產定價可以大幅偏離公允價值;
3)外匯市場方面,美歐沒有明確機會,確定性還是在亞系。年末的美歐又有「年終比爛」的感覺,並無明確的方向機會。確定性的機會或許還是來自亞系貨幣(CNY、KRW、JPY 等),今年來的許多案例顯示,有一個堅挺的經常帳戶,確實能抵禦許多風險。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Anthropic(ANT.US)在IPO前自揭近百頁風險:AI失控可能導致不可逆後果,保險難以承擔,季度增速降至約45%
芯片巨頭搶灘量子賽道:Intel收購初創公司Classiq,打造全棧量子業務
170億美元收購案浮現:DoorDash(DASH.US)深入洽談收購Instacart,最快本週官宣
應用材料(AMAT.US)增持晶片設備製造商Besi至20%,但明確表示無意繼續加碼或尋求董事會席位
應用材料增加持有了BE Semiconductor Industries NV(Besi)的股份,並承諾加強雙方合作,進一步深化雙方在人工智慧(AI)應用中所使用的先進晶片封裝技術的合作夥伴關係。
加密貨幣價格
更多


