
تراكم العديد من العوامل الإيجابية، استقرار مؤقت لـ BTC، لكن الأزمة لا تزال بحاجة إلى حل (10.20~10.26)

لا تزال الشهية للمخاطرة منخفضة، ولا يزال السيولة في سوق العملات المشفرة شديدة الضيق.
 المعلومات والآراء والأحكام المتعلقة بالأسواق والمشاريع والعملات الرقمية المذكورة في هذا التقرير هي للمرجعية فقط ولا تشكل أي نصيحة استثمارية.
كتابة 0xBrooker
خلال عطلة نهاية الأسبوع، عقدت الوفود المفاوضة للتجارة بين الولايات المتحدة والصين الجولة الخامسة من المحادثات هذا العام في ماليزيا، استعدادًا أخيرًا للقمة الرئاسية بين البلدين المقررة في نهاية الشهر.
في السابق، ومع استمرار كلا الجانبين، وخاصة الجانب الأمريكي، في إرسال إشارات حول التطلع إلى التوصل إلى اتفاق، وتحسن السيولة المالية قصيرة الأجل في الأسواق الأمريكية، استقر مؤشر ناسداك تدريجيًا بعد انخفاضه وتقلبه خلال الأسبوعين الماضيين، وسجل ارتفاعًا تاريخيًا جديدًا بعد صدور بيانات مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر يوم الجمعة. يوم الأحد، أعلن الجانبان التوصل إلى توافق حول "إطار الاتفاق"، مما حفز ارتفاعًا جماعيًا في BTC وسوق العملات الرقمية.
تحسن الصراع التجاري بين الولايات المتحدة والصين، والسيولة المالية قصيرة الأجل، وبيانات التضخم، وهي ثلاثة عوامل كانت تضغط على السوق، مما أدى إلى تسجيل الأسهم الأمريكية مستويات قياسية جديدة هذا الأسبوع. أما BTC وسوق العملات الرقمية، فلا تزال متأثرة بتراجع شهية المخاطرة والقيود الدورية التاريخية، وتبقى ضعيفة الأداء، رغم ارتدادها الضعيف بعد تلقي دعم من متوسط 200 يوم وعودتها فوق "قاع ترامب"، إلا أنها لم تعد بعد إلى حالة السوق الصاعدة. ولا تزال السوق الرقمية تفتقر إلى نقاط ساخنة داخلية، ولا تزال Altcoin أضعف من BTC.
تدفقات رأس المال لا تزال ضعيفة، مما يصعب عليه مواجهة ضغط البيع من كبار المستثمرين، ويجب الاستمرار في مراقبة ما إذا كان تخفيف أسعار الفائدة وتحسن النزاع التجاري بين الولايات المتحدة والصين سيؤدي إلى عودة تدفقات رأس المال بقوة، مما قد يعكس الاتجاه الهابط أو حتى يغير نمط الدورة السابقة.
السياسات، البيانات المالية الكلية والاقتصادية
قبل أسبوعين، تصاعدت الحرب الجمركية بين الولايات المتحدة والصين بشكل مفاجئ، مما أدى إلى تقلب الأسواق المالية العالمية مرة أخرى. بعد ذلك، استمر كلا الجانبين، وخاصة الجانب الأمريكي، في إرسال إشارات إيجابية ورغبة في التوصل إلى اتفاق، وبدأ السوق في تفسير ذلك على أنه "استخدام الضغط لدفع المفاوضات"، ثم استقر تدريجيًا.
خلال عطلة نهاية الأسبوع، عقدت الوفود جولة خامسة من المحادثات في ماليزيا. ووفقًا للإعلانات الصادرة يوم الأحد: خلال يومين، أجرى الجانبان "مناقشات بناءة" حول قضايا مثل الرقابة على الصادرات، تمديد الرسوم الجمركية المتبادلة، التعاون في مكافحة الفنتانيل والمخدرات، توسيع التجارة، ورسوم "السفن 301"، "وتوصلا إلى توافق مبدئي"، وستدخل الإجراءات الداخلية للموافقة لاحقًا. من المرجح أن تعقد القمة الرئاسية بين البلدين في نهاية الشهر كما هو مقرر.
منذ إغلاق الحكومة الأمريكية، ظل السوق يفتقر إلى بيانات اقتصادية وتوظيفية، حتى صدرت أول بيانات رئيسية في 24 أكتوبر — مؤشر أسعار المستهلكين. أظهرت البيانات أن مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر ارتفع بنسبة 3% على أساس سنوي، أقل من التوقعات البالغة 3.1%، وأعلى من القراءة السابقة البالغة 2.9%. وهذا يعني أن احتمال خفض سعر الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر يقترب من 100%، وتوقعات خفض الفائدة في ديسمبر وصلت إلى 91.1% وفقًا لـ FedWatch. استمرار دورة خفض الفائدة أزال المخاوف السابقة في السوق، وسجلت المؤشرات الثلاثة الرئيسية للأسهم الأمريكية مستويات قياسية جديدة بعد صدور البيانات. كما واصل BTC ارتداده الضعيف، لكنه لا يزال بعيدًا عن أعلى مستوياته التاريخية.
تسبب إغلاق الحكومة الأمريكية في مشاكل في السيولة قصيرة الأجل. ومع تصريح باول بأن "الاحتياطي الفيدرالي سيوقف قريبًا سياسة التشديد الكمي QT"، بدأت هذه الضغوط على السوق تتراجع.
بدأت أسهم الذكاء الاصطناعي والتكنولوجيا في الولايات المتحدة في الإعلان عن تقارير أرباح الربع الثالث، وجاءت نتائج Tesla أقل من التوقعات لكنها أغلقت على ارتفاع، مما يدل على أن الإنفاق على الذكاء الاصطناعي لا يزال يحظى بتفاؤل السوق. وستواصل العديد من الشركات الكبرى الإعلان عن تقارير أرباحها الأسبوع المقبل، ويجب متابعة ذلك عن كثب.
سجل مؤشر الدولار الأمريكي هذا الأسبوع ارتفاعًا بنسبة 0.39% ليغلق عند 98.547، في حالة معتدلة. بعد عدة أسابيع من الارتفاع القوي، بدأ الذهب في الانخفاض الحاد يوم الثلاثاء، ثم بقي في حالة ضعف.
سوق العملات الرقمية
إلى جانب تأثير الأسواق المالية الكلية، لا يزال سوق BTC والعملات الرقمية يعاني من تأثير "الدورية التاريخية".
هذا الأسبوع، سجلت البورصات تدفقات داخلية تزيد عن 130,000 BTC، وهو حجم أقل قليلاً من الأسبوع الماضي، لكن صافي التدفقات الخارجة انخفض إلى 2775 عملة، وهو أدنى مستوى في الفترة الأخيرة. ويظهر ذلك مدى تأثير الدورية التاريخية على السوق في فترة التبديل بين الدورات.
قام كبار المستثمرين بتقليص حيازاتهم بأكثر من 39,000 عملة، وغالبًا ما يحدث هذا البيع المستمر أثناء الانخفاض في مرحلة تأكيد التحول من السوق الصاعدة إلى الهابطة. في هذا الوقت، لم تعد قوة الشراء من المستثمرين قصيري الأجل كافية لامتصاص ضغط البيع.
في الهيكل السوقي الجديد، كانت القوى الرئيسية التي تستوعب ضغط البيع هي شركات DATs وقنوات تمويل BTC Spot ETF، وقد كان أداؤها هذا الأسبوع ضعيفًا أيضًا. ووفقًا لإحصاءات eMerge Engine، بلغ إجمالي التدفقات الداخلة إلى سوق العملات الرقمية هذا الأسبوع 943 ملايين فقط، وهو أدنى مستوى منذ عدة أشهر.
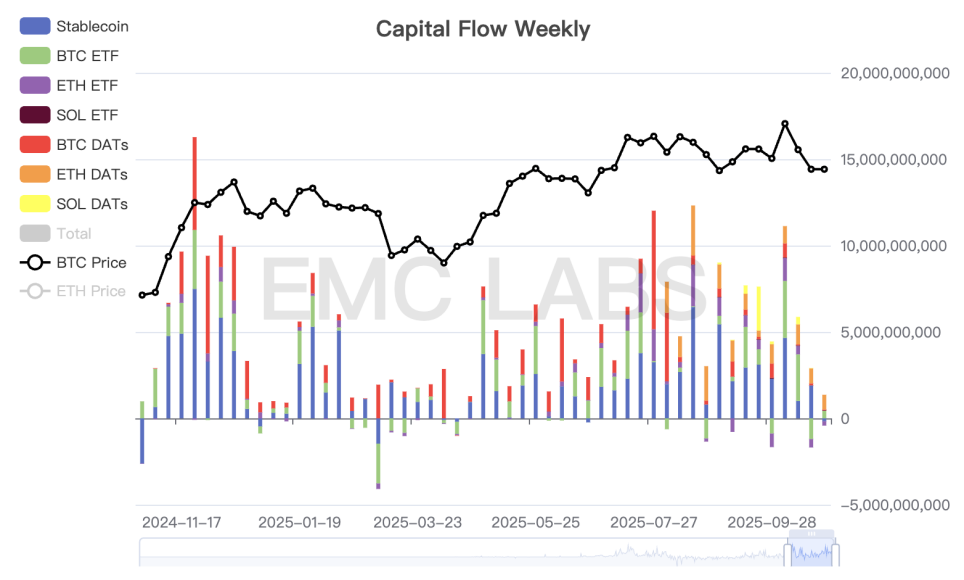
إحصائيات التدفقات الأسبوعية لرأس المال في سوق العملات الرقمية
وراء حالة التداول الضعيفة يكمن تأثير "الدورية التاريخية" الذي نؤكد عليه مؤخرًا في كبح معنويات السوق. لتغيير هذه الحالة، إما أن تحتاج قوى الشراء في الهيكل الجديد إلى اتخاذ موقف نشط في ظل ارتفاع شهية المخاطرة العالمية لامتصاص ضغط البيع، أو أن البيع القاسي من كبار وصغار المستثمرين سيؤكد السوق الهابطة.
من الناحية الفنية، استقر BTC هذا الأسبوع فوق متوسط 200 يوم و"قاع ترامب" (في نطاق 90,000~110,000 دولار) وواصل ارتداده الضعيف، محققًا ارتفاعًا أسبوعيًا بنسبة 5.4%. أما ETH فقد استقر فوق متوسط 120 يوم.
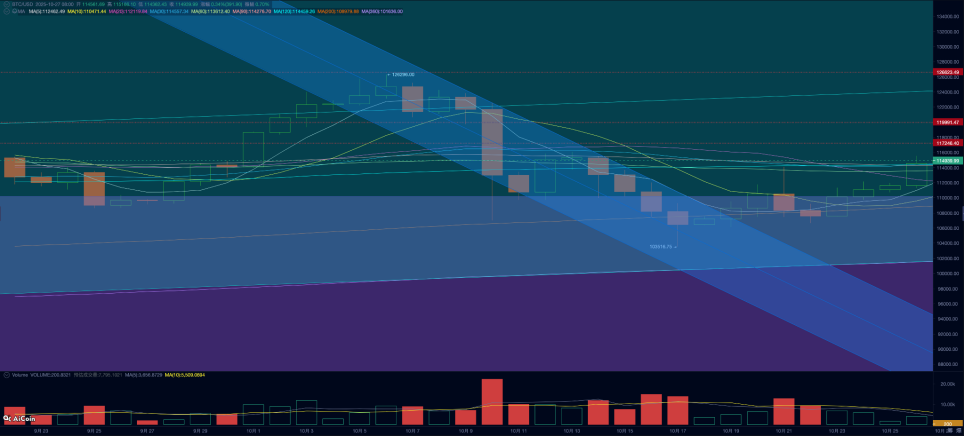
الرسم البياني اليومي لسعر BTC
تسببت عمليات التصفية المستمرة في سوق العقود بعد تصاعد النزاع الأمريكي الصيني في خسارة السوق أكثر من 20 billions دولار من القيمة الاسمية. مؤخرًا، ارتد BTC مع الأسهم الأمريكية، لكن إجمالي العقود المفتوحة لا يزال منخفضًا، مما يدل على أن الأموال ذات الرافعة المالية من الصعب أن تكون القوة الدافعة الرئيسية للارتداد على المدى القصير.
استنادًا إلى أحكام متعددة الأبعاد، نعتقد أن سلوك شركات DATs وقنوات تمويل BTC Spot ETF سيظل القوتين الوحيدتين اللتين تدعمان ارتداد BTC، بل وربما عودته إلى حالة السوق الصاعدة.
مؤشرات الدورة
وفقًا لـ eMerge Engine، فإن مؤشر EMC BTC Cycle Metrics هو 0، مما يشير إلى فترة انتقالية.
تأسست EMC Labs (مختبرات eMerge) في أبريل 2023 من قبل مستثمرين في الأصول الرقمية وعلماء بيانات. تركز على أبحاث صناعة البلوكشين والاستثمار في السوق الثانوية للعملات الرقمية، وتعتبر الرؤية الصناعية والاستبصار والتنقيب عن البيانات هي نقاط قوتها الأساسية، وتهدف إلى المشاركة في صناعة البلوكشين المزدهرة من خلال البحث والاستثمار، ودفع البلوكشين والأصول الرقمية لجلب الفائدة للبشرية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
التعلم المستمر للذكاء الاصطناعي قد يفتح دورة تخزين جديدة! سيتي بنك: ارتفاع الطلب على HBM، خوادم DRAM وeSSD وقد يستمر النقص حتى عام 2031
ذكرت صحيفة "صحيفة يومية أودايلي" في تقريرها الأخير عن قطاع أشباه الموصلات العالمي أن سوق رقائق التخزين العالمية قد يشهد جولة جديدة من النمو الهيكلي في الطلب، مع انتقال الذكاء الاصطناعي من نماذج التدريب والاستنتاج التقليدية إلى عصر "التعلم المستمر".

وراء الهدوء في مؤشر الأسهم الأمريكية، تتصاعد التيارات الخفية: شريك Goldman Sachs يكشف عن أربع عوامل رئيسية تدفع السوق
أشار الشريك في Goldman Sachs، Bobby Molavi، إلى أن عدم اليقين في تنظيم الذكاء الاصطناعي، ارتفاع أسعار النفط إلى ما فوق 100 دولار، ارتفاع عائدات سندات الخزانة الأمريكية إلى ما فوق 5%، وتصاعد الخلافات حول سياسات الاحتياطي الفيدرالي، كلها أدت إلى زيادة مخاطر التضخم والفائدة، مما أدى إلى ضغط على تداولات الذكاء الاصطناعي والزخم التي كانت متفوقة سابقاً، وتحول الأموال نحو قطاعات البرمجيات والدفاع والطاقة، وتسارع إعادة التقييم داخل السوق.
مجلس النواب الأمريكي يخطط للتصويت الأربعاء على تشريع جديد بشأن استهلاك الكهرباء: يطلب من مراكز البيانات تحمل تكلفة الزيادة في الطاقة، مستهدفًا نقل تكاليف الكهرباء من عمالقة التكنولوجيا
من المتوقع أن يصوت مجلس النواب الأمريكي في أقرب وقت يوم الأربعاء على تشريع ثنائي يهدف إلى الحد من ارتفاع أسعار الكهرباء المرتبط بتوسع مراكز البيانات الداعمة للذكاء الاصطناعي.

توقعات الأسهم الأمريكية | ارتفاع العقود الآجلة للمؤشرات الثلاثة وانخفاض أسعار النفط والقرار الهام لمعدل الفائدة من الاحتياطي الفيدرالي سيصدر الليلة
في يوم الأربعاء 16 سبتمبر، ارتفعت العقود الآجلة لمؤشرات الأسهم الأمريكية الثلاثة الرئيسية قبل افتتاح السوق الأمريكية.

أسعار العملات المشفرة
المزيد


