
لماذا تواصل المؤسسات رفع تقييم TSMC في هذا الموقع؟

مرحباً جميعاً، أنا يودو.
بعد صدور التقرير المالي للربع الرابع لعام 2025 من TSMC، جاء رد فعل السوق سريعاً.
لكن السؤال الحقيقي الذي يستحق الطرح هو:
لماذا اختارت المؤسسات في هذا التوقيت الاستمرار في رفع تقييم TSMC؟
هذا السؤال لا يُجاب عليه بناءً على الشعور فقط.
في هذه المقالة، سأدمج أساساً أحدث تقارير الأبحاث الصادرة عن J.P. Morgan و Goldman Sachs بعد التقرير المالي، وسأحلل من منظور النماذج المؤسسية لماذا اختاروا الاستمرار في رفع التقييم في هذا التوقيت.
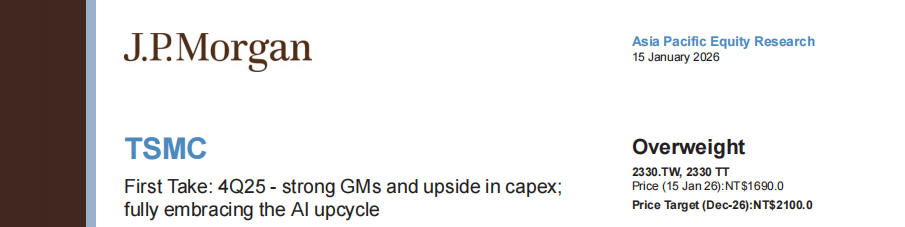
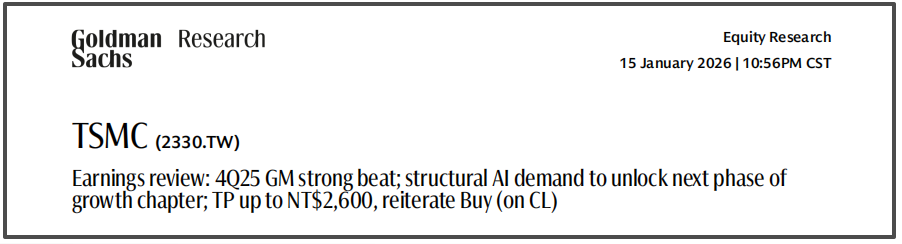
دعونا نبدأ بالخلاصة.
هذه الجولة من رفع التقييم لم تأت لأن التقرير المالي "جيد"، بل لأنالافتراضات السابقة لم تعد قائمة.
سواء كانت J.P. Morgan أو Goldman Sachs، ثمة نقطة مشتركة واحدة في هذا التحرك:
الأمر ليس تعديلاً طفيفاً، بل هو تغيير في الافتراضات طويلة الأجل.
هذا التغيير يتجلى أساساً في ثلاثة أمور.
السبب الأول: لم يعد الذكاء الاصطناعي متغيراً هامشياً
في السنوات الماضية، كان تقييم المؤسسات لإيرادات TSMC المتعلقة بالذكاء الاصطناعي غالباً:
النمو سريع، لكنه ما زال مجرد عنصر فرعي داخل HPC، وتأثيره على النماذج طويلة الأجل محدود.
لكن بعد هذا التقرير المالي، تم كسر هذا التقييم تماماً.
بدأت المؤسسات تعتبر إيرادات AI accelerator، مباشرة كالتالي:
المتغير الأساسي الذي يحدد معدل استخدام العمليات المتقدمة
المتغير الأساسي الذي يحدد وتيرة الإنفاق الرأسمالي
بل وحتى متغير يحدد معدل نمو الشركة بشكل عام
عندما يتحول الذكاء الاصطناعي من "خيار" إلى "المتغير الرئيسي"،
يجب أن يتم تعديل نموذج النمو السابق بشكل شامل.
هذا ليس تفاؤلاً عاطفياً، بل هو تغير هيكلي.
السبب الثاني: بدأ يُنظر إلى هامش الربح الإجمالي بنسبة 60% كـ"حالة طبيعية"
إذا كان جانب الإيرادات قد غيّر معدل النمو،
فإن جانب الربح قد غيّرمرتكز التقييم نفسه.
ما هو مهم حقاً في هذا التقرير المالي، ليس تجاوز هامش الربح التوقعات في ربع معين، بل ظهور ثلاثة أمور في آن واحد:
استقرار هامش الربح في الربع الرابع 2025 عند نسبة 60%
توجيهات الربع الأول 2026 ارتفعت أكثر
تم رفع التوجيهات طويلة الأجل لهامش الربح بشكل واضح
المعنى الكامن هنا هو:
بدأت المؤسسات تتقبل فرضية جديدة —
قد لا يعود متوسط هامش الربح لدى TSMC في السنوات القادمة إلى ما يزيد قليلاً عن 50%.
وبمجرد تأكيد ارتفاع مركز هامش الربح:
لن يصبح تغير EPS خطياً بعد الآن،
بل سيتم رفع نطاق القدرة الربحية بالكامل.
وهذا هو السبب أيضاً في أن العديد من عمليات الرفع لم تتم من خلال زيادة مضاعف التقييم، بل عن طريق إعادة تسعير EPS.
السبب الثالث: تغيرت "طبيعة" Capex
لطالما كان هناك جدل في السوق حول Capex الخاص بـ TSMC.
لكن مفتاح تغير حكم المؤسسات هذه المرة ليس كمية Capex، بل لماذا يجب أن يكون Capex بهذا الحجم.
هذه المرة، كان توصيف المؤسسات لـ Capex:
ليس مقامرة ضد الدورة الاقتصادية
ليس استثماراً دفاعياً
بل هو تخطيط مسبق تدفعه يقينية الطلب على الذكاء الاصطناعي على المدى الطويل
بعبارة أخرى:
لم يعد Capex يُعتبر متغير مخاطرة، بل نتيجة لرؤية أوضح للنمو.
وعندما يُفهم Capex بهذه الطريقة، يصبح معناه على التقييم مختلفاً تماماً.
لماذا الاستمرار في رفع التقييم "الآن" وليس في وقت أبكر أو لاحق؟
هذا سؤال رئيسي يسهل على كثيرين تجاهله.
المؤسسات لم تدرك أهمية الذكاء الاصطناعي اليوم فقط،
ولم تلاحظ ضيق العمليات المتقدمة اليوم فقط.
النقطة الحاسمة هي تحقق ثلاثة أمور في الوقت نفسه:
1️⃣ لم يعد الطلب على الذكاء الاصطناعي ضوضاء في الطلبات، بل أصبح منحنى مستداماً
2️⃣ لم يتأثر هامش الربح بشكل واضح بسبب التوسع وزيادة التواجد الخارجي
3️⃣ أصبح موقف الإدارة تجاه Capex متوسط إلى طويل الأجل أكثر حسماً
عندما تتحقق هذه النقاط الثلاث في الوقت ذاته،
يجب تعديل "الافتراضات الحذرة" السابقة.
ولهذا السبب حدث رفع التقييم في هذا التوقيت، وليس قبل صدور التقرير المالي.
فهمي الشخصي
إذا نظرنا إلى سعر السهم فقط، يبدو رفع التقييم هذه المرة وكأنه "مواكبة للتيار";
لكن من منظور نماذج المؤسسات، فهو تصحيح لا بد منه.
TSMC تتحول من:
"شركة صناعية شديدة الدورية"
إلى التحول تدريجياً نحو:
"أصل أساسي ذو قدرة ربحية هيكلية في عصر بنية الذكاء الاصطناعي التحتية".
وفي هذا السياق،
استمرار المؤسسات في رفع التقييم ليس عدوانية، بل هو تأخر.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like

عاصفة عوائد السندات الأمريكية بنسبة 5% قادمة! العد التنازلي لقنبلة إعادة التمويل بدأ، من سيكون أول ضحية؟
سجل عائد السندات الأمريكية لأجل 10 سنوات نسبة تجاوزت 5%، وهو أعلى مستوى له منذ عام 2007. كلما استمرت أسعار الفائدة المرتفعة لفترة أطول، زادت الضغوط على إعادة تمويل شركات العقارات والشركات ذات الديون العالية، وقد تظهر المخاطر النظامية بوتيرة أسرع خلال 12 إلى 18 شهراً القادمة.

لا تقاوم دورة الأرباح! هل سيحقق سوق الأسهم الأمريكي 8000 نقطة هذا العام؟
تتوقع شركة Jefferies أنه بفضل موجة استثمارات الذكاء الاصطناعي وارتفاع أرباح الشركات بشكل يفوق التوقعات، سيقفز مؤشر S&P 500 إلى 8000 نقطة بحلول نهاية عام 2026، ويصل إلى 9000 نقطة في عام 2027. توسع أرباح الذكاء الاصطناعي انتشر من الشركات السبع الكبرى إلى السوق بأكمله، ويتوقع أن يرتفع ربح السهم في S&P 500 هذا العام بنسبة 35%، وهو أعلى بكثير من الإجماع في السوق—وهذا يمثل أقوى دورة ربحية منذ عام 1995! التهديد الحقيقي الوحيد: إذا استمرت عوائد السندات الأمريكية في الارتفاع، فإن خطر ضغط التقييم لا يمكن تجاهله.
هل ستستمر ذاكرة "العرض أقل من الطلب" حتى عام 2031 بسبب الذكاء الاصطناعي الذي يتعلم باستمرار؟
تعتقد Citibank أنه مع انتقال الذكاء الاصطناعي من مرحلة التدريب والاستدلال البسيطة إلى عصر "التعلم المستمر"، سيشهد الطلب على HBM و DDR5 الخاصة بالخوادم وأقراص الحالة الصلبة المؤسسية (eSSD) نمواً متفجراً ومتزامناً بدءاً من عام 2027. ومع الارتفاع السريع في الطلب، سيظل جانب العرض متأثراً بقيود الطاقة الإنتاجية لـ HBM وبطء انتقال التقنية، حيث ستكون وتيرة التوسع في الطاقة الإنتاجية أقل بكثير من الطلب، ومن المتوقع أن تستمر حالة اختلال التوازن بين العرض والطلب حتى عام 2031.
أسعار العملات المشفرة
المزيد


