
سندات الخزانة الأمريكية الدقيقة

في الأسواق المالية العالمية مؤخراً، بعيداً عن الأصول المسلطة عليها الأضواء، هناك أصل واحد تجاوز بهدوء موقعاً حاسماً، وهو سندات الخزانة الأمريكية. منذ فبراير، شهدت عوائد سندات الخزانة الأمريكية اتجاهاً هابطاً، إذ انخفضت عوائد السندات متوسطة إلى طويلة الأجل (5-10 سنوات)، مع كسر عائد سندات الخزانة لمدة 10 سنوات حاجز الـ4.0%. هذا الانخفاض في عوائد سندات الخزانة يحمل بعض الغرابة، حيث رافق هبوط العوائد صعود أسعار النفط طوال الوقت.
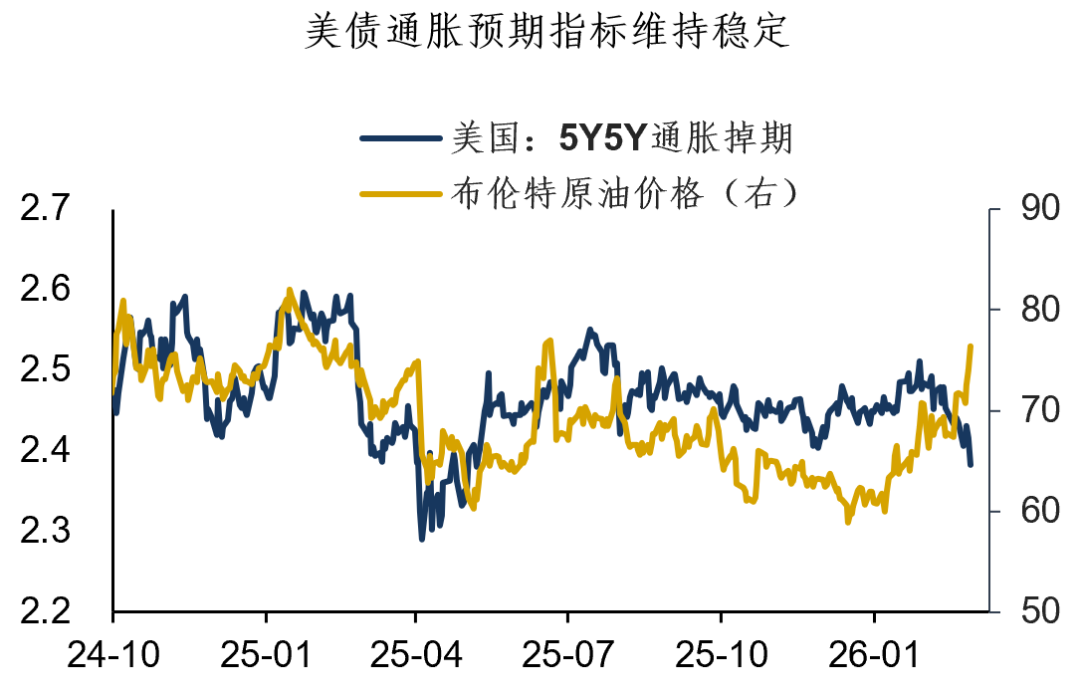
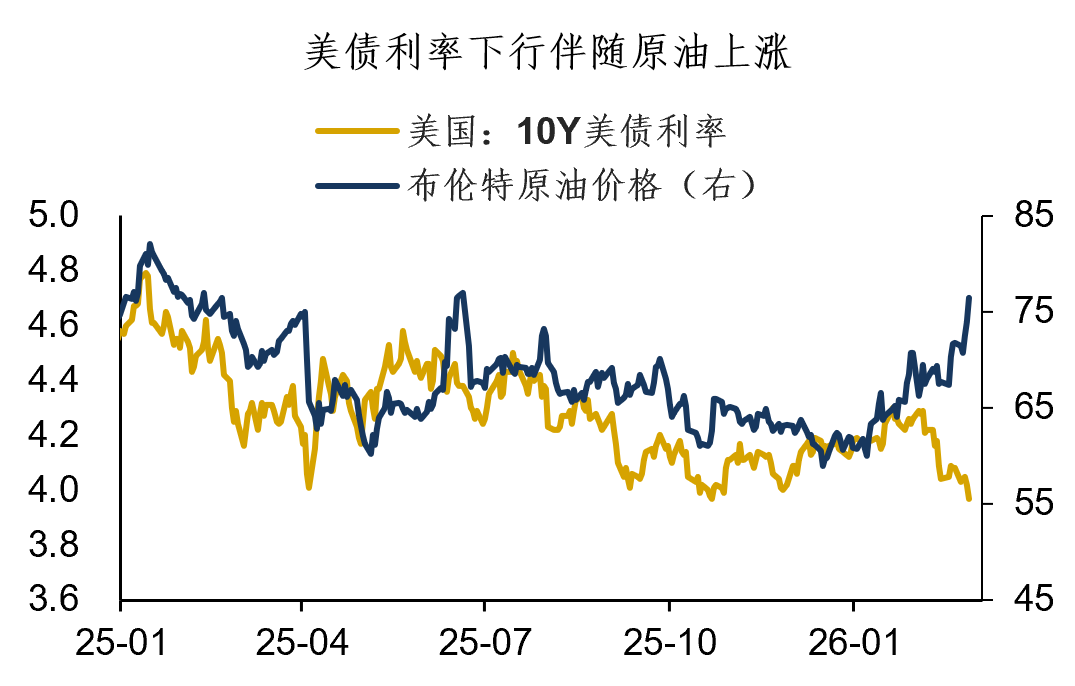 نظرياً، ارتفاع أسعار النفط يؤثر على توقعات التضخم، وغالباً ما يكون ذلك سلبياً على سندات الخزانة الأمريكية. ومع ذلك، ما يميز هذه الموجة أن صعود أسعار النفط لم يؤدِّ إلى رفع توقعات التضخم، إذ حافظ كل من Breakeven و Inflation Swap على استقرار نسبي. على سبيل المثال، تراجع الـ5y5y Inflation swap بمقدار 10 نقاط أساس من ذروته، كما تراجع معدل Breakeven أيضاً.
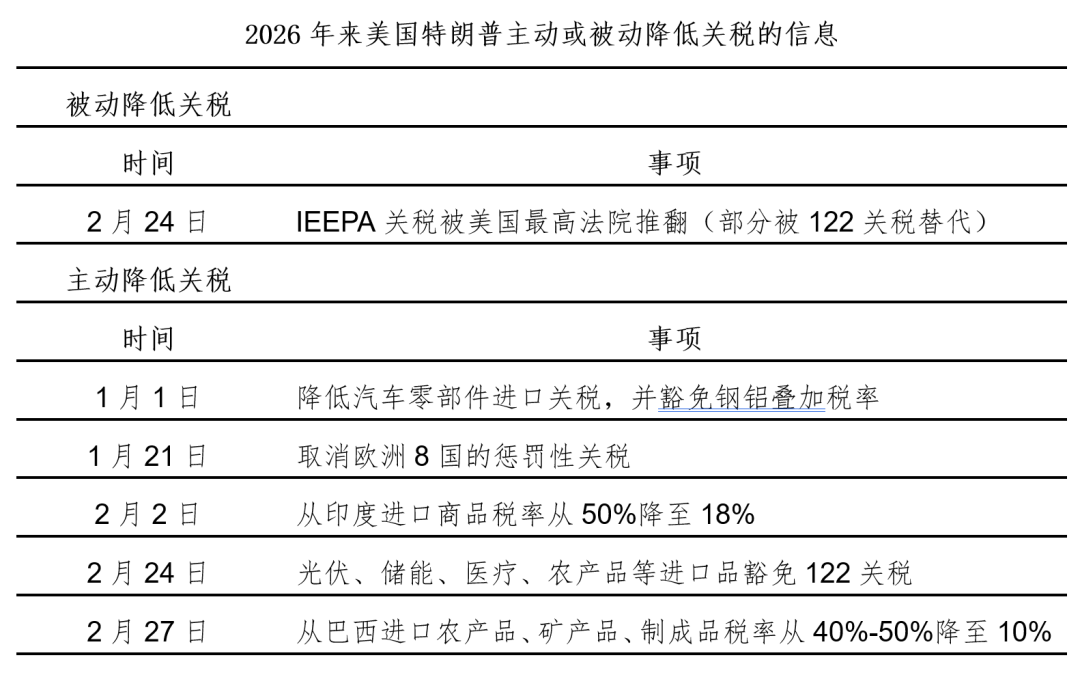
 لماذا لم تسعر سندات الخزانة الأمريكية كثيراً تأثير التضخم الناتج عن صعود أسعار النفط؟ أرى أن هناك عدة أسباب لذلك: الأول هو أن إدارة ترامب عمدت، إما طواعية أو مرغمة، إلى التراجع عن العديد من الرسوم الجمركية، ما أدى إلى تراجع أثر الرسوم الجمركية على التضخم. ومنذ عام 2026، وبالنظر لاعتبارات القدرة على الدفع Affordability، ألغت إدارة الرئيس ترامب العديد من الرسوم الجمركية بشكل مقصود. كما أن إلغاء الرسوم الجمركية بموجب قانون الطوارئ الدولية IEEPA كان له أثراً فعلياً كخفض ضريبي، مما ساهم في السيطرة على التضخم.
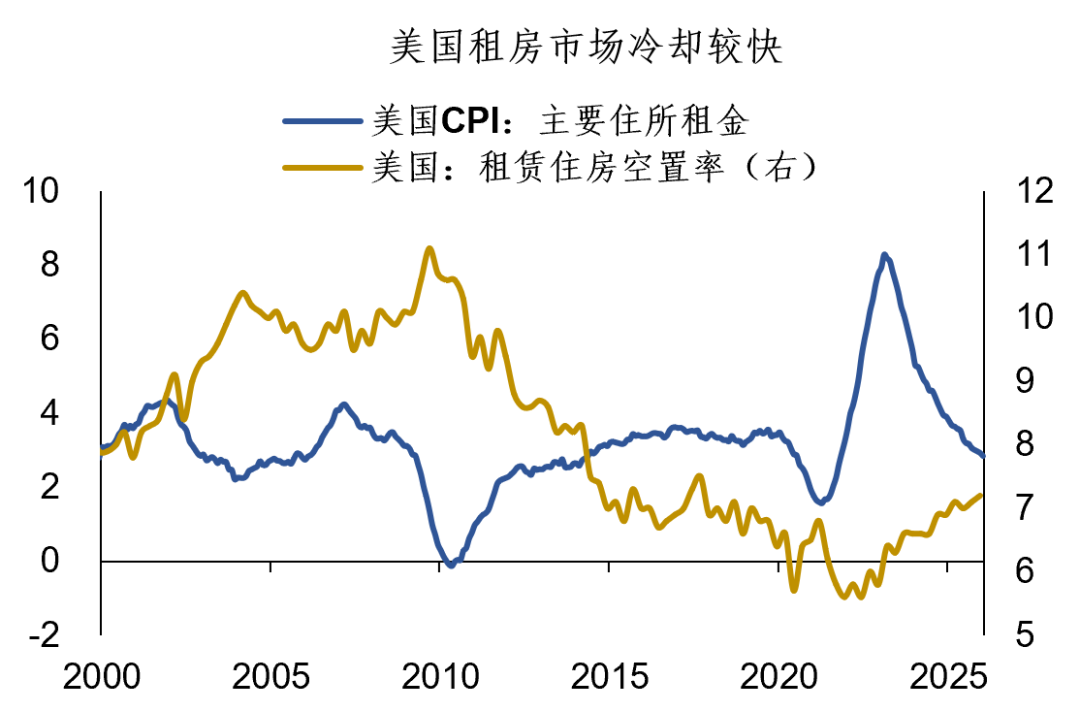
 ثانياً، أحد البنود ذات الوزن الكبير في التضخم الأمريكي، وهو تضخم الإيجارات، بدأ في التباطؤ. إذ ارتفعت نسبة الشواغر في سوق الإيجار الأمريكي إلى 7.2%، متجاوزة مستويات ما قبل الجائحة. ونظراً لتباطؤ سوق الإيجارات بشكل واضح، فيتجه مؤشر CPI لأسعار الإيجار نحو التباطؤ، ما يساهم في الحد من تأثير صعود أسعار النفط.
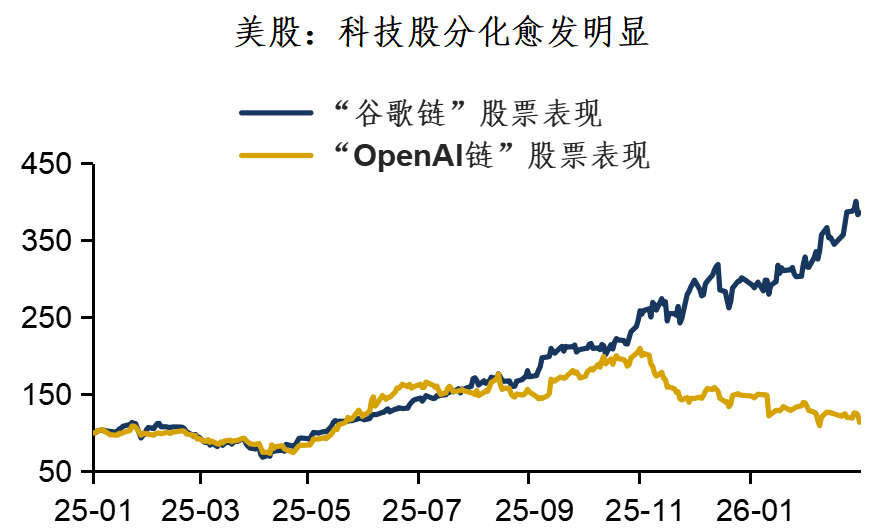
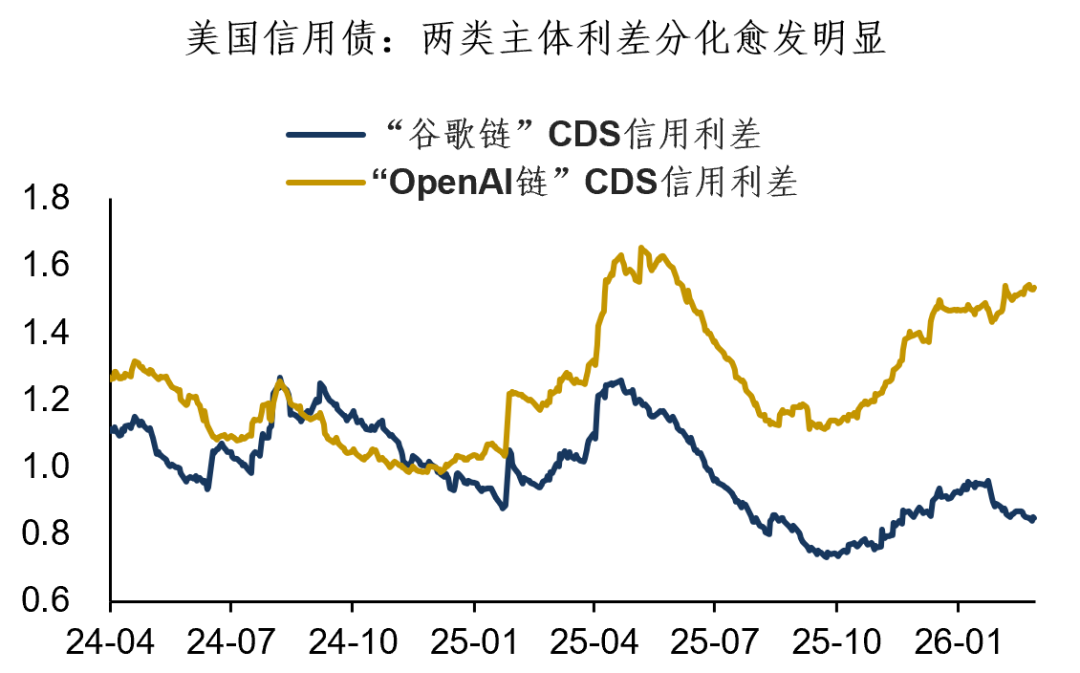
 ثالثاً، تسارع تباين الأداء في سوق الأسهم الأمريكية، مع تراجع واضح في شهية المخاطرة، ما أدى إلى تقليل اهتمام السوق بقضية التضخم. وقد سبق لنا الحديث في مقالنا السابق «الدولار: سوق الأسهم الأمريكية تتغير تدريجياً». في الآونة الأخيرة، اتسعت الفجوة بين أسهم "سلسلة جوجل" و"سلسلة OpenAI". علاوة على ذلك، امتد هذا التباين إلى سوق سندات الشركات، حيث صعدت CDS لأوراكل إلى أعلى مستوياتها منذ عام 2009. ويشكّل تراجع شهية المخاطرة في الأسهم الأمريكية عاملاً إيجابياً غير مباشر لسندات الخزانة.
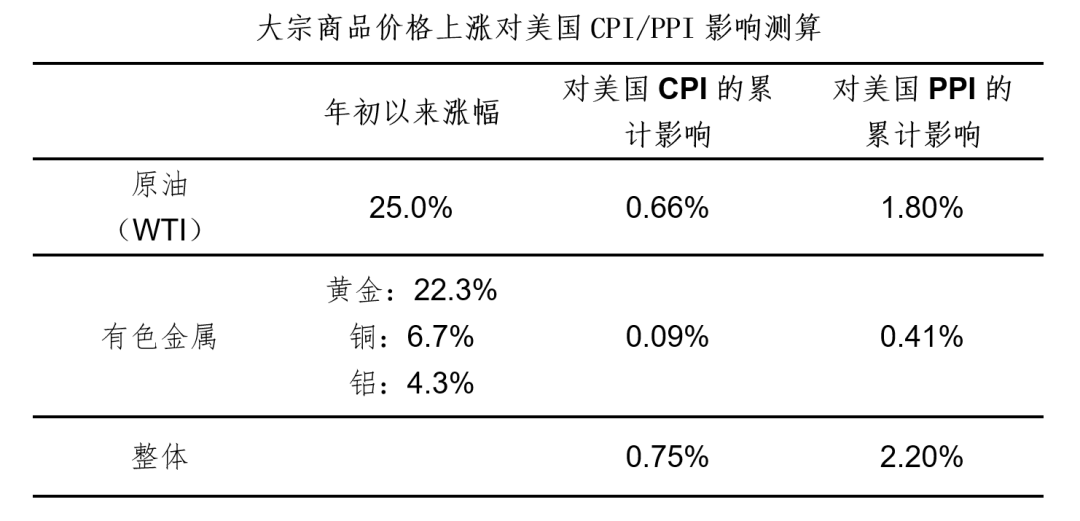
 رغم أن سندات الخزانة الأمريكية لم تسعِّر حالياً تأثير صعود أسعار النفط بشكل كبير، إلا أنني أعتقد أن أثر التضخم سيبدأ بالظهور تدريجياً بعد مارس. ذلك لأن بيانات مؤشر أسعار المستهلكين الأميركي لشهر يناير رافقت أدنى مستويات مرحلية لأسعار النفط، ومع صدور بيانات التضخم للأشهر القادمة، قد ترتفع مخاطر صعود CPI. وبحسب حساباتنا، فإن أثر ارتفاع أسعار السلع الأساسية (بما في ذلك النفط والنحاس والذهب) يعزز CPI الأمريكي بنحو 0.7%، وPPI بنحو 2.2%، وسيظهر هذا التأثير تدريجياً في الأشهر القادمة.
 عموماً، تشير التوقعات إلى وجود مخاطر صعود في التضخم الأمريكي في الفترة المقبلة، لكن اختلاط العوامل الإيجابية والسلبية يجعل من الصعب التنبؤ بمدى الارتفاع تحديداً. المؤكد أن مخاطر التضخم كافية لدعم نهج أكثر تردداً لدى الاحتياطي الفيدرالي. ويعد مستوى 4.0% لعوائد سندات الخزانة الأمريكية نقطة خلافية، فنتيجة التقييم تختلف باختلاف منظور الاستثمار أو منظور التداول. أما في سوق الصرف الأجنبي، يُعتبر تأثير أسعار النفط المرتفعة أكثر وضوحاً: حيث تعني أسعار النفط العالية مزيداً من الهبوط لليورو، ومزيداً من الدعم للدولار الأمريكي ... خلاصة مشاركة اليوم: 1- كسر عائد سندات الخزانة الأمريكية لمدة 10 سنوات حاجز الـ4.0%. هذا الانخفاض يحمل بعض الغرابة، إذ رافقه صعود أسعار النفط، مع بقاء كل من Breakeven وInflation Swap مستقرين نسبياً، ولم تسعّر سندات الخزانة كثيراً لتأثير التضخم الناجم عن أسعار النفط؛ 2- بعض النقاط للملاحظة: إدارة ترامب عمدت، طواعية أو غير ذلك، إلى إلغاء العديد من الرسوم الجمركية، ما قلل من الأثر التضخمي للرسوم. ثانياً، تباطأت وتيرة تضخم الإيجارات في الولايات المتحدة، وهو بند مهم في التضخم الأميركي. ثالثاً، تسارع تباين الأسهم الأمريكية وانخفاض شهية المخاطرة قلل أيضاً من تركيز السوق على ملف التضخم. ويجدر الانتباه إلى أن زيادة أثر التضخم لصعود النفط ستظهر تدريجياً بعد مارس، وأن التضخم يحمل بالفعل مخاطر كافية لدعم سياسة "أكثر تردداً" للفيدرالي؛ 3- في رأيي، مستوى 4.0% يُعد نقطة خلافية بالنسبة للسندات الأمريكية، ونتيجة التقييم تختلف باختلاف منظور الاستثمار أو التداول. أما في سوق الصرف الأجنبي، فيبدو التأثير أكثر وضوحاً: أسعار النفط المرتفعة غالباً ما تضر باليورو وتدعم الدولار ...
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
وراء الهدوء في مؤشر الأسهم الأمريكية، تتصاعد التيارات الخفية: شريك Goldman Sachs يكشف عن أربع عوامل رئيسية تدفع السوق
أشار الشريك في Goldman Sachs، Bobby Molavi، إلى أن عدم اليقين في تنظيم الذكاء الاصطناعي، ارتفاع أسعار النفط إلى ما فوق 100 دولار، ارتفاع عائدات سندات الخزانة الأمريكية إلى ما فوق 5%، وتصاعد الخلافات حول سياسات الاحتياطي الفيدرالي، كلها أدت إلى زيادة مخاطر التضخم والفائدة، مما أدى إلى ضغط على تداولات الذكاء الاصطناعي والزخم التي كانت متفوقة سابقاً، وتحول الأموال نحو قطاعات البرمجيات والدفاع والطاقة، وتسارع إعادة التقييم داخل السوق.
مجلس النواب الأمريكي يخطط للتصويت الأربعاء على تشريع جديد بشأن استهلاك الكهرباء: يطلب من مراكز البيانات تحمل تكلفة الزيادة في الطاقة، مستهدفًا نقل تكاليف الكهرباء من عمالقة التكنولوجيا
من المتوقع أن يصوت مجلس النواب الأمريكي في أقرب وقت يوم الأربعاء على تشريع ثنائي يهدف إلى الحد من ارتفاع أسعار الكهرباء المرتبط بتوسع مراكز البيانات الداعمة للذكاء الاصطناعي.

توقعات الأسهم الأمريكية | ارتفاع العقود الآجلة للمؤشرات الثلاثة وانخفاض أسعار النفط والقرار الهام لمعدل الفائدة من الاحتياطي الفيدرالي سيصدر الليلة
في يوم الأربعاء 16 سبتمبر، ارتفعت العقود الآجلة لمؤشرات الأسهم الأمريكية الثلاثة الرئيسية قبل افتتاح السوق الأمريكية.

بعد انحسار حماس المستثمرين، سوق الأسهم الكورية يتجه نحو الركود! قيمة التداول تصل إلى أدنى مستوى لهذا العام ولا تزال نقطة 7000 غير مستقرة
انخفضت قيمة التداول في سوق الأسهم الكوري إلى أدنى مستوى لهذا العام مع تراجع حماس المستثمرين، ما يدل على أن سوق الأسهم الكوري الذي تقوده تقنية الذكاء الاصطناعي قد يواجه صعوبة في العودة إلى أعلى مستوياته السابقة.

أسعار العملات المشفرة
المزيد


