
الحرب تعيد كتابة قواعد أسعار الفائدة وأسعار المبادلة تكشف وتيرة الحرب

شبكة هوي تونغ 9 مارس—— اشتعلت الحرب في الشرق الأوسط من جديد، وارتفعت أسعار النفط بشكل كبير، فكيف يعيد نظام أسعار الفائدة التبادلية الخفي كتابة قواعد خفض أسعار الفائدة العالمية وهيمنة الدولار بهدوء؟ عندما تدفع صدمات العرض البنوك المركزية إلى مأزق السياسة، يواجه السوق عاصفة في أسعار الفائدة لا يمكن التنبؤ بها.
تتواصل تصاعد الأوضاع الحربية في الشرق الأوسط، لتصبح المتغير الأساسي الذي يزعزع نظام أسعار الفائدة العالمية وسوق العملات الأجنبية.
الارتفاع الحاد في أسعار النفط الذي تسببت به الحرب أدى مباشرة إلى زيادة ضغوط التضخم، معيدًا بشكل كامل الاتجاه الانخفاضي في أسعار الفوائد التبادلية العالمية الذي كان يهيمن عليه سابقًا تراجع التضخم، فيما أصبح SOFR منذ توقف نشر LIBOR في سبتمبر 2024 هو اللب لنظام سعر الفائدة المعياري للدولار، وهو نقطة مرجعية لتكلفة تمويل السوق.
هذا التغير المفاجئ لم يعقد فقط من توقعات تخفيض أسعار الفائدة العالمية من قِبَل البنوك المركزية بشكل كبير، بل عزز أيضًا من موقع الدولار كملاذ آمن محوري، فيما يشهد سوق أسعار الفائدة العالمي إعادة هيكلة عنيفة مدفوعة بالحرب.
الحرب تصدم نظام أسعار الفائدة العالمية مباشرةً والنفط يشكّل صلة الوصل الرئيسية
اندلاع الحرب في الشرق الأوسط صدم بسرعة آلية تسعير أسعار الفائدة العالمية، حيث شهد المنحنى الكامل للعوائد لكل من الدولار، اليورو، والجنيه الإسترليني إعادة تسعير قوية نحو الأعلى.
رغم أن تأثير الحرب شمل عدة مجالات، إلا أن نقطة الارتكاز الرئيسية لتداول السوق تدور حول النفط—إذ أن انقطاع الإمدادت والمخاطر في النقل الناتجة عن الحرب رفعت أسعار النفط، والتي انتقلت من خلالها سلسلة التضخم، ما شكّل في النهاية ضغطًا على سياسات الفائدة للبنوك المركزية.
قبل ذلك، كانت أسعار الفائدة التبادلية تتجه نحو الانخفاض ابتداءً من نهاية 2025، وكان المنطق الأساسي هو تزايد ثقة السوق في تباطؤ التضخم، وقد تم تسعير دورة التيسير النقدي التالية من قبل البنوك المركزية بالكامل.
SOFR (سعر التمويل الليلي المضمون) هو سعر الفائدة القياسي الذي ينشره بنك الاحتياطي الفيدرالي في نيويورك يومياً، ويحسب استنادًا إلى بيانات التداول الفعلية لسوق إعادة الشراء الليلية بضمان سندات الخزانة الأمريكية، ويعكس تكلفة التمويل الليلي بين المؤسسات المالية بضمانات حكومية، ويتميز بثلاث خصائص أساسية: يقارب الخلو من المخاطر، وشفافية عالية، ويستند إلى معاملات فعلية.
إلا أن اندلاع الحرب في الشرق الأوسط، أنهى هذا الاتجاه المستمر منذ عدة أشهر بشكل كامل هذا الأسبوع.
انعكاس حاد في أسعار الفائدة التبادلية لخمس سنوات: الحرب تعيد تشكيل توقعات السوق
بمقارنة ثلاثة نقاط زمنية مفتاحية هي: نهاية 2025، الأسبوع السابق لاندلاع الحرب، والأسبوع الذي تلا اندلاع الحرب، يتضح مسار انعكاس أسعار الفائدة التبادلية لخمس سنوات لكل من الدولار (SOFR)، اليورو، والجنيه الإسترليني (SONIA)، مما يعكس بشفافية أثر الحرب على تسعير أسعار الفائدة.
أواخر فبراير، انخفضت أسعار الفائدة التبادلية لخمس سنوات بشكل واضح عن مستويات نهاية العام، وكان السوق يراهن بالإجماع على أن دورة خفض أسعار الفائدة من قبل البنوك المركزية في 2026 ستتحقق فعليًا.
كل الجهات الممولة بهذه العملات بدأت بالفعل في تثبيت أسعار فائدة ثابتة طويلة الأجل استنادًا إلى المنحنى الآجل، لتفادي مخاطر انخفاض أسعار الفائدة لاحقًا.
لكن الحرب المفاجئة غيّرت كل شيء.
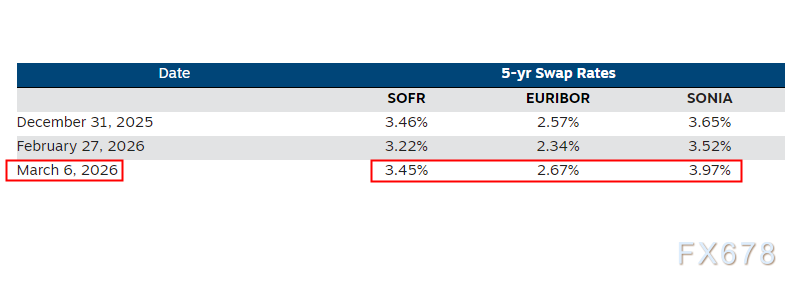
(أسعار الفائدة التبادلية ارتفعت بقوة بعد الهبوط)
وكان انعكاس السوق للجنيه الإسترليني الأكثر حدة، حيث ارتفعت مستويات الفائدة مباشرة لتتجاوز نهايات 2025، مما يبرهن على قوة إعادة تشكيل التوقعات بسبب الحرب.
الحرب ترفع توقعات التضخم والبنوك المركزية في مأزق سياسي
المحرك الأساسي لإعادة التسعير في هذه الجولة هو عودة التوقعات التضخمية للارتفاع بسبب الحرب.
الصراعات الجغرافية دفعت مباشرة أسعار النفط والسلع الأساسية إلى الأعلى، وفي الوقت الذي بدا فيه أن التضخم العالمي في مراحله النهائية للانخفاض، أدت انتكاسة أسعار الطاقة إلى إدخال متغيرات كبيرة في طريق عودة التضخم لهدفه المنشود.
أشار الاقتصاديون إلى أن قرارات أسعار الفائدة للبنوك المركزية لا يمكنها جعل الخليج ينتج برميل نفط إضافي، ولا فتح الممرات التجارية المحاصرة، إذ أن السياسات النقدية غير قادرة من حيث الجوهر على حل جوهر المشكلة في ظل انقطاع الإمدادات.
عودة التضخم والتوقعات المصاحبة له إلى مخاطر الصعود تجعل من الصعب للبنوك المركزية خفض أسعار الفائدة بسرعة كما كان متوقعًا سابقًا من السوق، أما رفع الفائدة بشكل حاد فقد يؤدي إلى تحويل صدمة العرض الخارجي إلى ركود في الطلب المحلي، مما يقلص مساحة السياسة إلى حد كبير.
أي أن محاولة البنوك المركزية السيطرة على التضخم من خلال تعديل أسعار الفائدة في هذه اللحظة قد تكون غير مجدية أو حتى مضرة.
الحرب تفعل مشاعر التحوط والدولار يقوى ويوفر نافذة تحوط
وفي الوقت نفسه، أدت حالة عدم اليقين الجيوسياسي التي أوجدتها الحرب في الشرق الأوسط إلى تفعيل خاصية الملاذ الآمن للدولار بشكل كامل.
انطلاقًا من مؤشر الدولار التجاري المرجعي بمقدار 100 في 1 يناير 2026، تحول الاتجاه الضعيف منذ بداية العام إلى مسار تصاعدي قوي مؤخرًا، ما يعكس عودة متكررة للأموال التحوطية إلى أصول الدولار.
تؤكد هذه الظاهرة مجددًا أن الدولار يبقى الخيار التحوطي العالمي الأول في أوقات تراجع شهية المخاطرة الناتجة عن الحروب، وأن مخاوف السوق السابقة إزاء تراجع قيمة الدولار كان مبالغا فيها.
بالنسبة للمستثمرين الذين راهنوا سابقًا على هبوط الدولار وتضررت مراكزهم من قوة الارتفاع والسرعة خلال هذه الحرب، فإن المستويات الحالية القوية للدولار توفر نافذة تحوط مثالية، ويمكنهم بفاعلية تفادي مخاطر تقلبات سعر الصرف الناتجة عن تفاقم الأوضاع الحربية لاحقًا.
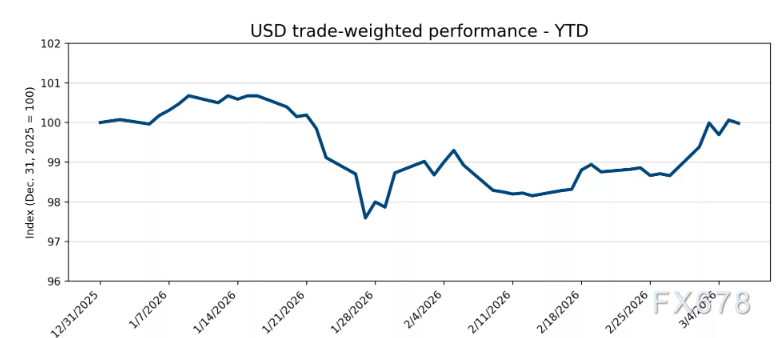
(اتجاه مؤشر الدولار)
الخلاصة:
في ظل حوادث جيوسياسية مفاجئة مثل الحروب، غالبًا ما لا تحقق تدخلات السياسات النقدية النتائج المنشودة، بل وقد تأتي بنتائج عكسية، فالسوق بحد ذاته يستطيع تسعير صدمات الجغرافيا السياسية بسرعة، ويعود جزء كبير من تسعيره إلى مسار أسعار الفائدة التبادلية العالمية.
ونظرًا لأن التقييم ≈ E/r تربيع، فعندما ترتفع أسعار الفائدة التبادلية وترتفع معها أسعار الفائدة العالمية، فإن معدل الفائدة المستخدَم في خصم تقييمات أسهم التقنية وتكلفة امتلاك الذهب سيرتفع كذلك، ما يؤدي إما لانخفاض حاد في التقييمات أو لارتفاع كبير في تكلفة الامتلاك، والصدام الأمريكي الإيراني الأخير، حيث انخفضت الأسهم التقنية الأمريكية ولم يرتفع الذهب، خير دليل على ذلك.
الدروس للمستثمرين هي أنه في مواجهة أحداث قصوى مثل الحرب، يبقى تطور الحدث الجغرافي نفسه ومسار أسعار الفائدة مؤشرات تسبق السوق، وعندما نرى أسعار الفائدة التبادلية ترتفع، ويواصل عائد سندات الخزانة الأمريكية الارتفاع، فهذا يعني أن السوق يعتقد أن نفط مضيق هرمز لن يتمكن من الخروج، وبالمثل عندما ينقلب عائد سندات الخزانة، فهذا مؤشر على نقطة تحول في الحرب الأمريكية-الإيرانية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
من "أعلى ولمدة أطول" إلى "استمرارية لفترة أطول": صدمة أسعار النفط مع موجة إصدارات السندات المدفوعة بالذكاء الاصطناعي، والأسواق المالية تشهد "الوضع الطبيعي الجديد" لعائد سندات الخزانة الأمريكية بنسبة 5%
تواصل تكاليف الاقتراض الحكومية في جميع أنحاء العالم الارتفاع، حيث يطالب المستثمرون بعوائد أعلى لجذبهم للاحتفاظ بالسندات طويلة الأجل. وقد أدى ارتفاع عوائد سندات الخزانة الأمريكية إلى دفع وزير الخزانة سكوت بيسنت للإعلان عن توسيع حجم إعادة شراء السندات طويلة الأجل، إلا أن هذا التدخل لم يتمكن من منع عائد سندات الخزانة الأمريكية لأجل 10 سنوات من اختراق حاجز 5%، ليصل إلى أعلى مستوى له منذ ما يقرب من 20 عامًا.
تعليق Morgan Stanley على يوم المستثمرين لشركة Salesforce (CRM.US): السرد حول الذكاء الاصطناعي أصبح أقوى، لكن لا تزال الأدلة على تسارع النمو غائبة، ونبقي على تصنيف "الأداء المتوافق مع السوق".
أصدر بنك مورغان ستانلي تقريرًا بحثيًا أشار فيه إلى أنه بعد يوم المستثمرين Dreamforce الذي عقدته Salesforce، حافظ على تصنيف السهم "محايد بالنسبة لأداء السوق" مع سعر مستهدف قدره 235 دولارًا.
ارتفاع أسعار النفط وأسعار الفائدة، لكن سوق الأسهم الأمريكي لا يزال يثق في TACO
تجاوز أسعار النفط حاجز المئة، ورفع مجلس الاحتياطي الفيدرالي أسعار الفائدة، وما يزال الدخان يتصاعد من مضيق هرمز—رهان وول ستريت على صفقة "ترامب سوف يتراجع دائمًا" TACO يواجه الآن أخطر لحظاته. المقاومة غير المتوقعة في سوق الأسهم الأمريكية أضعفت، على العكس، دافع ترامب لتحقيق المصالحة؛ واقتراب عوائد سوق السندات من خط التحذير 4.946% هو بالفعل صمام الضغط الحقيقي. المفاوضات الجارية خلف الكواليس يُقال إنها ما تزال مستمرة، لكن هذه المرة، هل ستصبر الأسواق حتى يقوم ترامب بتغيير موقفه؟
غيرت وول ستريت رأيها بين عشية وضحاها! تتوقع KKR أن تستمر أسعار الفائدة "الأعلى لفترة أطول" حتى عام 2029، وتراهن على أن عائد السندات الأمريكية لمدة 10 سنوات سيتجاوز 5.1% بنهاية العام
بعد رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي بتصويت كامل، قامت KKR برفع توقعاتها لعائدات السندات الأمريكية طويلة الأجل، وأشارت إلى أنها تتوقع أن يحافظ الاحتياطي الفيدرالي على سعر الفائدة الأساسي عند مستوى أعلى مما كان متوقعاً سابقاً.
أسعار العملات المشفرة
المزيد


