
تم رفع أسعار الفائدة، والتكنولوجيا لم تنخفض بل أصبحت أقوى! كيف يمكن الاستثمار في الأسهم الأمريكية في ظل أسعار الفائدة الأعلى؟ قائمة المستفيدين في جدول واحد
 Bitget2026/09/17 07:03
أولاً، ماذا حدث الليلة الماضية: رفع سعر الفائدة والتكنولوجيا تقاوم الانخفاض
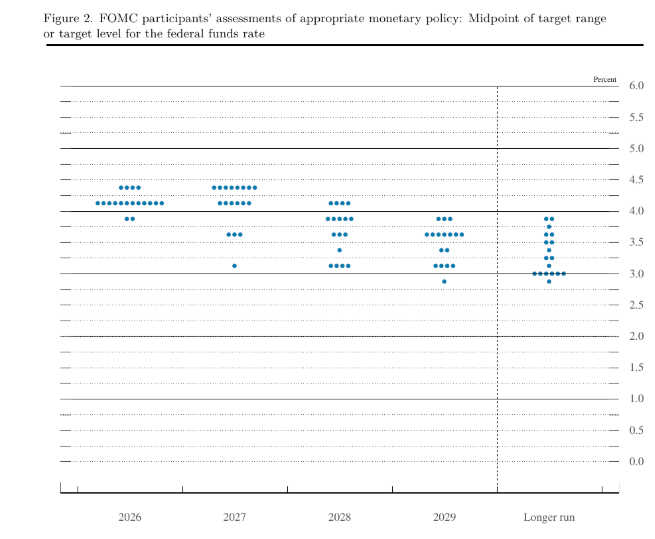
ثانياً، لماذا لم تنخفض أسهم التكنولوجيا بل ازدادت قوة؟
ثالثاً، استراتيجية التداول: اختيار الشركات القادرة على امتصاص الفائدة المرتفعة
-
الحوسبة: Nvidia هي معيار التسعير، وAMD تستفيد من الحصة في التدريب والاستدلال
-
المعالجة: TSMC وASML يواجهان عنق الزجاجة في القدرات المتقدمة
-
إعادة التصنيع إلى الداخل: لدى Intel قصة إنتاج محلية في أمريكا وتناسب موقعاً أكثر مرونة
-
مكونات الألياف الضوئية: Lumentum وCoherent تستفيدان مباشرة من زيادة سعة 800G/1.6T
-
التخزين: Micron، Seagate وغيرهما ستستفيد مع توسع مراكز البيانات
رابعاً، كيف تبني محفظتك بعد رفع الفائدة: فصل المواقع الأساسية، القاعدة، والأقمار الاصطناعية
-
ثالثاً، يجب التحكم بدقة في الأسهم ذات القيمة المرتفعة، الرافعة المالية المرتفعة، والموضوعات البحتة، ويجب توفير الذخيرة لتلك التي لديها طلبات واضحة ورؤية استثمارية.
-
هل ستوفر بيانات التضخم القادمة وأسعار النفط ذريعة للاحتياطي الفيدرالي للقيام برفع إضافي
-
في تقارير الربع الثالث، هل ستخفض شركات السحابة والرقائق توجيهاتها للاستثمار الرأسمالي
-
في اجتماع أكتوبر، هل سيتم تجنب رفع الفائدة لاحقاً وتأجيله إلى ديسمبر
| الطبقة | الاتجاه | الرمز | منطق الاستثمار |
| الموقع الأساسي | قدرات الذكاء الاصطناعي الحاسوبية | rNVDA، rAMD | ما زال الطلب على التدريب/الاستدلال مستمراً، وأولوية الريادة لمن لديهم سلطة التسعير وحصة سوقية واضحة تحت سعر الفائدة المرتفع |
| الموقع الأساسي | التقنيات المتقدمة | rTSM، rASML | القدرة على التصنيع والمعدات ما زالت عنق زجاجة، والرؤية المستقبلية للاستثمار الرأسمالي أوضح من الأسهم الموضوعية |
| الموقع الأساسي | الاتصال الضوئي | rLITE، rCOHR | 800G/1.6T زيادة في السعة، المستفيدون الأساسيون من توسعة مراكز البيانات |
| قمر صناعي / مرونة | إعادة التصنيع للداخل | rINTC | قصة القدرة التصنيعية الأمريكية + توقع التعاون المستقبلي، تقلب مرتفع، مناسب كموقع مرن |
| قمر صناعي / مرونة | التخزين | rSTX | توسيع مراكز البيانات يعزز الطلب على HDD/التخزين القريب من الخط |
| القاعدة | نمو الجودة | rAAPL، rMETA | سيولة قوية، برامج إعادة شراء قوية، قادرة أكثر على تحمل ضغط التقييم بالخصم |
| قمر صناعي | الذكاء الاصطناعي الحكومي والمؤسساتي | rPLTR | منطق الطلبات مستقل عن تجارة خفض الفائدة، ويجب عدم المبالغة في الحجم المخصص له |
| قمر صناعي | الفضاء التجاري | SpaceX | اختبار الطيران ونشر Starlink كحوافز، الأسهم عالية المرونة وعالية التقلب |
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
الشركات اليابانية النادرة تشتكي من ضعف الين! تقلبات أسعار الصرف "ضارة" وضعف الين قد يؤدي إلى اضطراب الأسواق المالية
يدعو كبار المسؤولين التنفيذيين في الشركات اليابانية إلى تعزيز الين الياباني، حتى الشركات التي تستفيد من ضعف الين ليست استثناءً.

بعد صدور إشارات متشددة من الاحتياطي الفيدرالي، قامت Goldman Sachs بتغيير موقفها: تتوقع زيادة بمقدار 25 نقطة أساس في أكتوبر
المنطق الأساسي الذي اعتمدت عليه Goldman Sachs لإدراج رفع سعر الفائدة في أكتوبر كإجراء معياري يتمثل في أن الاحتياطي الفيدرالي قد وصف هذه الزيادة بأنها خطوة تدعم "العودة الأسرع" إلى هدف التضخم البالغ 2%، وأن متابعة الزيادة في اجتماعات متتالية أمر أكثر طبيعية من الرفع بفاصل زمني. ومع ذلك، ترى Goldman Sachs أن إجراء أكثر من زيادتين ليست السيناريو الأساسي، ويستند ذلك أساساً إلى أن توقعاتها لمعدل التضخم أقل من متوسط توقعات أعضاء الاحتياطي الفيدرالي.
مورغان ستانلي: تعبئة الرقائق المتقدمة في الصين ستصل إلى مئات المليارات بحلول عام 2029، ومصنّعو المعدات سيتفوقون على شركات التعبئة والاختبار، والتوصية الأولى هي ACM Research (ACMR.US)
أصدرت Morgan Stanley تقريراً بحثياً يفيد بأن التغليف المتقدم في الصين لا يزال مسار نمو طويل الأمد مدفوعاً بتقنيات الذكاء الاصطناعي، ولكن هناك تباين بين نمو حجم القطاع ونمو أرباح شركات التغليف والاختبار.

"نهضة وحدة المعالجة المركزية" جارية! Arm (ARM.US) أكثر ثقة في تحقيق توقعات بقيمة 2 مليار دولار، وتكنولوجيا الذكاء الاصطناعي تثير موجة ضخمة من الطلب على وحدة المعالجة المركزية
قال الرئيس التنفيذي لشركة Arm Holdings يوم الأربعاء إنه يزداد ثقة في قدرة شركة تصميم الرقائق هذه على ضمان إمدادات كافية لتلبية احتياجات العملاء التي تصل إلى ملياري دولار أو أكثر.

أسعار العملات المشفرة
المزيد


