
الأسهم الأمريكية تقترب من أعلى مستوياتها التاريخية، لكن المؤسسات تشعر بالقلق! الشريك في Goldman Sachs: لا تتحدى السوق

في الوقت الذي تقترب فيه الأسهم الأمريكية من أعلى مستوياتها التاريخية، يصل الانقسام الهيكلي الداخلي في السوق إلى مستويات قصوى، وتزداد مشاعر القلق بين المستثمرين المؤسسيين.
يتمسك شريك Goldman Sachs، Wilson، بموقفه المتفائل في أحدث تقرير له، ويوصي المستثمرين بعدم معارضة التركّز العالي في السوق، ويتوقع أن هناك مجالاً لمزيد من الارتفاع في سوق الأسهم حتى نهاية العام. ومع ذلك، اعترض عدد من الاستراتيجيين من داخل Goldman Sachs، بالإضافة إلى مؤسسات مثل Morgan Stanley و Bank of America، حيث يرون أن الوضع الاقتصادي العام يزداد صعوبة، وأن وضع قطاع التكنولوجيا لم يعد في حالة مواتية، وأن المخاطر تتراكم في السوق.
جوهر هذا الانقسام بين المتفائلين والمتشائمين يكمن في أن نمو الأرباح الحالي للأسهم الأمريكية يعتمد بشكل كبير على عدد قليل جداً من الشركات، في حين يتدهور نطاق السوق بشكل مستمر، وهناك تقلبات في سوق السندات وعدم يقين حول أسعار الطاقة، وهو ما يمكن أن يصبح في أي لحظة شرارة تكسر حالة الهدوء في السوق.
نمو الأرباح شديد التركّز، وسهمان يدعمان ثلث الأرباح
بلغ مستوى تركيز هيكل الأرباح في الأسهم الأمريكية ذروته في هذه الدورة.
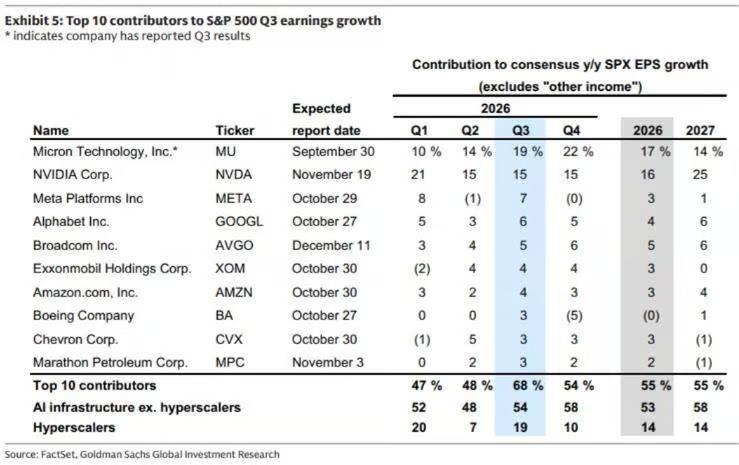
وفقًا لتقرير "تقرير انطلاقة أمريكا الأسبوعي: معاينة موسم النتائج للربع الثالث 2026" من استراتيجي Goldman Sachs بن سنيدر، من المتوقع أن ينمو ربح السهم الواحد (EPS) لمؤشر S&P500 في هذا الربع بنسبة 27%، وهي أعلى نقطة في هذه الدورة، لكن من المتوقع أن يتباطأ النمو خلال الأرباع الثلاثة التالية.
المثير للاهتمام أكثر هو شدة تركّز مصادر النمو: في هذا الربع، يمثل أكبر عشرة مساهمين في أرباح مؤشر S&P500 ما نسبته 68%، مقارنة بـ 48% في الربع السابق؛ ومن بين هؤلاء العشرة تساهم شركتا Micron Technology وNVIDIA وحدهما بنصف هذه النسبة، أي تساهم كل واحدة منهما بنسبة 19% و15% من إجمالي نمو أرباح S&P500 على التوالي. وبمعنى آخر، تساهم شركة واحدة لصناعة شرائح الذاكرة في نمو أرباح المؤشر بما يفوق المجموع الكلي لشركات Meta وAlphabet وAmazon.
في الوقت نفسه، تباطأ معدل نمو EPS لأسهم S&P500 المتوسطة من 14% إلى 9%، كما تراجعت الهوامش الربحية من 15.1% إلى 14.7%. وتشير بيانات سنيدر إلى أنه وفقًا للاتجاه الحالي، سيعود النمو الإجمالي للأرباح في السوق بحلول الربع الثاني من عام 2027 إلى أرقام أحادية منخفضة—ويصادف حينها أن تكون فترة المقارنة هي نفس الربع الذي حققت فيه شركات التكنولوجيا العملاقة إيرادات "أخرى" بنحو 150 مليار دولار بسبب إعادة تقييم الاستثمارات في الأسهم، وهو ما يمثل 12% من أرباح S&P500.
نطاق السوق يزداد سوءًا، وغالبية الأسهم انزلقت في تصحيح عميق
على الرغم من أن المؤشر ككل يقترب من أعلى مستوياته، إلا أن الانقسام داخل السوق أصبح واضحًا للغاية.
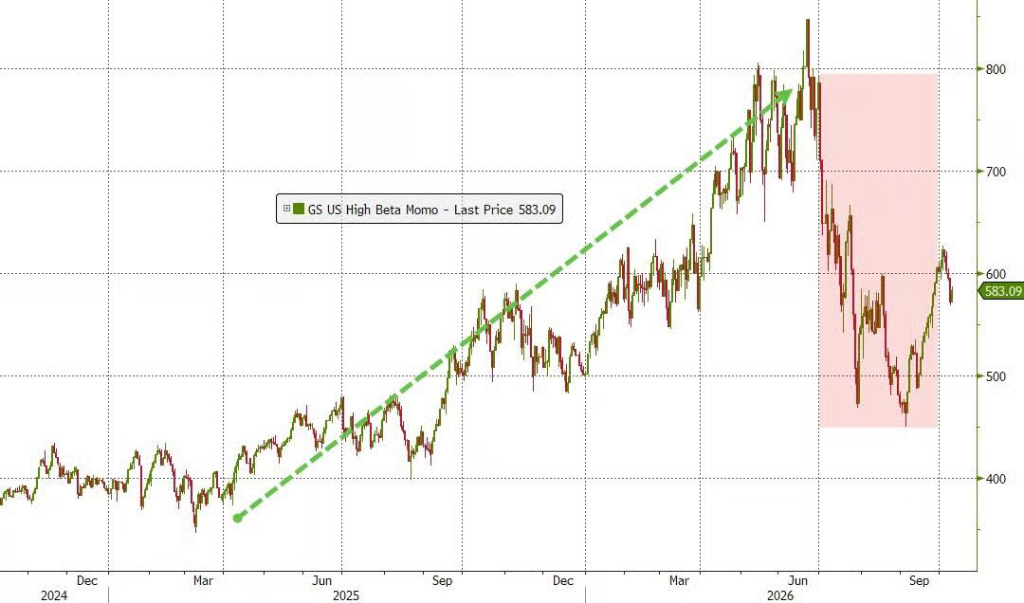
تشير بيانات استراتيجي Nomura، تشارلي ماكيلغوت، إلى أن 85% من مكونات مؤشر S&P500 تراجعت بأكثر من 10% عن ذروتها، في حين أن 59% منها تراجعت بأكثر من 20%. أما استراتيجي Goldman Sachs، توتيجا، فقد أظهر بشكل أكثر وضوحًا أن المؤشر ارتفع بنسبة 1.3% منذ 27 أغسطس، ولكن إذا استبعدنا الأسهم المتعلقة بـ AI، فإن المؤشر قد انخفض خلال نفس الفترة بنسبة 5.2%.
وهذا الانقسام موجود أيضًا في السوق الأوروبية، وإن كان بدرجة أقل حدة. فالعشرة الكبار في مؤشر يوروستوكس 600 الأوروبي يمثلون حوالي 17% من وزن المؤشر، بينما تصل نسبة العشرة الكبار في S&P500 إلى نحو 40%، ما يجعل السوق الأوروبية أقرب إلى متوسطها التاريخي على المدى الطويل.
خلافات داخل المؤسسات، وتحذيرات متعددة من مخاطر الهبوط
عند مواجهة هذه المشكلات الهيكلية، تختلف أحكام المستثمرين المؤسسيين بشكل واضح، بل وظهرت خلافات واضحة حتى داخل Goldman Sachs نفسها.
وقال استراتيجي Goldman Sachs، توتيجا: "في هذه النقطة، أعتقد أن ميزان المخاطر والعوائد لقطاع التكنولوجيا/AI قد تغير بالفعل. البيئة الاقتصادية الكلية أصبحت بلا شك أكثر صعوبة، ولم يعد الاحتفاظ بأسهم AI والتكنولوجيا الكبرى يمثل ميزة." كما أشار إلى أن الخطر القريب هو أنه إذا جاءت بيانات CPI فوق التوقعات، واضطرت الفيدرالي لرفع الفائدة مجددًا، فإن جميع القطاعات ستواجه ضغوط هبوطية قصيرة الأجل.
وكان استراتيجي Morgan Stanley، مايك ويلسون، قد حذر من احتمال تراجع S&P500 بنسبة 10% إلى 7100 نقطة، وأكد أن تدهور نطاق السوق "يجب تصحيحه بطريقة ما"، وأن المتغير الأساسي هو تقلبات سوق السندات.
أما استراتيجي Bank of America، مايكل هارتنيت، فكشف أن صافي التدفقات إلى صناديق السوق النقدية خلال أسبوع حتى 7 أكتوبر بلغ 166.4 مليار دولار، وهو أعلى تدفق أسبوعي منذ أبريل 2020، ولخص شروط عودة الأموال إلى سوق الأسهم بكلمات خمس: "لا خفض للفائدة، لا تقليص للمراكز." ولذلك قد يتأخر هذا الإطار الزمني في ظل استمرار دورة رفع الفائدة من الفيدرالي.
وأشار ماكيلغوت من Nomura إلى أن الذعر الوحيد الملحوظ حاليًا في سوق الخيارات هو القلق من ارتفاع الأسعار بشكل حاد—حيث بلغ ميل خيارات الشراء على S&P500 مستوى 99.6 بالمئة. ويحذر في الوقت ذاته من أنه إذا استمرت أسعار الفائدة في الارتفاع مع زيادة أسعار الطاقة، فقد يتحول السوق بسرعة إلى حالة "هلع النمو".
شريك Goldman Sachs متمسك بالتفاؤل، لكن شروطه محفوفة بالمتغيرات
أمام هذه الشكوك، يتمسك شريك Goldman Sachs، ويلسون، بموقفه الإيجابي، وطرح إطارًا منطقيًا واضحًا.
ويرى ويلسون أنه طالما لم يتباطأ الإنفاق الرأسمالي على AI بشكل واضح، فلا ينبغي توقع تراجع كبير في أسعار الفائدة؛ أما إذا استقرت أسعار الطاقة، فسوف يخف ضغط بيع السندات، ما يخلق ظروفًا للارتفاع في سوق الأسهم حتى نهاية العام. وينصح المستثمرين "بعدم معارضة التركّز الشديد في السوق، فربما يزداد هذا التركّز أكثر".
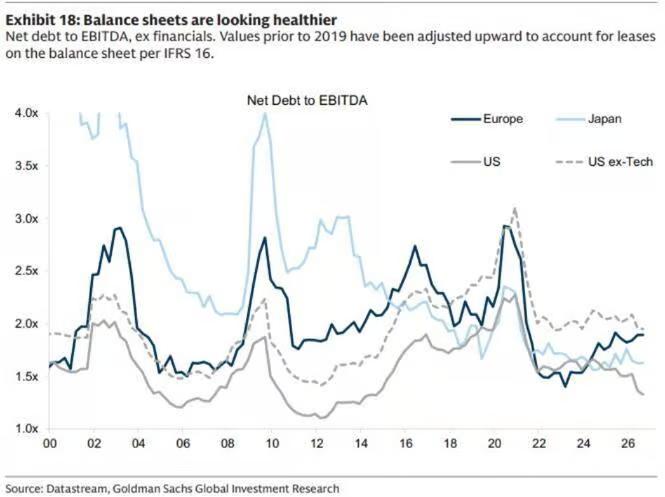
ويتوقع ويلسون أن يتوج معدل نمو الإنفاق الرأسمالي لمشغلي الحوسبة السحابية العملاقة (hyperscaler) في هذا الربع، مع إجماع السوق عند 116%، في حين أن معدل نمو طلبات السحابة المتراكمة أكثر ارتفاعًا. ويرى أن القيادة السوقية ستنتقل تدريجيًا من مزودي البنية التحتية "الذين يبيعون المجارف" إلى أكبر الجهات المنفقة على AI الذين بدأوا يحققون عائدًا على استثماراتهم في الذكاء الاصطناعي.
غير أن هذا المنطق المتفائل نفسه يتضمن شرطين مهمين: أولهما أن استمرار التوسع في الإنفاق الرأسمالي على AI يعني أن أسعار الفائدة ستظل مرتفعة، وهو تحديدًا السيناريو المتفائل لـ Goldman Sachs؛ والثاني أن الزيادة في نهاية العام تعتمد على استقرار أسعار الطاقة، في حين أن سعر نفط برنت وصل حاليًا إلى 103 دولارات، وتوقف 63% من طاقات خليج المكسيك بسبب الأعاصير، ولا تزال أحداث استهداف إيران لناقلات النفط بالقرب من مضيق هرمز تتفاعل.
هيكل السوق يخفي مخاطر، ومن تحت السطح تنتظر المخاطر الحل
بشكل عام، يظهر سوق الأسهم الأمريكية حاليًا حالة توازن هشة.
يساهم سهمان في ثلث نمو الأرباح، ويبلغ النمو ذروته هذا الربع، بينما يعتمد الطلب الهامشي في السوق بدرجة عالية على رؤوس أموال هيكلية محددة—وهذا أشبه بليلة هادئة قبل أن تنتقل عدوى الائتمان وأسواق الفائدة إلى سوق الأسهم بصورة كاملة، أكثر من كونه زنبركًا على وشك الانطلاق.
لكن، وكما جاء في ختام المقال: أولئك "الأشباح" المتشائمة ظلوا يخطئون في توقعاتهم على مدار العام.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
اليوم تحقق ميكرون أرباحًا أكثر من آبل! آبل بحاجة ماسة إلى الرقائق، وميكرون تمسك بزمام تسعير السوق
حققت شركة ميكرون للتكنولوجيا صافي أرباح للربع الرابع بلغ 37.7 مليار دولار، متجاوزة بذلك أرباح آبل لنفس الفترة التي بلغت 29.8 مليار دولار، مما جعلها الشركة الأكثر ربحية في هذا الربع. أدى النقص في الذاكرة إلى منح ميكرون قوة تسعيرية كبيرة، حيث صرح المدير التنفيذي للشركة بأنهم "غير قادرين على تلبية طلبات العملاء". وبلغت التوجيهات لإيرادات الربع المقبل 61.5 مليار دولار. أما آبل فقد تراجع هامش ربحها الإجمالي بسبب الضغوط المستمرة لتكاليف الذاكرة، من 49.3% إلى نطاق توجيهي بين 46.5%.
العين على العاصفة الاقتصادية العالمية: أزمة ديون الدول المتقدمة
حذر صندوق النقد الدولي من أن الاقتصادات المتقدمة أصبحت "مركز العاصفة" لمخاطر الديون العالمية. فقد راكمت دول مثل الولايات المتحدة وفرنسا ديونًا مرتفعة خلال فترات انخفاض أسعار الفائدة، ومع ارتفاع الفائدة الآن، زادت تكلفة خدمة الديون، بينما تعيق المقاومة السياسية جهود الإصلاح المالي. أشارت شركة بنك أمريكا للأوراق المالية إلى أن الولايات المتحدة تواجه تراجعًا في عائدات الضرائب، بينما تعاني فرنسا من انخفاض هيكلي في الإيرادات، كما تتعرض المملكة المتحدة واليابان لضغوط مماثلة. تدهور استدامة ديون الدول المتقدمة قد يؤدي إلى تأثيرات من خلال أسعار الفائدة وتدفقات رؤوس الأموال على الأسواق المالية العالمية.
السرد في السوق الأمريكي "ينقلب بشكل حاد": من "نظرية الانكماش بسبب الذكاء الاصطناعي ونظرية التحكم في السندات الأمريكية" إلى "الذكاء الاصطناعي يضغط على سوق السندات، وبيسانت لا يستطيع السيطرة على أسعار الفائدة طويلة الأجل"
أشارت Deutsche Bank إلى أن السرد في السوق حول الاقتصاد الأمريكي قد تحول من "الذكاء الاصطناعي يخفض التضخم" إلى "الذكاء الاصطناعي يدفع لإصدار السندات ويزيد عوائد السندات الأمريكية"، لكن قد تكون مشاعر التشاؤم مبالغاً فيها. وترى المؤسسة أن المخاطر الحقيقية التي يستهين بها السوق هي حدوث حادث أمني في بيئة الذكاء الاصطناعي، أو فشل الاكتتابات العامة الأولية، أو تحقيق إيرادات أقل من المتوقع، مما قد يؤثر على الدولار ويدعم سوق السندات؛ بالإضافة إلى ذلك، فإن الأزمة المالية في فرنسا تفرض ضغطاً جديداً على اليورو.
تم حجز 80٪ من إنتاج سامسونج للذاكرة العام المقبل عبر اتفاقيات طويلة الأمد

أسعار العملات المشفرة
المزيد


