
مرونة أسعار الفائدة الحقيقية مع أزمة الاحتياطي الأجنبي، قد يستمر سعر الذهب في الانخفاض على المدى القصير

موقع هويتونغ 14 أكتوبر—— أسعار النفط المرتفعة تعزز صلابة التضخم، تراجع عوائد السندات الأمريكية لا يدفع أسعار الذهب للارتفاع، احتياطات النقد الأجنبي للدول الناشئة في خطر وربما تبيع الذهب، وأسعار الذهب قد تواصل البحث عن قاع جديد
يدخل الاقتصاد الكلي العالمي الآن في مجموعة من التناقضات: تباطؤ نمو الاقتصاد العالمي، بدء تراجع عوائد السندات الأمريكية، وهو نظرياً بيئة مفيدة للذهب، لكن أسعار الذهب لم تستطع التعافي ولا تزال تحت الضغط لتبحث عن قاع جديد.
الجذر الرئيسي للتناقض هو توقعات السوق المتشائمة لإشارات التضخم القادمة من مؤشر أسعار المستهلكين (CPI) الليلة وغداً من مؤشر أسعار المنتجين (PPI)، مما قد يدفع الاحتياطي الفيدرالي إلى تسريع وتيرة رفع الفائدة، بالإضافة لصمود التضخم الناجم عن تكاليف الطاقة، وضعف تراجع أسعار الفائدة الحقيقية، إلى جانب شح احتياطيات النقد الأجنبي لبعض الدول الناشئة، مما سيولد ضغوطاً محتملة على المعروض نتيجة بيع الذهب للحصول على سيولة الدولار.
تضخم الطاقة وتخوفات الذكاء الاصطناعي يشكلان معاً معضلة لنمو الاقتصاد العالمي
خلاصة صندوق النقد الدولي الأخيرة حددت ثلاث نقاط ضعف أساسية للاقتصاد العالمي، وأسعار النفط المرتفعة حالياً توسع هذه التناقضات البنيوية، وتخفض مركز النمو العالمي.
العجز المالي الأمريكي يستنزف الادخار الوطني بشكل متواصل ويعتمد على إصدار الديون لسد الفجوة؛ بينما تملك أوروبا وفرة في الموارد الادخارية لكن آليات السوق تعيق تدفق رأس المال نحو مشاريع بعوائد مرتفعة ما يؤدي إلى ضعف فعالية الاستثمار.
تحت صدمة ارتفاع أسعار الطاقة، تنكشف مجدداً نقاط ضعف كبرى الاقتصادات الثلاثة ويستمر الضغط على النمو الاقتصادي العالمي.
في الوقت نفسه، بدأت التوقعات بشأن مسار الذكاء الاصطناعي، الذي يدعم النمو الاقتصادي العالمي، بالتراجع. وتيرة تقدم OpenAI في التحول التجاري أبطأ من المتوقع، والسوق بات قلقاً من طول دورة استرداد استثمارات الحوسبة؛
محفزات ارتفاع أسعار سلسلة توريد HBM بدأت تضعف، مما دفع السوق لإعادة تقييم سقف الطلب العالمي على قوة الحوسبة.
الذكاء الاصطناعي كان الدعامة الأساسية للاقتصاد الأمريكي في السنوات الأخيرة، وإذا تباطأت استثمارات رأس المال في القطاع، وتراجعت التوقعات لنمو طويل الأمد، سيتعمق أثر ذلك في تراجع الطلب العالمي على السلع الصناعية ومستوى الدخل الفردي.
تراجع الدخل وارتفاع تكاليف الوقود يضعان الدول المعتمدة على السياحة في دائرة الخطر النقدي
ضعف الدخل الفردي وارتفاع تكاليف الوقود يضران مباشرة بالدول التي تعتمد بشكل كبير على عائدات السياحة، مثل جزر المالديف وتركيا.
تعتمد هذه الدول بشكل أساسي على إيرادات السياحة من الخارج، بينما تعتمد بشكل كامل تقريباً على واردات النفط.
ارتفاع أسعار النفط يرفع تكلفة تذاكر الطيران الدولية وتكاليف توليد الكهرباء والنقل محلياً، مما يقيد رغبة السياح من الخارج، ويؤدي إلى استمرار تراجع إيرادات السياحة؛ أما نفقات استيراد الطاقة بالدولار فهي ثابتة، في ظل تراجع الإيرادات وصعوبة تقليص النفقات، تُستنزف احتياطات النقد الأجنبي ويُدق جرس الإنذار.
أزمة الدين السيادي لسريلانكا عام 2022 كانت نتيجة لانهيار عائدات السياحة وارتفاع فاتورة الطاقة بشكل ضخم، مما أدى إلى نفاد احتياطيات النقد الأجنبي في نهاية المطاف.
عندما تقترب السيولة الدولارية من النفاد، تلجأ هذه الدول إلى استخدام احتياطيات الذهب كخيار السيولة الأخير، فتضطر إلى بيع الذهب للحصول على الدولارات، وبهذا تتزايد الضغوط المحتملة على أسعار الذهب من جانب المعروض.
انفصال حركة السوق: تراجع عوائد سندات الخزينة الأمريكية لعشر سنوات وأسعار الذهب لا ترتد
شهدت عوائد السندات الأمريكية لعشر سنوات مؤخراً تراجعاً، لكن أسعار الذهب لم ترتد بوضوح، لأن تراجع أسعار الفائدة الحقيقية كان محدوداً للغاية.
تراجع عوائد السندات طويل الأمد بالأساس يعود لتخفيض السوق لتوقعات النمو الأمريكي طويل الأمد، وتراجع الحماسة حول الذكاء الاصطناعي، وليس لتحسن كبير في توقعات خفض الفائدة.
بالتوازي، تسببت التوترات في الشرق الأوسط في دفع أسعار النفط للارتفاع، ما رفع توقعات التضخم.
حسب المعادلة: العائد الاسمي = العائد الحقيقي + توقع التضخم.
تراجع طفيف للعوائد الاسمية وتزامن في ارتفاع توقعات التضخم كلاهما يُلغيان أثر الآخر تقريباً، فلم يتراجع العائد الحقيقي على TIPS إلا بشكل ضئيل.
الذهب أصل بلا عائد، ومرتكز تسعيره الأساسي هو العائد الحقيقي؛ وطالما بقي العائد الحقيقي صلباً، ينخفض أثر تراجع عوائد السندات طويل الأمد لصالح الذهب، ليتشكل انفصال بين حركة السندات وأسعار الذهب.
توقعات صلابة التضخم استبقت إعلان البيانات وقيدت حركة الذهب
يخشى السوق حالياً أن يبقى التضخم مدفوع التكاليف من النفط صلباً، وهذه نفس آلية ارتفاع مؤشر PPI المحلي.
ارتفاع أسعار النفط يدفع أسعار المنتجات الصناعية الأولية ويجري تمرير التكلفة تدريجياً عبر سلسلة الإنتاج حتى القطاعات الأدنى.
حتى مع انخفاض احتمالات رفع سعر الفائدة في الولايات المتحدة خلال أكتوبر، لا ترتكز حركة السوق حالياً على توقعات رفع فوري للفائدة، بل على أن تضخم الطاقة يؤخر من وتيرة تراجع مؤشر CPI الأساسي، وبالتالي يؤجل موعد خفض الفائدة ويطيل أمد أسعار الفائدة المرتفعة.
قبل صدور بيانات CPI وPPI، بدأ السوق بالفعل في تسعير مخاطر الفشل في السيطرة على التضخم كما كان متوقعاً، وكان هذا دافعاً رئيسياً لتراجع أسعار الذهب.
ويخشى المستثمرون أن صعود مؤشر PPI المدفوع بالنفط لن يتلاشى بسرعة، ما قد يضطر الاحتياطي الفدرالي للمحافظة على أسعار فائدة مرتفعة لفترة طويلة، ما يثقل على تقييم الذهب.
خلاصة: مؤقتاً توقفت العوامل الإيجابية والذهب لا يزال يبحث عن قاع جديد
أسعار الذهب الآن في مرحلة صراع قوي بين قوى الشراء والبيع، وعلى المدى المتوسط والطويل توفر التوترات الجيوسياسية في الشرق الأوسط، وشراء البنوك المركزية العالمية للذهب، وتخوفات الركود الاقتصادي العالمي قاعدة دعم إيجابية للأسعار؛
لكن على المدى القصير، عوامل سلبية متعددة تواصل الضغط على الأسعار: تراجع بطيء في أسعار الفائدة الحقيقية، تسعير السوق لتأجيل الخفض، ودول ناشئة مهددة بمخاطر بيع الذهب بسبب شح العملة الصعبة، ناهيك عن جني الأرباح من جانب المضاربين في الفترة الماضية.
حالياً فقدت الأسباب الإيجابية فاعليتها، ولا يزال احتمال مواصلة الذهب البحث عن قاع جديد قائماً.
المتابعة يجب أن تتركز مستقبلاً على إشارتين رئيسيتين: الأولى بيانات PPI وCPI الأمريكية للتحقق من مدى صلابة تضخم الطاقة؛ والثانية مدة استمرار أسعار النفط المرتفعة وسرعة استنزاف احتياطيات النقد الأجنبي في دول التصدير السياحي كجزر المالديف، فإذا اضطرت هذه الدول لبيع الذهب بكميات كبيرة، قد يواجه الذهب موجة هبوط جديدة.
من الناحية الفنية، لا يزال الذهب الفوري تحت ضغط ترتيب متوسطات الحركة الهابطة وخط العنق لنموذج الرأس والكتفين السابق، وإذا لم تستطع بيانات CPI تحفيز الذهب بشكل فعال، قد يستمر تراجع الأسعار لاختبار قيعان جديدة.
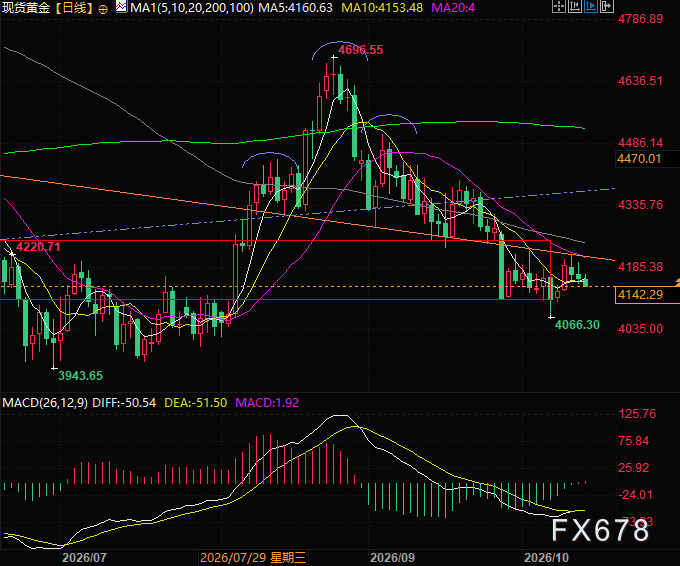
(الرسم البياني اليومي للذهب الفوري، المصدر: إي هويتونغ)
بتوقيت شرق آسيا 17:39، سعر الذهب الفوري حالياً هو 4142 دولار/أونصة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
توقعات التقارير المالية | هل طريق TSMC (TSM.US) نحو قيمة سوقية تبلغ 3 تريليون دولار بات قريبًا؟
شركة TSMC ستعلن نتائج الربع المالي الكامل يوم الخميس قبل افتتاح السوق الأمريكية.

أسعار العملات المشفرة
المزيد


