
إليلي في حالة ارتفاع جنوني! GLP-1 تقود ISRG، DXCM، TMO إلى الأعلى، والأسهم الطبية الأمريكية تتحول من ملاذ آمن إلى منجم ذهب دائم
 2026/10/22 03:22
أولاً، وضع القطاع: الدفاع والنمو في نفس الوقت، وتركيز جديد على تدوير رؤوس الأموال
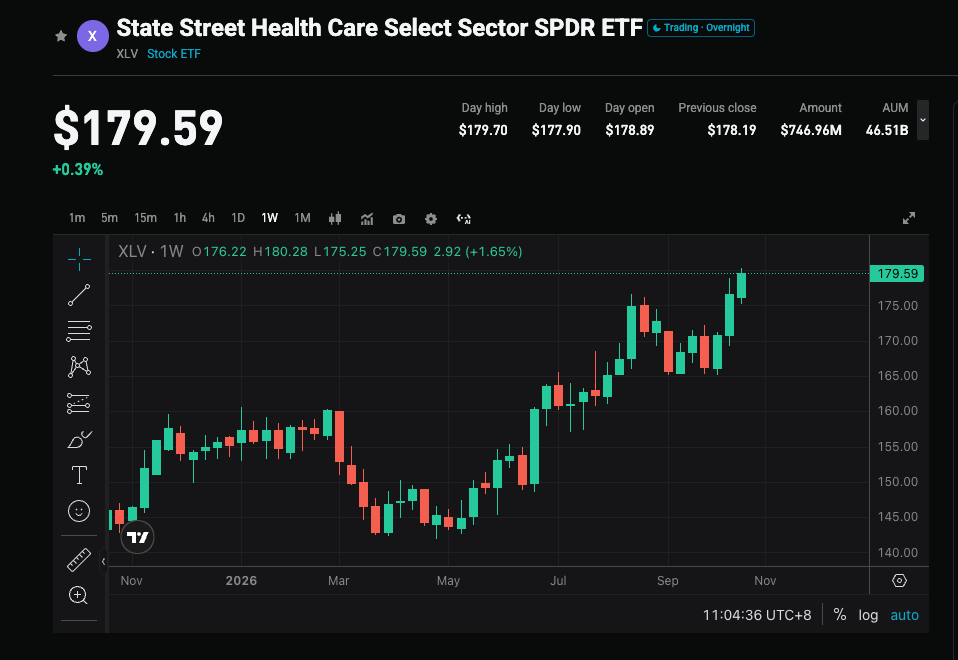
- النمو الانفجاري لـ GLP-1: تم إعادة تقدير سوق أمراض الأيض ليصل إلى 150 مليار دولار أمريكي. وبفضل tirzepatide، تجاوزت Lilly Novo Nordisk، لتؤكد مكانتها كرائدة في السوق.
- تصفية المخاطر السياسية بشكل مرحلي: التفاوض بشأن أسعار الأدوية وتهديد الرسوم الجمركية يبقى تحت السيطرة إجمالاً، وقد تم استيعاب التوقعات المتشائمة في السوق بشكل كامل.
- موجة الاندماج والاستحواذ لتعويض فجوة براءات الاختراع: لمواجهة انتهاء صلاحية براءات اختراع أدوية بقيمة تتجاوز 300 مليار دولار بين 2028 و2030، نشطت عمليات الاستحواذ في القطاع مجددًا، ويتوقع أن يقترب إجمالي الصفقات السنوية من هذا الرقم.
الرأي الأساسي: قطاع الأدوية ينتقل من كونه "أصل دفاعي" وحيد إلى مزج صفتي "الدفاع + النمو". القوة الحالية نابعة من سعي رؤوس الأموال نحو اليقين.
ثانياً، أهم الأهداف: الرواد يقودون، وظهور فرص في المسارات الفرعية
- شركات الأدوية الكبرى (Big Pharma): قاعدة مستقرة للمحفظة
Lilly (LLY): الرائدة المطلقة، بقيمة سوقية تتجاوز 1.1 إلى 1.2 تريليون دولار. بنسبة نمو سنوية تبلغ حوالي 19%، وما يقارب 60% خلال السنة الماضية. تقود مجموعة منتجات GLP-1 النمو القوي، ومن المتوقع أن يتجاوز CAGR مبيعاتها بين 2026-2028 نسبة 13%.AbbVie (ABBV): استمرار زيادة الطلب على Skyrizi وRinvoq في مجال المناعة، والسهم يقترب من مستواه القياسي.Johnson & Johnson (JNJ):تنويع متوازن للأعمال مع محاولة بلوغ عتبة الإيرادات البالغة 100 مليار دولار.Merck (MRK):على الرغم من مواجهة "جرف براءات Keytruda"، تظل خطوط تطوير الأورام وعمليات الاستحواذ جذابة.UnitedHealth (UNH): إصلاح هوامش الربحية في الإدارة الطبية واضح الفائدة.
- الأهداف ذات الحماسة العالية والمرونة
- الأجهزة الطبية وأدوات علوم الحياة
Intuitive Surgical (ISRG): رائدة الروبوتات الجراحية، مستفيدة من تزايد اختراق جراحات المناظير.Dexcom (DXCM) / Insulet: مستفيد مباشر من النمو في إدارة الأمراض المزمنة وتأثير تغلغل GLP-1 في متطلبات المراقبة.
- الدواء عبر AI ومنصات البيانات
Recursion / Tempus: أهداف متوسطة وصغيرة الحجم، تتمتع بمرونة عالية بسبب مراحل الإنجاز السريري والشراكات، لكن يجب الحذر من تقلباتها المرتفعة.
ثالثاً، استراتيجيات الاستثمار: اختيار السهم أكثر أهمية من اختيار القطاع
- الشيخوخة وتزايد عبء الأمراض المزمنة بشكل مستمر.
- لا يزال هناك مجال كبير للنمو الهيكلي للأدوية المبتكرة (الاستقلابية، الأورام، المناعية، والعلاج الجيني).
- تكنولوجيا الذكاء الاصطناعي تعزز فعالية اكتشاف الأدوية والتجارب السريرية.
- مركز المحفظة: تخصيص شركات الأدوية الكبرى مثل Lilly LLY وAbbVie ABBV وJohnson & Johnson JNJ، لتحقيق نمو مستقر وخصائص دفاعية.
- المحفظة الفرعية: تخصيص مراكز صغيرة لشركات التكنولوجيا الحيوية أو الأجهزة التي تتمتع بمحفزات واضحة، لاقتناص فرص العوائد الاستثنائية المرنة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس يبقي على تصنيف "شراء" لـ Lam Research (LRCX.US): نتائج الربع الثالث مطابقة للتوقعات، وتوقعات WFE لعام 2027 تتجاوز 200 مليار دولار
حافظت جولدمان ساكس على تصنيف "شراء" لشركة Lam Research Group، مع هدف سعري يبلغ 380 دولاراً.
تتوقع جولد مان ساكس ارتفاع أسهم United Airlines (UAL.US) بنسبة 50% أخرى: من المتوقع استمرار زخم النمو، وتبقى تكلفة الوقود ضغطًا، لكن الربحية لا تزال رائدة في القطاع
قامت غولدمان ساكس بمنح شركة United Airlines تصنيف "شراء"، وقامت بتعديل السعر المستهدف للسهم إلى 152 دولارًا، مما يشير إلى إمكانية ارتفاع بنسبة 50% عن السعر الحالي.

بعد دعمها لـ CoreWeave، الآن تستعد لضخ استثمارات في Firmus — تحولت Nvidia إلى "البنك المركزي للذكاء الاصطناعي"
بعد أن دعم شركة CoreWeave بشكل علني وتسبب ذلك في انخفاض سهمها بنسبة 11.9%، تخطط شركة Nvidia لضخ مئات الملايين من الدولارات في شركة Firmus Grid الأسترالية لخدمات السحابة AI والتي فشلت في الاكتتاب العام. تتدخل Nvidia الآن بطريقة تشبه البنوك المركزية لمعالجة أزمة تمويل البنية التحتية للذكاء الاصطناعي، والمنطق واضح ومباشر: كل دولار يستثمره Jensen Huang يمكن العملاء من شراء المزيد من شرائح الشركة. حالياً، neocloud تعتبر خط الدفاع الرئيسي لـ Nvidia ضد تطوير الشركات التقنية الكبيرة لشرائحها الخاصة.

رد إيجابي على اختراق 4F2 من ChangXin، CTO لشركة Micron: 3D DRAM "أكثر قابلية للتوسع وكفاءة من حيث التكلفة على المدى الطويل"
شهد سوق شرائح التخزين العالمي مؤخراً تقلباً في التقييمات، مع تصاعد النقاشات حول المسارات التقنية. صرح رئيس Micron، Scott DeBoer، أنه رغم التقييم الداخلي الطويل لبنية 4F²، ستظل الشركة ملتزمة بمسار 6F² وستتجه مباشرةً نحو 3D DRAM، معتبراً أن الترانزستور العمودي للبنية 4F² يفتقر لمسار توسع مستدام. بالمقابل، أعلنت CXMT سابقاً عن خطط لإطلاق منتجات DDR5 بهيكلية 4F² بحلول نهاية العام، كما تدرس Samsung إدخال هذا الهيكل عام 2028.
أسعار العملات المشفرة
المزيد


