
توقعات نتائج جوجل للربع الثالث: نمو كبير في الأعمال السحابية وتباين في الإنفاق الرأسمالي
 2026/10/27 04:38
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحًا! 3 مسارات رئيسية للأسهم الأمريكية + 6 أسهم مختارة + 7 تقويم الأحداث الكبرى، أين تكمن فرص الأسهم الأمريكية هذا الأسبوع؟ انقر على الرابط للاطلاع على جميع 22 اتجاهات التداول في صورة واحدة→
1. نظرة سريعة على نقاط الاستثمار الرئيسية
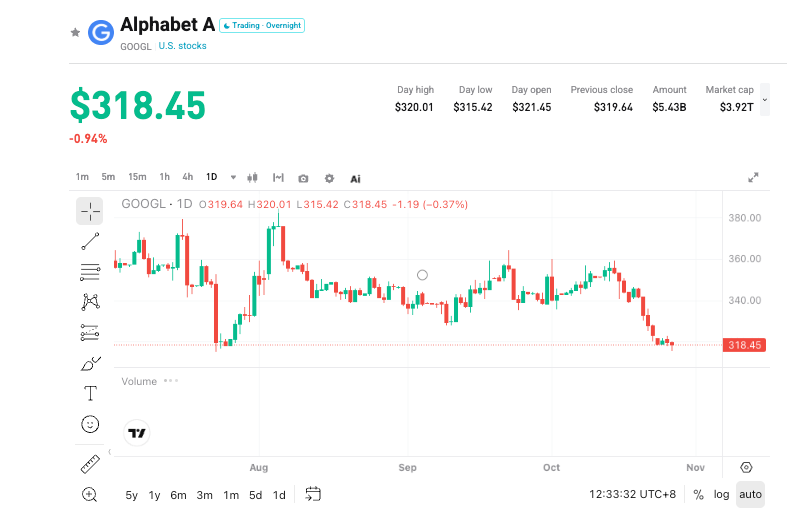
Alphabet (GOOGL.US) ستعلن نتائج الربع الثالث للسنة المالية 2026 بعد إغلاق سوق الأسهم الأمريكية في 28 أكتوبر 2026 (بالتزامن مع مايكروسوفت). تتوقع وول ستريت إجمالي إيرادات 127 إلى 130 مليار دولار (تقريباً (+25% على أساس سنوي))، وصافي أرباح37 إلى 38 مليار دولار (من المتوقع أن تنخفض بشكل كبير مقارنة بالربع السابق، بسبب توقف احتساب عائدات الاستثمارات في الأسهم ضمن معايير GAAP). من المتوقع أن تبلغ إيرادات Google Cloud29 إلى 30.5 مليار دولار ((+90%-100% على أساس سنوي))، وهامش الربح التشغيلي بين 35.5% إلى 37%؛ المصروفات الرأسمالية50 إلى 52 مليار دولار (تقريباً (+110% على أساس سنوي))، وقد يتحول التدفق النقدي الحر ليصبح سالبًا إلى **-15 مليار دولار أو أقل. سعر السهم يتذبذب مؤخرًا حول 320 دولارًا**، وهو قريب من خط تكلفة Berkshire. النقطة الأساسية لمتابعة هذه النتائج هي ما إذا كان نمو قطاع السحابة (بما في ذلك TPU) المرتفع يمكن أن يعوض التباطؤ في الإعلانات وضغط التدفق النقدي.
2. أربعة محاور رئيسية للمتابعة
المحور 1: متانة الأعمال الإعلانية الأساسية وتحول المستخدمين عبر الذكاء الاصطناعي
لا تزال الإعلانات تمثل 75%-77% من الإيرادات وهي الأساس الرئيسي. يتوقع السوق إيرادات إعلانات بقيمة83.2 إلى 84.4 مليار دولار ((+12.5%-13% على أساس سنوي))، وعائدات محرك البحث حوالي 65 مليار دولار (تباطؤ النمو إلى نحو +15%)، وإعلانات YouTube بين11.2 إلى 11.6 مليار دولار ((+10%-11%)). حصة محرك البحث ثابتة عند 89.3%، وحصة المتصفح بين 73%-75%، دون تأثير واضح على المدى القصير. لكن تطور Gemini متأخر نسبياً (يطلق عليه السوق مازحاً "Doubao الأمريكي")، ولا تزال هناك مخاوف بسبب ارتفاع المقارنة التاريخية وتحول الزبائن للمنافسين، ويجب متابعة التغيرات النسبية في حركة المرور وحصول المستخدمين.
المحور 2: استمرارية النمو القوي في Google Cloud وأجهزة TPU
أعمال السحابة هي حالياً محرك النمو الأسرع، وتشمل إيرادات Google Cloud وإيرادات أجهزة TPU المطورة ذاتياً. من المتوقع أن تتجاوز الإيرادات 29 مليار دولار، وبعض المؤسسات تتوقع أكثر من 30 مليار دولار، بينما الأرباح التشغيلية تتجاوز 10 مليارات دولار (وقد تحقق رقماً قياسياً 11 مليار دولار). التزامات العقود المتبقية (RPO) وصلت إلى 514 مليار دولار (أعلى من توقعات السوق البالغة 480 مليار)، ومن المتوقع تحويل نصف هذه الطلبات خلال عام إلى إيرادات محتملة تتجاوز 250 مليار دولار. حازت وحدة TPU V9 على تقييم إيجابي، ومن المتوقع أن يستمر نمو الشحنات بأكثر من 80%، مع توقع تجاوز الشحنات السنوية 6 ملايين وحدة. اختراق إيرادات السحابة حاجز الـ 30 مليار يعد إشارة قوية للتحقق من الأداء.
المحور 3: توجيهات المصروفات الرأسمالية وتآكل التدفق النقدي
توجيهات المصروفات الرأسمالية لعام 2026 تقارب 200 مليار دولار، وبلغت هذا الربع حوالي 50 مليار دولار، وقد تصل في الربع الرابع إلى 70 مليار دولار. في العام المقبل، يتوقع السوق تسارع مستمر بين 300 إلى 350 مليار دولار. معظم الإنفاق من المنافسين جاء أقل من المتوقع، وقد يقوم Google بخفض أو إعطاء إرشادات متحفظة للعام المقبل (مفيد للتطبيقات، سلبي للأجهزة). التدفق النقدي التشغيلي لا يغطي الإنفاق، وسيحتاج إلى استخدام الاحتياطي النقدي أو إصدار الديون، مع احتمال تدهور التدفق النقدي الحر إلى ما بين **-15 إلى -18 مليار دولار**. أصبحت الديون ومخاطر تمويل الذكاء الاصطناعي محور اهتمام السوق.
المحور 4: الانخفاض الحاد في صافي الأرباح وفق GAAP والضغط على التقييم
مع توقف مساهمة عائدات الاستثمارات في الأسهم، قد تشهد الأرباح الصافية وفق GAAP انخفاضًا فصليًا يقارب 60%. بالرغم من أن السوق مدرك للسبب، إلا أن هذا قد يؤدي إلى عمليات بيع بسبب الارتفاع السلبي في مضاعف التقييم. كفاءة الربحية المعدلة، تحديث RPO السحابي، وبيانات الإدارة حول الإنفاق السنوي/للعام المقبل وتوقعات الإعلانات ستكون نقاط تحول في المزاج الاستثماري.
3. المخاطر والفرص في آن واحد
عوامل دفع الصعود:
- تتجاوز إيرادات أعمال السحابة 30 مليار دولار، ويرتفع RPO لأكثر من 550 مليار دولار، مع هامش ربح تشغيلي أفضل من المتوقع.
- إجمالي الإيرادات يقترب أو يتجاوز130 مليار دولار، وتظهر الأعمال الإعلانية متانة، وربحية معدلة قوية.
- مصروفات رأسمالية أقل قليلاً من المتوقع أو توجيهات متحفظة للعام القادم، ما يخفف المخاوف من التدفق النقدي والديون.
مخاطر الهبوط:
- نمو الإعلانات أقل من المتوقع، أو تراجع الحصة السوقية لمحرك البحث أو تزايد التحول بفعل الذكاء الاصطناعي.
- زيادة المصروفات الرأسمالية عن التوقعات، أو توجيهات شرسة للعام المقبل، وتدهور إضافي في التدفق النقدي الحر.
- صافي الأرباح وفق GAAP أقل بكثير من المتوقع، إلى جانب التقييم المرتفع وتقلبات أسهم التكنولوجيا.
4. توصيات استراتيجية التداول
المنطق الشرائي: إذا كانت أعمال السحابة (بما في ذلك TPU) تتجاوز التوقعات بشكل واضح مع رفع توقعات RPO، والإعلانات مستقرة، والإنفاق تحت السيطرة، فقد يعزز هذا ثقة السوق في Google كقائد للبنية التحتية للذكاء الاصطناعي ويعيد التقييمات لصالحها.
مخاطر البيع: إذا لم تتجاوز البيانات الرئيسية التوقعات أو جاءت أقل بقليل منها، أو حدث تباطؤ في الإعلانات أو كان هناك ضغط غير متوقع من الإنفاق/التدفق النقدي، فقد يؤدي ذلك إلى عمليات جني أرباح.
البيانات الرئيسية:
- إجمالي الإيرادات ونسبة النمو السنوي
- إيرادات Google Cloud وهامش الأرباح وRPO
- أداء الإعلانات (البحث/YouTube) والحصة السوقية
- المصروفات الرأسمالية والتدفق النقدي الحر
- توجيهات عام/العام المقبل وصافي الربح وفق GAAP مقابل الربح المعدل
نصيحة تنفيذية: إذا جاءت النتائج أفضل من المتوقع وكانت إرشادات السحابة إيجابية، يمكن متابعة فرص التمركز بعد التراجعات؛ أما إذا كانت البيانات ضعيفة أو برز ضغط الإنفاق، فيجب الحذر من تقلبات المدى القريب وتجنب الشراء عند القمم. يجب ضبط حجم المراكز وإيقاف الخسائر بمرونة وفق قدرة تحمل المخاطر الشخصية.
إخلاء المسؤولية: المحتوى أعلاه لأغراض مرجعية فقط، ولا يعتبر نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
عندما يبدأ سرد الذكاء الاصطناعي بالاهتزاز، تبدأ المخاطر التي تجاهلها السوق طويلاً في الظهور بهدوء
حذرت Citadel Securities من أن عمليات البيع في سوق الأسهم تظهر تراجع صبر المستثمرين تجاه عوائد الذكاء الاصطناعي، وأن ارتفاع أسعار الفائدة يجعل قضية عائد الاستثمار في البنية التحتية أكثر إلحاحاً، حيث أصبحت النفقات الرأسمالية في مجال الذكاء الاصطناعي سيفاً ذا حدين. كما أن الضغوط المالية والجمركية والطاقة والجيوسياسية تتزايد، مما يضع الاحتياطي الفيدرالي في موقف صعب. وأشار التقرير إلى أن المخاطر كانت منذ فترة طويلة مخفية تحت روايات الذكاء الاصطناعي والنمو، وأن هامش الخطأ في السوق بات محدوداً للغاية.

"لقد رأينا هذا النمط من قبل!" شرح مفصل من المتداول الكبير بشأن بيع CoreWeave الجديدة في مجال الذكاء الاصطناعي على المكشوف
قام ثلاثة من المتداولين النموذجيين الذين أسسوا Seawolf Capital، والذين كانوا النموذج الأصلي لفيلم "The Big Short"، بتأسيس مركز بيع على المكشوف لـ CoreWeave، معتبرين أن الاستهلاك العالي لرأس المال، وعدم اليقين في عمر اقتصاد GPU، وتوسع إمدادات الرقائق المنافسة يجعل نموذج الأعمال معرضًا للمخاطر. والأهم من ذلك، أن CoreWeave ستحتاج مستقبلاً إلى جمع تمويل بمليارات الدولارات بشكل مستمر، وإذا ارتفعت تكلفة التمويل أو تعثرت إمكانية الحصول على رأس المال، سيكون من الصعب استمرار الأعمال. هذا البيع على المكشوف ليس تشاؤماً تجاه صناعة الذكاء الاصطناعي، بل هو رهان على قدرة CoreWeave في الحصول على التمويل وتكلفة رأس المال.

ارتداد سوق الأسهم البريطاني يصطدم بـ "اختبار الموازنة"! الضرائب والعوائد على السندات الحكومية وضغط الإنفاق يؤثرون على أعصاب السوق
في الوقت الذي يعيد فيه المستثمرون العالميون تقييم السوق البريطانية بشكل إيجابي، ستكون خطة الميزانية الخريفية التي ستعلن يوم الأربعاء اختباراً هاماً لسوق الأسهم في البلاد.

أسعار العملات المشفرة
المزيد


