
Wall Street-in bütün hədəf qiymətlərini üstələyib! “AI-nin böyük səhmlərindən” Palantir-in yüksək artım hekayəsi hələ necə davam edə bilər?
 Jefferies analitiki Brent Thill yazır: “Əsas göstəricilər yaxşı olsa da, Palantir səhmlərin qiymətini qorumaq üçün ardıcıl dörd il satış artımını 40%-ə çatdırmalı və 2028-ci ilin gözlənilən gəlirinə görə PE nisbətini 12-yə çatdırmalıdır.” O əlavə edib ki, bu “çətin görünür”. Bloomberg-in topladığı məlumatlara əsasən, bazar ümumilikdə şirkətin bu il 26%, gələn il isə 24% artım göstərəcəyini gözləyir. Thill dəyərin davamlı olmaması səbəbilə səhmin reytinqini “zəif performans” səviyyəsinə endirib.
Zhito Maliyyə APP-i qeyd etdi ki, $Palantir (PLTR.US)$ şirkətinin göstəriciləri skeptikləri çaşdırıb; baxmayaraq ki, bəzi Wall Street analitikləri onun yüksək dəyərləndirilməsini və şirkətin gəlir artımının davamlılığını sual altına alır, səhmin qiyməti yüksəlməkdə davam edir.
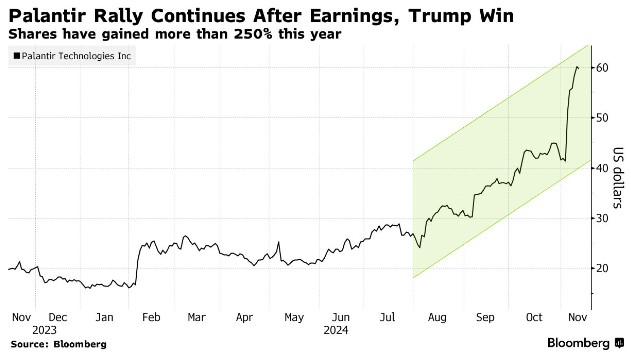
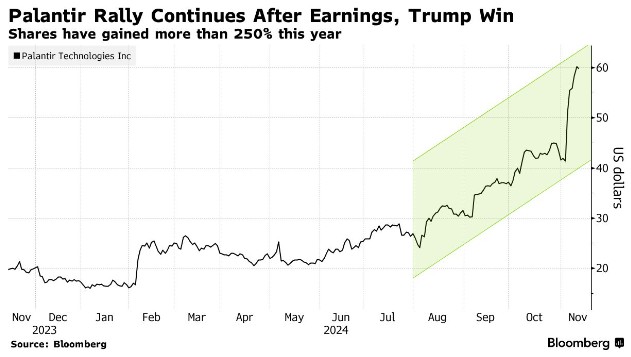
Palantir bu il 250%-dən çox artıb, artımın böyük hissəsi ötən həftə gözləntiləri üstələyən gəlirlərdən qaynaqlanır. Trampın seçki qələbəsi də şirkətə əlavə güc verib; optimistlər şirkətin Tramp administrasiyası ilə əlaqələrini və yeni hökumətin satışları artırmaq üçün ai-ni təşviq etmək potensialını vurğulayırlar.
Son yüksəliş Palantir-in onsuz da yüksək olan dəyərini daha da artırıb. Şirkətin gözlənilən PE nisbəti təxminən 135-dir, bu da Nasdaq 100 indeksindəki şirkətlərin orta PE nisbətindən (təxminən 27) xeyli yüksəkdir. Müəssisə dəyərinin gəlirlərə nisbətinə görə də, bu, S&P 500 indeksində ən bahalı səhmdir. Bəzi investorlar üçün bu artım həddindən artıqdır; son bir həftədə iki analitik bu səhmin reytinqini aşağı salıb.
 Jefferies analitiki Brent Thill yazır: “Əsas göstəricilər yaxşı olsa da, Palantir səhmlərin qiymətini qorumaq üçün ardıcıl dörd il satış artımını 40%-ə çatdırmalı və 2028-ci ilin gözlənilən gəlirinə görə PE nisbətini 12-yə çatdırmalıdır.” O əlavə edib ki, bu “çətin görünür”. Bloomberg-in topladığı məlumatlara əsasən, bazar ümumilikdə şirkətin bu il 26%, gələn il isə 24% artım göstərəcəyini gözləyir. Thill dəyərin davamlı olmaması səbəbilə səhmin reytinqini “zəif performans” səviyyəsinə endirib.
Argus Research-dən analitik Joseph Bonner də oxşar fikir bildirib. Bonner yazır: “Palantir-in səhmlərinin qiyməti bu il artıq iki dəfə artıb və bəlkə də şirkətin əsas göstəricilərinin dəstəkləyə biləcəyindən yüksəkdir.” O, səhmin reytinqini “saxla” səviyyəsinə endirib.
O əlavə edib: “Palantir yüksək dərəcədə mürəkkəb IT problemləri ilə üzləşən təşkilatların kiçik bir hissəsinə xidmət edir, bu isə balanssız nəticələrə gətirə bilər və bazar adətən yüksək dəyərləndirilmiş texnologiya səhmlərini cəzalandırır.”
Wall Street-in bu səhmlə bağlı ziddiyyətli münasibəti Bloomberg-in izlədiyi analitik məlumatlarında da əks olunur. Şirkəti araşdıran 20 şirkətdən yarısı “saxla” və ya bərabər reytinq verib, üç şirkət Palantir-i “almaq”, yeddi şirkət isə “satmaq” məsləhət görür. Orta hədəf qiymət 39% azalmaya işarə edir – bu isə cari ticarət qiymətləri ilə böyük fərqdir və bu, qismən Palantir-in ən böyük dəstəkçilərindən biri olan pərakəndə investor qrupuna bağlı ola bilər.
Bu yüksəlişin artıq həddini aşdığını düşünənlər üçün digər əlamətlər də var. S3 Partners LLC-nin məlumatına görə, Palantir-in səhmlərinin qiyməti kəskin artdıqca, Palantir-ə qarşı mərc edən “qısa” satanlar bu il 3.6 milyard dollardan çox zərər görüblər. Lakin onlar səhmin düşəcəyinə dair mərcini ikiqat artırıblar; məlumatlara əsasən, Palantir-də qısa mövqenin payı sentyabrın əvvəlindəki 2.8%-dən bu həftə 4.6%-ə yüksəlib.
Digər tərəfdən, Trampın qətiyyətli seçki qələbəsi optimistlərə şirkətlə bağlı yeni ümidlər verib, çünki şirkətin gəlirlərinin yarıdan çoxu dövlət sifarişlərindən gəlir.
DA Davidson-dan Gil Luria səhmlərə “neytral” reytinq verir və hesab edir ki, Palantir Tramp ilə sıx əlaqələrindən faydalanacaq, çünki CEO və həmtəsisçi Alex Karp, həmtəsisçi Joe Lonsdale və sədr Peter Thiel “bu administrasiya ilə çox yaxın münasibətlərə malikdirlər”.
Luria müsahibəsində bildirib ki, Palantir-in vizyonu “Tramp və onun hökumətinin ideologiyası ilə uzlaşır”, xüsusən də “yalnız Qərb ölkələrinə satışla bağlı aydın vizyon” məsələsində və əlavə edib ki, şirkət “vətənpərvər Amerika şirkətlərinin bayraqdarıdır”.
Wedbush Securities analitiki Dan Ives Palantir-in uzunmüddətli optimistidir. O hesab edir ki, yeni hökumətin süni intellekt təşəbbüslərini gücləndirməsi fonunda şirkət daha çox dövlət sifarişi qazana biləcək. O yazır: “Biz gözləyirik ki, ABŞ hökumətində, o cümlədən Müdafiə Nazirliyində əsas AI proqramları böyük müsbət təsir göstərəcək.”
Buna baxmayaraq, hətta Ives-in Wall Street-də verdiyi ən yüksək 57 dollar hədəf qiyməti də son bir həftədə aşılıb, bu isə Palantir-in son sıçrayışının sürətini və miqyasını, eləcə də investorların zirvəyə çatanda qarşılaşdıqları çətinlikləri vurğulayır.
Redaktor/ping
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Goldman Sachs: FED-in faiz artımını yavaşlatması qızılın yüksəliş ritmini azaldır, lakin uzunmüddətli artım strukturunu dəyişmir.
Goldman Sachs hesab edir ki, faiz dərəcələrinin artırılması sadəcə artım tempini azaldır, amma boğa bazarını sonlandırmır. Qızılın ilin sonu üçün ədalətli dəyəri 4650 ABŞ dolları olaraq proqnozlaşdırılır. Ən vacib dəstək isə mərkəzi bankların qızıl alışı ilə bağlıdır — hazırda aylıq alış həcmi 91 ton təşkil edir ki, bu da tarixi orta göstəricidən 5 dəfədən çoxdur və struktur dəyişiklikləri asanlıqla geriyə dönə bilmir. Bununla yanaşı, alış opsiyaları orta göstəricidən 3 dəfə yüksəkdir, bazar makerlərinin hedcinq təsiri isə artımı mexaniki şəkildə artıra bilər. Nəticədə, real artım proqnoz səviyyəsindən xeyli yüksək ola bilər.
ABŞ səhm bazarında kosmos şirkətləri bu həftə şənlikdə: SpaceX (SPCX.US) Starship ilk gəlir gətirəcək uçuşa hazırlaşır, Voyager (VOYG.US) və Rocket Lab (RKLB.US) kəskin yüksəliş göstərir
Bu həftə ABŞ-ın kosmos səhmləri üçün bir neçə katalizator ortaya çıxacaq.
AI tələbi yaşıl enerji sahəsini partlatdı! Bu 5 səhm il ərzində səssizcə sürətlə yüksəldi, ən çoxu 223%-dən çox artdı
Bəzi yaşıl enerji şirkətləri davamlı inkişaf sahəsində bir çox populyar rəqiblərini sakitcə qabaqlayıb.
Analitiklər ilin sonuna qədər yeni rekordlar gözləyir, Avropa səhmləri son səkkiz ildə ən yüksək səviyyədə qiymətləndirilir
Strategistlər Avropa fond bazarlarına olan nikbinliklərini son səkkiz ildə ən yüksək səviyyəyə çatdırıb.


