
Qızılın qiyməti kəskin şəkildə yüksəldi, lakin məhdud artım var; Süni İntellektin nəticələri ABŞ iqtisadi artım gözləntilərinə təsir etdi.

Huìtong veb-saytı 9 oktyabr məlumatı—— OpenAI-nin gəliri gözləniləndən az oldu, bazarda ABŞ iqtisadi artımının zəifləməsi və Yaxın Şərqdə gərginliyin azalması səbəbilə qızıl qiymətləri kəskin geri sıçradı! Lakin artım hələ də məhdud qalır.
Cümə günü (9 oktyabr) Asiya və Avropa saatlarında qızıl qiymətləri kəskin yüksəldi, əsas səbəb ABŞ səhmlərinin düşməsi və Trump-in bu ay İranla müharibə başlatmayacağı oldu, əvvəlki məqalələrdə ardıcıl olaraq qızıl fürsətləri xatırladılmışdı, oxucular bu fürsəti tutub-tutmadığını bilmirik, hazırda qızıl qiyməti 4186 ətrafında ticarət olunur.
Bu tendensiyada aydın xüsusiyyətlər ortaya çıxdı, 10 illik ABŞ borc kağızlarının gəliri aydın şəkildə aşağı düşdü, qızıl qiyməti yüksəldi; amma 2 illik ABŞ borc kağızlarının gəliri demək olar ki, dəyişmədi.
Sadə desək: Bazar yaxın bir-iki ildə iqtisadiyyat və Federal Rezerv siyasətinə münasibətini dəyişməyib, sadəcə ABŞ-ın uzunmüddətli iqtisadi artım gözləntiləri aşağı düşüb, əsasən inflyasiyasız təsir.
Əsas xətt: AI gözləmələrinin soyuması, uzunmüddətli iqtisadi artım fantaziyasını sıxışdırır
İlk fitil OpenAI-dən gəldi.
Bazar narahatdır ki, AI biznesinin reallaşması və hesablama gücünə olan tələbin artımı əvvəl düşündükləri qədər sürətli deyil.
Keçmişdə bazar AI-nin ABŞ-ın uzunmüddətli iqtisadi artımını ciddi şəkildə artıracağına inanırdı, indi bu gözləmələr soyudu.
Uzunmüddətli artım gözləmələri azaldıqca, 10 illik tipli uzunmüddətli dövlət borc kağızlarının gəliri aşağı düşür.
Qısa müddətli iqtisadi vəziyyət böyük dəyişmir, Federal Rezerv yaxın müddətdə faizləri artırıb-azaltmaq planında dəyişiklik yoxdur, buna görə qısa müddətli siyasəti əks etdirən 2 illik ABŞ borc kağızlarının gəliri də az dəyişir.
Köməkçi faktorlar: Yaxın Şərqdə gərginlik azalır, neft və dollar paralel dəyişir
Neft qiymətlərinin təzyiqi azaldıqca, Avropa iqtisadiyyatına olan gözləmələr dəstəkləndi, avronun güclənməsi dollar indeksini aşağı saldı.
Dolların zəifləməsi də qızıl üçün rahat nəfəs imkanı yaratdı.
Qeyd: Yaxın Şərqin sakitləşməsi köməkçi faktordur, bu dəfə uzunmüddətli ABŞ borc kağızlarının enişinin əsas xətti deyil, cəmi bir ay bu sakitləşmə on illik inflyasiya vəziyyətini dəyişmək üçün çətinlik yaradır.
Qızıl özü faiz gətirmir, qızılın əsas tutma xərci 10 illik real ABŞ borc kağızlarının gəliridir (TIPS).
Uzunmüddətli real gəlir aşağı düşürsə, qızıl saxlama xərci azalır; üstəgəl dollar zəifləyir, ikili pozitiv təsir qızıl qiymətini yüksəldir.
Gələcəkdə qızılın qiymətinə təsir göstərən iki əsas dəyişən:
AI sektorunun artım gözləntiləri: Bu, bazarın ABŞ-ın uzunmüddətli iqtisadi artımına münasibətini göstərir.
Əgər AI biznesi və hesablama kapital xərcləri gözləntiləri azalmağa davam edərsə, uzunmüddətli ABŞ borc kağızlarının gəliri böyük ehtimalla təzyiq altında qalacaq, bu da qızıl üçün müsbətdir; AI ilə bağlı məlumatlar gözləniləndən yüksək olsa, uzunmüddətli artım gözləntiləri bərpa olunarsa, borc kağızlarının uzunmüddətli gəliri artacaq və qızıl qiyməti təzyiqlə üzləşəcək.
Neft qiymət gözləntiləri: Yaxın Şərqdə sakitlik qısamüddətlidir, münaqişə riski hələ də qalır.
Əgər yaxın zamanda vəziyyət yenidən gərginləşərsə, neft qiyməti tez yüksələrsə, bazar yenidən stagflasiya məntiqini qiymətləndirəcək, tendensiya dəyişəcək; neft qiyməti sabit qalsa, dollar və qızılın qiyməti əsasən uzunmüddətli real faizlə müəyyən olunacaq.
Yekun və texniki analiz:
Əsas xətt AI gözləntilərinin soyuması, uzunmüddətli artım gözləntilərinin azalması və uzunmüddətli ABŞ borc kağızlarının gəlirinin aşağı düşməsi ilə bağlıdır;
Yaxın Şərqdə sakitlik, neft qiymətinin kəskin sıçrayış riskini azaldır, avro güclənir, dollar azalır, qızıl qiymətinə əlavə dəstək verir.
Gələcəkdə qızıl bazarında əsas diqqət AI sektorundan gələn hər hansı mənfi xəbərlərə yönəldilməlidir, həmçinin ABŞ iqtisadi artımı və neft qiymətinin dəyişikliklərini izləmək lazımdır.
Hazırda ABŞ səhmləri artıq kəskin geri sıçrayıb, AI qısamüddətdə iqtisadiyyata təsiri və kapitala olan tələbi hələ də tam təkzib olunmayıb, buna görə faizlər yüksək səviyyədə qala bilər, qızılın sıçrayış imkanları məhdud ola bilər.
Texniki baxış: Spot qızıl qiyməti qutu dibində dəstək tapıb, eyni zamanda 5 günlük xətt yuxarıya dönüb, amma yuxarıda baş-çiyin zirvəsi və 10, 20 günlük xətt hələ də ayı istiqamətindədir və qızıl üçün təzyiq rolunu oynayır, qızılın artım imkanları çox olmayacaq.
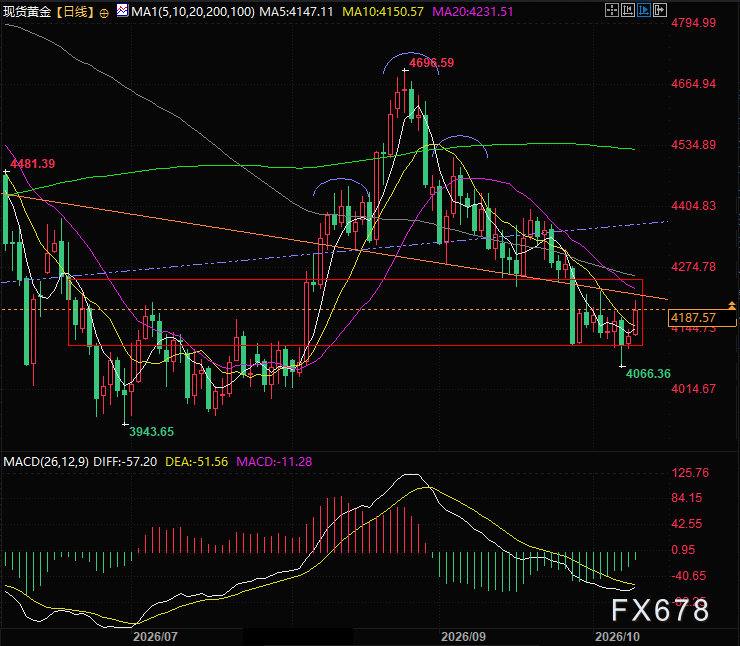
(Spot qızılın günlük qrafiki, mənbə: İEasy Huìtong)
Şərq vaxtı ilə saat 17:28-də spot qızıl 4187 dollar/uns qiymətindədir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Delta Air Lines (DAL.US) maliyyə hesabatı aviasiya sektorunda "enerji gəliri udur"! Q3-də gəlirlər rekord səviyyəyə çatdı, lakin yüksək neft qiymətləri gəlir perspektivini aşağı salır
Delta Airlines-in üçüncü rübündə tənzimlənmiş yanacaq xərcləri illik müqayisədə 62% artıb, tənzimlənmiş əməliyyat marjası isə 11.1%-dən 9.4%-ə enib. Buna görə də, bu maliyyə nəticələri və gələcək perspektivlər yüksək yanacaq qiymətləri fonunda bu aviaşirkətin biznes dayanıqlığını göstərir, lakin hələlik marjanın yenidən genişlənəcəyinə dair siqnal vermir.
Morgan Stanley SpaceX üçün optimistdir: “Tera’Merica” potensialı dəyərindən aşağı qiymətləndirilir, korporativ süni intellekt və hesablama gücünün genişlənməsi böyümə imkanlarını açır.
Morgan Stanley hesab edir ki, SpaceX-in inkişaf məntiqi artıq kosmos və peyk əlaqəsindən müəssisə AI və hesablama infrastrukturuna qədər genişlənir və ABŞ-da qabaqcıl istehsalın bərpası daha geniş uzunmüddətli perspektiv aça bilər. Müəssisə AI-nin kommersiyalaşması və hesablama imkanlarının genişlənməsi birbaşa inkişaf dəstəyi təşkil edir; "Tera’Merica"nın təmsil etdiyi istehsalat imkanları isə şirkətə əlavə uzunmüddətli inkişaf potensialı gətirir.
Delta Hava Yolları mənfəət proqnozunu aşağı saldı, çünki yanacaq xərclərinin artımı, bilet qiymətlərinin artımını üstələdi
Delta Air Lines, illik mənfəət proqnozunu neft yanacağının xərclərinin 6 milyard dollar artması səbəbilə təxminən dörddə bir azaldıb; aviabiletlərin ciddi bahalaşması sərnişinlərin ödəmə qabiliyyətinə sınaq olur. Şirkətin neft emalı müəssisəsinin 700 milyon dollar mənfəət gətirəcəyi və bu, yanacaq xərclərinin təsirini yumşaldacağı gözlənilir. Rajesh Kumar Singh tərəfindən Çikaqodan Reuters-in 9 oktyabr tarixli xəbərində bildirilir ki, Delta Air Lines (DAL.N) cümə günü illik mənfəət proqnozunu kəskin şəkildə endirib. Səbəb isə yanacaq xərclərinin kəskin yüksəlməsinin, səyahət tələbatının və aviabilet qiymətlərinin müsbət təsirini üstələməsi olub. Bu azalma ABŞ aviaşirkətlərinin qarşılaşdığı əsas problemi vurğulayır: yanacaq xərcləri yüksək olaraq qalarsa, sərnişinlər əlavə qiymət artımlarına nə qədər dözə biləcək? Şirkətlər artıq bu il bilet qiymətlərini xeyli artırıb və analitiklər əlavə artımlarda sərnişinlərin istehlak həvəsinin sınağa çəkilə biləcəyi barədə xəbərdarlıq edir. Atlanta mərkəzli şirkət yanacaq xərclərinin keçən illə müqayisədə 6 milyard dollar artacağını hesablayır. Üçüncü rübdə yanacaq xərcləri əvvəlki illə müqayisədə 62% artaraq, iyulda gözləniləndən 500 milyon dollar çox olmaqla, 4,1 milyard dollara çatıb. Delta-nın maliyyə direktoru Erik Snell jurnalistlərə açıqlamasında proqnozun azaldılmasının "tamamilə yanacaq məsələsi" olduğunu, yay fəslindən bəri xam neft və aviasiya yanacağının qiymətlərinin qalxdığını bildirib. Delta hazırda düzəliş edilmiş illik hər səhmə gəlirin 5,10-5,60 dollar olacağını, bu göstəricinin iyul proqnozu olan 6,50-7,50 dollardan aşağı olduğunu qeyd edib. London Stock Exchange Group (LSEG)-un məlumatlarına görə, yeni orta göstərici 5,35 dollar, analitiklərin orta gözləntisi isə 5,46 dollardır. 2026-cı il üçün düzəliş edilmiş vergi öncəsi mənfəət 4,5 milyard dollar proqnozlaşdırılır. LSEG-in məlumatına əsasən, üçüncü rübdə düzəliş edilmiş hər səhmə gəlir 1,72 dollar, analitiklərin orta proqnozu isə 1,76 dollar olub. Şirkətin düzəliş edilmiş əməliyyat mənfəəti 11,1%-dən 9,4%-ə enib. Delta ABŞ-ın əsas aviaşirkətləri arasında üçüncü rüb maliyyə hesabatı təqdim edən ilk şirkət olub. Onun rəqibləri United Airlines (UAL.O), American Airlines (AAL.O) və Southwest Airlines (LUV.N) hesabatlarını bu ay daha sonra açıqlayacaq. Bilet qiymətləri artır ABŞ Nəqliyyat Statistika Bürosunun məlumatına görə, 2026-cı ilin ilk səkkiz ayında ABŞ aviaşirkətləri planlı reyslər üçün 42,9 milyard dollar yanacağa xərcləyib ki, bu da keçən ilin eyni dövrü ilə müqayisədə təxminən 13,2 milyard dollar çoxdur, yanacaq sərfiyyatı bir qədər azalsa belə. Güclü tələb və yerlərin məhdud artımı şirkətlərə yanacaq xərclərinin artmasını sərnişinlərə ötürməyə imkan verib. ABŞ Əmək Statistikaları Bürosunun İstehlak Qiymətləri İndeksinə əsasən, avqustadək olan beş ay ərzində aviabilet qiymətləri əvvəlki ilə nisbətən orta hesabla 25% artıb. Yanacaq qiymətləri yüksək olaraq qalsa və sənayenin güc artım planları dördüncü rübdə daha da sürətlənsə, analitiklər Delta və digər aviaşirkətlərin tələbə xələl gətirmədən qiymətləri daha da artırmağa nə qədər davam edə biləcəklərini yaxından izləyirlər. Deutsche Bank-ın analitikləri gözləyir ki, dördüncü rübdə sənaye əlavə gəlir tədbirləri hesabına yanacaq xərclərinin daha az hissəsini kompensasiya edəcək və tam bərpa yalnız 2027-ci ilin əvvəlində mümkün olacaq. Delta bildirir ki, tələb güclü olaraq qalır. Snell dördüncü rübdə aviabilet bronlarının artıq 60%-ə yaxın olduğunu deyib və şirkət gəlirin ildə əsasən 20% artmasını gözləyir. LSEG-in məlumatlarına görə, dördüncü rübdə düzəliş edilmiş hər səhmə gəlirin 1,15–1,65 dollar arasında, ortalama 1,40 dollar olması proqnozlaşdırılır ki, bu da analitiklərin orta proqnozu olan 1,39 dollara uyğundur. Emal zavodu üstünlüyü Delta-nın digər böyük ABŞ aviaşirkətlərindən bir üstünlüyü var: Filadelfiya yaxınlığındakı emal zavoduna sahibdir və Snell bu zavodun bu il 700 milyon dollar mənfəət gətirəcəyini gözləyir. “Bizim emal zavodumuz var, bu da bizə yanacaq qiymətlərindən müəyyən qədər qorunma imkanı verir – hansı ki, digər şirkətlərin heç biri bu imkana malik deyil,” deyə o vurğulayıb. Monroe emal zavodu 2012-ci ildə alınıb və xam nefti aviasiya yanacağı və digər məhsullara çevirir. Delta yenə də aviasiya bölməsinə bazar qiyməti ilə yanacaq ödəyir, lakin emal gəliri şirkət daxilində qalır. Xam neftlə hazır məhsullar arasındakı qiymət fərqi genişlənəndə, bu, yanacağı xaricdən alan şirkətlər üçün xərclərlə bağlı təzyiqi azalda bilər. Amma bu qoruma yalnız emal gəlirliliyi yüksək olduqda işləyir; mənfəət aşağı düşdükdə emal zavodu da itkiyə məruz qala bilər. Bununla belə, emal zavodu yanacaq qiymətlərindəki artımın təsirini yalnız qismən azalda bilər. Hətta zavod hər qalon üçün 40 sent əlavə gəlir gətirsə də, Delta üçüncü rübdə qalon başına 3,61 dollar olan yanacaq xərclərinin dördüncü rübdə 4,25 dollara yüksələcəyini gözləyir. Snell, yanacaq xərclərinin bir müddət yüksək səviyyədə qalacağını bildirib. “Axırda, yana
“SaaS-in sonu” mövzusu iflasa uğradı? Autodesk (ADSK.US) və Intuit (INTU.US) əks trendlə yüksəldi, Wall Street “AI proqramları udur” narrativini yenidən qiymətləndirir
Bu həftə, Autodesk və Intuit son aylarda ən güclü həftəlik artımı qeyd edə bilər, texnologiya sektorunun ümumilikdə təzyiq altında olduğu bir şəraitdə əks istiqamətdə güclənərək bazarın SaaS (software as a service) sənayesinin böyümə perspektivlərinə yenidən optimist yanaşdığının siqnalını verir.


