
Microsoft Q3 maliyyə hesabatı proqnozu: Azure gücünün açılması və AI-nin pullaşdırılmasının təsdiqlənməsi
 2026/10/27 04:47
🔥 ABŞ fond bazarı trendləri radarı aktivdir! 3 əsas ABŞ fond bazar istiqaməti + 6 seçilmiş fərdi səhmdar + 7 böyük hadisə təqvimi, bu həftə ABŞ fond bazarında imkan haradadır? Linkə klik edərək 22 22 ticarət istiqamətini bir görüntüdə gör→
1. İnvestisiya əsasları qısa baxış
Microsoft (MSFT.US) 2026-cı il oktyabrın 28-də, ABŞ fond bazarı bağlandıqdan sonra, 2026 maliyyə ili üçüncü rüblük (FY2027 Q1) nəticələrini açıqlayacaq. Wall Street-in konsensus proqnozu gəlirin təxminən 89.9 milyard - 91.2 milyard ABŞ dolları (+16%~17% İl üzrə), xalis mənfəətin 35.2 milyard - 35.8 milyard ABŞ dolları (+27.5% İl üzrə), Azure üçün böyümə sürəti 45%~46%, kapital xərcləri 50 milyard - 51.5 milyard ABŞ dolları. Son dövrdə səhmlər tarixinin ən yüksək səviyyəsinə çatıb, proqnozların yaxşılaşması və kapital axımı hesabına, bazar Azure-nin istehsal gücü artımından sonra sürətlə artıb-artmayacağına, AI monetizasiyasının irəliləməsinə və yüksək xərclər fonunda azad pul axını və gələn rübdə proqnozun dayanıqlılığına xüsusi diqqət verir.
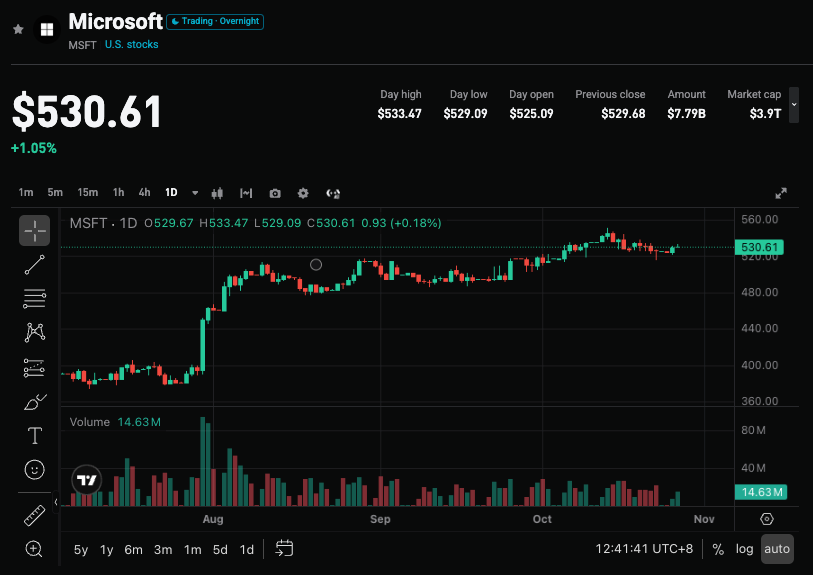
2. Dörd əsas diqqət nöqtəsi
Diqqət 1: Azure buludunun böyümə sürəti istehsal gücü açılışından sonra artacaqmı?
Azure hələ də ağıllı buludun əsas böyümə mühərrikidir. Əvvəlki dövrdə böyümə sürəti uzun müddət 38%-40% aralığında qalırdı; bunun əsas səbəbi yeni çatdırılan GPU-ların bir hissəsinin prioritet olaraq Copilot və daxili AR-GE-yə ayrılması idi. Bu mövsümdə təchizat tərəfində ciddi rahatlaşma var: bir mövsümdə təxminən 31 yeni məlumat mərkəzi, il ərzində 88 yeni, əlavə 1GW güc, ən böyük regionun GPU online dövrü təxminən 50% azaldılıb, istifadə səviyyəsi artdıqca bu mövsümdə monetizasiyanın sürətlənməsi. Wall Street sürətin 47%-ə və hətta 50%-ə yaxınlaşmasını istəyir, yazıçı isə təxminən 46%-47% proqnozlaşdırır. Əgər bu reallaşarsa, tələb dayanıqlığını və təchizat məhdudiyyətlərinin azaldığını təsdiqləyəcək; əgər yalnız 45% və ya aşağı olarsa, yavaşlama qorxusunu gücləndirə bilər.
Diqqət 2: AI monetizasiyası və məhsuldarlıq üzrə biznesin töhfəsi
Məhsuldarlıq alətləri hələ də gəlir və mənfəətin əsas hissəsidir, əməliyyat marjası təxminən 60%-dir. M365 Copilot ödənişli istifadəçi yerləri 30 milyon keçib (ötən mövsüm təxminən 20 milyon idi, kvartal üzrə iki dəfə artım), böyük şirkətlər sayı il üzrə 7 dəfə çoxalıb; GitHub-un ümumi istifadəçi sayı 50 milyon, ödənişli abunəçi sayı 4.7 milyon (+75% İl üzrə), tam ölçü hesabında monetizasiya kvartal üzrə 60%-dən çox artım göstərib, ARR 1 milyard ABŞ dolları aşdı. Monetizasiya gözləniləndən daha sürətlidirsə bu, bazarın Azure-ya tək etibarındakı narahatlığı aradan qaldırmağa kömək edir, lakin penetrasiyanın davamlı şəkildə yüksək keyfiyyətdə gəlir və mənfəətə çevrilib-çevrilməyəcəyini izləmək lazımdır.
Diqqət 3: Kapital xərcləri, azad pul axını və amortizasiya təzyiqi
Wall Street bu kvartal kapital xərclərinin 50 milyard - 51.5 milyard ABŞ dolları, 27 maliyyə ili boyunca 240 milyard ABŞ dolları olacağını proqnozlaşdırır. Şirkət əvvəlcə xərcləri bir qədər aşağı proqnozlaşdırdı və FCF-in pozitiv olacağını vəd etdi, lakin yüksək xərclərlə birləşmiş amortizasiya müddətinin uzadılması (məlumat mərkəzi binaları üçün 15 ildən 25 ilə uzadıldı) hesabatı gözə yaxşı göstərə bilər, eyni zamanda amortizasiya və balansdan kənar icarə riskləri var (başlanmamış icarə öhdəlikləri təxminən 329.1 milyard ABŞ dolları). FCF 10 milyard ABŞ dolları və ya daha az səviyyəyə enə bilər. "Quduz genişləmə"dən məqsədili investisiyaya keçmək doğru addımdır, amma gəlir dövrü və pul axınının sağlamlığı hələ əsas yoxlama nöqtəsidir.
Diqqət 4: Gələn rüb proqnozu və illik perspektiv
Bazar gələn rübdə (26Q4/27FYQ2) gəlirin 95.5 milyard - 96 milyard ABŞ dolları, Azure böyümə proqnozunun 44%~47% olacağını gözləyir. Yazıçı gəlirin aralığını bənzər şəkildə qiymətləndirir, lakin Azure-da bir qədər ehtiyatlı ola bilər. Konsensus üzrə gecikdirilmiş sifarişlər 720 milyard ABŞ dolları səviyyəsindədir, daha da artsa görünürlük yüksələcək. İllik xərclər və Azure proqnozu gözləniləndən əhəmiyyətli şəkildə fərqlənərsə (xüsusilə bazar 50%-ə yaxın böyümə gözləyir), bu hisslərin və dəyər bərpa tempinin birbaşa təsiri olacaq.
3. Risk və imkanlar eyni vaxtda mövcuddur
Yuxarıya katalizatorlar:
- Azure böyümə sürəti 47% və ya daha çox olarsa, istehsal gücü açılışından sonra sürətlənmə təsdiqlənir.
- Ümumi gəlir və xalis mənfəət konsensusu aşırı, Copilot/GitHub monetizasiya datası güclü, həmçinin növbəti rüb və ya illik proqnoz yüksəlir.
- Gecikdirilmiş sifarişlər əhəmiyyətli artım göstərir, kapital xərcləri dəqiqdir və FCF ən pessimist proqnozdan yaxşıdır.
Aşağıya risklər:
- Azure böyümə sürəti yalnız proqnozu qarşılayır və ya 45% və ya aşağı olur, və ya gələn rüb proqnozu ehtiyatlıdır, təchizat/tələb qorxusunu gücləndirir.
- Kapital xərcləri proqnozu aşır və FCF ciddi təzyiq altındadır və hətta sıfıra yaxınlaşır, bu da gəlir dövrünə olan etibarı şübhə altına alır.
- AI monetizasiya sürəti yavaşlayır, və ya amortizasiya/icarə ilə bağlı risklər vurğulanır, dəyər təzyiq altında qalır.
4. Ticarət strategiyası məsləhətləri
Long istiqaməti: Əgər Azure aydın şəkildə sürətlənir, ümumi nəticələr gözləntiləri aşır və idarə heyəti istehsal gücü və monetizasiya haqqında müsbət danışırsa, bu səhmin güclü qalmasını təmin edə bilər və şirkətin AI bulud və məhsuldarlıq liderliyini daha da möhkəmləndirir.
Short risk: Əgər əsas göstəricilər yalnız proqnozu qarşılayır, Azure proqnozu bazar səviyyəsindən aşağıdır, və ya FCF/xərclər narahatlıq doğurursa, yüksək dəyər fonunda mənfəət toplama baş verə bilər.
Açar göstəricilər:
- Ümumi gəlir, xalis mənfəət və illik böyümə səviyyəsi
- Azure böyümə sürəti və növbəti rüb proqnozu
- Kapital xərcləri və azad pul axınının səviyyəsi
- Copilot istifadəçi sayları/ARR irəliləməsi və gecikdirilmiş sifarişlər
Əməliyyat məsləhətləri: Əgər nəticələr və proqnozlar gözlənilənləri aşarsa, düzəlişdən sonra yerləşmə imkanlarına nəzər salmaq olar; əgər göstəricilər zəif və ya proqnozlar daha aşağıdırsa, qısa müddətli dalğalanma riskinə diqqət edin və yüksək qiymətə alışdan çəkinin. Pozisiya və stop-loss şəxsi riskə uyğun şəkildə çevik tənzimlənməlidir.
Məhdudiyyət: Yuxarıdakı məzmun yalnız referans məqsədilə təqdim edilmişdir və investisiya məsləhəti kimi qəbul olunmamalıdır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
"Bu modelə biz rast gəlmişik!" Böyük spekulyant treyder ətraflı izah edir: Niyə yeni süni intellekt ulduzu CoreWeave-i qısaldı (short etdi)
"The Big Short" filmindəki üç əsas xarakterin prototipi olan treyderlər tərəfindən yaradılmış Seawolf Capital artıq CoreWeave üçün "short" mövqe tutub. Onlar hesab edirlər ki, yüksək kapital xərcləri, GPU-ların iqtisadi ömrünün qeyri-müəyyənliyi və rəqabətli çip təchizatının genişlənməsi şirkətin biznes modelini risk altına alır. Ən vacibi isə odur ki, CoreWeave yaxın gələcəkdə davamlı olaraq yüz milyardlarla dollar maliyyələşdirməyə ehtiyac duyacaq. Əgər maliyyələşdirmənin dəyəri artarsa və ya kapital əldə etmək çətinləşərsə, şirkətin fəaliyyəti davam etdirilməsi mümkünsüz ola bilər. Bu short mövqe AI sektoruna qarşı skeptisizm deyil, daha çox şirkətin maliyyələşdirmə qabiliyyəti və kapital dəyərinə dair mərcdir.

Britaniya fond bazarının sıçrayışı "büdcə imtahanı" ilə qarşılaşır! Vergilərin artırılması, dövlət istiqrazlarının gəlirliliyi və istehlak təzyiqi bazarın əsəblərini çəkir
Qlobal investorlar yenidən Böyük Britaniya bazarına ümid bəslədiyi bir vaxtda, bu həftənin çərşənbə günü açıqlanacaq Payız Büdcəsi ölkənin fond bazarı üçün böyük bir sınaq olacaq.

20 milyard dollar vəsait TMT-dən çıxarıldıqdan sonra, Goldman Sachs ticarət masası seçici şəkildə AI-yə sərmayə qoymağı tövsiyə edir: Dörd əsas istiqamətə diqqət yetirin
Goldman Sachs ticarət platforması hesab edir ki, bu dəfə AI səhmlərinin kəskin düşməsi hedc fondlarının levericin azaltması ilə bağlıdır, tələb zəifliyi ilə deyil. Kəmiyyət göstəricilərinə görə AI üzrə sıxılmış mövqelər artıq böyük ölçüdə çıxarılıb, momentum səbəti 7.8% düşərkən Nasdaq cəmi 0.8% azaldı, zərərlər əsasən cəmləşib. Dip almaq ardıcıllığı: elektrik enerjisi → super ölçülü bulud → çıxarış/network təhlükəsizliyi, prioritet real pul axını olan aktivlərə verilir. Təsdiq pəncərəsi 6 noyabradəkdir, əsas Microsoft, Google və Amazon-un kapital xərcləri göstərişlərinin aşağı endirilib-endirilməməsinə baxmaq lazımdır.



