
SignalPlus Makroanalyse Sonderausgabe: Ein schrecklicher September?
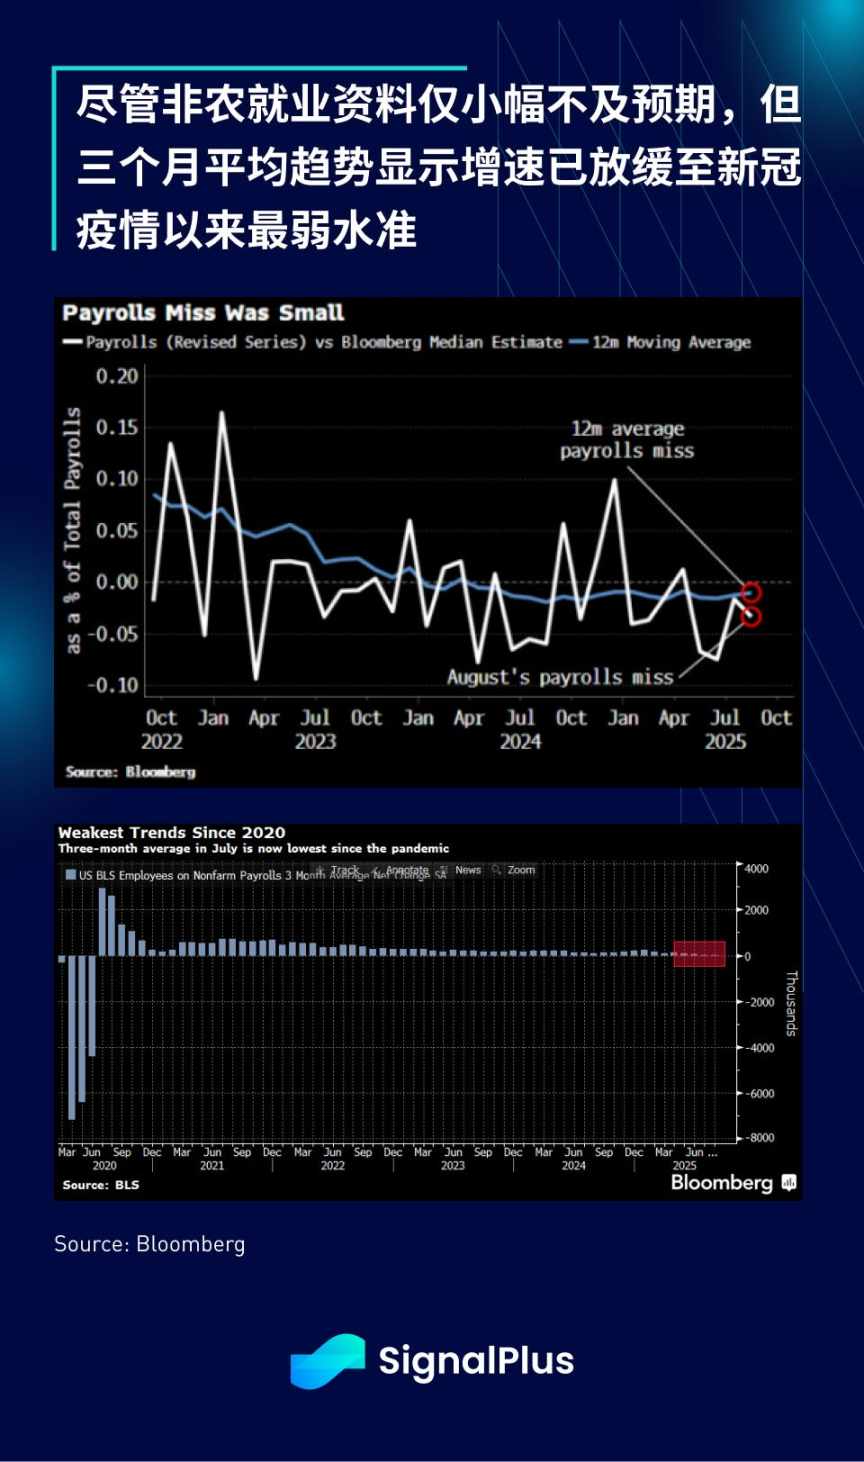
Wie erwartet sind wir in den saisonal volatilen September-Zyklus eingetreten: Die Non-Farm Payroll-Daten fielen etwas schwächer als erwartet aus, und das durchschnittliche Wachstum der letzten drei Monate hat sich auf das pandemische Niveau verlangsamt ...
Wie erwartet sind wir in den saisonal volatilen September-Zyklus eingetreten: Die Non-Farm Payroll-Daten fielen etwas schwächer aus als erwartet, das durchschnittliche Wachstum der letzten drei Monate verlangsamte sich auf das niedrigste Niveau seit Beginn der Pandemie.
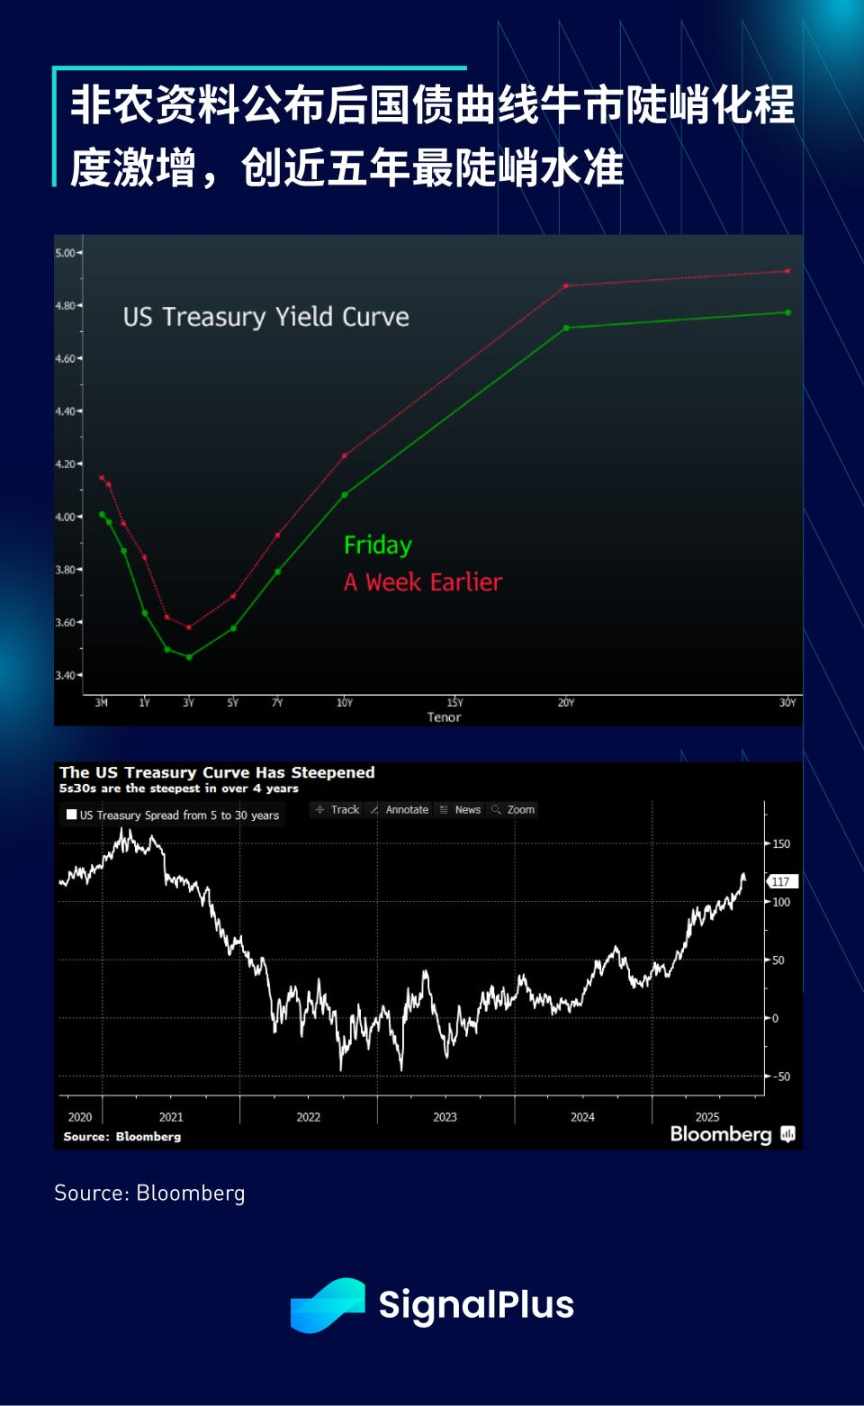
Auch die Kerndaten des Berichts waren schwach, in 80% der Branchen gab es im August einen Beschäftigungsrückgang. Dies verstärkte die Erwartungen einer Zinssenkung in diesem Monat und senkte die erwartete Endrate der Federal Reserve auf 2,9%, den niedrigsten Stand dieses Zyklus. Dies ist ein deutlicher Rückgang um 50 Basispunkte gegenüber dem Zinsniveau von 3,4% zu Beginn des Sommers.
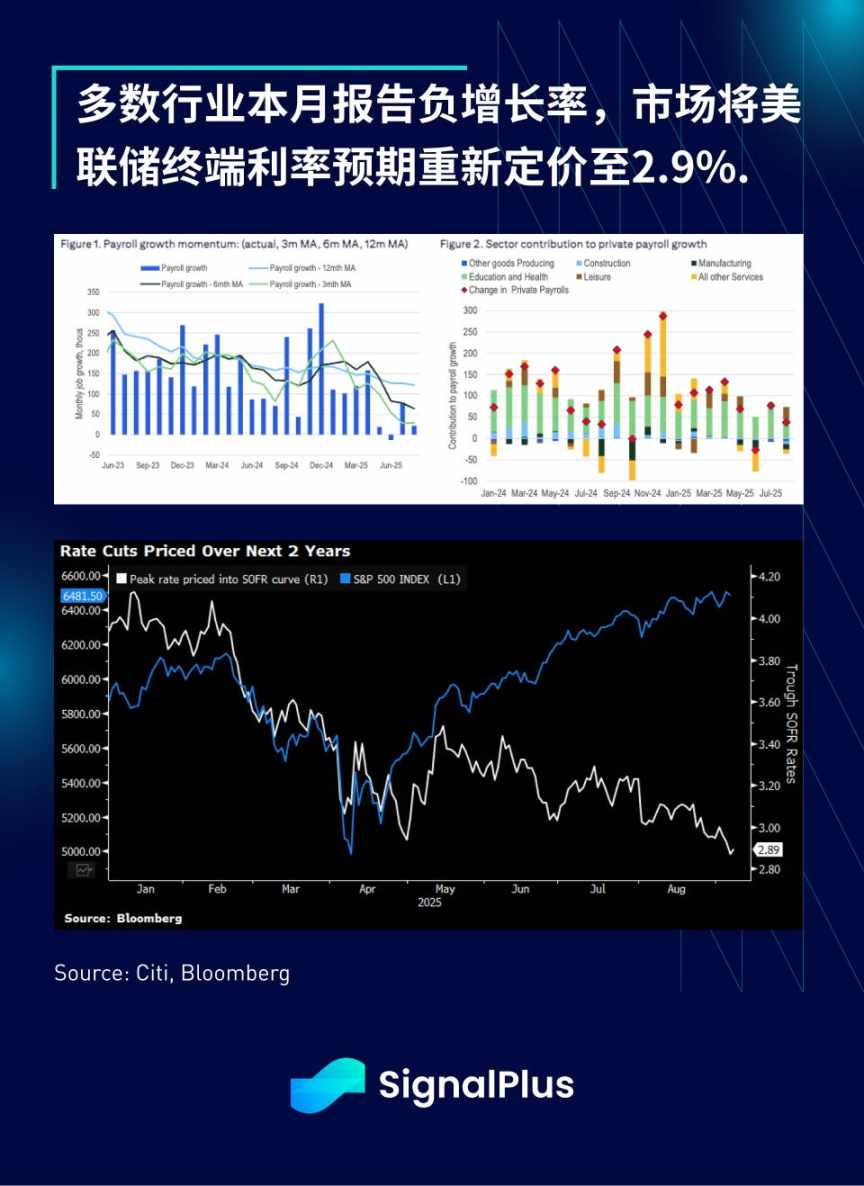
Nach Veröffentlichung der Non-Farm-Daten schätzen Zins-Händler die Wahrscheinlichkeit einer Zinssenkung um 50 Basispunkte in diesem Monat als sehr gering ein (ca. 5%), aber die Wahrscheinlichkeit für insgesamt drei Zinssenkungen bis zum Jahresende liegt bei 92%. Die 1-Jahres-Forward-Futures der Federal Reserve für September (September 2026) fielen am Freitag um 15 Basispunkte, und die Marktpreise deuten darauf hin, dass bis Ende 2026 insgesamt fast drei Zinssenkungen erwartet werden.
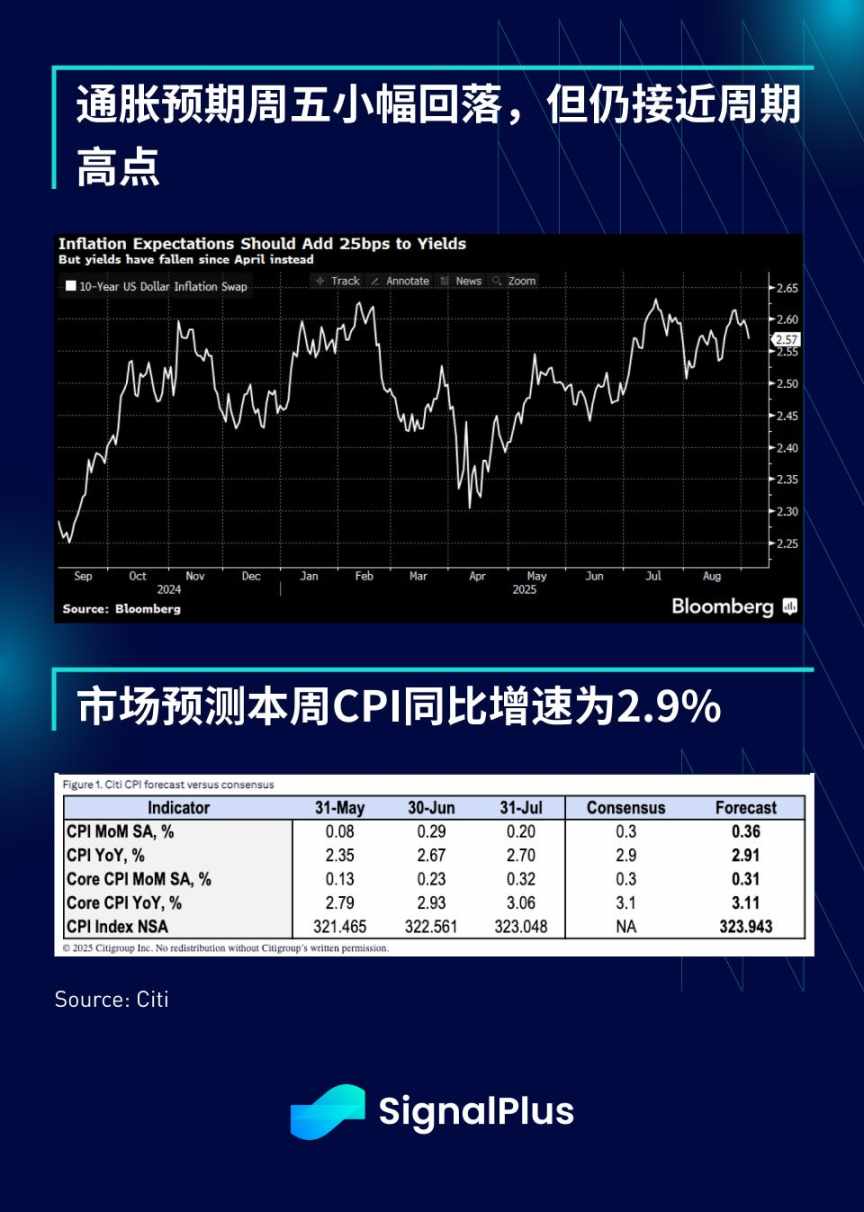
Die Inflationserwartungen sind unter Kontrolle: Während Investoren ihre Erwartungen an eine wirtschaftliche Abschwächung neu bewerten, sind sowohl die Inflationsswaps als auch die langfristigen Break-even-Inflationsraten gesunken. Der Markt prognostiziert für die CPI-Daten dieser Woche 2,92%. Händler werden besonders auf Bestätigungssignale für eine nachlassende Inflation achten, um den aggressiven dovishen Kurswechsel der Federal Reserve nach dem Jackson Hole Meeting zu untermauern. Die kommenden Monate werden zeigen, ob erste Anzeichen von zollbedingtem Preisdruck auftreten – zum jetzigen Zeitpunkt sind jegliche hawkischen, hohen Inflationsdaten für Risikoanlagen ungünstig.
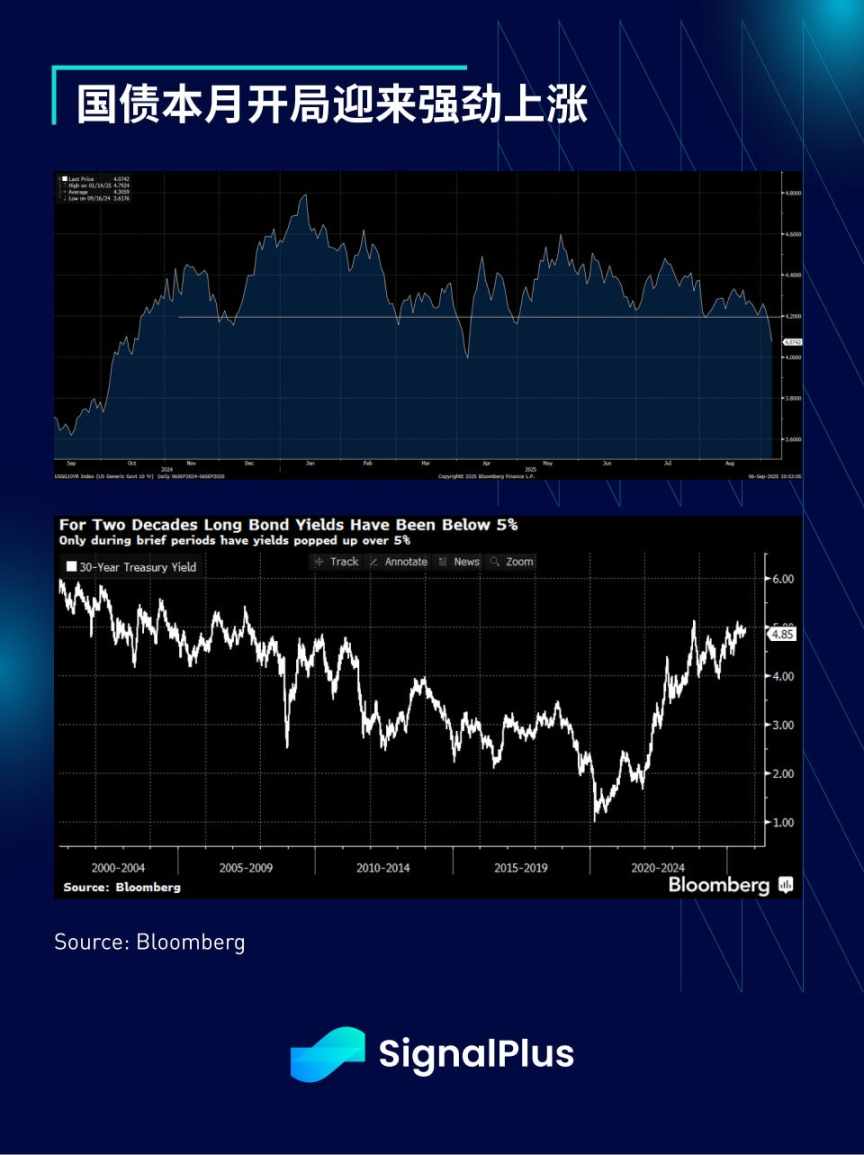
Die Break-even-Inflationsrate ist am Freitag leicht gesunken, was langfristigen Anleihen zugutekommt (zuvor waren die US-Staatsanleiherenditen aufgrund anhaltender fiskalischer Bedenken fast auf 5% gestiegen). Die 30-jährige US-Staatsanleihe testete zu Beginn der Woche die 5%-Marke und erholte sich dann, während die Rendite der 10-jährigen Anleihe nach einem starken Rückgang nun nahe an der 4%-Marke liegt.
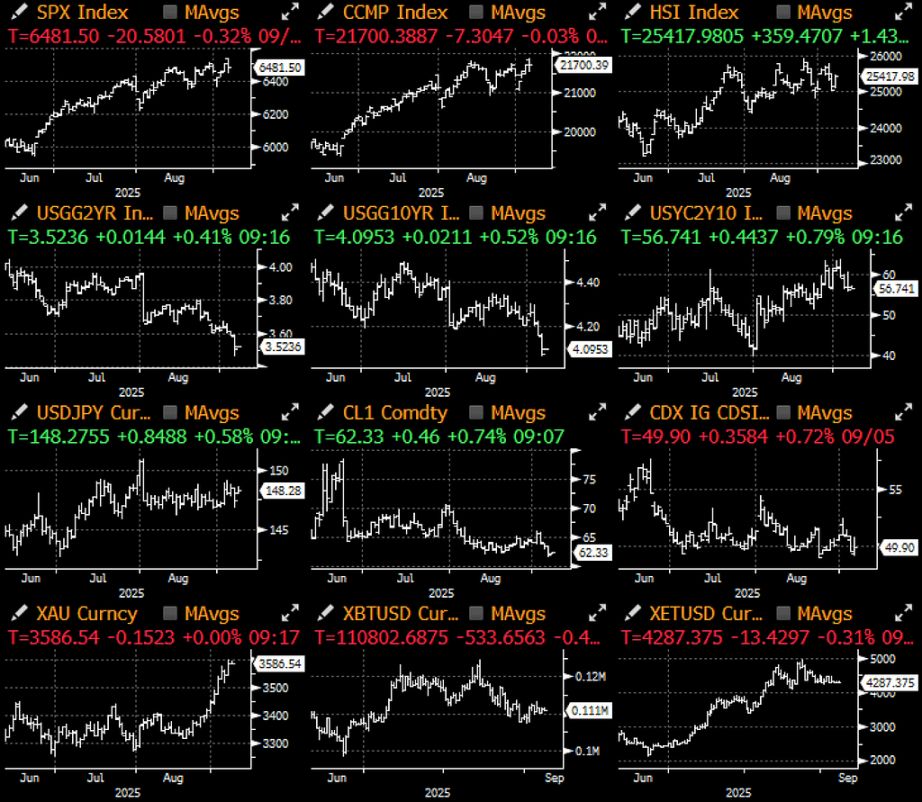
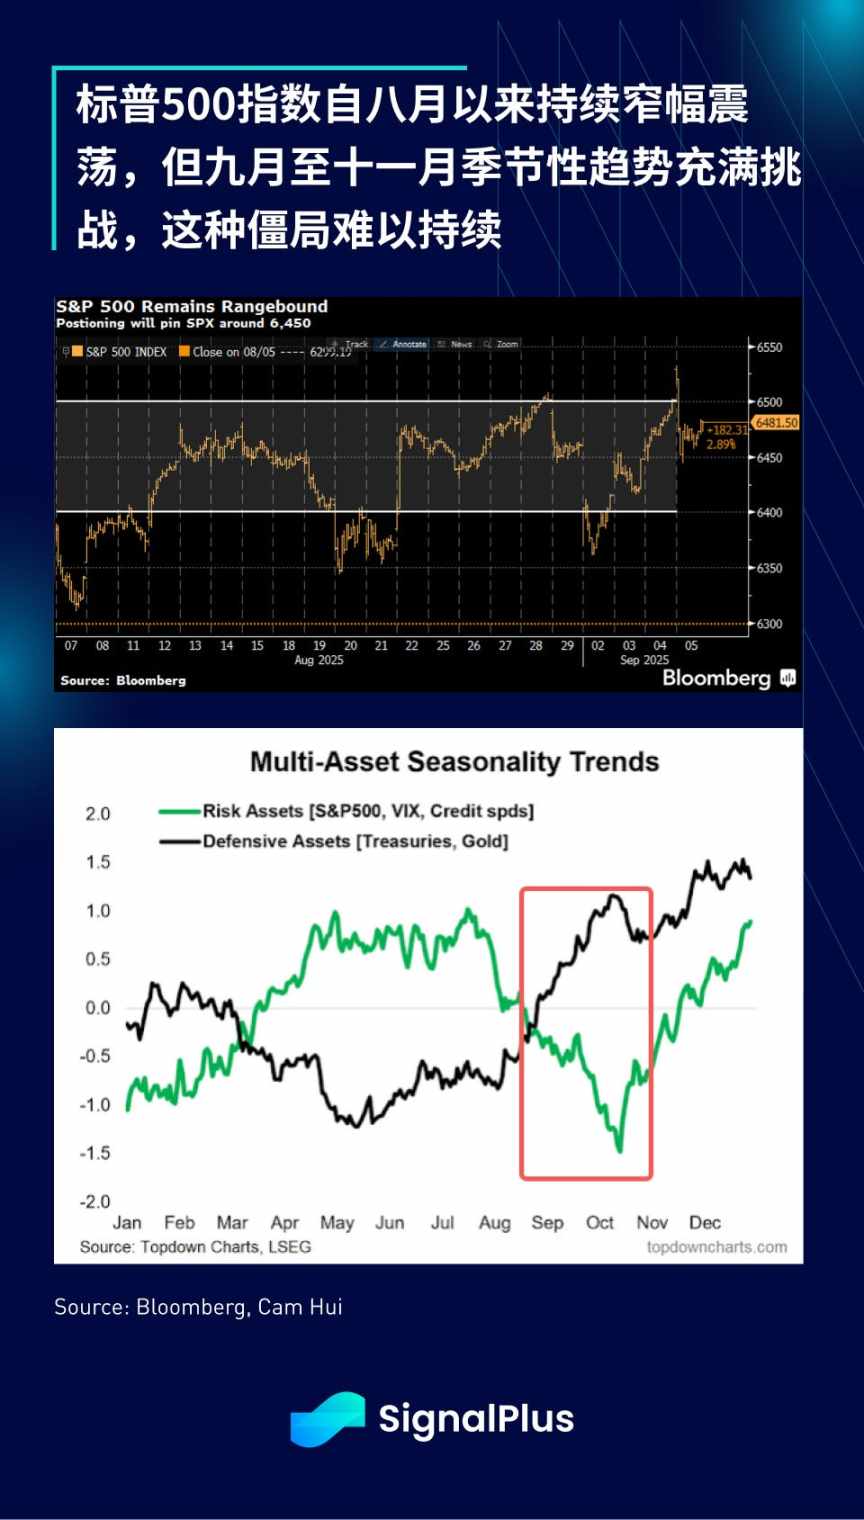
Der Aktienmarkt blieb in der vergangenen Woche insgesamt stabil: Die Schwäche von Nvidia wurde durch andere Blue-Chip-Aktien und defensive Sektoren ausgeglichen, der S&P 500 kehrte in die mittlere Handelsspanne des Spätsommers zurück. Wie letzte Woche erwähnt, ist angesichts der saisonalen Herausforderungen und des Berichts von JPMorgan, der zeigt, dass der Nettohebel der Hedgefonds hoch ist, in den nächsten zwei Monaten mit erhöhter Volatilität zu rechnen.
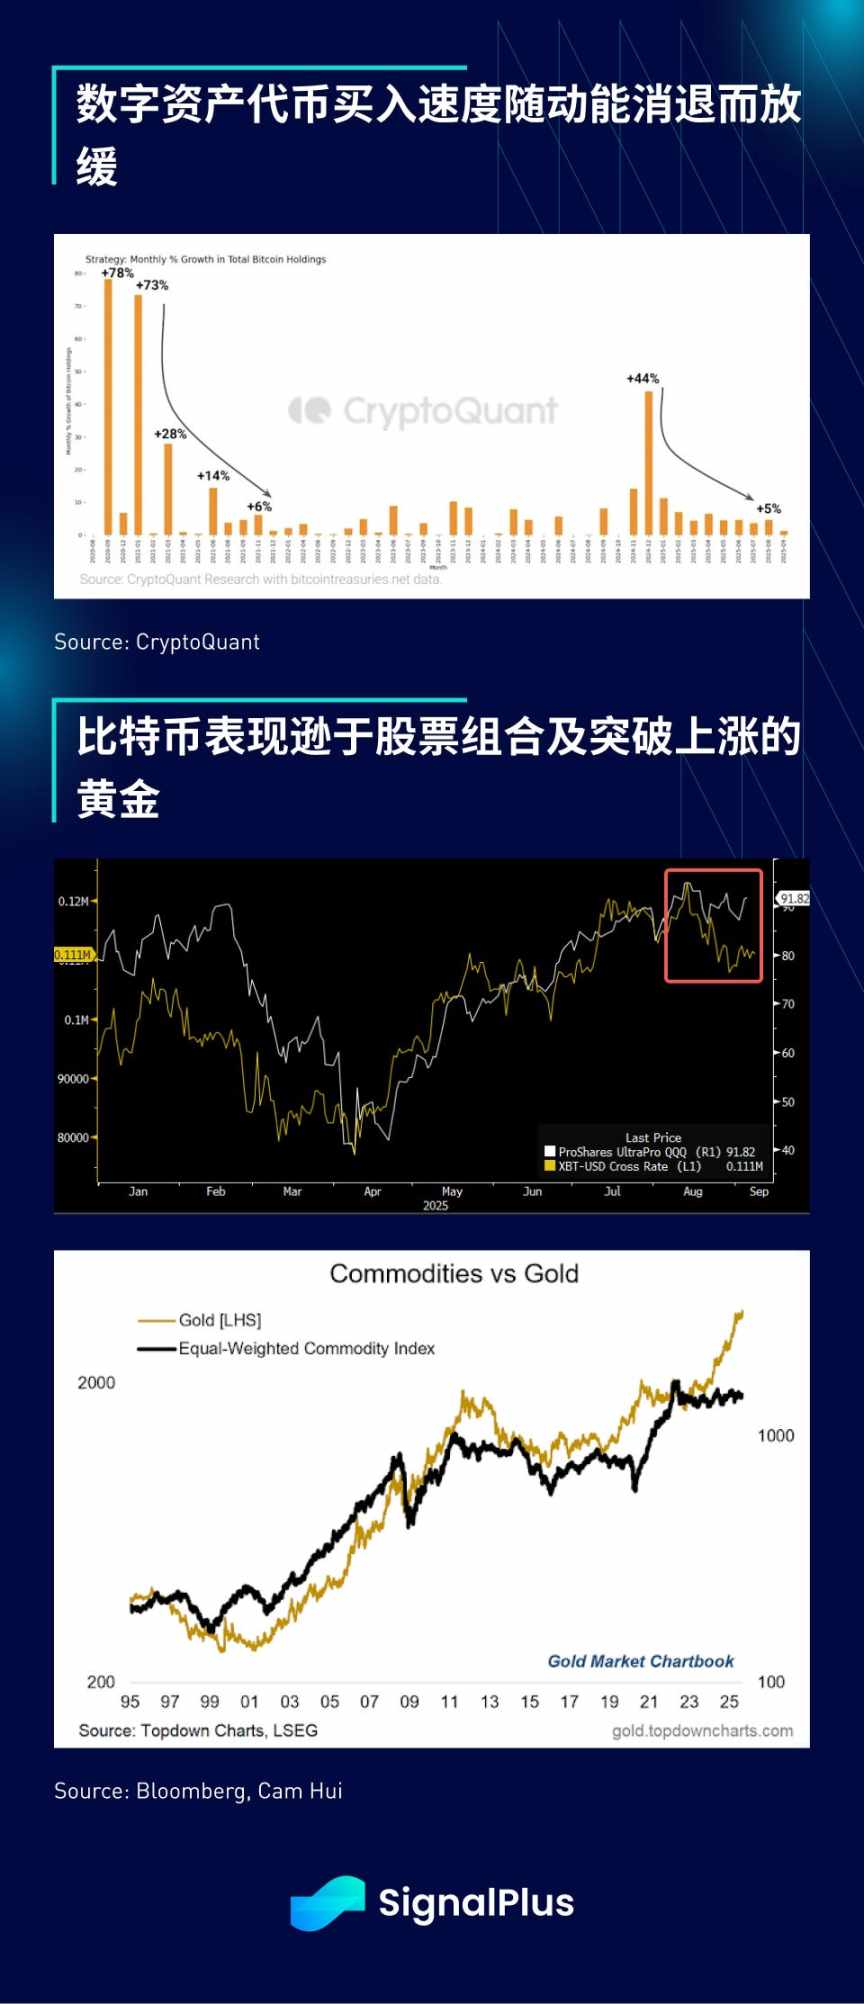
Der Kryptomarkt bewegte sich in der vergangenen Woche insgesamt seitwärts, aber Bitcoin schnitt deutlich schlechter ab als vergleichbare Vermögenswerte, Aktien und Spot-Gold. Die Netto-Kaufdynamik hat nachgelassen: Das Kaufvolumen von digitalen Asset-Token ist stark zurückgegangen, Berichte von zentralisierten Börsen zeigen eine geringe Bereitschaft zu neuen Investitionen, und Investoren bevorzugen es, ihre Positionen zu halten und abzuwarten. Die kurzfristigen Aussichten sind herausfordernder, daher wird empfohlen, eine defensive Strategie zu verfolgen, um der saisonalen Volatilität von Risikoanlagen zu begegnen. Darüber hinaus sollten die Risiken im Zusammenhang mit digitalen Asset-Token beachtet werden: Mit der anhaltenden Verengung des Nettoinventarwert-Premiums könnten sich Bedenken hinsichtlich negativer Konvexität im Abwärtstrend verstärken.
Viel Erfolg beim Trading!

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Hedgefonds haben gerade ihre Tech-Long-Positionen wieder aufgebaut, doch die entscheidende Unterstützung des Nasdaq beginnt bereits zu bröckeln.
Der Nasdaq 100 Index nähert sich dem unteren Rand seiner mehrmonatigen Seitwärtsbewegung; die Futures sind unter die Aufwärtstrendlinie und die 100-Tage-Linie gefallen, was das technische Bild abschwächt. Hedgefonds hatten zuvor massiv Technologieaktien gekauft, und die hohe Portfoliokonzentration erhöht nun das Abwärtsrisiko. Kontroversen um KI-Sicherheit sowie Risiken in der Energieversorgung wirken als doppelte Katalysatoren. Sollten entscheidende Unterstützungen durchbrochen und die Marktpanik weiterhin niedrig bleiben, könnte die Volatilität einer Neubewertung unterliegen.
Die Rendite der 10-jährigen US-Staatsanleihen durchbricht 5 %! „Prophet“ warnt: Der Ausverkauf ist noch nicht vorbei
Steven Barrow, Leiter der G10-Strategie bei Standard Bank, der im Februar dieses Jahres als Erster eine Prognose von 5 % abgab, hat seine Prognose für die Rendite 10-jähriger US-Staatsanleihen bis zum Jahresende auf 5,2 % angehoben und erwartet, dass sie im ersten Quartal 2027 weiter auf 5,3 % steigen wird. Er erklärte, dass Lieferkettenprobleme, der Klimawandel sowie die US-Einwanderungspolitik, die das Arbeitskräfteangebot einschränkt, immer stärkeren Einfluss nehmen. Gleichzeitig stieg der US-Dollar-Index an einem einzigen Tag um bis zu 0,6 % und könnte so die beste Tagesperformance seit dem 17. Juni erzielen.
Gegen den Trend im Sturm der "KI-Verlangsamung": Berichten zufolge plant Kioxia einen Börsengang in den USA, um mindestens 10 Milliarden US-Dollar einzusammeln.
Kioxia erwägt Berichten zufolge, durch einen Börsengang in den USA 10 Milliarden US-Dollar zu beschaffen.

Der Aufbau von KI-Rechenleistung verschiebt sich von „Strommangel“ zu „Fachkräftemangel“: Modularisierung auf dem Vormarsch, Schneider, Vertiv und Eaton erhalten neue Chancen
Bernstein hat kürzlich einen Forschungsbericht veröffentlicht. Vor dem Hintergrund der schnellen Expansion der AI-Computingleistung findet derzeit ein Wechsel der Hauptkonflikte, die die Entwicklung von Datenzentren einschränken, statt.

Krypto-Preise
Mehr


