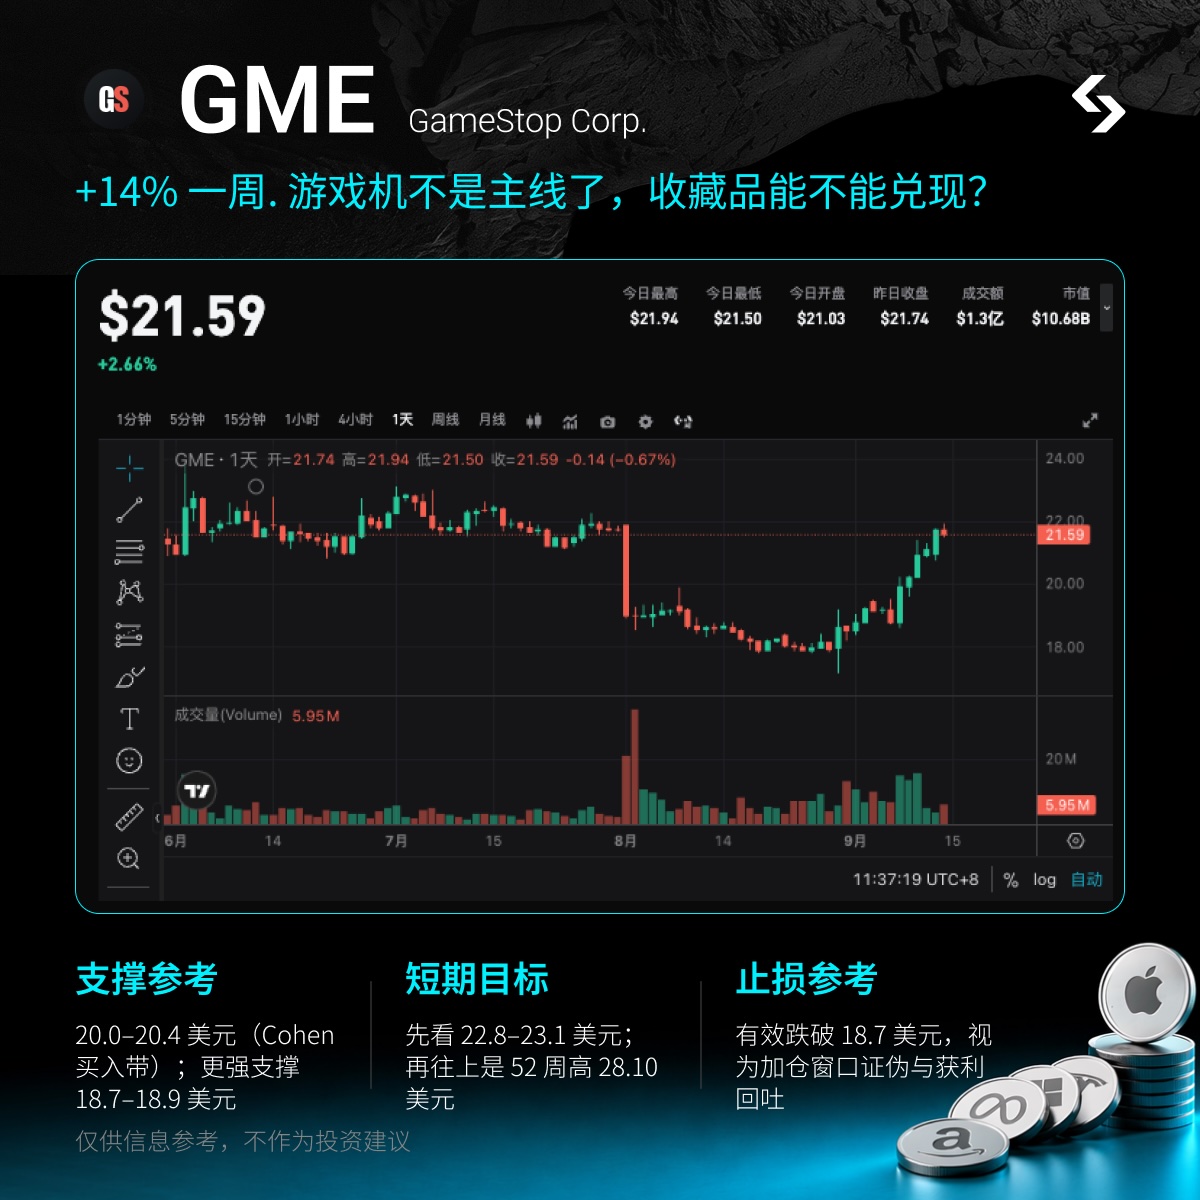
I. Warum sollte man sich aktuell für GME interessieren? Was erzählt der Markt für eine Geschichte?
GME ist kein neuer Name, sondern ein altes
meme, das neu bewertet wird: Vom „stationären Einzelhändler, der physische Spiele verkauft und Filialen schließt“ zum „Kapitalallokationsplattform mit viel Cash, einem Anteil von mehr als 50% an
Sammlerstücken und einem
eBay-Aktienanteil“. Aktueller Preis ca. 21,6 USD (Schlusskurs am 14. September: 21,62), Marktkapitalisierung ca. 10,9 Milliarden; letzte 7 Tage ca. +14%, letzter Monat ca. +16%, 52-Wochen-Spanne ca. 17,79–28,10. Relativ zum Hoch etwa 23% niedriger, zum Hoch fehlt noch etwa 30% Anstieg. RSI bereits nahe 70, kurzfristig nicht ganz sauber, aber nicht auf 52-Wochen-Hoch. Short-Positionen machen ca. 12%–13% des Free-Floats aus (ca. 57 Millionen Aktien), Tagesvolumen 6–7,5 Millionen Aktien,
Deckung ca. 7–10 Tage.
Beta ca. 1,71.
Im Fokus steht momentan nur ein Thema: Der Quartalsbericht ist veröffentlicht, der CEO hat mit echtem Geld aufgestockt, der Markt prüft, ob „Sammlerstücke mit hohem Wachstum + Stop-Loss durch Filialschließungen“ von einem Quartals-
Beat zu einer nachhaltigen Profitplattform werden kann.
Q2 (bis 1. August) ist am 8. September veröffentlicht worden: Umsatz 790,2 Mio. USD, weniger als im Vorjahr (972,2 Mio. USD), aber über den Konsenserwartungen (ca. 757 Mio. USD); Angepasster EPS 0,27 USD, mehr als erwartet (ca. 0,19 USD). Betriebsergebnis 160,2 Mio. USD, das beste zweite Quartal seit Börsengang. Adjustiertes EBITDA 174 Mio. USD, Vorjahr 75,7 Mio. USD. Die Jahresprognose für das Adjustierte EBITDA wurde von „über 600 Mio.“ auf „über 650 Mio.“ angehoben.
Die wahre Neubewertung kommt nicht durch Gaming-Hardware, sondern durch Sammlerstücke: Nettoumsatz im Quartal 356,3 Mio. USD, YoY +57%, Anteil am Umsatz 45,1%; Gamesoftware fällt von 494,6 Mio. auf 263,2 Mio. USD.
Am 10. September kauft Ryan Cohen auf dem offenen Markt 1 Million Aktien, Durchschnitt ca. 20,38 USD/ Aktie, insgesamt ca. 20,4 Mio. USD. Direkter Besitz steigt auf ca. 39,35 Mio. Aktien (ca. 7,8%), mit Warrants ca. 8,5%.
Am selben Tag kündigt der offizielle Account an: „Ausgewählte geschlossene Filialen werden ab 11. September landesweit wieder eröffnet“ – die offizielle Darstellung zunächst nur „mindestens eine“ (Brooklyn, Ohio). Es handelt sich nicht um eine groß angelegte Expansion, sondern eher um ein Zeichen für die Bodenbildung nach dem Schließungszyklus.
Das ist nicht „noch einmal 2021 Short Squeeze erzählen“, sondern Quartalsbericht-Beat, CEO-Aufstockung und Sammlerstücke mit über 50% Anteil fallen in dieselbe Woche. Short-Seite besteht noch, aber Dicke und Deckungstage sind viel kleiner als damals; Flexibilität kommt aus dem Ereignisfenster und der Community-Resonanz, nicht aus „in zwei Tagen Squeeze“.
II. Überblick über die Fundamentaldaten
Vertikal integriert wird nicht Rechenleistung, sondern „Filialkontakte + Sammlerstücke + Bilanz“. Der Hauptsitz in Grapevine, Texas, ist nicht wichtig – der Markt versteht: Cohen hat die Kosten gesenkt und das Wachstum auf Trading Cards, Collectibles und Kleidung mit hoher Marge gelegt, dazu Cash und Aktien für die zweite Wachstumsachse. eBay-Beteiligung ca. 43,39 Mio. Aktien (~9,8%), Marktwert am 1. August ca. 4,9 Mrd. USD – größte nicht-operative Variable in der Bilanz und oft als „M&A-Option“ in der Story dargestellt. Cash, Wertpapiere und digitale Assets zusammen ca. 5,4 Mrd. USD. Anfang September wurden ca. 55,5 Mio. neue Aktien + 358,4 Mio. USD Cash ausgegeben, um ca. 1,4 Mrd. USD wandelbare Schuldverschreibungen abzulösen, langfristige Schulden auf ca. 2,8 Mrd. USD reduziert. Die Anzahl der Aktien steigt, die Zinslast sinkt. Zu replizieren ist einfach das Schließen von Filialen und das Senken der Kosten, schwer zu replizieren sind die Sammlerstücke-Supply-Chain und Cohens Kapitalallokations-Ruf.
III. Kernprodukte und Geschäftsbereiche
Sammlerstücke: Trading Cards, Collectibles, Kleidung und Popkulturartikel. Q2 ist die größte Kategorie, Bruttomarge hebt die Gesamtrendite auf ca. 43,7%. Ladenfläche und Regale werden darauf ausgerichtet.
Gaming-Hardware / Software / Refurbished: Noch bilanziert, aber das Management sagt öffentlich, Software sei „nicht mehr das Zentrum des Unternehmens“. Q2 Games-Umsatz fast halbiert, Grund: im Vorjahr
Switch 2 Launch, dazu Filialschließungen und Abgabe des Frankreichgeschäfts.
Filialnetzwerk: US-Filialen von Anfang 2024 über 2.900 auf ca. 1.600 gesunken. Seit 11. September selektive Wiedereröffnung, Anzahl nicht genannt – vorerst als „Fußabdruck stabilisiert“ zu interpretieren, nicht als „neuer Expansionszyklus“.
eBay-Beteiligung: Ca. 9,8% / ca. 4,9 Mrd. USD. Im Mai unverbindliches Angebot 125 USD/Aktie, insgesamt ca. 56 Mrd. USD, vom Vorstand abgelehnt. Realistischerer Weg ist Kooperation (Authentifizierung, Fulfillment, Sammlerstücke-Bestand), nicht kurzfristige Übernahme. Q2 GAAP-Nettoergebnis 298,7 Mio. USD enthält Erträge aus eBay-Derivaten ca. 166,3 Mio., Aktienbuchgewinn ca. 72,1 Mio., abzüglich Verlust aus digitalen Assets ca. 75 Mio. – Betriebsgewinn und Ertrag aus Investments separat betrachten.
Kapitalstruktur: TTM-Umsatz ca. 3,55 Mrd. USD, TTM-Nettoergebnis ca. 893 Mio. USD, EPS ca. 1,52–1,53, KGV ca. 14. Liquidität hoch, EV ca. 10,2 Mrd., Erscheinung wie „Retail-Hülle + Investmentgesellschaft“.
IV. Wichtige Finanz- und Betriebsdaten (veröffentlicht)
Q2 Umsatz 790,2 Mio. USD (Vorjahr 972,2 Mio. USD, -18,7%; Erwartung ca. 757 Mio. USD); Betriebsergebnis 160,2 Mio. USD (Vorjahr 66,4 Mio. USD); Adjustiertes EBITDA 174 Mio. USD (Vorjahr 75,7 Mio. USD); Adjustierter EPS 0,27; GAAP-Nettoergebnis 298,7 Mio. USD, verwässerter EPS 0,51.
Sammlerstücke 356,3 Mio. USD, YoY +57%, Anteil am Umsatz 45,1% (Vorjahr: 23,4%), Games 263,2 Mio. USD, Refurbished 170,7 Mio. USD. SG&A 187,1 Mio. USD, weiter gesenkt.
Erste sechs Monate Adjustiertes EBITDA 339,7 Mio. USD, Free Cashflow ca. 393,6 Mio. USD. Jahresprognose für Adjustiertes EBITDA erhöht auf über 650 Mio. USD.
Cash + Wertpapiere + digitale Assets ca. 5,4 Mrd. USD; eBay-Anteil ca. 4,9 Mrd. USD; Gesamtschulden ca. 4,3 Mrd. USD (nach Umtausch der Wandelanleihen Langfristschulden ca. 2,8 Mrd. USD). Free-Float ca. 504,5 Mio. Aktien, YoY +25%, Verwässerung ist Preis der Umschuldung.
Cohen hat am 10.09. 1 Mio. Aktien / ca. 20,4 Mio. USD gekauft; Direktoren Cheng, Grube, Attal haben ebenfalls kleinere Mengen gekauft. Das ist einer der größten Insider-Käufe dieses Jahr, der letzte gleiche Größenordnung war im Januar.
V. Analyse der Erwartungsdifferenz
Allgemeine Marktmeinung: Umsatz fällt weiter, Gewinn kommt aus eBay-Buchgewinn und einmaligen Projekten, Wiedereröffnung ist nur PR, Cohens Kauf überzeugt die Wall Street nicht (Barron’s Titel „Wall Street hat nicht gezuckt“). Sell Side Coverage sehr dünn, keine konsensierbaren Kursziele. Aktueller Preis reflektiert bereits „Retail-Rückgang-Abschlag + Verwässerung“.
Tatsächlich sieht es anders aus: Betriebsergebnis erreicht Rekord für Quartal, getrieben durch Kategorie-Wechsel und Kosten, nicht nur Investmentgewinne. Nach Sammlerstücke >50% ist die Einkommensstruktur sauberer als „Warten auf die nächste Konsole“. Der Erwartungsunterschied wechselt von „meme, warten auf Squeeze“ zu „Sammlerstücke-Anteil und EBITDA-Prognose liefern weitere Quartale“. Verwässerung wurde bereits Anfang September vollzogen, Gewichtung „plötzliche Ausgabe drückt Kurs“ sinkt; das wirkliche Kriterium ist, ob das Wachstum der Sammlerstücke abflacht, Wiedereröffnung keine weiteren Entwicklungen bringt oder eBay-Kurs das Bilanzvermögen um weitere 50% verringert. Shorts 12% sind keine 2021-Zündschnur, aber die Community (Superstonk /
WSB) hat sich nach Quartalsbericht und Form 4 deutlich erholt, Volatilität im Ereignisfenster wird verstärkt, keine lineare Korrektur.
VI. Katalysatoren
Bereits geschehen: Q2 Beat + EBITDA auf über 650 Mio. erhöht; Cohen 10.09. kauft 1 Mio. Aktien; selektive Wiedereröffnung seit 11.09.; Umtausch von ca. 1,4 Mrd. Wandelanleihen abgeschlossen; eBay-Beteiligung bestätigt ca. 9,8%.
Aktuelles Fenster (Mitte/Ende September): 16.09. FOMC (größte makroökonomische Variable der Woche, GME Beta ca. 1,7, Risikoaversion wird nach Zinssatzentscheidung zuerst eingepreist, dann erzählt der Markt die Story); Offenlegung der Liste und Zahl der wiedereröffneten Filialen möglich; Vorbereitungen für die Sammlerstücke-Saison und Preise für Trading Cards; eBay-Kooperation/Authentifizierung Pilot mit konkreten Ergebnissen? Nächster Quartalsbericht ca. Anfang Dezember (Q3, Quartalsende 31.10.). Das ist die zweite Bilanz zur Frage „Sammlerstücke 45% – nachhaltige Plattform oder Einmalimpuls?“.
Sektor: AMC ebenfalls meme-Stimmung, CIFR / IREN andere KI-Rechenleistungsachse, beide nicht zugleich voll gewichten. rIREN vorige Woche gepusht, diese Woche Fokus auf rGME, rIREN als Backup, keine Doppelgewichtung.
VII. Schlüsselkurslevels (Referenz, keine Empfehlung)
Klare Logik: Insider mit echtem Geld + Kurs-Erholung nach Bericht + Community-Stimmung verbessern sich, geeignet für Ereignis-Driven Trading. Innerhalb einer Woche von ca. 18,7–19 auf 21,6 gestiegen, basiert auf „Erholung nach Q-/Jahresbericht + CEO-Aufstockung als Bestätigung“, nicht auf „soeben verdoppelt – direkt auf 28 schauen“.
Unterstützung: 20,0–20,4 USD (Cohen’s Kauf: 20,02–20,47, Schlusskurs am 10.09.: 20,39); stärkere Unterstützung bei 18,7–18,9 USD (Quartalsbericht-Tief am 8.09.: 18,72 / Schlusskurs 18,89), darunter 17,79 USD (52-Wochen-Tief vom 20.08.).
Kurzfristziel: Bei stabilen Kursen auf 22,8–23,1 USD (nahe 3-Monatshoch) schauen, darüber 26,9–28,1 USD Bereich des 52-Wochenhochs – dafür muss Sammlerstücke noch ein Quartal liefern oder härtere Katalysatoren als „selektive Wiedereröffnung“ auftreten.
Stop-Loss: Effektives Unterschreiten von 18,7 USD gilt als Rückfall der Stimmung und „Widerlegung des Aufstockungsfensters“ – nicht mit eBay-Übernahmestory gegengehen. Am Abend/Tag nach FOMC und US-Markteröffnung höhere Rücksetzer zulassen – Positionsgröße vor Kurslevel.
VIII. Risikohinweis
Das größte Risiko ist, dass Betriebsgewinn und Investmentprofit zusammen bewertet werden. Ohne eBay-Buchgewinne und Derivaterträge bleibt GME ein Einzelhändler mit sinkendem Umsatz; falls das Wachstum bei Sammlerstücken einmal von +57% abnimmt, kann das letzte Wochenplus von +14% auf einmal abgegeben werden. Dazu kommt die bereits erfolgte Verwässerung: Durch Umtausch wurden ca. 55,5 Mio. neue Aktien ausgegeben, Free-Float nun 504,5 Mio., zukünftig
ATM und Warrants ebenfalls Angebot.
Weiterhin: Rückgang des eBay-Kurses drückt den Bilanzwert von 4,9 Mrd. USD; wenn die M&A-Story vom Vorstand komplett abgewiesen wird, geht die Bewertung von „Option“ zurück auf „Retail+Cash“; falls die Wiedereröffnung langfristig bei „mindestens eine Filiale“ bleibt, gilt das als PR. Shorts 12%, Deckung 7–10 Tage, beide Richtungen verstärkbar, aber nicht die Short-Squeeze-Struktur wie 2021. Beta ca. 1,7.
Zum Schluss: Diese Woche liegt der Volatilitätspunkt rund um das FOMC – achtet auf Risikomanagement!

 2026/09/15 06:34