
Goldpreis steigt, nachlassender PCE-Inflationsdruck senkt Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober

Huitong Nachrichten, 30. September—— Am Mittwoch (30. September) während der US-Frühhandelssitzung zeigte sich der Spot-Goldpreis stark, während der Spot-Silberpreis leicht schwächer war. Die abgeschwächten US-Inflationsdaten entlasten die Federal Reserve hinsichtlich einer sofortigen Straffung der Geldpolitik, doch die hohen US-Staatsanleiherenditen und der weiterhin starke Dollar begrenzen den Spielraum für eine Erholung der Edelmetalle. Spot-Gold wird nahe 4184,55 US-Dollar pro Unze gehandelt, täglicher Anstieg um 0,07 %; Spot-Silber liegt bei 60,974 US-Dollar, Rückgang um 0,79 %.
Am Mittwoch (30. September) während der US-Frühhandelssitzung zeigte sich der Spot-Goldpreis stark, während der Spot-Silberpreis leicht schwächer war. Die abgeschwächten US-Inflationsdaten entlasten die Federal Reserve hinsichtlich einer sofortigen Straffung der Geldpolitik, doch die hohen US-Staatsanleiherenditen und der weiterhin starke Dollar begrenzen den Spielraum für eine Erholung der Edelmetalle. Spot-Gold wird nahe 4184,55 US-Dollar pro Unze gehandelt, täglicher Anstieg um 0,07 %; Spot-Silber liegt bei 60,974 US-Dollar, Rückgang um 0,79 %. 
Die US-Daten zu den persönlichen Konsumausgaben (PCE) für August wurden veröffentlicht: Der gesamte PCE stieg im Vergleich zum Vormonat um 0,3 % und im Jahresvergleich um 3,4 %; der Kern-PCE legte monatlich um 0,2 % und jährlich um 3,0 % zu. Das persönliche Einkommen stieg im Monatsvergleich um 0,2 %, das verfügbare Einkommen um 0,3 % und die Konsumausgaben der Haushalte sprangen massiv um 0,9 % nach oben. Die Daten zeigen, dass selbst bei stabiler Endnachfrage das Inflationsniveau bereits abgekühlt ist.
Die ADP-Daten zum Beschäftigungswachstum im privaten Sektor waren beeindruckend, der Fokus des Marktes liegt nun auf dem US-Arbeitsmarktbericht („Nonfarm Payroll Report“), der am Freitag um 8:30 Uhr Eastern Time veröffentlicht wird und als nächstes entscheidendes Signal für den Zinspfad der Federal Reserve gilt. Vor Veröffentlichung der Inflationsdaten fiel die implizite Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve im Oktober auf ein Tief im Bereich von 40 %, während sie zu Wochenbeginn noch bei etwa 70 % lag; parallel dazu blieb die Rendite der 10-jährigen US-Staatsanleihe bei etwa 5,2 %. Die Rücknahme der Zinserhöhungserwartungen infolge sinkender Inflation kommt Gold zugute, allerdings begrenzen die robuste Konsumnachfrage der Haushalte und die starken Beschäftigungsdaten aus dem privaten Sektor den Aufwärtsspielraum.
Die Situation in der Straße von Hormus und zwischen den USA und Iran ist weiterhin ungeklärt, doch die Ölexporte aus dem Golfgebiet sind wieder angelaufen, was den unmittelbaren Druck am Ölmarkt erleichtert. Die Ölförderländer im Golf umgehen Blockaden durch Shuttle-Tanker, Schiffs-zu-Schiff-Transfers und die Ost-West-Pipeline in Saudi-Arabien, sodass die Rohölexporte aus dem Nahen Osten auf das höchste Niveau seit Beginn der Iran-Krise gestiegen sind. West Texas Intermediate (WTI) wird nahe 91 US-Dollar pro Barrel gehandelt, Brent-Rohöl notiert bei rund 98,63 US-Dollar pro Barrel. Die Ölpreise bleiben zwar hoch und beschäftigen damit weiterhin die Energieinflation als Faktor für die Federal Reserve, sind aber unterhalb der Höchststände vom Montag, die zu Edelmetallverkäufen führten.
Die Ölpreise wirken sich in beide Richtungen auf Gold aus: Ein Rückgang der Rohölpreise schwächt den Inflationsdruck, der die US-Staatsanleiherenditen und den Dollar steigen lässt; doch anhaltende Verhandlungsblockaden und fortbestehende Risiken im Schiffsverkehr stützen die Nachfrage nach Gold als sicheren Hafen.
Vor Handelsbeginn an den US-Börsen zeigte sich die Risikobereitschaft an den globalen Märkten unterschiedlich. Die US-Aktienindex-Futures schwächten sich ab: S&P 500-Futures fielen um 0,1 %, Dow Jones-Futures um 0,2 %, Nasdaq-Futures um 0,3 %, wobei die hohen US-Staatsanleiherenditen weiterhin die Aktienbewertungen belasten. Die europäischen Aktienmärkte zeigten gemischte Entwicklungen, die französischen und deutschen Märkte fielen, während der britische Markt leicht zulegte; asiatische Börsen erzielten überwiegend Zuwächse. Der Dollar verlor gegenüber Yen und Euro leicht, was den Goldpreis unterstützt, doch die US-Staatsanleiherenditen blieben hoch, weshalb die Edelmetalle den am Montag verlorenen Haupt-Aufwärtstrend nicht zurückgewinnen konnten.
Weitere wichtige externe Märkte: Die WTI-Rohöl-Futures an der New Yorker Warenbörse stiegen auf 91 US-Dollar/Barrel; Brent-Rohöl liegt bei 98,63 US-Dollar/Barrel. Die richtungsweisende 10-jährige US-Staatsanleihe rentierte bei etwa 5,258 %. Der US-Dollar-Index gab gegenüber dem Zwei-Monats-Hoch vom Dienstag etwas nach.
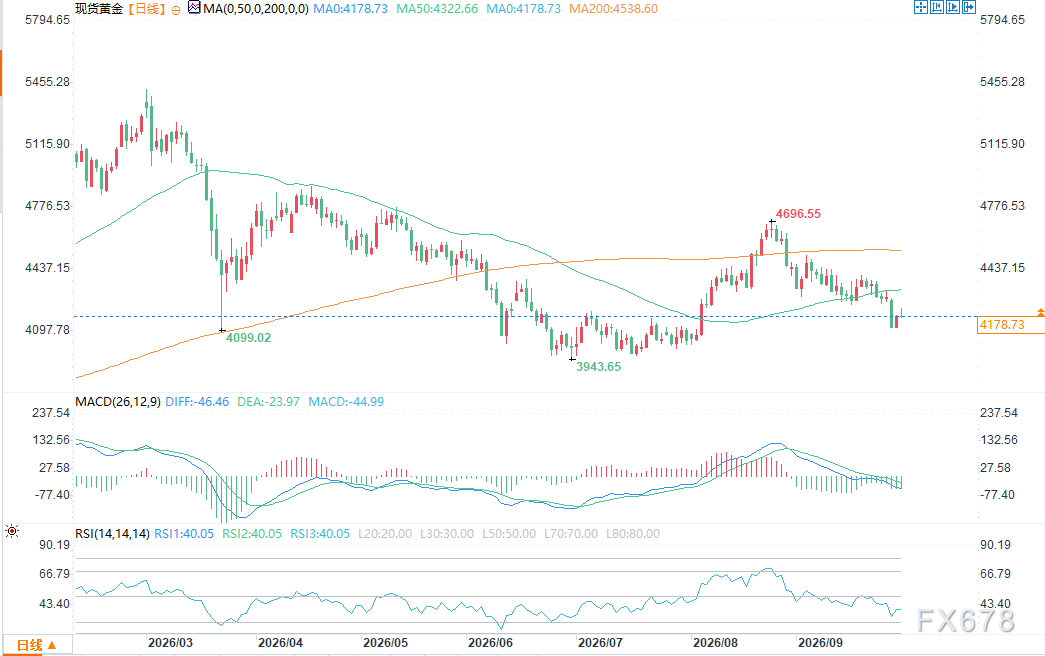
Das nächste Ziel der Bullen ist es, den Goldpreis nachhaltig über den Widerstandsbereich von 4210,63–4222,11 US-Dollar zu bringen. Bei erfolgreichem Ausbruch kann weiter auf 4238,00 US-Dollar und anschließend 4254,44 US-Dollar geblickt werden.
Das kurzfristige Ziel der Bären ist es, den Goldpreis unter 4162,06 US-Dollar zu drücken. Nach unten besteht weitere Unterstützung bei 4136,44 US-Dollar, danach im Bereich von 4000–4020 US-Dollar.
Erster Widerstand bei 4210,63 US-Dollar, zweiter Widerstand bei 4222,11 US-Dollar; erste Unterstützung bei 4162,06 US-Dollar, zweite Unterstützung bei 4136,44 US-Dollar.
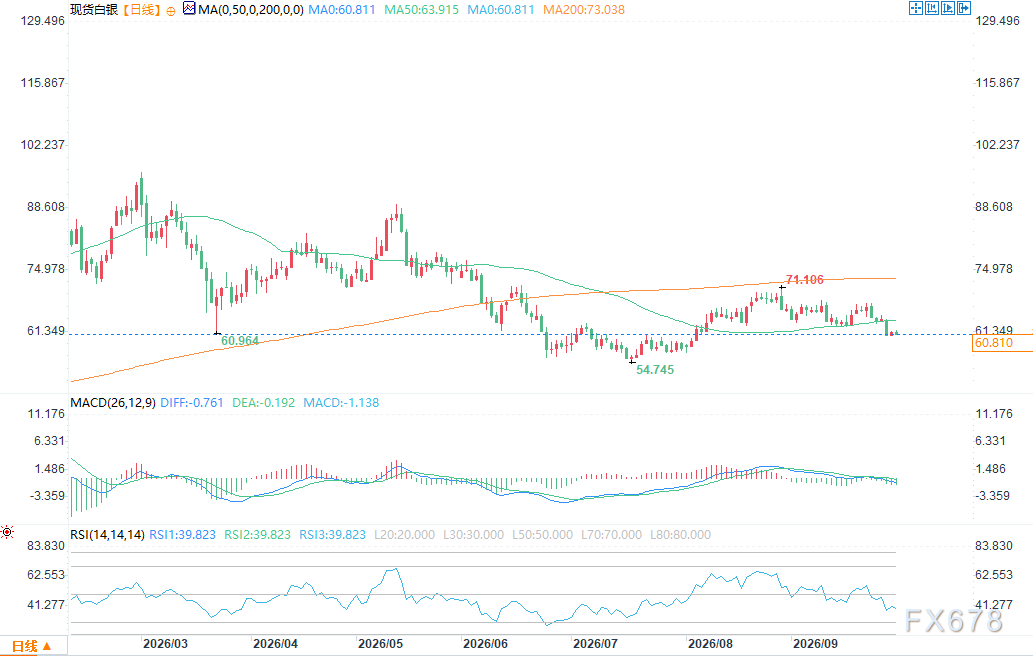
Die Bullen im Silbermarkt müssen den Preis erneut über die Zone von 62,069–62,834 US-Dollar bringen. Nach dem Ausbruch lautet das nächste Ziel der 50-Tage-Linie bei etwa 63,890 US-Dollar, danach folgt 64,080 US-Dollar.
Das Abwärtsziel der Bären ist der Bruch unter 60,639 US-Dollar, danach weitere Verluste bis 59,706 US-Dollar, mit einem tieferen Ziel im Bereich von 56–57 US-Dollar.
Erster Widerstand bei 62,069 US-Dollar, zweiter Widerstand bei 62,834 US-Dollar; erste Unterstützung bei 60,639 US-Dollar, zweite Unterstützung bei 59,706 US-Dollar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das Ende der "SaaS-Doomsday-Theorie"?: Autodesk (ADSK.US) und Intuit (INTU.US) führen entgegen dem Trend, Wall Street bewertet die Erzählung "KI verschlingt Software" neu.
In dieser Woche könnten Autodesk und Intuit den stärksten Wochenanstieg seit Monaten verzeichnen. Trotz des Drucks im gesamten Technologiesektor zeigen sie eine Gegenbewegung nach oben und senden somit ein neues, optimistisches Signal bezüglich der Wachstumsaussichten der SaaS-Branche (Software as a Service) auf dem Markt.
Starlink zielt auf den US-Mobilfunkmarkt ab, SpaceX (SPCX.US) eröffnet neues Wachstumspotenzial: Die Wall Street konzentriert sich auf die Neugestaltung der Telekommunikationsbranche.
Unter Berücksichtigung der bestehenden Satellitenkapazität vervollständigt SpaceX derzeit die erforderlichen Fähigkeiten, um von gelegentlich benötigter Notfallverbindung auf einen mobilen Dienst für den täglichen Gebrauch aufzurüsten. Das Satellitennetzwerk bietet eine großflächige Abdeckung und ergänzt terrestrische Funknetz-Blindstellen, während das bodennahe Niederfrequenznetz die Verbindung innerhalb von Gebäuden und in komplexen Umgebungen mit Abschirmungen verbessert. Beide Technologien bilden eine gegenseitige Ergänzung.

Die entscheidende Bedeutung des US-CPI in der nächsten Woche: Wird die Federal Reserve im Oktober die Zinsen nicht erhöhen?
Barclays und Morgan Stanley erwarten, dass die monatliche Steigerung des Kern-CPI im September von 0,29% im August auf 0,24% zurückgeht, hauptsächlich aufgrund eines geringeren Anstiegs der Preise für drahtlose Kommunikationsdienste. Energie treibt die Gesamtinflation an, aber der Kerndruck lässt am Rand nach und bietet der Federal Reserve Argumente dafür, im Oktober keine Änderungen vorzunehmen.

Krypto-Preise
Mehr


