
Schulden treiben die Abwertung von Währungen an, die traditionelle Beziehung zwischen Gold und US-Staatsanleiherenditen wird herausgefordert.

Huitong News am 6. Oktober berichtet—— Auf der Edelmetallkonferenz der London Bullion Market Association wiesen Experten darauf hin, dass globale hohe Verschuldung und Inflation Faktoren sind, die zu Währungsschwächungstrades führen. Die traditionelle negative Korrelation zwischen Gold und Anleiherenditen wird zunehmend schwächer. Die globale Verschuldung nimmt weiter zu, die Käuferstruktur auf dem Anleihemarkt verändert sich und Institutionen haben Potenzial, ihr Goldportfolio auszubauen. Besonders asiatische, insbesondere große asiatische Nationen investieren bei Kursrückgängen weiter in Gold, und jüngere Generationen bevorzugen Gold zur Werterhaltung. Langfristig wird Gold als attraktiv betrachtet, aber die Schmucknachfrage geht mit steigenden Preisen zurück, kurzfristig könnte sich der Goldpreis seitwärts bewegen.
Bei der jährlichen globalen Edelmetallkonferenz der London Bullion Market Association äußerten mehrere Marktexperten, dass die ansteigende Staatsverschuldung, hartnäckige Inflation und Bedenken bezüglich der langfristigen Kaufkraft von Fiat-Währungen zu Währungsschwächungstrades führen. Die traditionelle Korrelation zwischen Gold und Anleiherenditen steht dabei vor Herausforderungen.
Das Panel mit dem Thema „Langfristige Strukturen, kurzfristiger Handel – Verständnis der Logik von Währungsschwächung“ wurde von Nicky Shiels, Leiterin für Metallstrategie und Forschung bei MKSPAMP, moderiert. Analysten und Fondsmanager erklärten, dass Gold trotz steigender globaler Anleiherenditen seine Widerstandsfähigkeit zeigt und dies die wachsende Sorge der Investoren über die Finanzsituation der Staaten widerspiegelt.
Globale Schuldenlast enorm, finanzielle Disziplin bleibt aus
Vikram Dhawan, Leiter für Rohstoffe und Fondsmanager beim United Fund of Japan and India, sagte, dass die Währungsschwächungs-Erzählung ihren Ursprung in der mittlerweile kaum tragbaren globalen Schuldenlast hat. Er erläuterte: „Die globale Verschuldung wächst jährlich um mehrere Billionen Dollar. Die Handlungsspielräume der Regierungen sind begrenzt, sie können nur zu finanziellen Repressionen greifen, d. h. eine höhere Inflation tolerieren und gleichzeitig versuchen, die Kreditkosten niedrig zu halten. Ich sehe, dass die Verschuldung weiter steigt, aber es gibt keinerlei Hinweise auf Umsetzung finanzieller Disziplin.“
Shayne McGuire, Portfolio-Manager beim Texas Teacher Retirement System, erklärte, dass Währungsschwächung kein neues Konzept sei. Früher entwerteten Regierungen Münzen durch Verringerung des Edelmetallgehalts, heute sorgen Investoren sich darum, dass die weiter steigende Verschuldung den Wert der Währung langfristig schwächt. Er sagte: „Mit steigendem Verschuldungsrisiko wächst die Besorgnis über die schrumpfende Kaufkraft unserer Währungen.“
Nach bisherigen Trends hätte ein starker Anstieg der globalen Renditen den Goldpreis hart treffen müssen, doch die negative Korrelation zwischen beiden ist aktuell deutlich abgeschwächt. Selbst wenn die Anleiherenditen über 5 % steigen, bleibt der Goldpreis über der Unterstützung von 4000 USD. Vikram Dhawan betonte, dass kurzfristig Gold und Renditen weiterhin negativ korreliert sind, aber im Zeitraum von ein bis drei Jahren nach der Pandemie hat sich der Zusammenhang deutlich abgeschwächt, manchmal sogar laufen beide synchron. Er sagte: „
Veränderung der Kapitalstruktur, institutionelle Investoren könnten mehr Gold allokieren
Dhawan ist der Ansicht, dass steigende Renditen stärker die Fälligkeitsprämie widerspiegeln und weniger die Erwartung einer stärkeren Wirtschaft oder strafferer Geldpolitik. Die traditionelle Käuferstruktur von Staatsanleihen verändert sich: Früher waren Zentralbanken und Pensionsfonds, die wenig sensibel gegenüber Preisschwankungen waren, die Hauptkäufer. Heute werden sie zunehmend von privaten Investoren abgelöst, die für das Übernehmen von Laufzeit- und Finanzrisiken höhere Entschädigung verlangen. Dadurch könnte die traditionelle Verbindung zwischen Gold und Anleihemärkten weiter aufgebrochen werden.
McGuire erklärte, dass die Schwierigkeiten auf dem Anleihemarkt dazu führen werden, dass Gold verstärkt in institutionelle Portfolios aufgenommen wird. Große amerikanische Pensionsfonds haben bisher Gold selten strategisch allokiert, da die Positionen zu klein waren, um die Gesamtperformance der Portfolios zu beeinflussen. Er sagte: „Mit den fortdauernden Problemen am Anleihemarkt wird sich das ändern. Obwohl Gold keine Zinsen zahlt, hat es im Vergleich zu vielen Anleihen einen Wertzuwachs erzielt. Große Institutionen diskutieren Gold bisher noch nicht als zentrales Thema – das ist einer der Gründe, warum ich langfristig optimistisch für Gold bin.“
Asiatische Nachfrage stabilisiert den Markt, junge Investoren bevorzugen Sachwerte
Wei Yan, Portfoliomanager bei DymonAsia, meinte, dass Investoren in großen asiatischen Nationen aufgrund schwacher Märkte für Immobilien und Aktien im Inland nur begrenzte Möglichkeiten zur Werterhaltung haben, weshalb auch die hohen realen Renditen in westlichen Märkten die Goldnachfrage in diesen Ländern kaum drücken. Er sagte: „Bei Marktkorrekturen kaufen sie kontinuierlich. Während der asiatischen Handelszeiten tendiert der Goldpreis daher besser, was die anhaltende Nachfrage großer asiatischer Nationen zeigt. Im Westen dagegen reagieren Investoren bei hohen Renditen weniger aktiv.“
Dhawan ergänzte, dass sich die Präferenzen der jungen Generation ebenfalls zugunsten von Gold wandeln. Die anhaltende Inflation hat dafür gesorgt, dass viele zwar nominale Vermögenszuwächse hatten, ihre tatsächliche Kaufkraft aber gesunken ist. Junge Menschen wollen sich daher mit Sachwerten gegen die Entwertung absichern. Er sagte: „Wer Sachwerte allokieren will, findet mit Gold die perfekte Lösung.“
Die Experten des Forums sind langfristig für Gold optimistisch, warnen aber davor, dass Währungsschwächungstrades nicht zu einem einseitigen, anhaltenden Preisanstieg führen. Dhawan sagte, dass steigende Goldpreise die traditionelle Schmucknachfrage dämpfen, kurzfristig dürfte der Goldpreis daher schwanken. McGuire betonte, dass die US-amerikanischen Haushaltsdefizite unter jeder Regierung weiter wachsen und keine Anzeichen für echte Reformen auf politischer Ebene bestehen. Er sagte: „Egal welche Partei regiert, die Probleme von Schulden und Defiziten werden vom Markt und der Politik permanent ignoriert.“
Fazit
Zusammenfassend haben die hohen globalen Schulden das Preisbildungsmodell von Gold neu geformt; die traditionelle negative Korrelation zwischen Gold und Anleiherenditen verliert zunehmend an Wirkung. Die physische Nachfrage aus Asien und das institutionelle Potenzial stützen den langfristigen Goldtrend. Kurzfristig geht die Schmucknachfrage zurück, so dass der Goldpreis vermutlich weiterhin seitwärts tendiert und keine einseitige Rally zeigen wird.
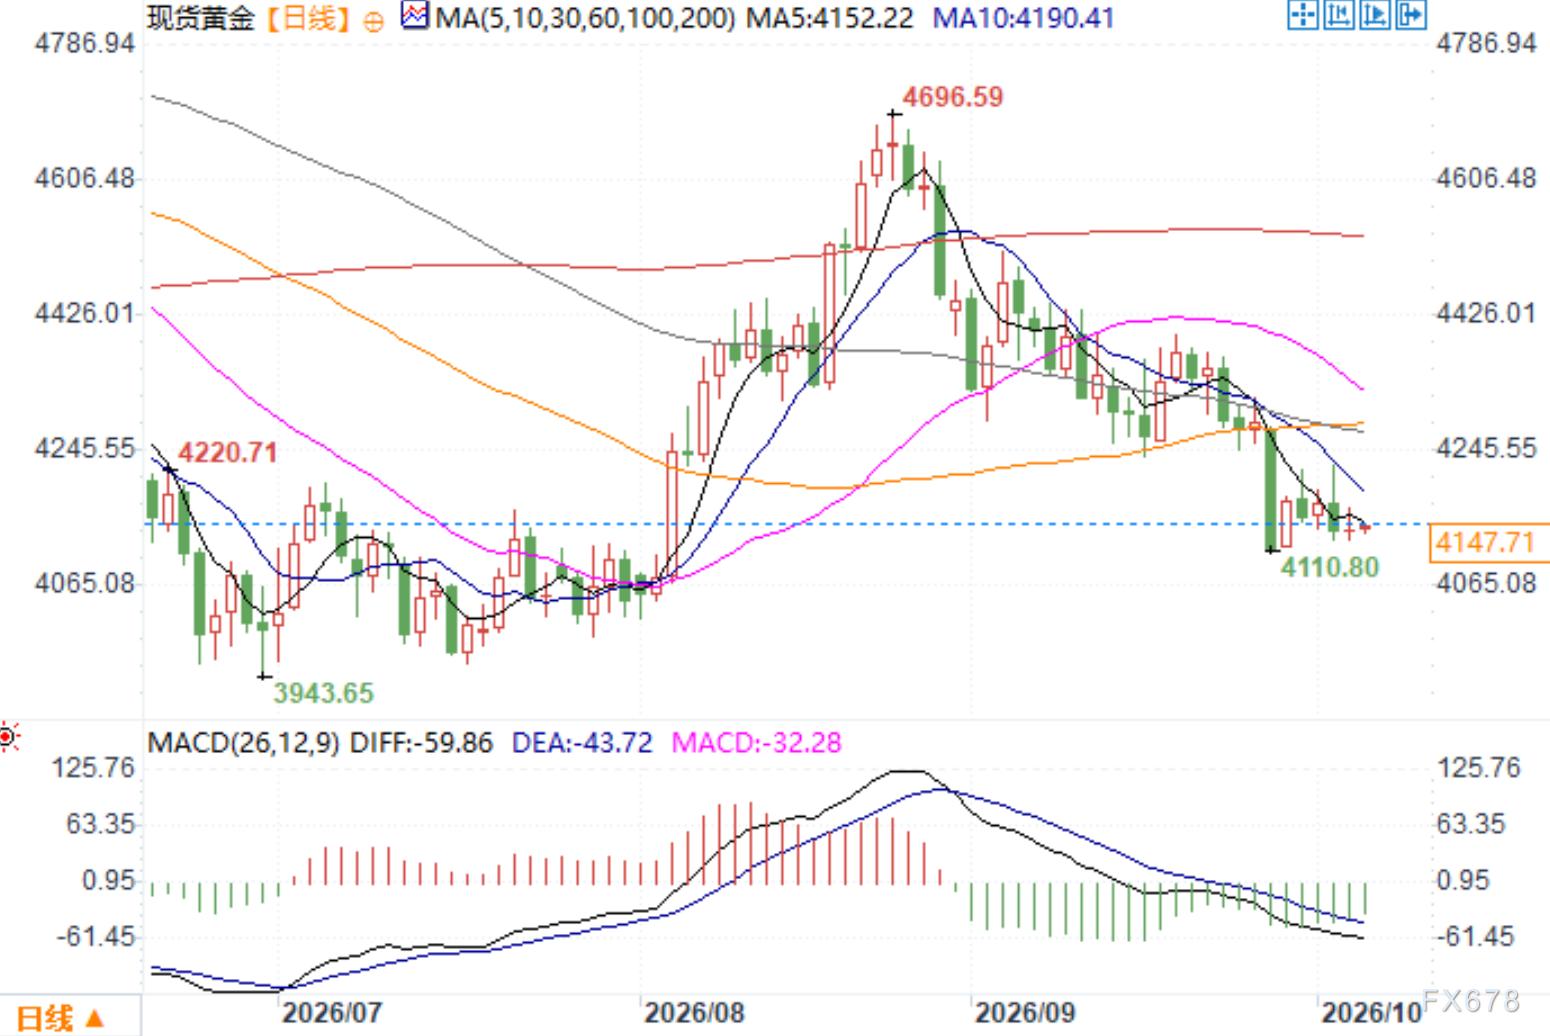
Tageschart Spot-Gold Quelle: EasyHuitong
GMT+8, 6. Oktober, 8:59 Uhr – Spot-Gold notiert bei 4147,71 USD/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nach einem 11%igen Einbruch des SOX in zwei Monaten ruft Goldman Sachs plötzlich zum Kauf auf: Ist das „goldene Tal“ der Halbleiterbranche gekommen?
Goldman Sachs weist darauf hin, dass der Philadelphia Semiconductor Index in den letzten zwei Monaten um 11% gefallen ist und stellt für das dritte Quartal eine zunehmend positive Strategie auf. Das Unternehmen favorisiert die Bereiche Equipment, Speicher und Analog und gibt für AMD sowie weitere 12 Aktien eine Kaufempfehlung aus. Arm und Texas Instruments hingegen werden negativ bewertet.

TSMC (TSM.US) erhält vor den Ergebnissen Unterstützung von Goldman Sachs: Starke AI-Nachfrage treibt das Wachstum bis 2027 voran, Aktienkurs hat weiterhin fast 40% Aufwärtspotenzial
Goldman Sachs hat in einem kürzlich veröffentlichten Bericht darauf hingewiesen, dass das starke Wachstum von TSMC voraussichtlich bis 2027 anhalten wird, während die Investitionsausgaben schrittweise erhöht werden, um die langfristige Nachfrage zu unterstützen.

Krypto-Preise
Mehr


