
Das vollständige Interview mit Dalio: Schulden müssen zurückgezahlt werden! Gibt es eine Blase bei KI? Wann wird die Blase platzen? (Tiefgehende Zusammenfassung)

Ray Dalio gab am 14. Oktober ein exklusives Interview auf dem Kanal von Nicholas Thompson. In diesem Gespräch erörterten der CEO des Atlantic Monthly Nicholas Thompson und Daliodiefünf großen Kräfte, die die Geschichte formen, erklärten, warum der AI-Boom trotz Zollbarrieren und Krieg mit Iran bestehen bleibt, und gaben Ratschläge für junge Menschen, die in das AI-Zeitalter eintreten.
Dalioanalysierte die AI-Blase, die Schuldenkrise und Geopolitik mit dem Rahmen der "Wirtschaftsmaschine" und des "großen Zyklus" und betonte, dass die technologische Revolution die Gesetze von Schulden, Blasen, Politik und menschlicher Natur nicht verändert; AI ist zwar wichtig, wird aber aktuell durch Finanzialisierung, Hebelwirkung und Konzentration geprägt; das Risiko liegt nicht in der Technologie selbst, sondern in Bewertung, Cashflow, Schulden und politischer Machbarkeit.
I. Überblick: Fünf große Kräfte verflechten sich – alles folgt einem mechanischen Ursache-Wirkungs-Prinzip
Dalio ist der Meinung, dass fünf große Kräfte die Geschichte antreiben:Schulden und Währung, interne Politik, Geopolitik, Naturkräfte, technologische Kreativität.Diese fünf existieren nicht isoliert, sondern wirken zusammen, wobei die ersten drei besonders zyklisch sind. AI gehört zur fünften Kraft, muss aber im Zusammenhang mit den ersten vier verstanden werden: Wie viel Geld bekommt sie, kann sie Geld verdienen, welche politischen und geopolitischen Konsequenzen entstehen? Dalios Methodik basiert auf "mechanischem Kausalismus": Alles hat Ursachen und Wirkungen; wenn man die Mechanik versteht, erkennt man das Wesen;Schuldenlogik wird durch AI nicht verändert; Schulden müssen zurückgezahlt werden, Anleihen bedient werden, und Blasen müssen cashbedient werden.
II. Bewertung der AI-Blase: Alle Einsätze auf eine Schiene – exponentielles Risiko
Dalio sagt nicht einfach „AI ist eine Blase“, sondern:Derzeit sind alle Einsätze stark auf das Thema AI konzentriert–– gemessen am Anteil am BIP, am Vermögen, am Aktienmarkt, und mit Einfluss auf Anleihenmarkt, Handel, Geopolitik, Krieg und Jobs. Wenn Ressourcen und Erwartungen extrem konzentriert sind, steigt das Risiko eines Blasencrashs. Er unterscheidet "großartige Technologie" von "guter Investition": Großartige Technologie ist nicht gleich hochwertige Investition; Unternehmen investieren aus Wettbewerbsdruck, teils übertrieben. Finanzierung und Bewertung erzeugen viel buchhalterisches Vermögen, aberVermögen ist nicht gleich Währung, buchhalterisches Vermögen wird erst beim Verkauf oder durch Schulden realisiert, die zurückgezahlt werden müssen. Der Schlüsselfaktor ist nicht "ob es letztlich Rendite gibt", sondernob während des Wartens Cash-Bedarf, Vermögenssteuer, IPO-Realisation oder das Spiel zwischen starken und schwachen Händen zum Crash führen. Er sagt, das aktuelle Ausmaß der Blase ähnelt den Jahren 2000 und 1929; 2008 war eine Immobilien- und Schuldenblase, andere Assets; der größte Rausch nach Gesamtbetrachtung war 1929. Die klügste persönliche Strategie istnicht alle Einsätze auf hochvolatiles und stark gehebelt Einzelasset zu setzen.
III. Crashmechanismus der Blase: Buchvermögen, Cashbedarf und "starke/schwache Hände"
Dalio erklärt anhand des Finanzierungsbeispiels: Bei einer Bewertung von 1 Mrd. Dollar und einer Finanzierung über 50 Mio. Dollar entsteht sofort 1 Mrd. Buchvermögen, aber echter Cash sind nur 50 Mio.Das Wachstum des Buchvermögens übersteigt das Wachstum der Währung bei weitem, sobald Menschen Cash brauchen – für Kauf von Assets, Steuern, Konsum oder Margin Calls – müssen sie verkaufen. Vermögenssteuer, IPO-Auszahlungen für Mitarbeiter, Finanzierung der Nachfolger, Margin Calls von Investoren mit Hebel; das sind potenzielle "Nadeln", die die Blase zum Platzen bringen können. Die Frage, ob Assets in den Händen von "starken" oder "schwachen" Spielern sind, ist entscheidend: Zyklusfeste Investoren vs. Panikverkäufer oder Cashdringende, das bestimmt die Dynamik eines Crashs.
IV. Schuldenkrise: Die amerikanische Wirtschaft gleicht der Verstopfung einer Arterie, was letztlich "wirtschaftlichen Herzinfarkt“ verursacht
Dalio sieht die Schuldenproblematik als das größte mechanische Risiko der Gegenwart. Die US-Regierung hat jährliche Ausgaben von etwa 7 Billionen Dollar und Einnahmen von etwa 5 Billionen Dollar,ein Defizit von 2 Billionen Dollar, das sind rund 40% mehr Ausgaben als Einnahmen; die Gesamtschulden betragen das Sechsfache der Einnahmen; Zinsen etwa 1 Billion Dollar, bereits die Hälfte des Defizits; jährlich werden etwa 10 Billionen Dollar fällige Schulden neu ausgegeben. Die Schuldenbedienung nimmt immer mehr Raum ein – wie Plaques in einer Arterie, was letztlich zum "wirtschaftlichen Herzinfarkt" führt. Gleichzeitig verschlechtert sich die Schuldennachfrage:Ausländische Käufer machen rund ein Drittel aus, vor allem China und Japan; durch Schuldenhöhe, Konflikte und Sanktionsrisiken nimmt die Nachfrage ab. Steigende Angebot, schwache Nachfrage – ein klassisches Problem. Er vergleicht es mit einem "Arzt, der Röntgenbilder ansieht": Man sollte nicht auf Glück hoffen nur weil der Herzinfarkt noch nicht da ist.
V. Kann das AI-Produktivitätswunder die Schulden auflösen? Schlüssel liegen bei Einnahmen, Steuern, Politik und Zeit
Der Moderator bringt das Gegenargument der Optimisten: AI könnte die Produktivität verzehnfachen und die Schuldenproblematik lösen. Dalio antwortet: Wenn die Einnahmen ausreichend steigen, ist das mechanisch durchaus möglich; aber es kommt auf Wahrscheinlichkeit, Bedingungen und Zeit an.Produktivitätswunder wandelt sich nicht automatisch in Staatseinnahmen, Marktmechanismen sorgen dafür, dass Produkte günstiger werden; es braucht Steuern, politischen Konsens und ein Zeitfenster. Aktuell verstärkt sich die Vermögensschere, Aktienbesitzer und andere Gruppen driften auseinander; durchschnittliche US-Familien tragen etwa 280.000 Dollar staatliche Schulden. Drei Kernfragen: Wie wird Vermögen transferiert? Kann Produktivität schnell genug in ausreichende Einnahmen umgewandelt werden, um die Schulden zu decken? Wie kann der Staat Einnahmen erzielen, ist das politisch machbar, und läuft es schnell genug? Wenn das Wunder der Produktivitätssteigerung nicht der breiten Masse zugutekommt, muss man auf Vermögensschere und potenzielle Krisen extrem achten.
VI. Politischer Ansatz: 3%-Defizit-Grenze und politische Constraints
Dalio schlägt das " 3%-Lösung" vor: Das Haushaltsdefizit muss unter 3% des BIP liegen, um Schuldenzinseszins und Plaqueansammlung zu verhindern. Die Ideologien interessieren ihn nicht, sondern nur das Risiko des Aufpralls auf den Felsen; er plädiert für ca. 4%-5% höhere Steuern und für eine entsprechende Reduktion der Ausgaben. Aber der politische Konsens beider Parteien ist " niemals Steuern erhöhen, niemals Sozialleistungen kürzen", was Reformen politisch blockiert. Er meint, das Land muss für alle nützlich sein, Steuern sollten ein Instrument sein, von dem die Mehrheit profitiert, sonst wird auch AI nicht erfolgreich; Steuern sollten sich nicht allein auf AI beziehen, aber das Geld reicht trotzdem nicht. Bei der Diskussion, ob der Staat Anteile an AI-Unternehmen für Steuern erhalten sollte, betont er die Mechanik: Der Staat braucht trotzdem Cash oder Kredite; Aktien sind kein Bargeld und können nicht als "Muschelgeld" gegen Essen getauscht werden; er ist gegen Enteignung, analysiert aber, wer wem was gibt und wie es vernünftig funktioniert.
VII. Regierung und AI-Strategie: Freier Markt reicht nicht, Intervention muss Mechanik folgen
Dalio meint, die Welt sei in eine neue Ordnung eingetreten, internationaler Wettbewerb ist intensiv,vollständig freier Markt führt nicht unbedingt zur besten Verteilung strategischer Ressourcen; das AI-Rennen betrifft Wirtschaft, Militär und globale Führungsrolle, der Staat muss teils eingreifen, aber nicht in Schwarz-Weiß-Denken. Er unterstützt die Idee von "Trump-Konten", die Bürgern Aktien bringen, hängt aber von der Ausgestaltung ab und davon, dass die Bürger den Wert von Aktien verstehen; der Staat kann Orientierung bieten, muss aber die Mechanik des Geldtransfers erklären.
VIII. Unterschiedliche AI-Sichtweisen: China betrachtet AI als Infrastruktur, Produktionswettbewerb und Schlüsselfaktor zum Erfolg
Dalio fasst Chinas Sicht auf AI in drei Punkten zusammen: Erstens,AI wird wie Elektrizität, Wasserversorgung und Straßenbau als Infrastruktur betrachtet, Profit ist nicht das Hauptziel, Effizienz und Verbreitung sind zentral; zweitens,AI wird in Fertigprodukte und den globalen Wettbewerb integriert, die neuesten Modelle sind nicht der größte Nutzwert, sondern die kostengünstige Integration einfacher AI in Produkte; China produziert 32% der weltweiten Fertigwaren, mehr als USA, Deutschland und Japan zusammen; drittens,AI ist der Schlüssel zum Sieg im Wirtschafts- und Militärwettkampf. Das US-Gewinnsystem unterscheidet sich von Chinas Infrastruktur- und Fertigungsintegration.
IX. Persönlicher Rat und Vermächtnis: Auf der Spitze der AI-Welle stehen, aber Lebensprinzipien treu bleiben
Dalios Rat an junge Leute:Man muss an vorderster Front der AI-Welle stehen, sonst wird man überrollt; doch Lebensprinzipien bleiben: Erkenne deine eigene Natur; das höchste Prinzip ist Lernen;Schmerz + Reflexion = Fortschritt; vereine Arbeit und Leidenschaft und berücksichtige zugleich den wirtschaftlichen Ertrag; das Leben ist ein Abenteuer, wage es. Sein Vermächtnis ist die Vermittlung von AI- und Investmentwissen, damit jeder wie er durchdachte Standards setzen und umsetzen kann; er begann mit 12 Jahren und zeigt, dass man keine Institution oder teure Ressourcen braucht, sondern Denknormen und Umsetzungskraft.
Kurzfassung: Dalio warnt nicht einfach vor der AI, sondern:So großartig die technische Revolution auch ist, sie hebt die Gesetze der Wirtschaftsmaschine nicht auf; wenn alle Einsätze auf AI konzentriert werden, Buchvermögen weit mehr als Cash existiert, Schuldenplaques sich häufen und die Politik sich nicht traut, Steuern zu erhöhen oder Sozialleistungen zu kürzen, liegen die wahren Risiken in Blasencrash und der Resonanz von Schuldenzyklen.
Ray Dalio undNicholas Thompson – das vollständige Gespräch
I. Einstieg: Alle Einsätze gehen auf das Thema AI
Moderator Nicholas Thompson: Aus meiner Sicht stehen wir vor einer Reihe komplexer dynamischer Veränderungen…
Ray Dalio:Es ist wie viele große Nadeln, die auf eine Blase zusteuern. Ich teile diese Einschätzung. Und,alle Einsätze sind stark auf dieses eine Thema konzentriert. Das heißt, es macht einen großen Anteil am BIP aus, am Vermögen, am Aktienmarkt, und beeinflusst Anleihemärkte, Handel, Geopolitik, Krieg und hat Bedeutung für Jobs – alles hängt damit zusammen.
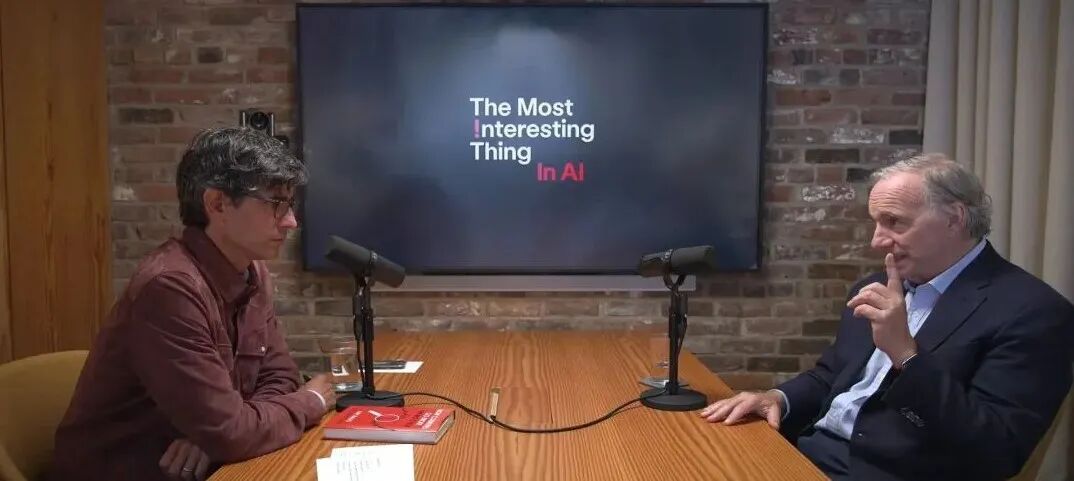
Moderator Nicholas Thompson: Hallo zusammen, ich bin der CEO des Atlantic Monthly Nicholas Thompson und begrüße euch zum Podcast "Das Interessanteste im Feld der AI". Vor einigen Wochen lud ich Azim Azhar als Gast ein, um eines der größten Themen rund um AI zu diskutieren: Sind wir in einer Blase? Die Technologie ist wirklich beeindruckend, aber das heißt nicht, dass das wirtschaftliche Modell funktionieren wird. Falls Ihr die Episode gehört habt, wisst Ihr, Azims Antwort war: Nein, das ist keine Blase. Wir debattierten, ich versuchte zu zeigen, dass es eine Blase ist, doch er widerlegte meine Argumente. Natürlich denken nicht alle wie Azim. Ray Dalio ist ein bekannter Skeptiker. Er ist Gründer des größten Hedgefonds Bridgewater. Ray hat die Finanzkrise 2008 vorhergesagt – als die Immobilienblase platzte und Chaos entstand, stieg Bridgewaters Performance. Seit Fondgründung hat er das fast jährlich geschafft. Letztes Jahr verließ er das Unternehmen. Jetzt teilt er seine Erkenntnisse über die Kolumne "Principles Observations" und Bücher wie "Warum Länder pleitegehen". Wer tiefe Einblicke zu Märkten, Investments und Assetoberbewertung sucht, sollte Ray kennen. Im letzten Jahr warnte er immer wieder vor AI. Er nennt es eine Blase, aber aus Gründen, die manche überraschen könnten. Daher besprach ich mit Ray die Gründe und wie man einen Crash wie 2008 vermeidet. Dieser Podcast wird vom Business Team des Atlantic Monthly produziert, unabhängig von der Redaktion. Das folgende ist mein Gespräch mit Ray Dalio. Ray Dalio, herzlich willkommen bei "Das Interessanteste im Feld der AI". Ich bin begeistert.
Ray Dalio: Ich freue mich, hier zu sein.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Unruhen in Frankreich erschüttern die Finanzmärkte: Aktien und Anleihen fallen, der Euro verliert an Wert
Die sozialen Unruhen in Frankreich nehmen weiter zu. Die französische Zentralregierung hat bereits einige lokale Behörden angewiesen, eine Ausgangssperre zu verhängen, und Premierminister Sebastien Lecornu hat die Möglichkeit eines Ausnahmezustands nicht ausgeschlossen. Die Rendite der 10-jährigen französischen Staatsanleihe stieg an einem Tag um 15 Basispunkte auf 4,93%, was den größten Tagesanstieg seit fast einem Monat darstellt. Der CAC 40-Index fiel um 1,5% und führte damit die Verluste an den wichtigsten europäischen Märkten an. Der Euro verlor gegenüber dem US-Dollar, dem britischen Pfund und dem japanischen Yen jeweils 0,2% bis 0,3%.


Microsoft (MSFT.US) Quartalsvorschau: Morgan Stanley ist optimistisch bezüglich eines 47%igen Wachstums von Azure und hält am Kursziel von 600 US-Dollar fest
Morgan Stanley weist in seinem neuesten Bericht darauf hin, dass Microsoft angesichts der anhaltend starken Nachfrage nach Cloud-Computing, der kontinuierlichen Expansion der Rechenzentrumskapazitäten sowie der beschleunigten Kommerzialisierung von Microsoft 365 und Copilot im ersten Quartal des Geschäftsjahres 2027 voraussichtlich seinen Wachstumskurs fortsetzen wird.
Krypto-Preise
Mehr


