
Wilson von Morgan Stanley: Die Aktienmarkt-Korrektur nähert sich dem Ende! Zeit für neue Strategien! (Umfassende Analyse)

Der leitende Aktienstratege von Morgan Stanley, Michael Wilson, ist der Ansicht,dass die mehrmonatige interne Anpassung der US-Aktien kurz vor dem Abschluss steht und Investoren sich darauf vorbereiten sollten, ihr Risikoengagement zu erhöhen.Die Rekordstände des Qualitätsfaktors, die zunehmende Divergenz bei Gewinnrevisionen sowie die Bewertungskorrekturen bei zyklischen Aktien senden gemeinsam ein Signal für einen mittelfristigen Umschwung. Die Gewinnperspektiven des S&P 500 bleiben stark; Wilson empfiehlteine Priorisierung von Qualitätsaktien und einen Fokus auf Sektoren mit Gewinnverbesserungen und attraktiveren Bewertungen, insbesondere im Bereich der Kapitalgüter.
Der Kernwert des Berichts von Michael Wilson liegt nicht in der konsequenten „bullischen“ Schlussfolgerung, sondern in seiner Einschätzung zur aktuellen Natur der US-Aktienkorrektur:Dies ist nicht der Beginn eines zyklischen Bärenmarktes, sondern eine „interne Bereinigung“, die unter der scheinbaren Ruhe des Index stattfindet und einen Übergang von Früh- zu Mittelfristzyklus darstellt . Der Rückgang beim gleichgewichteten Index, die Bewertungskorrekturen bei zyklischen Aktien und das Gegenbewegungs-Hoch des Qualitätsfaktors weisen alle auf denselben strukturellen Sachverhalt hin – die „Schmerzpunkte“ der Anpassung konzentrieren sich auf minderwertige und zinssensitive Assets, während die Marktgewichtung systematisch zu Qualitätswerten verschoben wird. Das Verständnis dieser Unterscheidung ist die Voraussetzung für Wilsons „Vorbereitungs“-Empfehlung.
1. Von Indizes verdeckte Divergenz: Die wahre Form der Anpassung
Der nach Marktkapitalisierung gewichtete S&P 500 liegt nur etwa 2 % unter seinem Allzeithoch, der gleichgewichtete Index hat jedoch seit seinem Hoch am 14. August etwa 4 % verloren; insbesondere zyklische Sektoren wie Finanz, Industrie und nicht notwendiger Konsum erlebten die stärksten Bewertungskorrekturen.Die Lücke zwischen der „Ruhe“ auf Indexebene und der „Verschlechterung“ der Markttiefe dient direkt als Beweis für die laufende Anpassung– allerdings in Form struktureller Neubewertung, nicht als flächendeckender Rückgang.
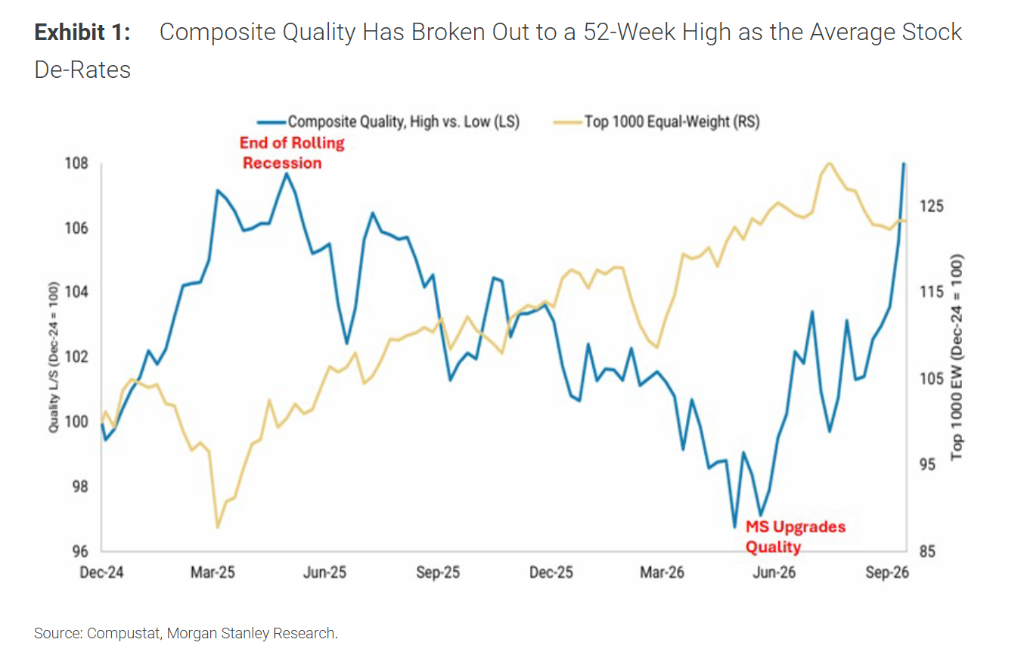
Die Divergenz zeigt sich auf der Ebene der Faktoren noch extremer: Der Qualitätsfaktor-Gesamtindex von Morgan Stanley erreichte ein 52-Wochen-Hoch und stieg seit Mitte August um etwa 6 %, was eine deutliche Abweichung vom Verlauf des gleichgewichteten S&P 500 zeigt. Wilson interpretiert dies als ein klares Signal, dass der Markt von minderwertigen Aktien mit hoher Zyklussensitivität hin zu hochwertigen Aktien im mittleren Zyklus rotierte. Anders gesagt,das Kapital ist nicht aus US-Aktien geflohen, sondern hat innerhalb des Marktes eine Umverteilung vom „zyklischen Aufschwung“ hin zu „Gewinnqualität“ vollzogen.
Der zeitliche Ankerpunkt dieser Einschätzung lässt sich auf den „Tag der Befreiung“ im April 2025 zurückführen. Wilson sieht darin den Wendepunkt der rollierenden Rezession seit 2022, ausgelöst durch die damaligen Zölle; der neue Konjunkturzyklus begann, und im Juni 2026 erreichte die Breite der Gewinnrevisionen bei zyklischen, minderwertigen Aktien wie Halbleiter, nicht notwendiger Konsum und Finanz ihren Maximalwert. Mit dem neuen, eher restriktiven Fed-Vorsitzenden Warsh wird dieser mittelfristige Übergang bestätigt. Aktuell erfolgt dieletzte Preis-Phase dieser Umschichtung.
2. Unterschied bei Gewinnrevisionen: Die Preisgestaltung des Qualitätsaufschlags ist noch nicht vollständig erfolgt
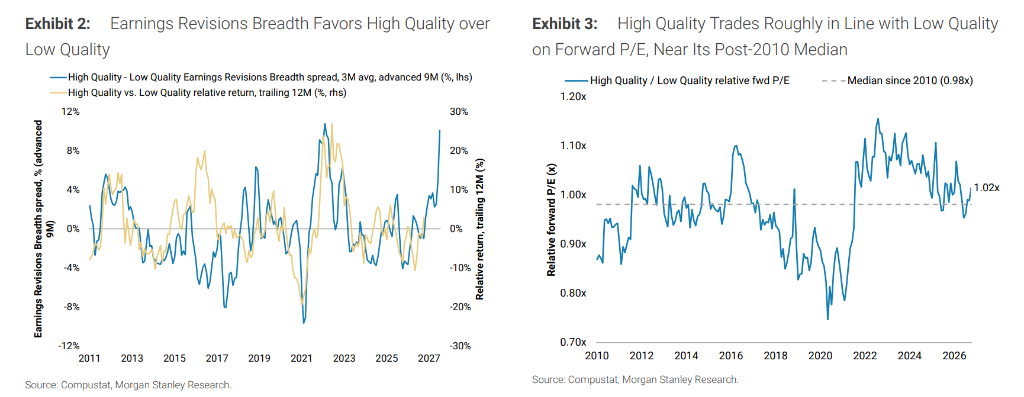
Daten zu Gewinnrevisionen liefern eine grundlegendere Unterstützung für den „Qualitätswechsel“ als die reine Preisbewegung. Die Breite der Gewinnrevisionen zwischen hochwertigen und minderwertigen Aktien hat sich auf etwa 10 % ausgeweitet, der zweithöchste Wert seit 2010. Rückblickend zeigt sich: Befindet sich der Unterschied in den oberen 20 % historischer Werte, werden Qualitätsaktien in den folgenden 12 Monaten durchschnittlich 8 % besser abschneiden als minderwertige Aktien – ein signifikanter Leistungsvorsprung, während der historische Durchschnitt bei etwa 1 % liegt.
Besonders beachtenswert ist die Bewertungssituation: DierelativeForward-KGVs der Qualitätsaktien liegen immer noch nahe dem historischen Median, was bedeutet, dass Investoren für die Gewinnvorteile keine zusätzliche Prämie gezahlt haben. Innerhalb des Wilson-Rahmens ergibt sich hier eine asymmetrische Opportunität: Gewinnrevisionen favorisieren klar Qualitätswerte, aber die Preise reflektieren diesen Trend noch nicht ausreichend.Die Einschätzung, dass die Korrektur kurz vor dem Abschluss steht, bestätigt primär die „Preisverzögerung gegenüber fundamentalem Fortschritt“, nicht einfach einen antizyklischen Stimmungswechsel..
3. Die „stellvertretende Straffung“ der finanziellen Bedingungen: Eine von der Fed noch nicht offiziell anerkannte Einschränkung
Eine weitere Hauptlinie der aktuellen Korrektur ist die Verschärfung der finanziellen Bedingungen, die zyklische Aktien unabhängig trifft. Der von Morgan Stanley entwickelte Index (basierend auf Zinssätzen, Dollar und Energiepreisen) ist auf ein Niveau von etwa 1,4 Standardabweichungen angestiegen – der höchste Wert seit dem aggressiven Zinserhöhungszyklus 2022. Die Rendite 10-jähriger US-Staatsanleihen überschreitet 5,3 %, der Dollar steht zu dieser Zyklusphase auf hohem Niveau und die Ölpreise bleiben hoch. Aus Sicht des gleichgewichteten Indexes haben Finanz, Rohstoffe, nicht notwendiger Konsum und Industrie seit Mitte August deutlich schlechter abgeschnitten.
Wilson hebt hervor:Der Markt hat die Straffung in erheblichem Maße selbst übernommen, statt auf die Fed zu warten. Steigende Renditen am langen Ende, ein stärkerer Dollar und hohe Energiepreise bilden eine ernsthafte Einschränkung für zinssensitive Assets. Warshs Positionierung zur Straffung finanzieller Bedingungenwird zum kurzfristig entscheidenden Faktor: Erkennt er an, dass der Markt bereits Teile der Straffungsfunktion übernommen hat, könnte sich der Druck auf zinssensitive Assets verringern; bleibt er fokussiert auf Inflationsrisiken und ignoriert die bereits eingetretene Straffung, sind weitere Belastungen für lange Renditen und zyklische Werte wahrscheinlich. Warsh hat auf der IMF-Konferenz keine neuen Leitlinien gegeben; der Markt interpretiert dies als Kontinuität der bisherigen Preisbildung. Morgan Stanley-Ökonomen erwarten für Oktober keine Änderung des Zinssatzes.
Die Wichtigkeit dieser Variablen liegt nicht in der Vorhersage der nächsten Fed-Bewegung, sondern in der Identifikation einerasymmetrischen Risikostruktur: Die finanziellen Bedingungen sind bereits so straff wie in wenigen anderen Perioden der Geschichte; weitergehende Straffungen haben begrenzten Spielraum, und jede Anerkennung der aktuellen Realitäten könnte für zinssensitive Werte eine Entlastung schaffen.
4. Strukturelle Widerstandsfähigkeit der Gewinnbasis: Warum die Anpassung keine Vorboten einer Rezession ist
Wilson begründet die Einschätzung, dass die Korrektur kurz vor dem Abschluss steht, letztlich mit den Gewinnen und nicht mit Bewertungen oder Stimmungen. Die Gewinnerwartungen für das dritte Quartal beim S&P 500 liegen je nach Quelle bei etwa 24,6 % bis 27 % im Vorjahresvergleich, für 2026 und 2027 wird ein EPS-Wachstum von jeweils 33 % und 16 % erwartet. Entscheidend ist die strukturelle Quelle des Gewinnwachstums: KI-bezogene Investitionen schaffen einen klaren Multiplikatoreffekt im Übertragungsmechanismus.
Morgan Stanley schätzt, dass die KI-Investitionen von Hyperscale-Cloud-Anbietern und neuen Cloud-Service-Unternehmen im Jahr 2027 insgesamt 1,58 Billionen USD erreichen werden, davon etwa 65 % direkt in S&P-500-Unternehmen fließen und etwa 5 % deren Umsatz und 25 % deren Umsatzwachstum direkt fördern. KI-bezogene Unternehmen werden 2027 ein Gewinnwachstum von etwa 25 % erwarten; Nicht-KI-Unternehmen nur etwa 4 %. Diese strukturelle Differenz zeigt: Der „Schwerpunkt“ des Gewinnwachstums bewegt sich von einer breiten zyklischen Erholung hin zur KI-Infrastruktur und dem dazugehörigen Ökosystem der Anwender.Die Frühindikatoren der aktuellen Berichtssaison (bei etwa 10 % der bereits gemeldeten Unternehmen lag die mediane Kursreaktion am Folgetag bei -0,4 %, nur 41 % zeigen positive Reaktion) deuten darauf, dass die Toleranz für Ergebnisse sinkt. Dies liegt aber eher an gestiegenen Erwartungsniveaus und stellt keine Umkehr des Gewinntrends dar.
5. Anlageframework: Qualität als Basis, Kapitalgüter bieten zyklische Flexibilität
Wilsons Anlageempfehlungen sind nicht einfach „von defensiv auf offensiv“, sondern erweitern das Verständnis von „Qualität“ im mittelfristigen Zyklus.
Der Kern bleibt hochwertige Aktien, mit Auswahlkriterien wie Top-1000-Marktkapitalisierung, Quality-Ranking im besten Quartil, zuletzt angehobene NTM-EPS und Buy-Rating von Morgan Stanley. Die vorgeschlagenen Beispiele reichen von Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies bis Vertiv und umfassen IT, Zahlungsverkehr, Konsum und Industrie. Charakteristik: Positive Gewinnrevisionen, Bewertungen noch im Medianbereich – der Eintrittsaufwand für Qualität bleibt überschaubar.
Die taktische Flexibilität kommt vom Kapitalgütersektor. Schon Anfang Oktober wies Wilson darauf hin, dass Kapitalgüter bei Gewinnrevisionen branchenweit führend sind und nach Bewertungskorrektur „kapitalintensive Branchen attraktiver erscheinen“. Stand 19. Oktober, wird die Einschätzung noch differenzierter: Die Verbesserung der Gewinnrevisionen im Kapitalgüterbereich korrespondiert mit breiteren Trends bei Fertigungsauftragsvolumen und macht ihn zur zyklisch flexibelsten Option im Qualitätsrahmen.Kapitalgüter erfüllen beide Bedingungen – „Qualität“ (positive Gewinnrevision) und „Zyklus-Exposition“ (sensibel für Industrieaktivität) – und stellen keinen Kompromiss dar.
Wilson führt drei Beobachtungsindikatoren an, um den Endpunkt der Korrektur zu beurteilen: Ob der Finanzsektor im Berichtssaison relativ stabil bleibt, ob die Volatilität bei Anleihen weiter sinkt und Warshs Statement zu finanziellen Bedingungen. Alle drei weisen auf das zentrale Thema hin –ob der selbstverstärkende Kreislauf der finanziellen Konditionsstraffung seinem Maximum entgegengeht.
6. Zu bewahrende Bedingungen
Diese Einschätzung gilt nur unter zwei Bedingungen und ist keineswegs eine bedingungslose Kaufempfehlung.
Erstens: Die finanziellen Bedingungen dürfen nicht systematisch weiter verschärft werden. Sollte die Rendite am langen Ende unter Warshs restriktiver Einordnung weiter steigen, könnten Bewertungskorrekturen bei zyklischen Aktien von „fast beendet“ zu „Neubewertung“ umschlagen. Wilsons Basisszenario beschreibt stabile Renditen und Gewinne als Rückkehrelement; im Risikoszenario bleibt Qualitätsaktien historischer Schutz ein Rückzugsort, nicht die Ausweitung der Risiken ohne Absicherung.
Zweitens: Die Übertragungskette der KI-Investitionen darf nicht unterbrochen werden. Die S&P-500-Gewinnsteigerungen hängen für die Prognosen 2027 stark von KI-Investitionen ab. Sollte die Kapitalausgaben der Hyperscale-Cloud-Anbieter unerwartet schleppend verlaufen, wäre die strukturelle Grundlage für Gewinnwachstum zu überdenken und der „mittelfristige Umschwung“-Narrativ müsste revidiert werden.
Wilsons Bericht fasst die interne Umschichtung im US-Aktienmarkt zusammen und ist kein globaler Kaufaufruf für Risikowerte.
Wilsons Fazit lässt sich in einem Satz zusammenfassen:Die Anpassung ist fast abgeschlossen – nicht, weil der Rückgang tief genug war, sondern weil er „richtig“ war: Sie konzentrierte sich gezielt auf minderwertige und zinssensitive Assets, und die Richtung der Gewinnrevisionen, das Preisverhalten von Qualitätsfaktoren und die extremen historischen Werte der finanziellen Bedingungen weisen auf ein sich verengendes Anlagefenster hin. Dieses Fenster erfordert gezielten Risikoaufschluss, nicht wahllose zyklische Spekulation. Qualität als Grundlage, Kapitalgüter für Flexibilität und die drei Kernindikatoren als Taktgeber – das ist das disziplinierte Vorgehen in diesem Rahmen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die südkoreanischen Aktien sind historisch günstig, aber es gibt keine Käufer; JPMorgan warnt: Der Verkauf durch gehebelte Gelder könnte anhalten.
Ohne den Einfluss von Großkonzernen wie Samsung und SK Hynix wird der KOSPI insgesamt nur mit einem zukunftsbezogenen Kurs-Gewinn-Verhältnis (KGV) von 8,4 gehandelt, was dem 11. Perzentil in der historischen Betrachtung entspricht. Derzeit sind die Aktienrückkäufe von Samsung und SK Hynix nacheinander abgeschlossen, ausländische Investoren verkaufen netto, die Inlandsnachfrage von Institutionen ist schwach, wodurch dem südkoreanischen Aktienmarkt gerade in seiner kritischsten Phase die Käuferbasis fehlt. JPMorgan weist darauf hin, dass der Bestand an gehebelten ETFs trotz erheblicher Abverkäufe nach wie vor hoch ist und eine neue Verkaufswelle nicht auszuschließen ist.

Der dramatische Einbruch der CoreWeave-Anleihen warnt: Die Federal Reserve muss möglicherweise den Rhythmus ihrer Zinserhöhungen überdenken.
Die Anleiherenditen von CoreWeave stiegen zeitweise auf 15%, wobei die Renditen von Junk-Bonds und Investment-Grade-Anleihen jeweils den höchsten Stand seit 2025 bzw. 2023 erreichten. Eine Kolumne von Bloomberg weist darauf hin, dass der Höhepunkt der Fälligkeit von High-Yield-Bonds im Jahr 2028 näher rückt. Sollte sich der Kreditspread unkontrolliert ausweiten, könnte dies eine Welle von Zahlungsausfällen und steigender Arbeitslosigkeit auslösen. Die Federal Reserve sollte auf der Sitzung im Oktober abwarten und den Zinssatzbereich von 3,75% bis 4% beibehalten sowie die Entscheidung im Dezember sorgfältig abwägen.

Nvidia investiert mehrere Milliarden Dollar in Deutschland, Jensen Huang: Das einstige Technologie-Machtland fällt zurück, was mich sehr schmerzt.
Nvidia hat auf dem "Invest in Deutschland"-Gipfel in Berlin eine Absichtserklärung zur Zusammenarbeit mit der deutschen Regierung unterzeichnet und in vier deutsche Start-ups investiert, die in den Bereichen Robotik, Medizin, generative KI und Satellitentechnologie tätig sind. Zudem arbeitet das Unternehmen mit Siemens an der Entwicklung von KI-basierten Fabriklösungen, wodurch die Kosten um bis zu 20 % gesenkt werden können. Jensen Huang äußerte Bedauern darüber, dass Deutschland im Technologiewettbewerb zurückliegt und merkte an, dass Europäer bei der Umsetzung oft zu sehr ins Grübeln geraten und zu viele Überlegungen anstellen.

Das deutlichste Signal für einen Höhepunkt der US-Aktien: Südkoreas Chip-Exporte?
Derzeit werden die US-Aktienmärkte ausschließlich durch außergewöhnlich hohe Gewinnerwartungen gestützt. Sollte der Halbleiterexport aus Südkorea und Taiwan zurückgehen, könnte dies einen Kapitalausgabenhöhepunkt drei bis sechs Monate im Voraus ankündigen. Sobald sich die Erwartungen umkehren, werden die hohen Renditen die Bewertungen sofort unter Druck setzen.

Krypto-Preise
Mehr


