
Lilly rast wie verrückt! GLP-1 treibt ISRG, DXCM, TMO an – US-Aktien im Pharmabereich verwandeln sich vom sicheren Hafen zur Goldmine
 2026/10/22 03:22
I. Sektorstatus: Doppelter Fokus auf Verteidigung und Wachstum, neue Schwerpunkte im Kapitalumlauf
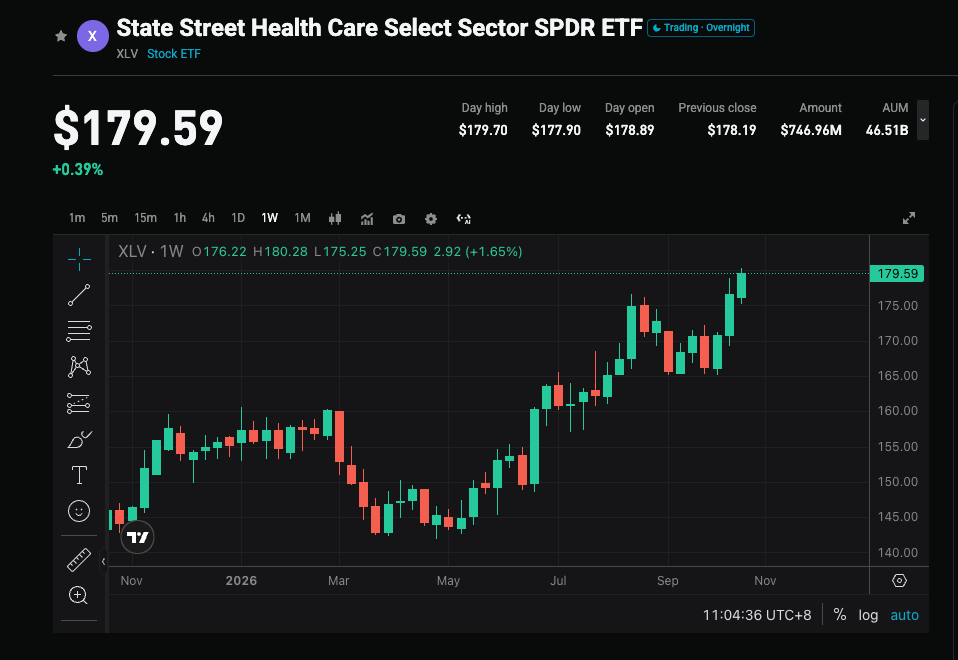
- Explosives Wachstum von GLP-1: Das Marktpotenzial für Stoffwechselerkrankungen wurde auf 150 Milliarden US-Dollar neu bewertet. Eli Lilly hat mit Tirzepatide Novo Nordisk erfolgreich überholt und die Marktführerschaft gesichert.
- Politische Risiken vorübergehend bereinigt: Preisverhandlungen für Medikamente und Zollbedrohungen sind insgesamt kontrollierbar, die pessimistische Markterwartung ist weitgehend verarbeitet.
- Fusionswelle als Antwort auf das Patentkliff: Um den Gap von über 300 Milliarden US-Dollar durch Patentablauf von Markenpräparaten in 2028–2030 zu füllen, steigt die Aktivität im Bereich M&A, das gesamte Transaktionsvolumen könnte diesen Wert annähern.
Kernmeinung: Der Pharmasektor entwickelt sich vom reinen „Defensiv-Asset“ hin zu einer Mischform aus „Defensiv + Wachstum“. Die aktuelle Stärke stammt aus dem Streben nach Sicherheit durch Kapital.
II. Kernwerte: Marktführer vorne, Chancen in Nischensektoren
- Große Pharmaunternehmen: Solides Fundament
Eli Lilly (LLY): Marktführer mit einer Marktkapitalisierung von 1,1–1,2 Billionen US-Dollar. YTD circa 19% Wachstum, annähernd 60% im letzten Jahr. Sehr starke GLP-1 Pipeline, erwarteter Umsatz-CAGR von über 13% in 2026–2028.AbbVie (ABBV): Immunbereich mit den Top-Präparaten Skyrizi und Rinvoq, Aktienpreis nahe Allzeithoch.Johnson & Johnson (JNJ): Diversifizierte Strategie, Umsatzziel an der Marke von 100 Milliarden US-Dollar.Merck (MRK): Zwar droht das Patentkliff für Keytruda, die Onkologiepipeline und M&A bleiben jedoch attraktiv.UnitedHealth (UNH): Margenerholung im Managed-Care-Bereich, klarer Nutzen.
- High-Beta- und Trendwerte
- Medizinische Geräte und Life-Science-Instrumente
Intuitive Surgical (ISRG): Marktführer bei Operationsrobotern, profitiert vom Trend zu minimalinvasiven Eingriffen.Dexcom (DXCM) / Insulet: Direkter Profiteur des Wachstums bei der Überwachung chronischer Krankheiten und der steigenden Nachfrage durch GLP-1.
- AI-Pharma und Datenplattformen
Recursion / Tempus: Small- und Mid-Cap-Werte; besitzen aufgrund klinischer Meilensteine und Partnerschaften hohe Flexibilität, allerdings ist das Risiko durch Volatilität zu beachten.
III. Investitionsstrategie: Titelselektion wichtiger als Sektorwahl
- Demografischer Wandel und zunehmende Belastung durch chronische Erkrankungen.
- Innovative Arzneimittel (Stoffwechsel, Onkologie, Immunologie, Gentherapie) bieten weiterhin strukturelles Wachstumspotenzial.
- AI-Technologie verbessert die Effizienz von Medikamentenentwicklung und klinischer Forschung.
- Kernposition: Allokation in Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ und andere große Pharmawerte, um solides Wachstum und defensive Eigenschaften zu erzielen.
- Satellitenposition: Kleine Allokation in Biotech oder Gerätewerte mit klaren Katalysatoren, um zusätzliche Ertragschancen zu erfassen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs hält an der „Kaufen“-Bewertung für Lam Research (LRCX.US) fest: Ergebnisse des dritten Quartals im Rahmen der Erwartungen, WFE-Ausblick für 2027 über 200 Milliarden US-Dollar
Goldman Sachs hält das „Kaufen“-Rating für Lam Research und setzt das Kursziel auf 380 US-Dollar fest.
Goldman Sachs sieht für United Airlines (UAL.US) weiteres Wachstum von 50 %: Das Wachstumstempo dürfte anhalten, trotz des Drucks durch steigende Treibstoffkosten bleibt die Rentabilität branchenführend.
Goldman Sachs hat United Continental Holdings mit "Buy" bewertet und das Kursziel auf 152 US-Dollar angepasst, was im Vergleich zum aktuellen Aktienkurs ein Potenzial von 50 % für einen Anstieg bietet.

Nachdem er gerade CoreWeave unterstützt hat, will Nvidia nun Firmus investieren – Nvidia wird zur „AI-Zentralbank“
Nachdem Nvidia öffentlich CoreWeave unterstützt hat, was jedoch zu einem Kurssturz von 11,9 % führte, plant das Unternehmen nun, mehrere hundert Millionen Dollar in den australischen AI-Cloud-Dienstleister Firmus Grid zu investieren, dessen Börsengang gescheitert ist. Nvidia greift immer stärker nach dem Vorbild einer Zentralbank in die Finanzierungskrise der AI-Infrastruktur ein. Die dahinterliegende Logik ist eindeutig: Mit jedem zusätzlich investierten Dollar hilft Jensen Huang seinen Kunden, mehr hauseigene Chips zu kaufen. Neocloud ist derzeit eine entscheidende Verteidigungslinie von Nvidia gegen selbstentwickelte Chips der Tech-Giganten.

Positive Reaktion auf Changxin 4F2 Durchbruch, Micron CTO: 3D DRAM „langfristig besser skalierbar und kosteneffizient“
Der globale Markt für Speicherchips erlebt derzeit Bewertungs-Schwankungen, und die Diskussionen über technologische Ansätze nehmen zu. Scott DeBoer, Präsident von Micron, erklärte, dass das Unternehmen trotz langjähriger interner Bewertung der 4F²-Architektur an der 6F²-Route festhält und direkt auf 3D DRAM setzt, da vertikale Kanaltransistoren des 4F² keine nachhaltige Skalierbarkeit bieten. Im Gegensatz dazu kündigte Yangtze Memory Technologies an, Ende des Jahres Produkte mit 4F²-Architektur und DDR5 auf den Markt zu bringen; Samsung erwägt, diese Architektur im Jahr 2028 einzuführen.
Krypto-Preise
Mehr


