
Meta Q3 2026 Finanzbericht: Umsatz übertrifft Erwartungen mit einem Anstieg von 26% auf 64,6 Milliarden US-Dollar, Muse AI erreicht über zehn Millionen Nutzer und entfacht eine neue Wachstumsstory für KI!
 2026/10/22 04:58
🔥 US-Aktien-Hotspot-Radar ist online! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzeltitel + 7 wichtige Ereignisse im Kalender. Wo liegen diese Woche die Chancen bei US-Aktien? Klicken Sie auf den Link für eine Übersicht 22 Handelsrichtungen→
Kernpunkte:
Meta erzielte im dritten Quartal einen Umsatz von 64,6 Milliarden US-Dollar, ein Plus von 26 % gegenüber dem Vorjahr und übertraf damit die Markterwartungen. Die starke Entwicklung wurde vor allem durch das Werbegeschäft getrieben. Aufgrund von rund 9,9 Milliarden US-Dollar an Rechtskosten und erheblicher Investitionen in KI-Infrastruktur sank die operative Marge auf 20 %, der freie Cashflow drehte ins Negative. Der neu eingeführte persönliche KI-Agent Muse erreichte in den USA und Kanada schnell über zehn Millionen Nutzer und zeigt besonders starke Ergebnisse im Shopping-Bereich; das Management positioniert ihn als Wachstumsmotor für langfristig höhere ARPU und kündigt eine neue Aktienklasse ohne Stimmrecht zur Unterstützung der KI-Expansion an. Die Aktie stieg nachbörslich um ca. 2-5 %, wobei Marktteilnehmer den Umsatzausblick und das Narrativ rund um Muse stärker gewichten als kurzfristige Gewinnbelastungen.
Detaillierte Analyse
1. Gesamtumsatz und Gewinnentwicklung
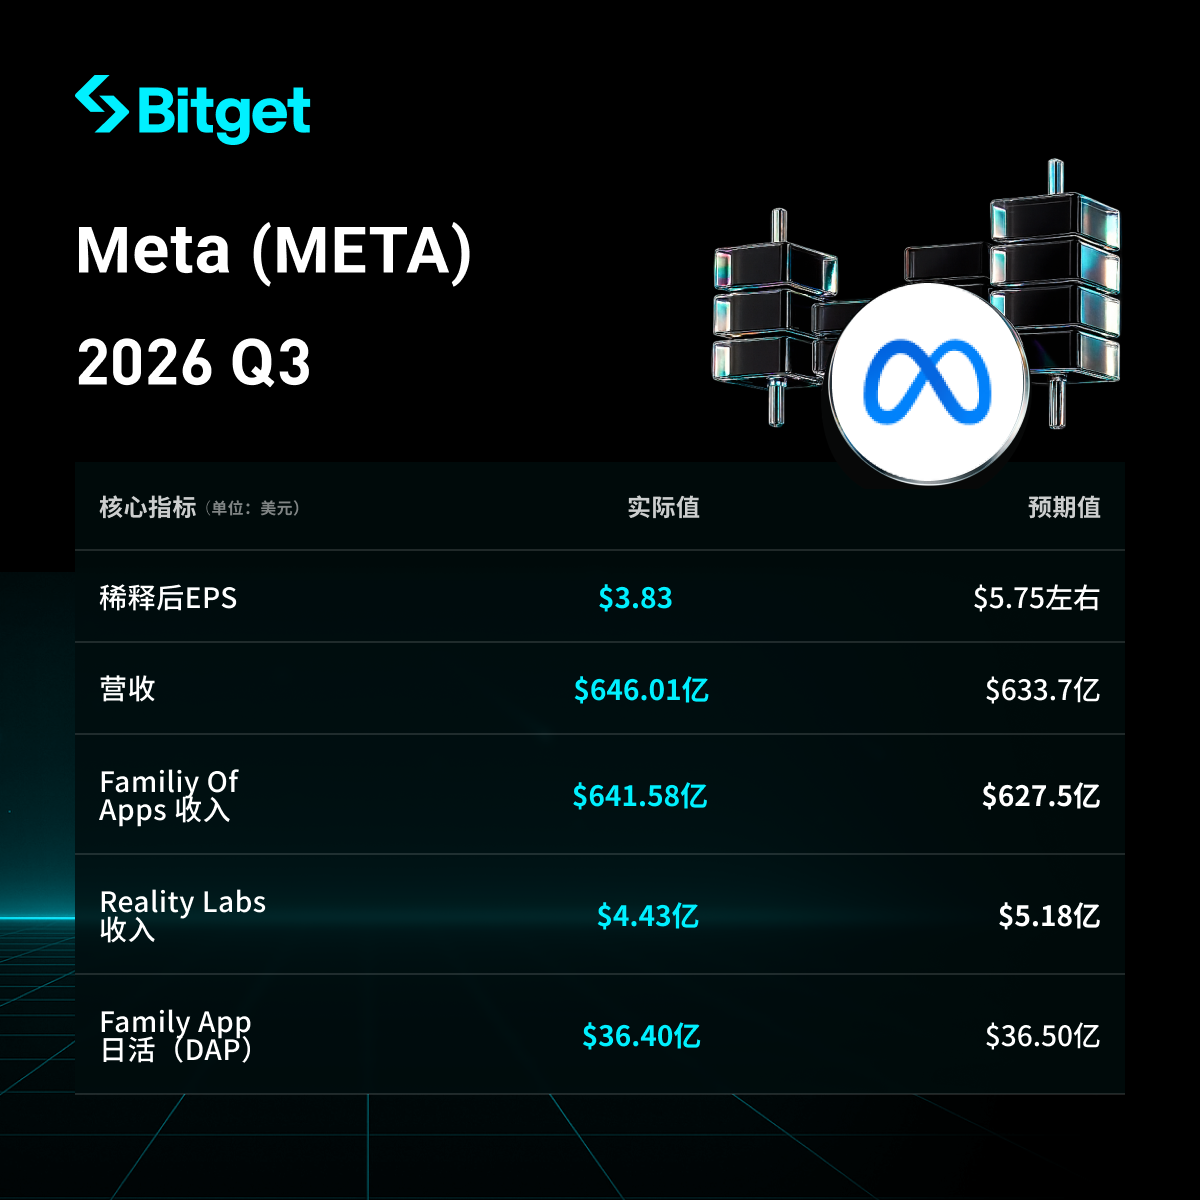
- Quartalsumsatz von 64,601 Milliarden US-Dollar, ein Plus von 26 % gegenüber dem Vorjahr (Report und konstante Währung identisch), und damit über der Markterwartung von etwa 63,37 Milliarden US-Dollar (LSEG).
- GAAP verwässerter Gewinn pro Aktie 3,83 US-Dollar (inklusive 9,89 Milliarden US-Dollar Rechtskosten aus einer Klage mehrerer Generalstaatsanwälte); bereinigt um diese Kosten und Steuereffekte, liegt der verwässerte bereinigte Gewinn je Aktie bei 7,40 US-Dollar.
- Operatives Ergebnis 12,988 Milliarden US-Dollar, ein Rückgang von 37 % gegenüber dem Vorjahr; operative Gewinnmarge bei 20 % (Vorjahr 40 %). Ohne Rechtskosten beträgt das operative Ergebnis etwa 22,88 Milliarden US-Dollar, Marge ca. 35 %.
- Nettoergebnis 9,86 Milliarden US-Dollar, ein Plus von 264 % (im Vorjahr aufgrund hoher Steuerbelastung niedrige Vergleichsbasis).
- Operativer Cashflow 32,786 Milliarden US-Dollar; freier Cashflow minus 2,12 Milliarden US-Dollar (im Vorjahr plus 10,63 Milliarden US-Dollar), vornehmlich durch gestiegene Investitionen entstanden.
- Anzahl der Werbeeinblendungen +10 % gegenüber Vorjahr, durchschnittlicher Preis pro Anzeige +14 % gegenüber Vorjahr; zeigt, dass die Nachfrage und KI-Empfehlungen gemeinsam den Markt ankurbeln.
- Gesamtzahl der Mitarbeiter 66.775, ein Rückgang von 15 % im Jahresvergleich.
2. Muse KI-Agent Performance
- Seit Einführung Anfang September über 10 Millionen Nutzer in den USA und Kanada, die den Muse-Agenten eingerichtet haben (innerhalb von etwa 6 Wochen); ca. 25 % der Nutzer verwenden ihn täglich, was die Nutzerbindung erhöht.
- Shopping ist das häufigste Anwendungsszenario: Über 25 % der Teilnehmer nutzen den KI-Agenten zum Einkaufen, der durchschnittliche Kaufwert liegt über 200 US-Dollar; Plaid-Connector-Aktivitäten übertreffen die Branchenerwartungen.
- Das Management betont, dass Muse das Produkt-Markt-Fit erreicht hat und in die Skalierungsphase eintritt – Ziel: Bedienung von mehreren Milliarden Nutzern. Geplant ist eine Infrastruktur für mehr als eine Milliarde Nutzer.
- Aktuell ist "die Berechnung sehr teuer" und verlustbringend. Für das kommende Jahr wird eine Verbesserung der Kosteneffizienz um den Faktor 10 angestrebt, was im Skalierungsbetrieb zur Profitabilität führen soll.
- Monetarisierung: Für die meisten Nutzer kostenlos; Einnahmen durch Transaktionsgebühren, Premium-Modelle/Token-Abos, Unternehmensservices und API-Gebühren. Langfristig erwartet das Management einen ARPU (Einnahmen pro Nutzer) deutlich über den bestehenden Anwendungen (US-Nutzerjahres-ARPU derzeit mehrere Hundert Dollar).
- Gleichzeitig wird Muse Wonder (das erste fortschrittliche Modell) eingeführt sowie Skill-Erweiterungen für kleine Unternehmen (z. B. Anbindung an Shopify, QuickBooks zur Unterstützung von Werbung und Betrieb). Integration in Meta-Brillen und Einführung von Datenschutzfunktionen wie VM geplant.
3. Ergebnisse weiterer Geschäftsbereiche
- Family of Apps: Umsatz ca. 64,2 Milliarden US-Dollar (inkl. ca. 63,1 Milliarden US-Dollar Werbeeinnahmen, +26 % ggü. Vorjahr); täglich aktive Personen (DAP) 3,64 Milliarden, +3 % ggü. Vorjahr. KI-Empfehlungen steigern das Engagement (z. B. längere Verweildauer bei Reels), generative KI-Werbetools werden von fast 10 Millionen Werbetreibenden genutzt.
- Sonstige Einnahmen: ca. 1,1 Milliarden US-Dollar, +59 % gegenüber Vorjahr (inkl. WhatsApp-Paid-Messages und Abos).
- Reality Labs: Umsatz 443 Millionen US-Dollar, -6 % ggü. Vorjahr (sinkende Quest-Verkäufe, teils durch Wachstum im Bereich KI-Brille kompensiert); operativer Verlust dieses Quartals ca. 4,13 Milliarden US-Dollar. Jahresverlustprognose 18-19 Milliarden US-Dollar, in 2027 auf ca. 15 Milliarden reduziert. Strategie: Fokus auf KI und Smart Glasses.
4. Investitionen und KI-Investitionspläne
- Investitionen im dritten Quartal (inkl. Finanzierung und Leasing) 34,9 Milliarden US-Dollar, hauptsächlich für Server, Datenzentren und Netzwerk-Infrastruktur.
- Jahres-Investitionsprognose eingeengt auf 135-145 Milliarden US-Dollar (vorher untere Grenze: 130 Milliarden US-Dollar).
- Hauptinvestitionen: KI-Rechenleistung (für Muse und Kernempfehlungen), Aufbau von Datenzentren; zudem Einführung einer neuen, stimmrechtlosen Klasse C Stammaktien (ab Januar 2027; entspricht 2:1 Aktien-Split), zur Unterstützung von Finanzierung, Mitarbeitervergütung und Übernahmen, während die Kontrolle von Zuckerberg erhalten bleibt.
- Das Management geht davon aus, dass KI-Investitionen das Wachstum des Kerngeschäfts bis 2027 weiter vorantreiben und neue Einnahmequellen erschließen.
5. Ausblick auf das nächste Quartal (Q4 2026)
- Umsatzprognose 73-76 Milliarden US-Dollar, Mittelwert ca. 74,5 Milliarden US-Dollar, über der Markterwartung von ca. 73,7 Milliarden US-Dollar; unter der Annahme eines Wechselkurs-Gegenwinds von etwa 1 % im Jahresvergleich.
- Jahresaufwandsprognose 175-179 Milliarden US-Dollar (Rechtskosten bereits enthalten); nach Ausschluss der Q3-Rechtskosten wird das operative Ergebnis 2026 voraussichtlich das von 2025 übersteigen.
- Steuerprognose für das vierte Quartal: 15-17 %.
- Reality Labs Verlustprognose für das Gesamtjahr: 18-19 Milliarden US-Dollar; für 2027 ca. 15 Milliarden US-Dollar.
| Umsatz | 64,6 Milliarden US-Dollar (+26%) | 73-76 Milliarden US-Dollar | - |
| CapEx | 34,9 Milliarden US-Dollar | - | 135-145 Milliarden US-Dollar |
| Aufwand | 51,6 Milliarden US-Dollar | - | 175-179 Milliarden US-Dollar |
| Reality Labs Verlust | ~4,1 Milliarden US-Dollar | - | 18-19 Milliarden US-Dollar (2027 ca. 15 Milliarden) |
6. Marktumfeld und Investorenbedenken
- Kernkonflikt: Das Werbegeschäft und KI-Empfehlungen sorgen für kontinuierliches Wachstum, doch der erhöhte KI-Rechenaufwand belastet den freien Cashflow und die Marge. Die ersten Nutzer und Shoppingdaten von Muse bieten neuen Narrativ, aber die hohen Berechnungskosten und noch geringer Monetarisierung sind Herausforderungen.
- Marktherausforderungen: Einmalig hohe Rechtskosten beeinflussen den Gewinn; Muse ist auf US und Kanada begrenzt, Effizienz muss für Skalierung verbessert werden; Reality Labs bleibt trotz erwarteter Verlustreduzierung ein Cash-Burn-Faktor. Investoren fragen sich, ob Muse langfristig beim ARPU die bestehenden Anwendungen übertrifft, ob Kosteneffizienz um den Faktor 10 realistisch ist und ob das Wachstum bis 2027 anhält.
- Reaktion der Investoren: Umsatz übertrifft Erwartungen, Q4-Prognose stark, Muse als positives Highlight – die Aktie steigt nachbörslich um ca. 2-5 %. Der Markt bewertet das Wachstumspotenzial höher als kurzfristigen Cashflow-Druck.
Haftungsausschluss: Dieser Beitrag dient nur als Referenz und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs hält an der „Kaufen“-Bewertung für Lam Research (LRCX.US) fest: Ergebnisse des dritten Quartals im Rahmen der Erwartungen, WFE-Ausblick für 2027 über 200 Milliarden US-Dollar
Goldman Sachs hält das „Kaufen“-Rating für Lam Research und setzt das Kursziel auf 380 US-Dollar fest.
Goldman Sachs sieht für United Airlines (UAL.US) weiteres Wachstum von 50 %: Das Wachstumstempo dürfte anhalten, trotz des Drucks durch steigende Treibstoffkosten bleibt die Rentabilität branchenführend.
Goldman Sachs hat United Continental Holdings mit "Buy" bewertet und das Kursziel auf 152 US-Dollar angepasst, was im Vergleich zum aktuellen Aktienkurs ein Potenzial von 50 % für einen Anstieg bietet.

Krypto-Preise
Mehr


