
Bloom Energy (BE) Q3 Ausblick auf den Finanzbericht: Hochwachstumsvalidierung und Optionsvolatilität durch KI-Datencenter
 2026/10/22 06:30
🔥 US-Aktien Hotspot Radar ist jetzt verfügbar! 3 Haupttrends der US-Aktien + 6 ausgewählte Einzelaktien + 7 große Ereignis-Kalender - Wo liegen diese Woche die Chancen am US-Aktienmarkt? Klicken Sie auf den Link, um alle 22 Handelsrichtungen→
1. Kurzüberblick der Investment-Schwerpunkte
Bloom Energy wird am 22. Oktober 2026 nach Börsenschluss die Ergebnisse für das dritte Quartal des Geschäftsjahres 2026 veröffentlichen. Die Wall-Street-Konsensprognose liegt beim Umsatz bei etwa 1,07 Milliarden US-Dollar (ca. +106% YoY im Vergleich zu 519 Mio. US-Dollar im Vorjahreszeitraum), das bereinigte Ergebnis je Aktie wird auf etwa 0,69 US-Dollar geschätzt (ca. +360% YoY im Vergleich zu 0,15 US-Dollar). Der Optionsmarkt preist eine implizite Volatilität von etwa 10,7% ein (bei einem aktuellen Schlusskurs von etwa 222 US-Dollar entspricht das einem ungefähren Bereich von 197–248 US-Dollar). Seit Jahresbeginn ist der Aktienkurs des Unternehmens bereits um etwa 166% gestiegen. Der Markt achtet besonders darauf, ob die Nachfrage nach Solid Oxide Fuel Cells (SOFC) für AI-Rechenzentren weiterhin in Umsatz und Gewinn umgesetzt werden kann und ob die Jahresprognose erneut angehoben wird.
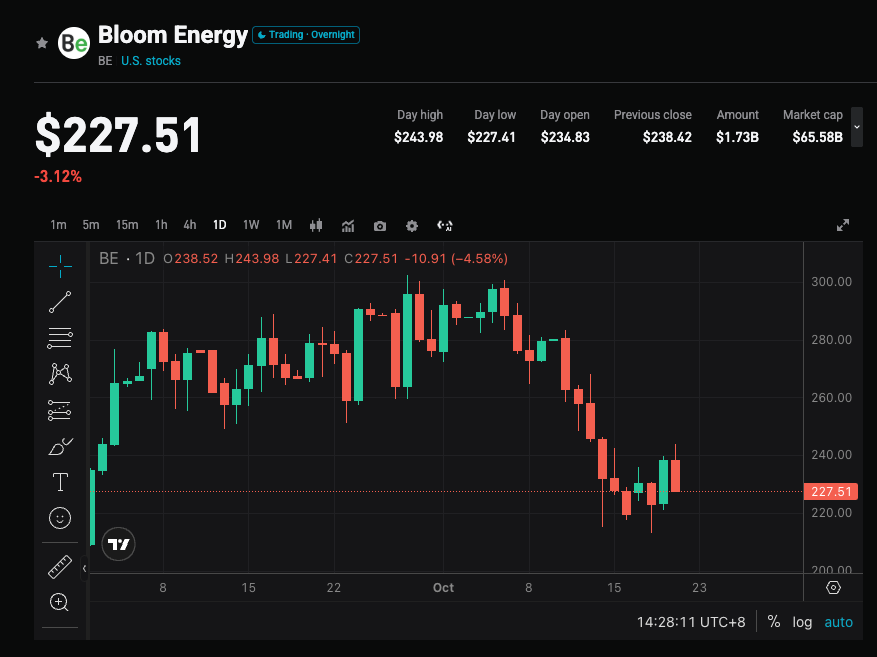
2. Vier zentrale Beobachtungspunkte
Schwerpunkt 1: Nachfrage bei AI-Rechenzentren und Realisierung von Großkunden
Der Boom bei KI-Rechenleistung führt zu Lieferengpässen bei Stromnetzen und Gasturbinen, daher sind die vor Ort installierten Brennstoffzellen von Bloom eine schnell verfügbare Alternative. Das Unternehmen wurde bereits von wichtigen US-amerikanischen Cloud-Anbietern validiert und unterhält Gigawatt-Partnerschaften mit Kunden wie Oracle; der Brookfield-Finanzierungsrahmen wurde auf bis zu 25 Milliarden US-Dollar erweitert. Der Markt wird besonders auf das Auftrags- und Liefertempo in diesem Quartal achten sowie darauf, inwiefern Großkunden weiterhin stärker beitragen – dies dient als Indikator, ob die Nachfrage von einem „Thema“ in eine tatsächliche Monetarisierung im großen Maßstab übergeht.
Schwerpunkt 2: Ausbau der Produktionskapazität und Steigerung des durchschnittlichen Verkaufspreises
Das Unternehmen treibt den Ausbau der Jahreskapazität auf 2GW voran (etwa Verdopplung gegenüber früher), verbesserte Standorte könnten den durchschnittlichen Verkaufspreis erhöhen. Institutionen wie Truist erwarten, dass die starke Nachfragesteigerung den Umsatz und Gewinn unterstützt; Baird sieht bei einem weiteren Ausbau auf 6GW, 8GW oder sogar 10GW langfristiges Potenzial. Der Quartalsbericht wird zeigen, ob der Kapazitätsausbau reibungslos verläuft und inwiefern die Produktstruktur-Optimierung zur Bruttomarge beiträgt.
Schwerpunkt 3: Rentabilität und Gewohnheit „besser als erwartet + Anhebung der Prognose“
Das Unternehmen hat mehrere Quartale in Folge Umsatz- und EPS-Prognosen übertroffen, der Umsatz im Q2 lag bei etwa 1,07 Mrd. US-Dollar (deutlicher Anstieg gegenüber dem Vorjahr), das bereinigte EPS bei rund 0,78 US-Dollar. Die Jahresprognose wurde bereits auf Umsatz von 3,9–4,2 Mrd. US-Dollar und bereinigtes EPS 2,55–2,85 US-Dollar angehoben. Der Markt schaut darauf, ob das Quartal erneut deutlich die Erwartungen übertrifft und die Jahresprognose weiter angehoben wird – dies gilt als Bestätigung, ob das starke Wachstum nachhaltig ist und nicht nur ein einmaliger Lieferungshöhepunkt.
Schwerpunkt 4: Bewertung & Optionsimplizite Volatilität
Nach dem starken Kursanstieg seit Jahresbeginn ist die Bewertung hoch, das Konsensziel „Moderate Buy“ liegt bei etwa 297 US-Dollar (impliziert ca. 28–33% Aufwärtspotenzial). Nach den letzten vier Quartalsberichten lag die durchschnittliche absolute Volatilität bei 12,95% (drei Mal Kursanstieg). Die Optionspreisimplizite Volatilität von 10,7% deutet auf kurzfristige stärkere Schwankungen hin – die Aussagen des Managements zu Lieferungen und Produktionskapazitäten im zweiten Halbjahr werden entscheidend für die Stimmung sein.
3. Risiken und Chancen
Aufwärtskatalysatoren:
- Umsatz und bereinigtes EPS deutlich über Konsens (insbesondere Umsatz nahe oder über 1,1 Mrd. US-Dollar), und Anhebung der Jahresprognose.
- Überraschend neue Bestellungen von Großkunden oder Details zu Gigawatt-Projekten; aggressiverer Zeitplan für Kapazitätsausbau.
- Bruttomarge bleibt im mittleren bis hohen Bereich (bisher non-GAAP Bruttomarge rund 30%+), zeigt nachhaltigen Skaleneffekt und Kostenkontrolle.
Abwärtsrisiken:
- Ergebnisse nur im Rahmen der Erwartungen oder leicht darunter; Jahresprognose bleibt unverändert oder vorsichtige Formulierungen, was zu Gewinnmitnahmen aufgrund der hohen Bewertung führen kann.
- Hohe Kundenzentralisierung (früher machte einzelne Kunden einen hohen Umsatzanteil aus); verzögertes Liefertempo oder nicht wie erwartet umgesetzte Bestellungen.
- Probleme beim Kapazitätsausbau oder Lieferketten-Engpässe beeinträchtigen die Lieferung; verstärkte Schwankungen bei Tech-Aktien sorgen zusätzlich für Rücksetzer.
4. Handlungsempfehlungen für den Handel
Bullische Logik: Wenn Umsatz und Gewinn die Erwartungen klar übertreffen und das Management die Jahresprognose anhebt sowie Fortschritte bei Kapazität und Großkunden veröffentlicht, könnte dies die Positionierung von Bloom als AI-Stromlösung stärken und die Bewertung weiter verbessern.
Bearishe Risiken: Falls die Zahlen nur dem Konsens entsprechen, die Prognose zurückhaltend ist oder Details zu Großkunden fehlen, könnte dies zusammen mit hoher Bewertung und Optionsvolatilität zu kurzfristigen Verkäufen führen – besonders angesichts des jüngsten starken Kursanstiegs.
Wichtige Kennzahlen:
- Gesamtumsatz und Wachstum im Jahres- und Quartalsvergleich
- Bereinigtes EPS und Bruttomarge
- Anhebung der Jahresprognose für Umsatz und EPS
- Fortschritt beim Kapazitätsausbau und Beitrag / Bestelltrend von Großkunden
Handelsempfehlung: Bei deutlich besseren Ergebnissen und positiver Prognose auf Chancen nach Korrekturen achten; bei schwächeren Zahlen oder zurückhaltender Guidance kurzfristiges Schwankungsrisiko beachten – nicht „zu hoch“ nachkaufen. Die Optionsimplizite Volatilität ist groß, daher sollte Positionsgröße und Stop-Loss individuell und flexibel dem eigenen Risiko angepasst werden.
Haftungsausschluss: Die oben genannten Inhalte dienen nur als Referenz und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
807 Milliarden Dollar Verlust in einem halben Jahr, ein 750 Milliarden Dollar Wettlauf auf Rechenleistung – warum wird das Insolvenzrisiko von Anthropic nur mit 17% bewertet?
Die Argumente für eine geringe Insolvenzwahrscheinlichkeit umfassen: das Umsatzwachstum liegt weiterhin auf einem hohen Niveau; strategische Investoren wie Google und Amazon haben ein starkes Motiv, den Betrieb des Unternehmens aufrechtzuerhalten; der Börsengang selbst bietet einen neuen Kanal zur Kapitalzufuhr; und der Großteil des Nettoverlustes von 80,7 Mrd. USD besteht aus nicht zahlungswirksamen Posten und stellt keinen unmittelbaren Liquiditätsdruck dar.
 VIPWöchentliche Strategie Tesla

VIPWöchentliche Strategie SpaceX
Verzicht auf 4F², Massenproduktion von HBM4, Beschleunigung von G11 NAND... Micron (MU.US) präsentiert Fahrplan auf Technologie-Symposium, J.P. Morgan hält an „Übergewichten“ Bewertung fest
Laut dem neuesten Bericht von JPMorgan präsentierte Micron Technology auf dem Investoren-Technologie-Webinar am 21. Oktober ausführlich die neuesten technologischen Innovationen und langfristigen Pläne in seinen drei Kernproduktlinien DRAM, HBM und NAND.

Krypto-Preise
Mehr


