Warum sollte man sich derzeit für rARQT interessieren? Welche Geschichte erzählt der Markt?
Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT) ist ein biopharmazeutisches Unternehmen im Bereich Dermatologie in der Kommerzialisierungsphase. Das Hauptprodukt ist ZORYVE (Roflumilast) als Creme/Schaum zur äußerlichen Anwendung, eingesetzt bei Plaque-Psoriasis, atopischer Dermatitis und seborrhoischer Dermatitis. Es zeichnet sich aus durch steroidfreie Formulierung, einmal tägliche Anwendung und Eignung für den Langzeitgebrauch.
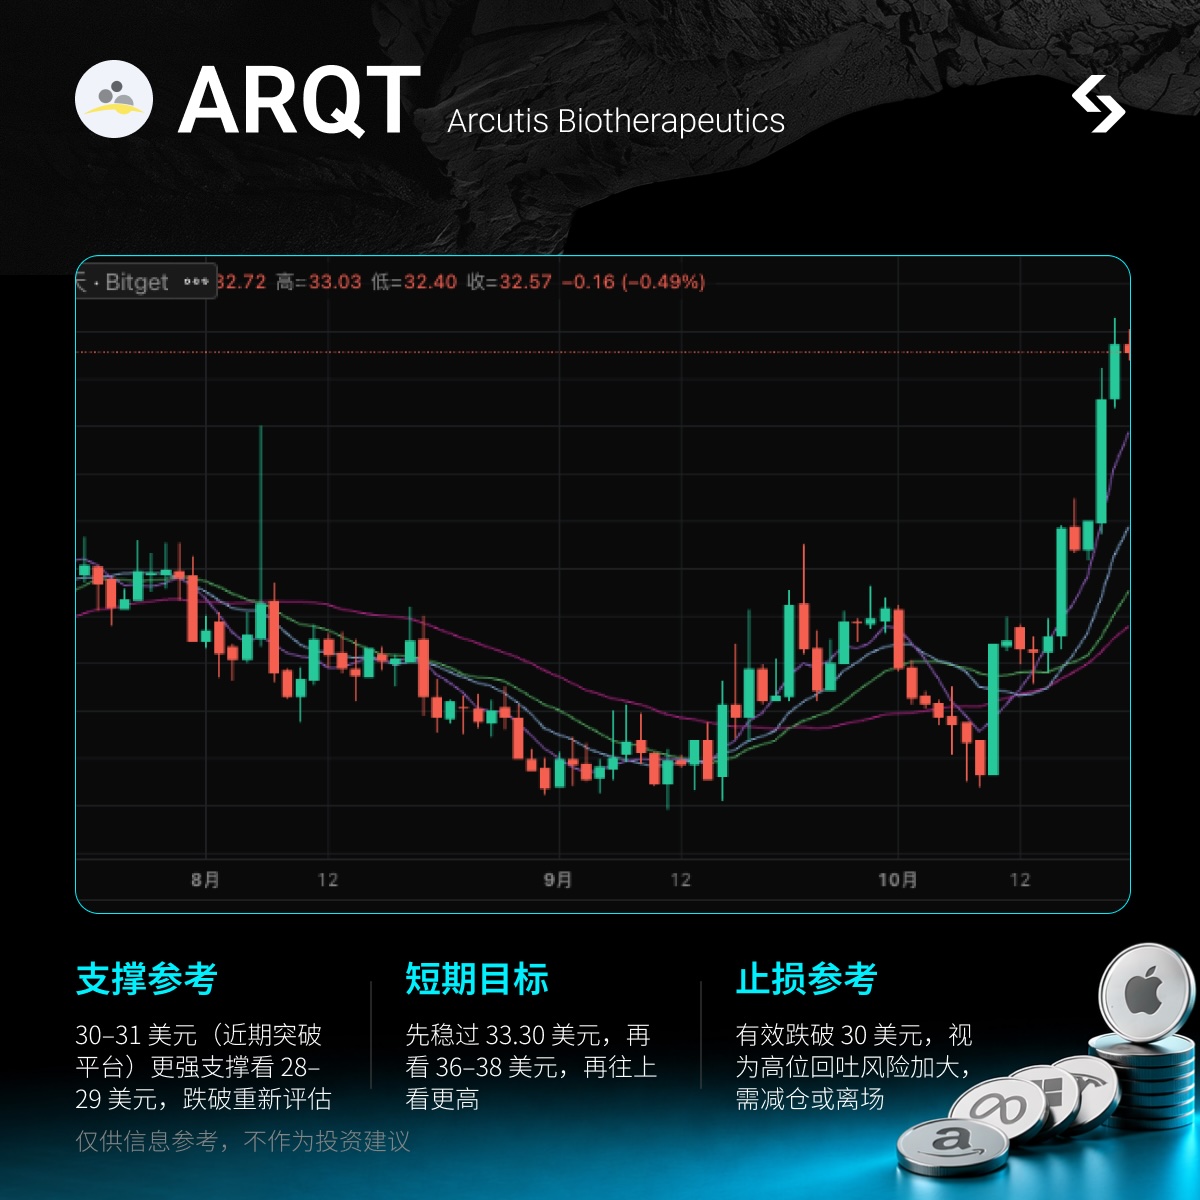
Seit dem 52-Wochen-Tiefpunkt im Mai bei ungefähr 19,30 USD liegt der aktuelle Kurs bei etwa 32,82 USD (Schlusskurs 20.10.), ein Anstieg von rund +70%. Die jüngste Performance ist stark: Der Kurs hat das 52-Wochen-Hoch von etwa 33,30 USD erreicht und liegt etwa -1,4% unter dem Höchststand, die letzte Woche brachte +26%, der letzte Monat rund +29%. Der Markt berichtet heute nicht mehr von klinischen Frühphasen, sondern: Die Kommerzialisierung von ZORYVE ist nachweislich erfolgreich, das Anwendungsspektrum (Label) wird kontinuierlich erweitert (Kinder/Babys), Vertriebsteam und Telemedizin-Kanäle werden ausgebaut, das Unternehmen befindet sich nun im Profitabilitäts- und Cashflow-Verbesserungsstadium; die Jahresprognosen werden fortlaufend nach oben angepasst. Die hohe Volatilität gepaart mit dem Thema innovative Dermatologie-Therapien eignet sich für eventgetriebene Swing-Trades.
Vorab Klarstellung: Es gibt etwa 21,69 Millionen Short-Aktien, das sind ca. 18,4% des Free Floats (ca. 17,3% des gesamten Outstanding), die Abdeckung dauert etwa 4,8 Tage; sie ist etwas dichter als rein institutioneller Handel, aber kein extremes GME-ähnliches Short Squeeze, daher sollte man nach thematischer Flexibilität und Ergebnis-Katalysatoren handeln, nicht rein auf ein Short Squeeze spekulieren. Der Kurs befindet sich nahe des neuen Hochs.
Fundamentale Übersicht
US-amerikanisches biopharmazeutisches Unternehmen im Bereich Dermatologie, Hauptsitz in Westlake Village, Kalifornien. Im Fokus steht das ZORYVE-Portfolio (verschiedene Konzentrationen als Creme und Schaum), zur Behandlung von Psoriasis, atopischer Dermatitis, seborrhoischer Dermatitis und anderen immunvermittelten Hauterkrankungen – betont steroidfreie Alternativen und Compliance der Patienten. Der Vertrieb hat sich von Dermatologen auf Pädiatrie und Primärversorgung ausgedehnt, die Verschreibungszahlen erreichen immer wieder neue Höchststände.
Hauptprodukte und Fortschritte:
-
ZORYVE Creme/Schaum: Mehrere FDA-Genehmigungen erteilt, Anwendung bei Erwachsenen und Kindern; kürzlich für Psoriasis bei Kindern ab 2 Jahren, Zulassungsantrag für atopische Dermatitis bei Babys (sNDA) ist angenommen (PDUFA-Stichtag 23. Februar 2027).
-
Ausbau des Vertriebsteams, Fortschritte bei Telemedizin und Patienten-Zugänglichkeit.
-
Pipeline: ZORYVE-Schaum in Phase 2 bei Vitiligo, weitere systemische Behandlungskandidaten (wie ARQ-234).
Wichtige Finanz- und Betriebsdaten:
Marktkapitalisierung ca. 4,1 Mrd. USD; aktueller Kurs ca. 32,82 USD; 52-Wochen-Range: 19,30–33,30, etwa -1,4% unter dem Hoch.
Q2 2026 (zum 30.6.): Netto-Produktumsatz 129,9 Mio. USD, +59% gegenüber dem Vorjahr, +23% gegenüber Vorquartal; die Umsatzprognose für 2026 wurde auf 525–540 Mio. USD angehoben (vorher 480–495 Mio. USD).
Q2 Nettogewinn ca. 15 Mio. USD, operativer Cashflow positiv, liquide Mittel und Äquivalente ca. 239 Mio. USD.
Shorts etwa 21,69 Mio. Aktien, ca. 18,4% des Free Floats, etwa 4,8 Tage Deckungsdauer; institutionelle Beteiligung ca. 89%. Impulse durch das Thema, Volumenanstieg der Rezepte, und Prognose-Aufstockung, Shorts bieten zusätzlichen Treibstoff, sind aber nicht primärer Treiber.
Aktuelle Katalysatoren
-
Q2 im August deutlich über den Erwartungen, Anhebung der Jahresumsatzprognose.
-
Mitte/Ende Oktober: Cantor nimmt Coverage mit Overweight auf, Kursziel 48 USD; Guggenheim erhöht Kursziel auf 44 USD und bleibt bei Buy – führte zu anhaltendem Volumenanstieg und einem neuen 52-Wochen-Hoch.
-
Nächstes Quartalsbericht-Fenster etwa am 3. November (Q3): Verifizierung der Rezeptkontinuität und Umsätze, Gewinnmarge und Prognose.
-
Mittelfristig: PDUFA für Babys (23.02.2027), Phase-2-Daten und Ausbau der Vertriebskanäle.
Analyse der Erwartungsdifferenz
Markt-Konsens: Der Kurs hat sich kräftig erholt und liegt nahe dem 52-Wochen-Hoch, die Zielkurse der Wall Street liegen meist zwischen 38 und 44 USD und reflektieren bereits Volumenanstieg und Prognoseerhöhung; Bewertungen sind für ein wachstumsorientiertes Biotech hoch (forward PE nicht niedrig), Single-Produkt-Abhängigkeit und Wettbewerbsrisiken bestehen weiter. Die tatsächliche Situation kann abweichen: Q2 zeigt, dass die nachfragegetriebene Wachstumsdynamik stark ist und fortlaufend angepasst wird, die Investitionen ins Vertriebsteam und in Kanäle sollten sich in kommenden Quartalen auszahlen. Falls ZORYVE weiter den Marktanteil bei steroidfreien Alternativen ausbaut und neue Indikationen erhält, prognostizieren einige Analysten ein Peak-Umsatzpotential von 2,6 bis 3,5 Mrd. USD, was eine mittelfristige Neubewertung ermöglichen könnte. Das ist die mittelfristige Erwartungsdifferenz, kurzfristig ist es eher Quartalszahlen und Analystenstimmung, nicht lediglich Short Squeeze.
Wichtige Trading-Levels
Klare Logik: ZORYVE-Volumenanstieg + Prognoseerhöhung + Label-Ausweitung + Gewinnverbesserung, dreifacher Antrieb. Mittlere Marktkapitalisierung, starke Volatilität; eignet sich für eventgetriebene Swings, nicht für blindes Kaufen über 33 USD. Unterstützung: Bereich 30-31 (frisches Ausbruchs-Level), stärkere Unterstützung bei 28-29 und dem 50-Tage gleitenden Durchschnitt bei ca. 25,6 USD.
Kurzfristiges Ziel: Erst stabil über 33,30 USD, dann Blick auf 36–38 USD (Zielbereich der Analysten), bei weiterhin starken Quartalszahlen 40–44 USD denkbar. Mittelfristig: Nur mit weiterhin validierten Kanälen und neuen Indikationen, beim stabilen Sektor, gäbe es Raum für höhere Kursziele – das ist aktuell noch nicht einpreisbar.
Stop-Loss Hinweis: Bei einem effektiven Bruch unter 30 USD sollte ein gescheiterter Ausbruch berücksichtigt werden; fällt der Kurs weiter unter 28 USD, muss die Impulswelle neu bewertet werden. Achtung: Der Kurs befindet sich nahe des Hochs, die Position sollte wegen der Volatilität nicht übermäßig hoch und nicht mit anderen volatilen Biotech-Werten kombiniert werden.
Exklusive Vorteile auf Bitget
rARQT wird 24/7 gehandelt. Mit Bitget rToken rARQT kannst du zu jeder Zeit positionieren (kein Warten auf Börseneröffnung in den USA – du kannst direkt von After-Hours und Overnight-Volatilität profitieren), transparente Preise, automatisches Tracking ohne manuelle Überwachung.
Risikohinweis:
Das größte Risiko besteht in Gewinnmitnahmen auf hohem Niveau und der Nichterfüllung von Event-Erwartungen. Der aktuelle Kurs liegt am 52-Wochen-Hoch, das Kursziel bietet wenig Sicherheitspuffer; sollte das Q3-Ergebnis hinsichtlich Rezeptwachstum und Prognose enttäuschen oder sich Wettbewerbs-/Preisdruck zeigen, ist ein schneller Rückgang möglich.
Die Abhängigkeit vom Einzelprodukt bleibt charakteristisch für Biotech, klinische und regulatorische Zeitpläne sind ungewiss.
Short-Positionen haben eine gewisse Substanz, aber es herrscht überwiegend institutioneller Handel; nach emotionalen Bewegungen tendieren Volumenrückgänge und Kursabgaben dazu. Hohe Volatilität – Positions- und Stop-Loss-Disziplin sind entscheidend. Daten und Levels dienen nur als Orientierung und stellen keine Anlageempfehlung dar, das Trading muss eigenverantwortlich abgesichert werden.

 2026/10/22 06:47
 VIPWöchentliche Strategie Tesla




