
STX Technologie (STX) Ausblick auf den Q1-Finanzbericht FY2027: Selbst ein "Beat All" hilft kaum gegen die AI-Handelsangst?
 2026/10/26 11:07
🔥 US-Aktien Hotspot-Radar ist jetzt verfügbar! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzeltitel + 7 Event-Kalender – wo liegen diese Woche die Chancen am US-Aktienmarkt? Klicken Sie auf den Link und sehen Sie alle 22 Handelsrichtungen auf einen Blick→
1. Übersicht der Anlagepunkte
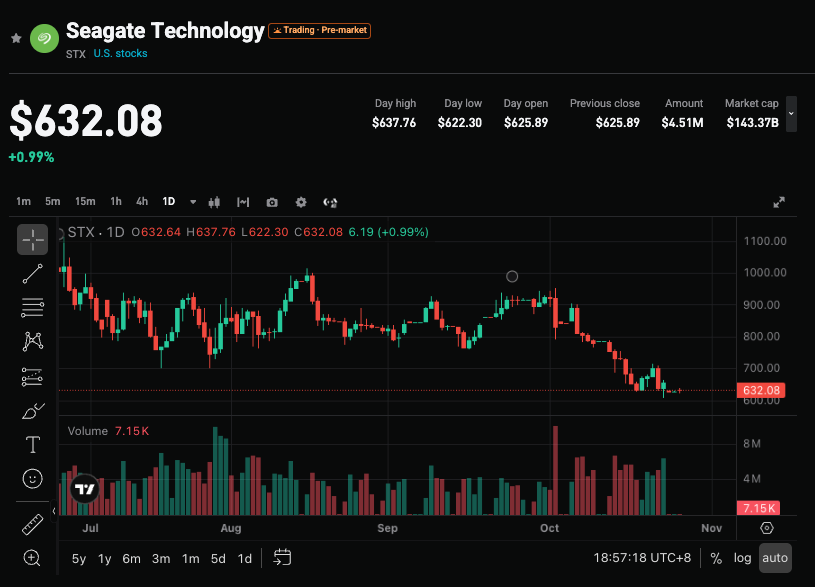
Seagate Technology (STX.US) wird am 27. Oktober 2026 nach US-Börsenschluss die Ergebnisse für das erste Quartal des Geschäftsjahres 2027 bekannt geben. Unternehmensprognose für Umsatz 4,0-4,2 Milliarden USD, Non-GAAP EPS 7,10–7,50 USD; Wall Street Konsensschätzung für Umsatz ca. 4,14 Milliarden USD (+57,5% YoY), Non-GAAP EPS ca. 7,40 USD. In den letzten 90 Tagen wurde der EPS-Konsens von 5,88 USD auf 7,40 USD angehoben. Der Markt achtet besonders auf die Sichtbarkeit der Auftragslage bis 2028 im Nearline-Segment – ob trotz steigender Sorgen wegen der KI-Investitionen erneut „besser als erwartet + Verbesserung der Prognose“ gelingt und ob die Bruttomarge weiter steigen kann.
2. Vier wesentliche Schwerpunkte
Fokus 1: Nearline-Kapazität gesichert bis 2028, Datenzentren machen ca. 90% aus
Das Management hat zuvor klargestellt, dass die Nearline-Speicher-EB-Kapazität bis zum gesamten Jahr 2028 durch langfristige Verträge weitgehend gesichert ist; die Auslieferungen an Datenzentren machen etwa 90% der EB-Gesamtlieferungen aus. Die Cloud-Sparte zeigt bereits zum dritten Mal in Folge ein stetiges Lieferwachstum im EB-Bereich – und noch keinerlei Anzeichen einer Verlangsamung. In den vergangenen 1-2 Monaten hat die Nachfrage nach HDDs zugenommen, mit neuen Käufern, darunter neue Cloud-Provider und „physische KI“-Firmen. Der Speicherbedarf für agentenbasierte KI ist höher als für traditionelle Chatbots und führt zu stetigen Ausgaben für Speicher. Das macht Seagates Umsatzstruktur vergleichbar mit „KI-Rechenleistung mit gesicherten Verträgen“, statt eines traditionellen zyklischen Produkts.
Fokus 2: Ausweitung der Bruttomarge und Nachweis der Preisgestaltungsmacht
Im letzten Quartal (FY26 Q4) lag der Umsatz bei 3,629 Milliarden USD (+48,5% YoY), Non-GAAP Bruttomarge 52,7%, Non-GAAP EPS 5,71 USD (über den Erwartungen). Der Markt erwartet eine weitere Verbesserung der Bruttomarge in diesem Quartal, Wedbush z.B. sieht über 58%. Wettbewerber Western Digital erreichte in FY27 Q1 eine Non-GAAP Bruttomarge von 58,1% (+1420 bps YoY), operative Gewinnmarge 49,1%. Gelingt Seagate der Spagat aus steigendem Volumen und Preisen sowie hoher Profitabilität, wird dies die Verhandlungsmacht im KI-Speichermarkt stärken.
Fokus 3: Effektivität des „Beat All“ angesichts KI-Investitionssorgen
Kürzlich hat Meta die Untergrenze für die Investitionsausgaben 2026 angehoben und Verträge sowie Leasing stark ausgeweitet; CDS-Spreads sind gestiegen; CoreWeave-Anleihen-Rendite liegt über 15%, der Aktienkurs ist seit dem Höchststand über 50% gefallen. Am 22. Oktober fiel der Nasdaq um 2,60%, der Halbleiterindex sogar um 6,7%. Der Markt achtet mehr darauf, ob Kunden auch über 2028 hinaus weiterhin Verträge abschließen, und weniger auf Einzelzahlen des laufenden Quartals. Seagate muss beweisen, dass die Vertragssichtbarkeit weiter ausgedehnt werden kann und nicht negativ durch Risse in der Finanzierungskette beeinflusst wird.
Fokus 4: HAMR-Technologie-Ramp-up und Angebotsbeschränkungen
Seagates 44TB Mozaic 4 HAMR-Plattform wird derzeit bei den beiden größten Cloud-Anbietern hochgefahren, Ziel ist ein HAMR-Anteil von 50% der Auslieferungen bis Ende 2026. Toshiba hat keine Nearline-Fertigung mit großer Kapazität und keine HAMR-Technologie – damit besteht eine technologische Hürde. Aber Yield-Risiken könnten das Ziel einer operativen Gewinnmarge von ca. 50% beeinflussen. Wenn das Angebot weiterhin beschränkt bleibt, unterstützt das steigende Volumen und Preise sowie die Margenausweitung; falls das Ramp-up nicht wie erwartet verläuft, könnte das das Wachstum im zweiten Halbjahr begrenzen.
3. Risiken und Chancen
Aufwärtstreiber:
- Umsatz und EPS deutlich über Konsens und Anhebung der Prognosen für das nächste Quartal oder das Gesamtjahr, Nachweis der Effizienz der Auftragsumwandlung in Umsatz.
- Non-GAAP Bruttomarge deutlich über 52,7%, nahe oder über 58%, Nachweis von Preisgestaltungsmacht und Sortimentsverbesserungen.
- Management bestätigt Vertragssichtbarkeit über 2028 hinaus oder neue Cloud/physische KI-Kunden übertreffen Erwartungen.
Abwärtsrisiken:
- Nicht mehr als die mittlere Prognose erreicht, ohne Erhöhung des Ausblicks, gekoppelt mit wachsender KI-Investitionssorge – veranlasst Abwertung.
- Verschlechterung der Kundenfinanzierung führt zu langsameren Vertragsabschlüssen oder Sichtbarkeit über 2028 hinaus kann nicht verlängert werden.
- HAMR-Yield-Ramp-up unter den Erwartungen, was die hohen Kapazitätsauslieferungen und Gewinnziele limitiert.
4. Handlungsempfehlung & Trading-Strategie
Bullische Argumentation: Übertrifft das Unternehmen klar die Erwartungen und hebt die Prognosen an, betont die Vertragssichtbarkeit über 2028 hinaus, könnte das Vertrauen des Marktes in Seagate als KI-Storage-Rarität stärken und eine Bewertungserholung unterstützen. Der Aktienkurs hat sich bereits deutlich vom Höchststand erholt, das KGV liegt aktuell bei ca. 45, bietet also etwas Puffer.
Bärische Risiken: Wenn die Zahlen nur den Erwartungen entsprechen, Prognosen vorsichtig bleiben oder die Kundensignale schwach ausfallen, könnte dies die jüngste KI-Handelsunsicherheit im Tech-Sektor verstärken und zu weiteren Gewinnmitnahmen führen. Das Optionsmarkt-Put/Call-Verhältnis von etwa 1,06 signalisiert eine vorsichtige Stimmung.
Wichtige Kennzahlen:
- Umsatz und Wachstum YoY (Konsens +57,5% YoY)
- Non-GAAP EPS und Bruttomarge
- Anteil Datenzentrum/Nearline-Lieferungen und Vertragsfortschritt
- Ob Prognosen für das nächste Quartal oder das Gesamtjahr angehoben werden
Handelstipp: Bei Überraschungen nach oben und optimistischer Prognose lohnt sich nach der Korrektur ein Einstieg; bei nur erfüllten Erwartungen oder schwachen Kundensignalen sollte das kurzfristige Schwankungsrisiko beachtet und ein Einstieg vermieden werden. Positionsgröße und Stop-Loss sollten individuell dem Risikoprofil angepasst werden.
Haftungsausschluss: Die obigen Inhalte dienen nur zur Information und stellen keine Anlageempfehlung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Vorschau auf die Fed-Sitzung im Oktober: Diese Woche wird voraussichtlich stillgehalten, Waller steht vor einer großen Kommunikationsprüfung, der Markt richtet den Fokus auf Dezember
Laut FedWatch liegt die Wahrscheinlichkeit, dass die Federal Reserve diese Woche an ihrer aktuellen Geldpolitik festhält, bei 90%. Der Markt richtet große Aufmerksamkeit auf die Rede von Waller: Die aktuelle Inflationslage in den USA verschlechtert sich weiter. Sollte die FED diese Woche keine Zinserhöhung vornehmen, wäre es angesichts Wallers üblicher Zurückhaltung bei vorausschauender Kommunikation eine Herausforderung, der Marktlogik für eine „Nicht-Erhöhung“ zu erklären, ohne das Vertrauen des Marktes in die Inflationsbekämpfung der FED zu beschädigen und zugleich Spielraum für eine Zinserhöhung im Dezember zu lassen.
Krypto-Preise
Mehr


