
Unruhige Zeiten: Ausblick auf die Zinsentscheidungen in den USA und Europa

Morning FX
In letzter Zeit sind sowohl die Märkte in den USA als auch in Europa unruhig, und es treten in vielen Bereichen Anzeichen von Liquiditätsengpässen auf (europäische Anleihen, US-Aktien, Gold usw.).
Der Devisenmarkt hat wieder dieses „Endjahres-Misere“-Gefühl; und zufällig steht die europa- und US-weite Zinssitzung im Oktober nächste Woche auf dem Programm.
Der Markt hat derzeit weitgehend Konsens über die Zinssitzungen erreicht: Fed und EZB werden diesen Monat keine Zinserhöhungen vornehmen. Der entscheidende Punkt ist die Positionierung der Zentralbankoffiziellen bei der Pressekonferenz, insbesondere in Bezug auf kurzfristige Risiken (europäische Anleihen, KI-Risiken, Ölpreisrisiken)... Angesichts so vieler Risikofaktoren ist dies tatsächlich ein turbulenter Herbst.
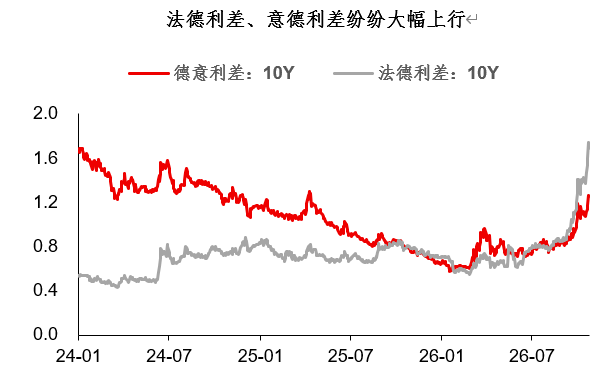
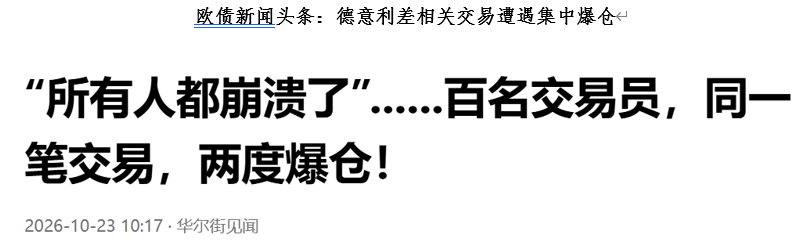
Was die europäischen Anleihen betrifft, gibt es bereits Anzeichen für negative Liquiditätsrückkopplung am Markt. Das auf den Spread zwischen französischen und deutschen Staatsanleihen ausgerichtete Handelskapital wurde kollektiv liquidiert, was den Verkaufsdruck auf französische Staatsanleihen weiter verstärkt. Auch wenn ich der Meinung vieler internationaler Banken zustimme, dass das aktuelle Problem Frankreichs strukturell und nicht systemisch ist, hindert das nicht daran, dass Liquidierungen und negative Rückkopplungen auftreten – in einem Markt mit abnehmender Liquidität kann die Bewertung von Vermögenswerten stark von ihrem Fair Value abweichen.
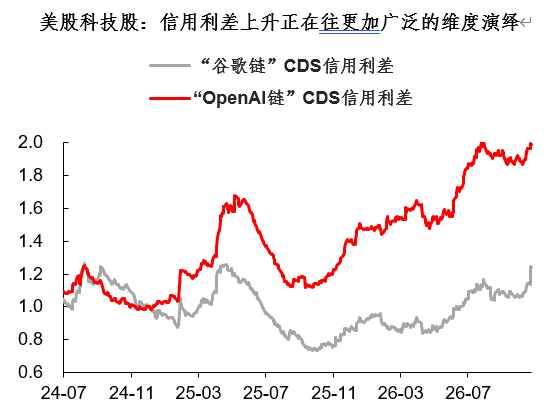
In den USA erleben Technologiewerte einen ähnlichen Liquiditätsrückgang. Bei der Marktanpassung, die durch das CoreWeave-Ereignis ausgelöst wurde, herrscht Einigkeit darüber: Dies stellt eine Kreditdifferenzierung von KI dar, keine KI-Kreditkrise. Allerdings zeigen Marktbeobachtungen, dass die destruktive Kraft der „Kreditdifferenzierung“ stärker ist als erwartet… Zum Beispiel sind bei den beobachteten Anleihen die Credit Spreads von Oracle, Softbank, CLS, TTMI in letzter Zeit deutlich gestiegen.
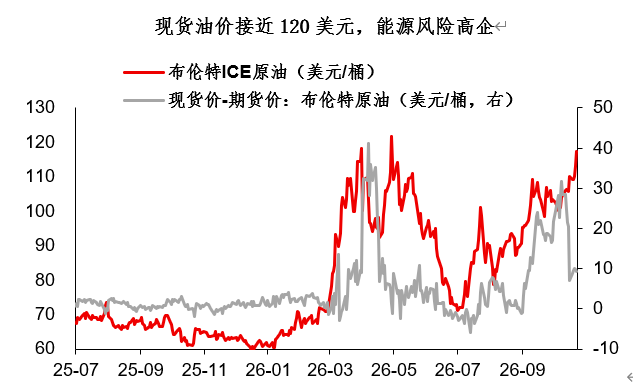
Andererseits sind trotz der klar erkennbaren Risikofaktoren auf finanzieller Ebene (europäische Anleihen, US-Aktien usw.) Erwartungen an eine geldpolitische Lockerung der Zentralbanken wenig realistisch. Das Problem dieser Runde: Die hohen Ölpreise und Inflationsrisiken führen zu inneren Konflikten der Zentralbank, wodurch eine substanzielle Lockerung unmöglich wird. Neueste Nachrichten zeigen, dass sich nach den Zwischenwahlen das Risiko von neuen US-Iran-Konflikten erhöht. Die Preise für Öl und Erdgas haben die Höchststände des ersten Halbjahrs erreicht oder überschritten – vergessen Sie nicht, der Winter steht bevor…
Zusammengefasst: Es ist tatsächlich ein turbulenter Herbst (europäische Anleihen, US-Aktien, Energie). Wie werden die US- und EU-Zentralbanken reagieren? Ich sehe einige Punkte:
1) Betrachtet man die Wahrscheinlichkeit einer marginalen Lockerung, ist die EZB wahrscheinlicher als die Fed. Schließlich ist die Problematik der europäischen Anleihen (auf Ebene der Staatskredite) deutlich schwerwiegender als das KI-Thema (in der Industrie). Die EZB dürfte eher eine marginale Lockerung anstreben, internationale Banken haben bereits einige Szenarien diskutiert, darunter: eine Pause beim Zinserhöhungszyklus, eine Verlangsamung der Bilanzreduktion, temporäre Instrumente (z. B. TPI usw.);
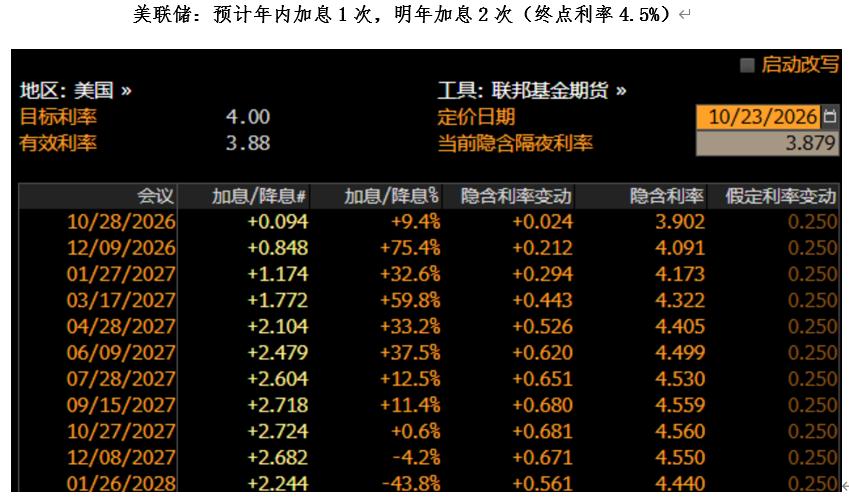
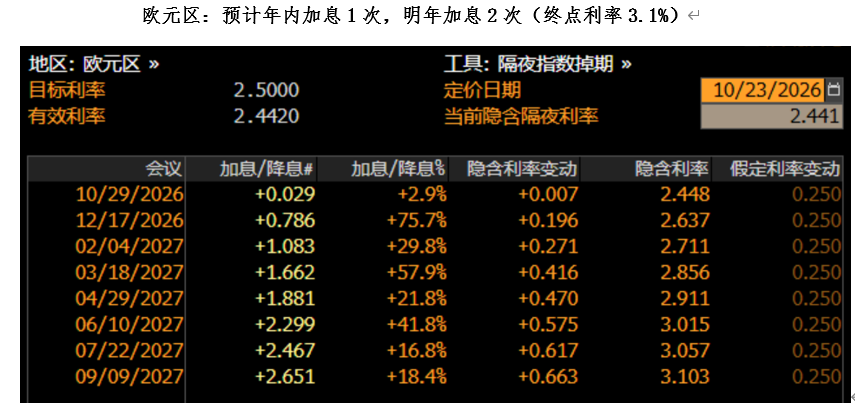
2) Kurzfristig muss man wachsam gegenüber Liquiditätsengpässen und Risk-off-Risiken bleiben. Sowohl europäische Anleihen als auch US-Aktien zeigen Zeichen einer abnehmenden Liquidität. Fundamentale Einschätzungen sind das eine, aber in einem Markt mit Liquiditätsrückgang können Vermögenswerte massiv vom Fair Value abweichen;
3) Im Devisenmarkt gibt es keine klaren Chancen für die Eurozone oder die USA, die Klarheit liegt weiterhin bei asiatischen Währungen. Am Jahresende haben Euro und Dollar erneut das „Endjahres-Misere“ Gefühl, ohne klares Richtungs-Potenzial. Die Chance auf Klarheit dürfte weiterhin bei asiatischen Währungen (CNY, KRW, JPY usw.) liegen. Viele Fälle im laufenden Jahr beweisen, dass ein stabiler Leistungsbilanzüberschuss zahlreiche Risiken abfedern kann.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Krypto-Preise
Mehr


