
Ejecutivo de fondos afirma: el oro está respaldado por la credibilidad fiscal de EE.UU., siendo la garantía definitiva de refugio seguro, no los bonos del Tesoro estadounidense.

Informe de Huitong el 18 de septiembre—— Tras la subida de tipos de la Reserva Federal, el rendimiento de los bonos estadounidenses a 10 años retrocedió, pero Jeff Sarti, CEO de Morton Wealth, sigue siendo optimista sobre el oro. Señala que el oro es un activo exclusivo de seguro de cobertura, superando con creces el valor de resistencia al riesgo de los bonos estadounidenses. La alta deuda y el elevado déficit de EE.UU. limitan el margen de acción de la Reserva Federal para subir tipos, el riesgo fiscal se convierte en el riesgo central del mercado, y la evolución del precio del oro ya no depende únicamente de la política monetaria, sino que está anclada a la credibilidad fiscal de EE.UU., por lo que la asignación a largo plazo de oro presenta ventajas significativas.
Las medidas de la Reserva Federal para reducir la inflación al rango objetivo del 2% han traído de nuevo la confianza en el mercado a la curva de rendimientos de largo plazo, y el rendimiento del bono estadounidense a 10 años volvió a situarse por debajo del 5%. Sin embargo, Jeff Sarti, CEO de Morton Wealth, presenta una opinión diferente,
El oro no es un activo de rendimiento, sino un seguro de cobertura dentro de la cartera de inversión
Jeff Sarti afirma que, si solo pudiera elegir uno de los dos tipos de activos, sin dudarlo optaría por el oro a largo plazo. Añade que muchos inversores caen fácilmente en el error de comparar directamente el oro, que no genera intereses, con los ingresos fijos de los bonos estadounidenses. La función principal de los bonos del Tesoro de EE.UU. es proporcionar ingresos por intereses estables a quienes los poseen, mientras que el oro, dentro de la asignación de activos, desempeña un papel esencialmente distinto.
Afirma que,
El margen de subida de tipos de la Reserva Federal es limitado, la carga de la deuda restringe la política
En esta ocasión, la Reserva Federal anunció una subida del tipo de interés de referencia en 25 puntos básicos, situando la tasa de los fondos federales en el rango de 3.75% a 4.00%. La resolución de subida de tipos, algo agresiva, anunciada a las 2 a.m. hora del este de Asia, se debió a que la inflación sigue siendo persistentemente superior al objetivo del banco central. El índice de precios al consumidor de EE.UU. subió un 0.4% intermensual en agosto y un 3.4% interanual en los últimos doce meses; la inflación subyacente interanual subió un 2.4%.
Jeff Sarti reconoce la dirección de la Reserva Federal de endurecer la política monetaria, pero duda de que una única subida de 25 puntos básicos, o incluso varias subidas pequeñas consecutivas, puedan revertir realmente la tendencia inflacionaria. En su opinión, este tipo de subidas pequeñas son más ruido de mercado, y las señales realmente dignas de atención se centran en el ámbito fiscal. El nivel actual de deuda que soportan la economía y el sistema financiero estadounidenses supera muchísimo el de anteriores ciclos inflacionarios, y el actual presidente de la Fed ya no puede replicar la política de subidas agresivas de Paul Volcker,
Aunque subir los tipos aumente los costes de financiación para las empresas estadounidenses y el gobierno federal, la Fed tampoco puede permitir que la inflación siga aumentando, por lo que la política debe tender a mantener el endurecimiento.
El problema fiscal es difícil de resolver, el mercado de bonos podría forzar la disciplina fiscal
Jeff Sarti considera que el principal conflicto del mercado ha pasado del plano monetario al fiscal. Durante años, el entorno de tipos ultrabajos ha permitido que el gobierno estadounidense aumente el gasto público sin sentir de inmediato la presión del aumento de los costes de financiación. Para corregir este desequilibrio, se necesitaría reducir el gasto, pero en la situación actual de EE.UU., esa medida es difícil de implementar.
En el futuro previsible, probablemente EE.UU. mantenga déficits fiscales del orden del billón de dólares, y el margen de actuación de la Reserva Federal seguirá reduciéndose. Con pocas opciones viables por el momento tanto en política fiscal como monetaria, el poder final de fijación de precios podría recaer en el mercado de bonos.
Conclusión
La sostenibilidad fiscal y la credibilidad del dólar se están convirtiendo en la lógica subyacente que afecta el precio del oro; el oro ya no sigue únicamente las oscilaciones de la política monetaria de la Reserva Federal, sino que actúa más como un observador de la verdad del mercado, filtrando el ruido a corto plazo y midiendo el nivel de confianza de los inversores globales en el dólar y los bonos estadounidenses como activos de cobertura. Las pequeñas subidas de tipos solo pueden demostrar temporalmente la determinación de la Fed para frenar la inflación, pero no pueden resolver problemas estructurales fiscales más profundos. El valor de asignar oro a largo plazo no depende de una pequeña subida de tipos, sino de si EE.UU. es capaz de mejorar sus expectativas fiscales.
Finalmente, Jeff Sarti recomienda que,
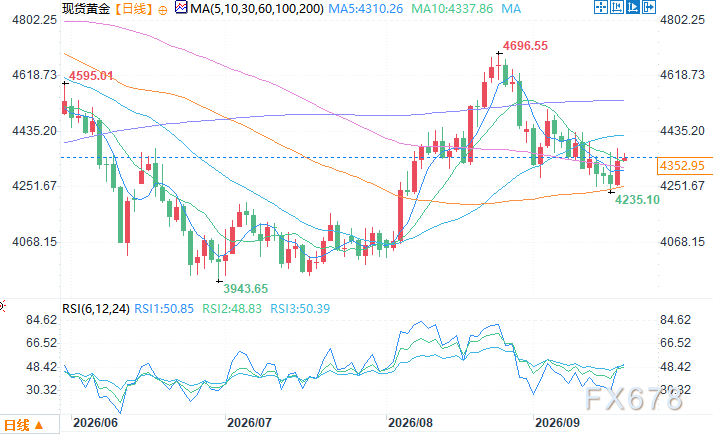
Gráfico diario del oro spot. Fuente: Easy Huitong
Zona horaria del este de Asia, 18 de septiembre a las 9:50: oro spot cotiza a 4347.95 dólares por onza
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
La tendencia de fondos detrás del gran repunte de la potencia de cómputo de IA: los flujos de capital de JPMorgan revelan que las compras de minoristas están "reduciéndose", mientras que aumenta la entrada hacia núcleos de potencia de cómputo como Nvidia y Sandisk.
Lo que se revela no es una "retirada total de los inversores minoristas del sector de la IA", sino una desaceleración significativa en el ritmo general de entrada al mercado bajo la presión macroeconómica, con una mayor concentración en la selección de acciones individuales. Frente a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos, elevando la tasa de política monetaria al 3,75%—4,00%, JPMorgan considera que, si solo se revierte el ciclo de subidas leves de tasas ejecutado como “bajada preventiva” el año pasado, mientras las ganancias corporativas se mantengan fuertes y la situación en Medio Oriente no se deteriore aún más, el mercado de valores aún tiene capacidad para digerir el aumento de tasas.
¡Resultado de la votación 7-2! El Banco Central de Japón sube las tasas de interés al ritmo más rápido desde 1990, sin emitir señales claramente más agresivas.
El Banco Central de Japón elevó las tasas de interés al 1,25%, el nivel más alto desde 1995 y la sexta subida desde que abandonó la política de tasas negativas en marzo de 2024. De los nueve miembros del comité, Asada y Sato votaron en contra citando la situación económica actual, lo que refleja divisiones internas sobre si continuar con el endurecimiento monetario. En su comunicado, el banco declaró que continuará subiendo las tasas y ajustando el grado de flexibilidad monetaria, pero la orientación prospectiva apenas cambió respecto a la declaración de julio y no emitió señales claramente más agresivas.
Crypto prices
More


