
¿Es inteligente la asignación del 3% del TGE de Meteora a los stakers de JUP como movimiento de liquidez?

La propuesta de TGE de Meteora busca recompensar a los stakers de JUP con NFTs de LP en lugar de tokens, impulsando la liquidez pero generando debate sobre la equidad.
Meteora está generando revuelo en la comunidad de Solana con una propuesta controvertida: asignar el 3% del fondo TGE a los stakers de JUP, no en tokens tradicionales sino en NFTs de Posición de Liquidez.
Este enfoque novedoso promete impulsar una liquidez profunda para MET desde el primer día, pero también plantea interrogantes sobre la equidad y el riesgo de concentración. ¿Será esta una jugada inteligente para unir a ambas comunidades, o desatará un debate prolongado?
Asignación del 3% para stakers de JUP
Según BeInCrypto, Meteora se está preparando para un TGE en octubre. La plataforma presentó una de las propuestas más destacadas de la comunidad antes del TGE de MET.
Según el plan, el proyecto tiene la intención de asignar el 3% del fondo TGE a los stakers de JUP de Jupiter en forma de NFTs de Posición de Liquidez. Específicamente, Meteora utilizaría ese 3% para sembrar liquidez de MET en un pool Single-Sided DAMM V2, y luego asignar posiciones a los stakers de Jupiter en función del staking ponderado por tiempo, la cantidad y la actividad de votación.
El objetivo es crear liquidez MET/USDC al momento del listado sin agregar inmediatamente más MET a la oferta circulante. La propuesta también enfatiza que “no se agregarán tokens adicionales en circulación debido a esta propuesta”. Este es un enfoque de “liquidez primero” en lugar de un pago directo de tokens.
El Co-Líder de Meteora, Soju, publicó un cálculo público para visualizar la escala. Según Soju, actualmente hay aproximadamente 600 millones de JUP en staking. Una asignación del 3% equivaldría a 30 millones de tokens MET. Eso equivale a aproximadamente 0,05 MET por cada JUP en staking.
“Creo que es razonable”, compartió Soju.
Un usuario en X hizo algunos cálculos rápidos y obtuvo una cifra similar de ~0,05035 MET/JUP dependiendo de los supuestos de FDV. La recompensa por cada JUP es pequeña pero, agregada a escala, puede servir como un incentivo significativo para convertir usuarios en proveedores de liquidez de MET.
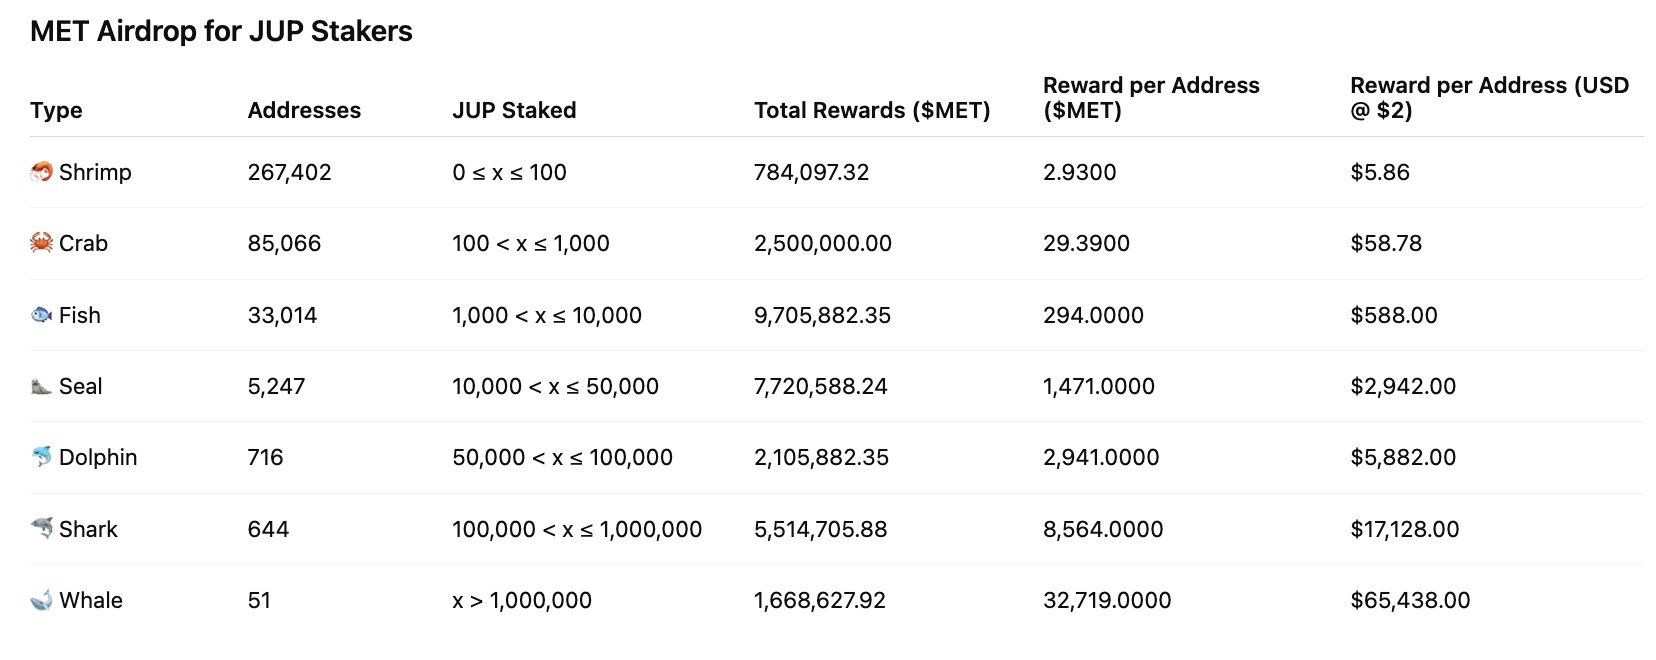 Airdrop de MET para stakers de JUP. Fuente: fabiano
Pros y contras
La propuesta de Meteora tiene ventajas claras en comparación con otros proyectos que recompensan a los usuarios mediante airdrops. Reconoce explícitamente el rol de Jupiter en el ecosistema de Solana, ayuda a impulsar la liquidez MET/USDC en el TGE y reduce la presión de venta inmediata porque la recompensa inicial es una posición de liquidez en lugar de tokens libremente comerciables. Con una ingeniería cuidadosa (distribución ponderada por tiempo, vesting asociado a los NFTs, restricciones de retiro), esto podría ser un puente efectivo entre ambas comunidades.
Sin embargo, persisten riesgos significativos. La comunidad ha planteado preocupaciones sobre la equidad: ¿por qué los stakers de JUP deberían recibir una parte tan grande? ¿Podría un “LP Army” o grandes billeteras capturar una porción desproporcionada de las recompensas? ¿Cuál será la oferta circulante al momento del TGE? Los borradores anteriores de asignación mencionaban hasta un 25% reservado para liquidez/reserva TGE, por lo que la oferta circulante inicial total sigue siendo una cuestión importante de transparencia.
“Es difícil debatir sobre la ‘equidad’ cuando JUP cedió el 5% para Meteora (a través de stakeholders de mercurial). El LP army merece más -> El LP Army capturará una parte significativa de todas las emisiones futuras (recompensas LM en curso), y aún poseerá el 20% (8% + 5% + 2% + 3% + 2%) del suministro total en el TGE”, señaló Soju.
A partir de eventos de airdrop anteriores, el equipo de Meteora debe ser transparente sobre la tokenómica, divulgar claramente la mecánica de redención/vesting de los LP NFT, establecer límites por dirección y considerar incentivos adicionales para los holders de MET. Si se ejecuta mal, una distribución concentrada y la presión de venta posterior podrían erosionar el valor del TGE.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El arte de invertir en valores atípicos en la nueva era de Berkshire

Chevron (CVX.US) busca alternativas para mitigar la interrupción del suministro en Medio Oriente: apunta a Argentina y el Mediterráneo para impulsar el crecimiento global de LNG y busca acuerdos con la India.
Chevron pone la mira en Argentina y la región del Mediterráneo, buscando el crecimiento global del gas natural licuado y planea llegar a un acuerdo con India.

La presión sobre los precios de energía y alimentos se intensifica y podría provocar un resurgimiento de la inflación. ¡El Banco de Inglaterra podría tener dificultades para mantenerse tranquilo y las apuestas por aumentos de tasas en el mercado están creciendo rápidamente!
La presión al alza sobre los precios de la energía provocada por la guerra sin resolver en Medio Oriente está aumentando rápidamente. Nuevos riesgos también se están acercando, lo que podría mantener la inflación por encima del objetivo del 2% del Banco de Inglaterra durante la mayor parte del próximo año.

La droga contra el cáncer de mama Etcamah de AstraZeneca (AZN.US) enfrenta dificultades en la prueba clínica de fase tres, lo que podría afectar miles de millones de dólares en ventas.
John Murphy, analista de Bloomberg Intelligence, comentó que el fracaso de AstraZeneca en el ensayo de medicamentos para el cáncer de mama podría reducir las ventas en 2035 entre 2.600 y 3.800 millones de dólares.

Precios de las criptos
Más


