
De la "resistencia" al "staking": ¿Por qué JPMorgan de repente abraza a bitcoin?

Fuente original: Blockchain Knight
Título original: JPMorgan planea aceptar Bitcoin como garantía para préstamos, ¿cuál es el trasfondo?
Tras años de tensiones entre las criptomonedas y las finanzas tradicionales, se está produciendo un cambio simbólico dentro del mayor banco del mundo.
Según informes, JPMorgan está preparando permitir que clientes institucionales utilicen Bitcoin y Ethereum como garantía para préstamos en efectivo.
Esto significa que los prestatarios del banco podrán pignorar estas dos criptomonedas de mayor capitalización de mercado, y los activos correspondientes serán custodiados por terceros aprobados como Coinbase.
Se espera que este plan se lance a finales de 2025.
Este movimiento es bastante irónico. El CEO de este gigante financiero, Jamie Dimon, es un conocido crítico de las criptomonedas y anteriormente describió a Bitcoin como un "fraude".
Sin embargo, la creciente demanda de esta industria emergente ha obligado a Dimon a apoyar el lanzamiento de productos relacionados por parte de la empresa.
Un nuevo capítulo para las garantías digitales
La medida de JPMorgan podría redefinir silenciosamente los límites entre los activos digitales y el mercado crediticio regulado.
Según datos de Galaxy Research, al 30 de junio, el saldo total de préstamos pendientes en finanzas centralizadas alcanzó los 17.78 mil millones de dólares, un aumento del 15% respecto al mes anterior y un 147% interanual.
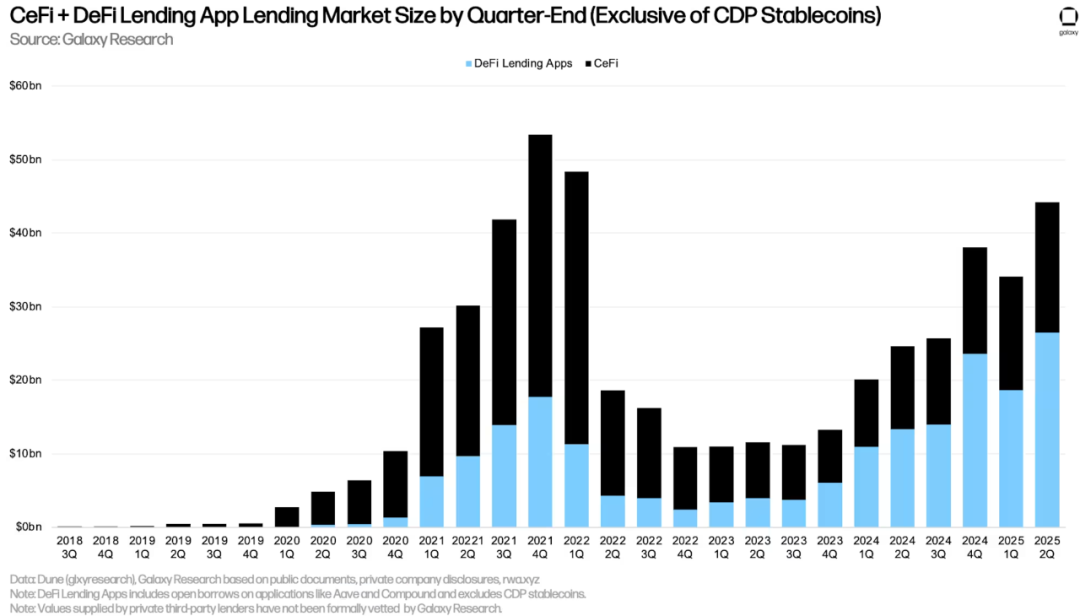
Si se incluyen los préstamos descentralizados, el saldo total de créditos garantizados con criptomonedas en el segundo trimestre de 2025 alcanzó los 53.09 mil millones de dólares, el tercer récord más alto de la historia.
Estos datos reflejan un cambio estructural: a medida que suben los precios de los activos digitales, la actividad crediticia también aumenta.
Esta tendencia ha reducido los diferenciales de crédito, haciendo que los préstamos sean más atractivos para traders y departamentos financieros corporativos.
Además, las empresas han comenzado a utilizar préstamos garantizados con criptomonedas para financiar sus operaciones, sustituyendo la emisión de acciones por deuda respaldada por activos digitales.
En este contexto, la entrada de JPMorgan es menos un experimento y más una decisión decisiva de la institución para "ponerse al día con sus pares" en una industria emergente.
Al respecto, el investigador de criptomonedas Shanaka Anslem Perera estima que este modelo podría liberar entre 10 y 20 mil millones de dólares en capacidad de préstamo inmediata para fondos de cobertura, departamentos financieros corporativos y grandes gestoras de activos.
Estas instituciones buscan obtener liquidez en dólares sin tener que vender sus tokens de criptomonedas.
En la práctica, esto significa que las empresas ahora pueden recaudar fondos con activos digitales, siguiendo un proceso similar al de los préstamos garantizados con bonos del Tesoro estadounidense o acciones blue chip.
La importancia de este movimiento de JPMorgan
Aunque los préstamos garantizados con criptomonedas ya son comunes en protocolos de finanzas descentralizadas (DeFi) y pequeñas instituciones de préstamos centralizadas, la participación de JPMorgan "institucionaliza" este modelo.
La entrada del banco marca que los activos digitales han madurado lo suficiente como para cumplir con los estándares globales de cumplimiento, custodia y gestión de riesgos del sector financiero.
Matt Sheffield, CIO de la empresa financiera centrada en Ethereum SharpLink, considera que este avance podría transformar la gestión de balances de gestoras de activos y fondos.
Él afirma: "Hasta ahora, muchas instituciones financieras tradicionales que dependen de transacciones bancarias han tenido que elegir entre mantener Ethereum spot u otras posiciones."
"Pero este banco de inversión más grande del mundo está cambiando esa realidad. Al permitir préstamos garantizados con posiciones custodiadas por terceros, las instituciones pueden construir carteras más rentables y aumentar el valor de los activos en garantía."
Al mismo tiempo, esta decisión también refuerza la estrategia general de JPMorgan en el sector de las criptomonedas.
En los últimos dos años, el banco ha desarrollado la red de liquidación basada en blockchain Onyx, ha procesado miles de millones de dólares en pagos tokenizados y ha explorado operaciones de recompra de activos digitales.
Aceptar Bitcoin y Ethereum como garantía para préstamos completa el ciclo "emisión-liquidación-crédito", con los tres eslabones apoyados en infraestructura blockchain.
Sobre esta base, Sheffield predice que este movimiento desencadenará una "reacción en cadena competitiva" entre los grandes bancos. Señala:
"Esto va a generar una ola. Para las grandes instituciones, ser el primero en actuar tiene un gran efecto disuasorio. Una vez que el riesgo disminuya, otros bancos seguirán el ejemplo; si no actúan, perderán competitividad."
Actualmente, competidores como Citigroup y Goldman Sachs han ampliado sus negocios de custodia y recompra de activos digitales; BlackRock ha incorporado bonos del Tesoro tokenizados (BUIDL) a su ecosistema de fondos; y Fidelity ha duplicado este año el número de empleados en su división institucional de criptomonedas.
Oportunidades y desafíos
Aunque Wall Street está aumentando su aceptación de los activos digitales, los desafíos persisten.
Los bancos que ingresan a este mercado deben enfrentar la volatilidad inherente de las criptomonedas, la incertidumbre en el tratamiento regulatorio del capital y el riesgo de contraparte, factores que limitan su capacidad para expandir los préstamos garantizados con criptomonedas.
Las autoridades regulatorias estadounidenses aún no han emitido directrices claras sobre los requisitos de capital para garantías digitales, lo que obliga a las instituciones a depender de modelos internos conservadores. Incluso si el riesgo de custodia es gestionado por terceros, se espera que la supervisión regulatoria siga siendo estricta.
A pesar de ello, la trayectoria de la industria es clara: los activos digitales se están integrando gradualmente en la estructura del mercado crediticio global.
El analista de Bitcoin Joe Consoerti afirma que estas medidas demuestran que: "El sistema financiero global está reconfigurando lentamente las garantías en torno a los activos de mayor calidad conocidos por la humanidad."
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El desarrollo de centros de datos de IA genera interés entre los inversores! Las acciones de Qualcomm (QCOM.US) alcanzan el nivel más alto en dos meses.
A medida que los inversores muestran mayor confianza en la estrategia de Qualcomm para incursionar en la infraestructura de centros de datos de inteligencia artificial (IA), el fabricante de chips está recibiendo más atención.

Llega la era del 5% en bonos estadounidenses: a corto plazo no necesariamente habrá una “crisis”, pero dentro de 12 a 18 meses podría haber presión.
El verdadero impacto de las altas tasas de interés radica en su duración. Una gran cantidad de deuda emitida entre 2020 y 2021 con tasas del 2%-3% ahora enfrenta la presión de renovarse a un costo del 6%-8%, y el golpe se sentirá concentradamente dentro de 12 a 18 meses. El mercado de viviendas en Estados Unidos será el primero en verse afectado; los bienes raíces comerciales, las empresas con alto apalancamiento y las compañías respaldadas por capital privado también están en una situación precaria. Si las tasas altas se mantienen por más de seis meses, la capacidad de tolerancia del mercado se agotará completamente.

¡Se avecina la tormenta del rendimiento del bono estadounidense al 5%! Comienza la cuenta regresiva para la bomba de refinanciación, ¿quién será la primera víctima?
El rendimiento de los bonos del Tesoro estadounidense a 10 años supera el 5%, alcanzando un nuevo máximo desde 2007. Cuanto más tiempo se mantengan las tasas de interés altas, mayor será la presión de refinanciación para las empresas inmobiliarias, el sector de bienes raíces comerciales y las compañías con altos niveles de deuda, y el riesgo sistémico podría acelerarse y hacerse evidente en un plazo de 12 a 18 meses.

Precios de las criptos
Más


