
Hasu, director estratégico de Flashbots: el 90% de los proyectos cripto no deberían emitir tokens

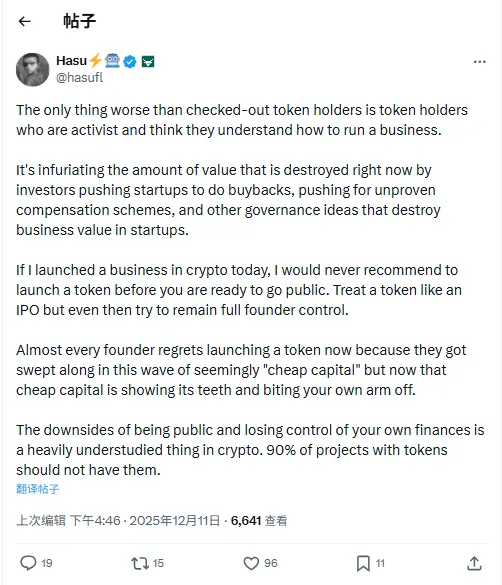
ChainCatcher Noticias, Hasu, director estratégico de Flashbots y asesor estratégico de Lido, publicó que “lo peor no es que los poseedores de tokens no se interesen por el proyecto, sino que aquellos que creen saber cómo gestionar una empresa e intervienen activamente sean los poseedores de tokens. Lo que resulta indignante ahora es que muchos inversores están presionando a los equipos de startups para realizar recompras, impulsar mecanismos de incentivos no verificados y proponer diversas ideas de gobernanza que pueden destruir el valor de la empresa emergente, lo que lleva a una gran destrucción de valor.
Si hoy emprendiera en la industria cripto, jamás recomendaría emitir un token antes de estar realmente listo para 'salir a bolsa'. Hay que tratar el token como un IPO y, aun así, procurar que los fundadores mantengan el control total de la empresa. Casi todos los fundadores hoy se arrepienten de haber lanzado un token, porque en su momento fueron arrastrados por esa ola de 'capital barato' que parecía tan atractiva, pero ahora ese capital barato ha mostrado sus garras y se ha vuelto en su contra.
En la industria cripto, los inconvenientes de 'hacerse público' y perder el control sobre las propias finanzas son problemas gravemente subestimados y poco estudiados. El 90% de los proyectos cripto no deberían emitir un token en absoluto.”
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Junto a Nvidia, AWS y Salesforce, Snap (SNAP.US) busca compradores empresariales para sus gafas AR de 2.195 dólares
Snap se ha aliado con NVIDIA, Amazon Web Services y Salesforce para lanzar las gafas AR Specs, valoradas en USD 2.195, al mercado empresarial, además de impulsar los servicios de IA orientados al consumidor.

UBS advierte: Las elecciones de medio término en EE.UU. traerán volatilidad extrema al mercado; ahora es "la calma antes de la tormenta"
El economista jefe de UBS ha emitido una advertencia: desde 1928, los meses de septiembre a octubre presentan la mayor volatilidad del año, y esto es aún más evidente en años de elecciones intermedias. Las apuestas sobre el control del Senado están casi divididas en partes iguales. Los datos históricos muestran que el S&P 500 suele caer antes de las elecciones, pero hasta marzo del año siguiente el rendimiento promedio ronda el 14%.
Precios de las criptos
Más


