
Pulso del mercado de BTC: Semana 51

Resumen
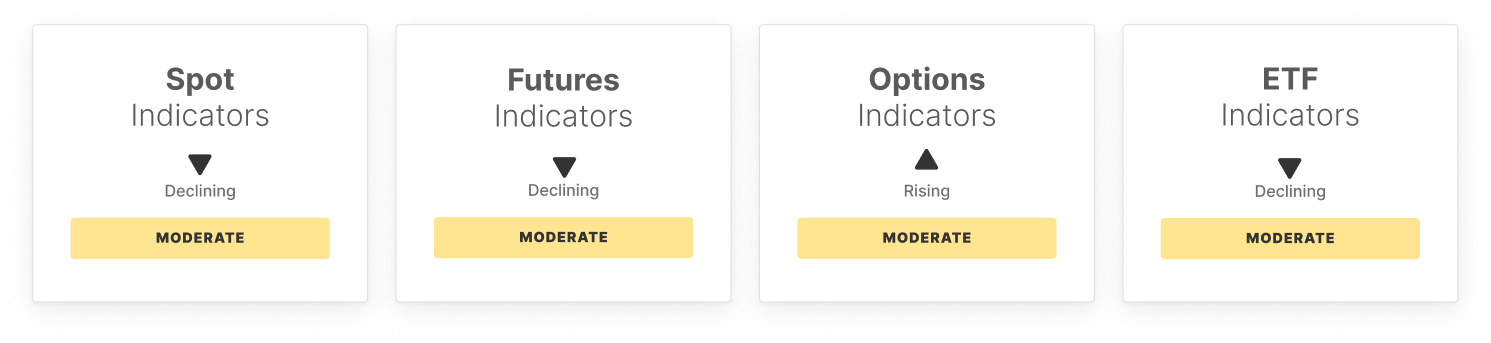
El impulso se debilitó significativamente ya que el RSI de 14 días retrocedió hacia territorio neutral, mientras que las condiciones del mercado spot se deterioraron. El CVD spot se movió bruscamente más profundo en territorio negativo, señalando un aumento en la agresividad vendedora, y el volumen spot continuó comprimiéndose hacia su banda estadística inferior, destacando una liquidez cada vez más reducida y menor convicción detrás de los movimientos de precios.
El posicionamiento en derivados sigue siendo cauteloso. El interés abierto en futuros disminuyó levemente, lo que apunta a una ligera reducción de riesgo en lugar de una capitulación, mientras que el CVD perpetuo cayó muy por debajo de su banda inferior, reflejando una presión vendedora dominante. Las tasas de financiamiento aumentaron a pesar de la caída, lo que sugiere un posicionamiento persistente en el lado largo que podría seguir siendo vulnerable si la debilidad persiste. Los mercados de opciones muestran un compromiso constante, con el interés abierto estable, los spreads de volatilidad profundamente negativos y una inclinación elevada que indica una demanda sostenida de protección a la baja.
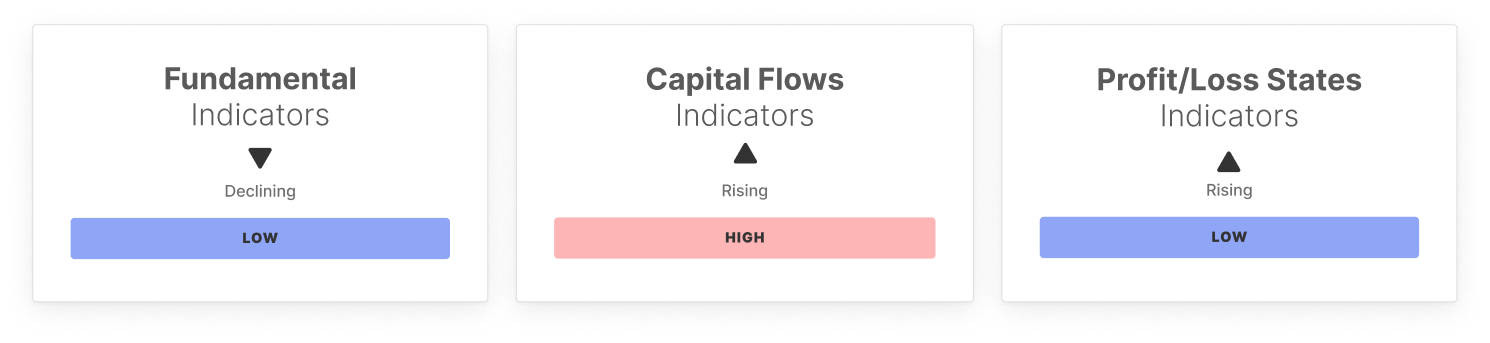
La actividad on-chain presenta un panorama mixto. Las direcciones activas disminuyeron levemente, pero el volumen de transferencias ajustado por entidad se disparó por encima de su banda superior, señalando un movimiento de capital elevado. Al mismo tiempo, la presión de las comisiones disminuyó, lo que apunta a una menor demanda de espacio en bloque. Los indicadores de flujo de capital siguen siendo frágiles, con el cambio de capital realizado contenido, mientras que la dinámica de la oferta muestra un aumento en la influencia de los holders de corto plazo y una mayor proporción de capital caliente, incrementando la sensibilidad del mercado a la volatilidad.
Los flujos de ETF ofrecieron cierto contrapeso, con entradas netas que repuntaron con fuerza a pesar de los volúmenes de negociación más bajos. Sin embargo, el MVRV de ETF disminuyó levemente y los indicadores de ganancias siguen siendo moderados, lo que sugiere que el posicionamiento sigue siendo cauteloso en lugar de eufórico.
En resumen, el rechazo de Bitcoin desde los $94K ha reforzado un régimen de aversión al riesgo y consolidación. Si bien algunos indicadores insinúan actividad subyacente e interés institucional, la convicción sigue siendo desigual, dejando al mercado vulnerable a nuevas caídas o a un comercio prolongado en rango hasta que surja una demanda más fuerte.
Indicadores Off-Chain
Indicadores On-Chain
🔗 Accedé al informe completo en PDF
¡No te lo pierdas!
Inteligencia de mercado inteligente, directo a tu casilla de correo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Musk duerme en la obra! Se esfuerza al máximo por la infraestructura de IA

¿Se prepara una nueva oleada de inversión en AI? La Reserva Federal aumentó las tasas de interés y, en el momento más difícil para los bonos estadounidenses, llega la compra inversa.
Bob Michele, del departamento de gestión de activos de JPMorgan, afirmó que su equipo ya comenzó a comprar bonos a largo plazo de Estados Unidos, Japón y Australia, señalando que los precios actuales son "demasiado baratos". Michele considera que una serie de acciones de los bancos centrales y una posible estabilización en la situación de Medio Oriente son factores clave que impulsan el mercado de deuda.

El "nuevo rey de la deuda": el momento de liquidación llegará inevitablemente, en los próximos 6 a 9 meses deberíamos adoptar una postura completamente defensiva
Gundlach considera que el mercado ha entrado en una "etapa difícil". La excesiva expansión del gasto de capital en IA, combinada con la creciente amplitud del mercado de crédito privado, inevitablemente traerá un momento de liquidación; los diferenciales de crédito relacionados con la IA ya se han ampliado notablemente y la exposición entre el crédito privado y el sector asegurador está tan entrelazada que generará graves consecuencias en el próximo ciclo bajista. Él ya ha eliminado completamente la exposición a IA en su portafolio y se ha volcado hacia acciones de peso igual, bonos de alta calidad, bonos de mercados emergentes en moneda local y commodities de oro.
Precios de las criptos
Más


