
Bitget Informe matutino de acciones estadounidenses|La independencia de la Reserva Federal fue reafirmada; los datos de empleo superaron las expectativas; el repunte de las tecnológicas impulsó el mercado (17 de diciembre de 2025)
I. Noticias destacadas
Novedades de la Reserva Federal
- Hassett reiteró que los ajustes de tasas deben basarse en datos y en el consenso del FOMC, evitando la interferencia política;
- El Secretario del Tesoro, Bessent, indicó que esta semana se realizarán 1-2 entrevistas, y Trump anunciaría al nominado a principios del próximo año;
- Trump planea reunirse el miércoles con el gobernador de la Fed, Waller, quien impulsó el recorte de tasas este año y se opuso a mantenerlas en julio. Impacto en el mercado: Esta medida alivió las preocupaciones sobre la continuidad de la política de la Fed y podría ayudar a estabilizar las expectativas de los inversores sobre el rumbo monetario del próximo año.
Commodities internacionales
- El precio del cobre, impulsado por el acopio estadounidense y la demanda de centros de datos de IA, tocó un máximo récord, aunque Goldman Sachs advirtió que el riesgo especulativo podría provocar una corrección;
- El precio de liquidación del WTI cayó un 2,6% por debajo de los 55 dólares, el nivel más bajo desde principios de 2021, afectado por expectativas de alto stock global y un posible alto el fuego entre Rusia y Ucrania;
- Otros movimientos en commodities incluyen leves fluctuaciones en oro y plata. Impacto en el mercado: La divergencia en commodities resalta la coexistencia de distensión geopolítica y debilidad en la demanda, lo que podría aumentar la presión sobre el sector energético y beneficiar a la cadena de suministro tecnológica.
Política macroeconómica
- En noviembre, el empleo no agrícola aumentó en 64.000, superando la expectativa de 50.000, pero los datos de octubre se revisaron a la baja con una disminución de 105.000, y la tasa de desempleo subió al nivel más alto desde 2021;
- Las ventas minoristas de octubre se mantuvieron estables respecto al mes anterior, por debajo del 0,1% esperado, pero las ventas principales (excluyendo autos y gasolina) aumentaron un 0,8%, el mayor incremento desde junio, mostrando un consumo navideño fuerte;
- Trump firmó una orden de restricción migratoria, imponiendo restricciones de entrada total a ciudadanos de Burkina Faso y otros países, y controles parciales a 15 países. Impacto en el mercado: Los datos de empleo mixtos refuerzan las expectativas de recorte de tasas por parte de la Fed, pero la resiliencia del consumo respalda la perspectiva de un aterrizaje suave de la economía, con impacto potencial en el mercado laboral a mediano y largo plazo.
II. Resumen del mercado accionario estadounidense
Desempeño de los índices
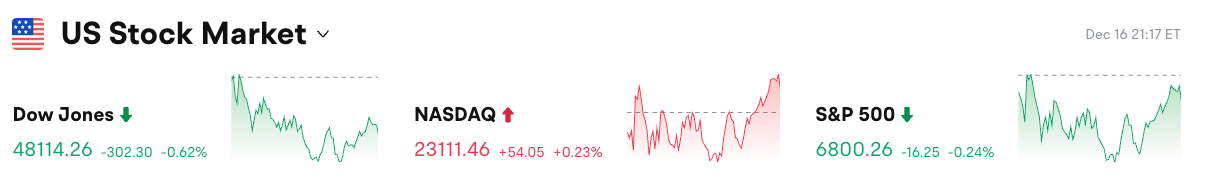
- Dow Jones: cayó 0,62% a 48.114,26 puntos, dos días consecutivos de baja, arrastrado por acciones energéticas;
- S&P 500: bajó 0,24% a 6.800,26 puntos, con mayor volatilidad intradía y presión general por datos macroeconómicos dispares;
- Nasdaq: subió 0,23% a 23.111,46 puntos, impulsado por el rebote de tecnológicas, revirtiendo la debilidad matutina.
Movimientos de gigantes tecnológicos
- Tesla: subió 3,07%, acumulando más del 9% en tres días y alcanzando un máximo histórico, beneficiada por expectativas optimistas de Robotaxi y planes de expansión de baterías en la fábrica de Berlín;
- Oracle: subió 2,02%, gracias a la recuperación de la demanda de computación en la nube;
- Meta: subió 1,49%, el crecimiento de usuarios en la plataforma social respaldó el precio de la acción;
- Nvidia: subió levemente 0,5%, la demanda de chips de IA sigue siendo fuerte;
- Apple: subió 0,18%, rumores de expansión de la línea de productos impulsaron la confianza;
- Amazon: leve volatilidad, las sólidas ventas de la temporada alta de e-commerce compensaron las preocupaciones por fricciones comerciales;
- Microsoft: bajó levemente 0,2%, la competencia en la nube ejerce presión.
-
En general, la mayoría de los gigantes tecnológicos subieron, impulsados principalmente por perspectivas optimistas en IA y electrónica de consumo, amortiguando la incertidumbre macroeconómica.
Observación de movimientos sectoriales
- Acciones representativas: MicroStrategy subió 3,5%, Robinhood subió 3,2%;
- Factores impulsores: la estabilización del precio de bitcoin y el lanzamiento del servicio de liquidación USDC por parte de Visa impulsaron la actividad en el concepto de activos digitales.
- Acciones representativas: ExxonMobil cayó 2,1%, Chevron cayó 2,3%, Occidental Petroleum cayó 3,5%;
- Factores impulsores: la fuerte caída del precio del petróleo arrastró la cadena energética, sumado a expectativas de exceso de oferta global.
- Acciones representativas: Baidu subió 1,2%, NIO subió 0,8%, Luckin Coffee cayó 7,1%;
- Factores impulsores: las acciones de consumo bajo presión por mayor competencia, mientras que las de autos eléctricos se beneficiaron de la optimización de la cadena de suministro.
III. Análisis en profundidad de acciones individuales
Tesla - Aceleración del despliegue de Robotaxi
Apple - Plan de expansión de la línea de productos
Warner Bros. Discovery - Rechazo a la adquisición de Paramount
Pfizer - Perspectiva de ingresos plana para 2026
Luckin Coffee - Considera adquirir negocios de café premium
Próximos eventos importantes
- Discurso del presidente de la Fed de Nueva York, Williams: 22:05 - Perspectivas del mercado de divisas, atentos a señales de política de la Fed;
- Resultados del Q2 de Micron Technology: después del cierre - Indicador de demanda de semiconductores, impacto en el sector tecnológico;
- Discurso del gobernador del Banco de Canadá: 01:45 - Tendencias de política monetaria, posible impacto en expectativas económicas de Norteamérica;
- IPO de Medline en el mercado estadounidense: Salida a bolsa - El gigante de suministros médicos busca recaudar 5.370 millones de dólares, poniendo a prueba el apetito del mercado de IPOs.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


