Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
Bitcoin suma 120 mil millones de dólares en valor: ¿Puede la demanda sostener las ganancias de precio de BTC?

Bitcoin suma 120 mil millones de dólares en valor: ¿Puede la demanda sostener las ganancias de precio de BTC?

AMBCryptoAMBCrypto2026/02/26 15:07
Mostrar el original
Por:AMBCrypto

El reciente repunte de Bitcoin ha reavivado el debate sobre el supuesto patrón de “dumping a las 10 a.m.”. Durante meses, los traders anticiparon ventas intradía rutinarias que repetidamente limitaron el impulso alcista.

Ahora, la interrupción de esta expectativa ha motivado una reevaluación de la estructura del mercado a corto plazo.

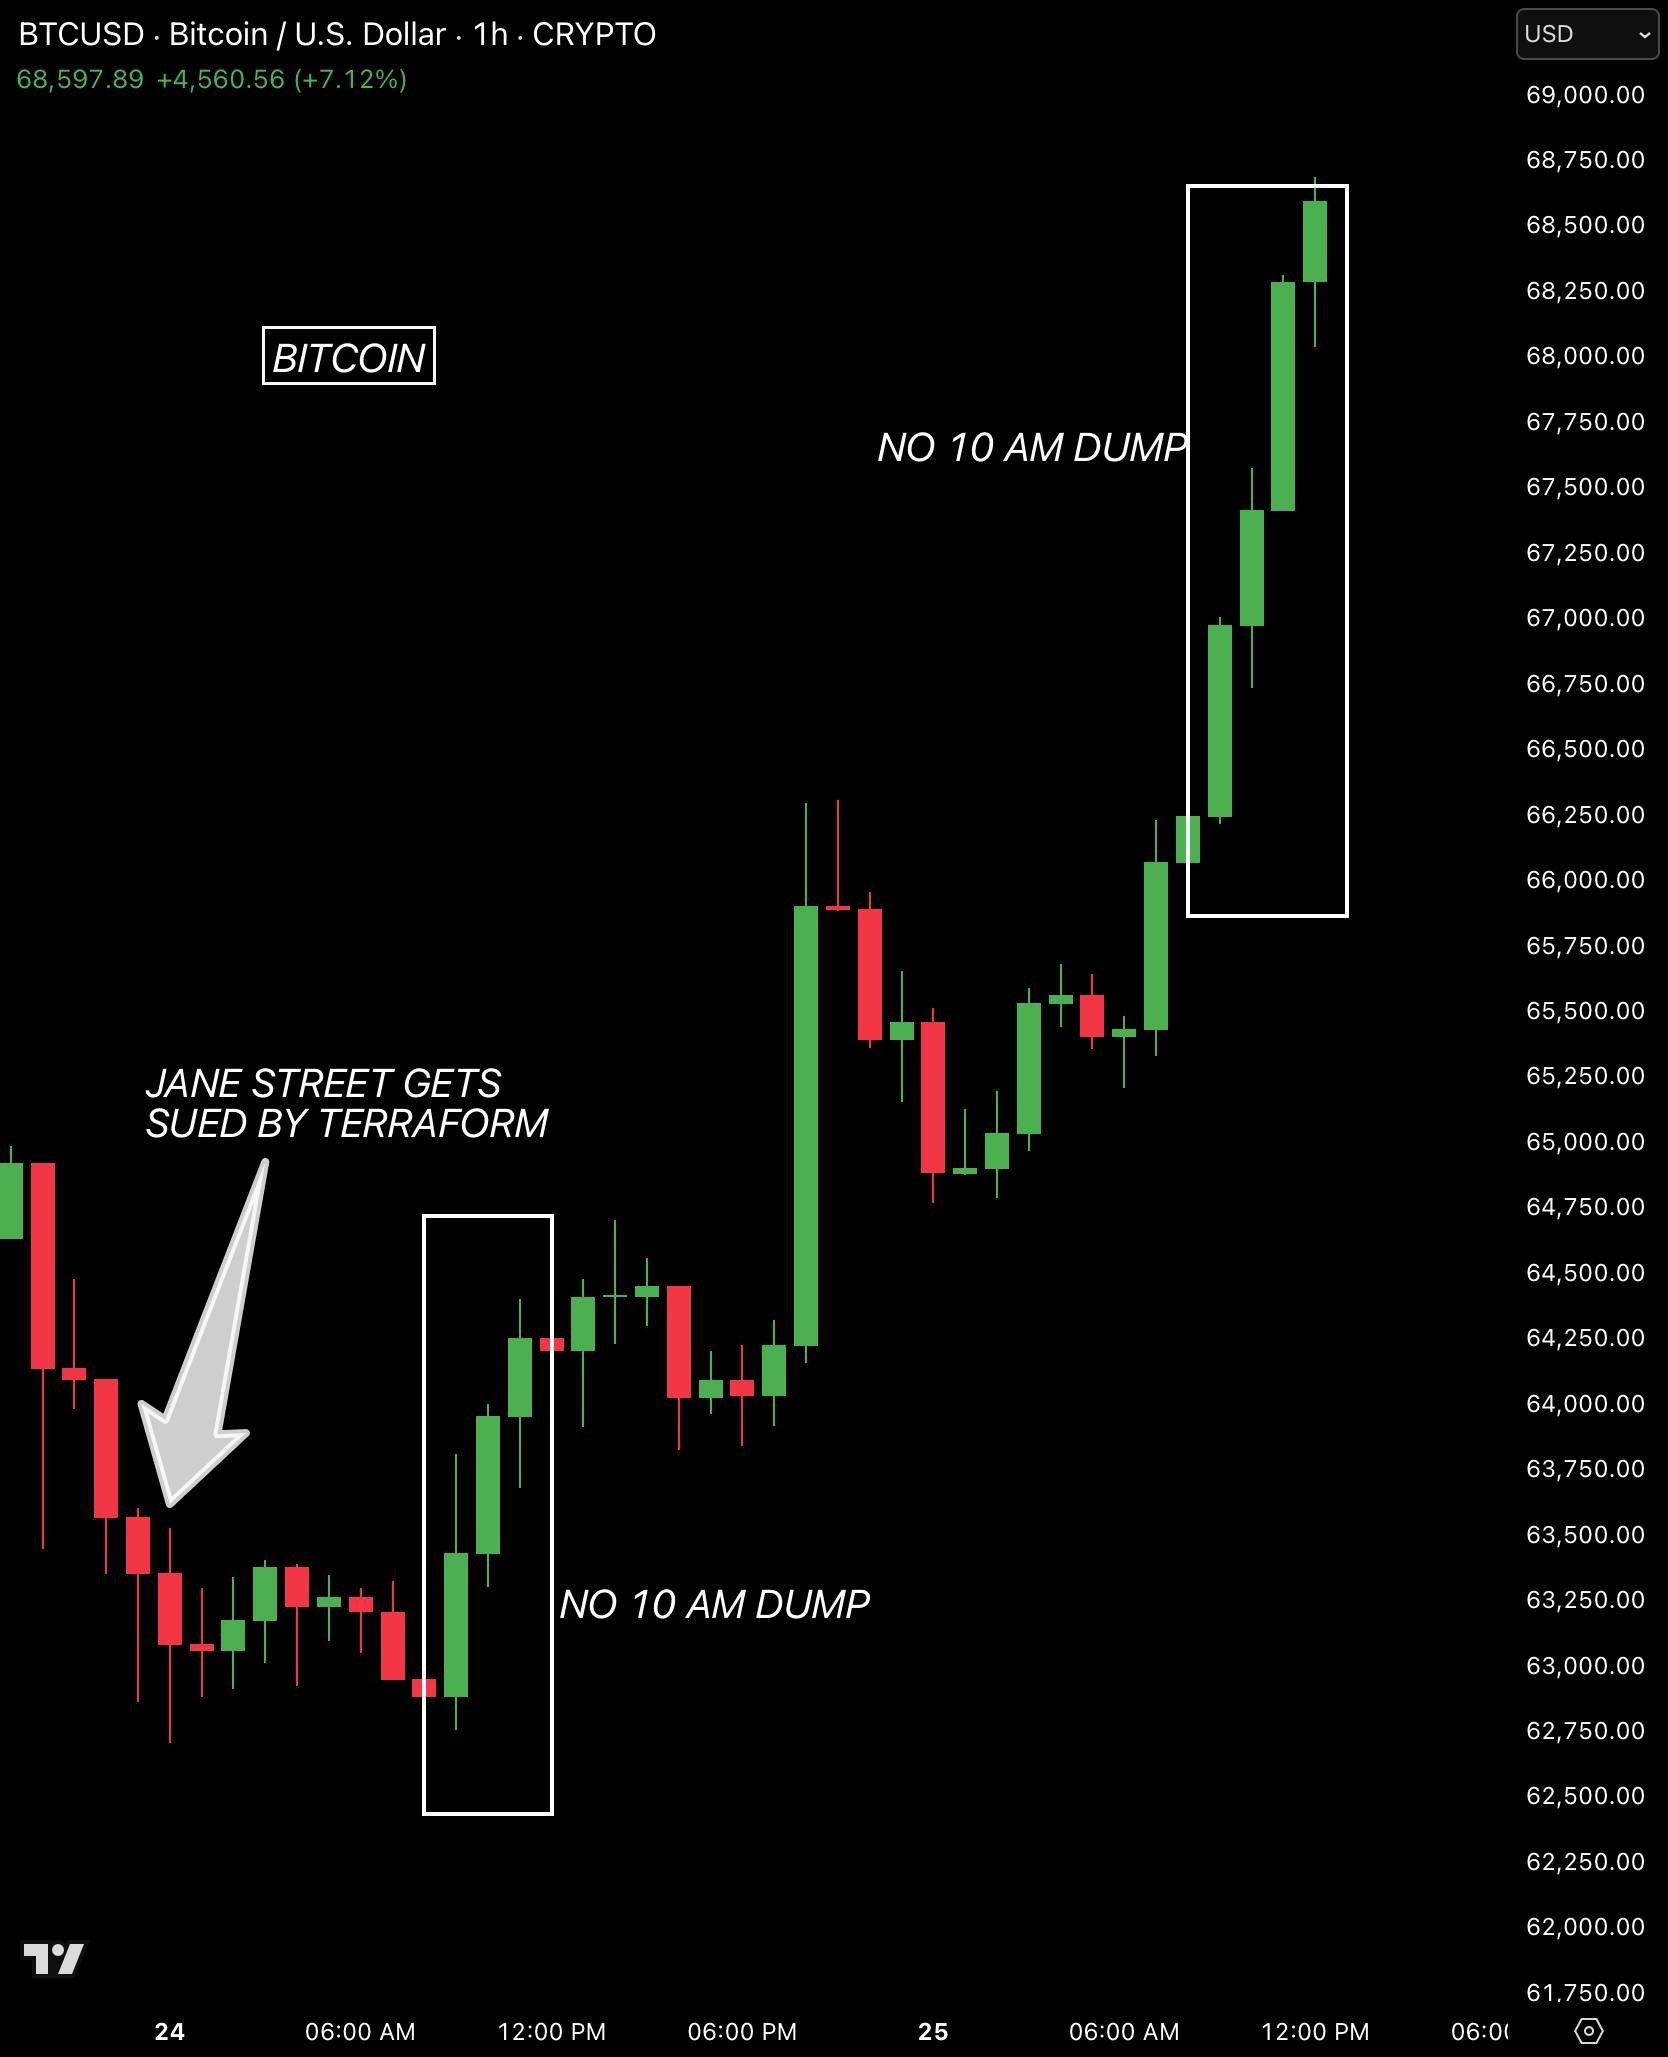
Anteriormente, la debilidad del precio se agrupaba en torno a la franja de las 10 a.m., revirtiendo a menudo los avances tempranos. Sin embargo, en esta secuencia, al momento de escribir este artículo, Bitcoin [BTC] cotizaba cerca de los $68.500, ganando más del 7,12%. En lugar de desvanecerse, el impulso persistió durante esa misma hora.
Bitcoin suma 120 mil millones de dólares en valor: ¿Puede la demanda sostener las ganancias de precio de BTC? image 0

Fuente: X

Antes, el precio se había comprimido cerca de los $63.000 en medio de una visible presión de venta. Gradualmente, los compradores reconstruyeron la estructura por encima de los $64.000 y la extendieron hacia los $65.500. Es importante destacar que no se produjo la esperada barrida de liquidez; en cambio, las velas verdes se expandieron limpiamente por encima de los $66.000 y se aceleraron hacia los $68.750.

Mientras tanto, la demanda judicial de Terraform contra Jane Street intensificó la especulación sobre un vendedor sistemático. A medida que esa narrativa se difundía, la continuación intradía reemplazó el rechazo. La vela semanal se volvió verde después de cinco semanas rojas, sumando $120 mil millones a la valoración de Bitcoin.

Aun así, la pregunta clave sigue siendo si este cambio refleja una modificación permanente en la microestructura o simplemente un alivio temporal dentro de condiciones bajistas más amplias.

¿Rebote impulsado por el posicionamiento o verdadera expansión de la demanda?

El rebote de Bitcoin se desarrolló junto con un fuerte reinicio de los derivados, enmarcando el debate clave sobre la verdadera formación de precios versus la distorsión por posicionamiento.

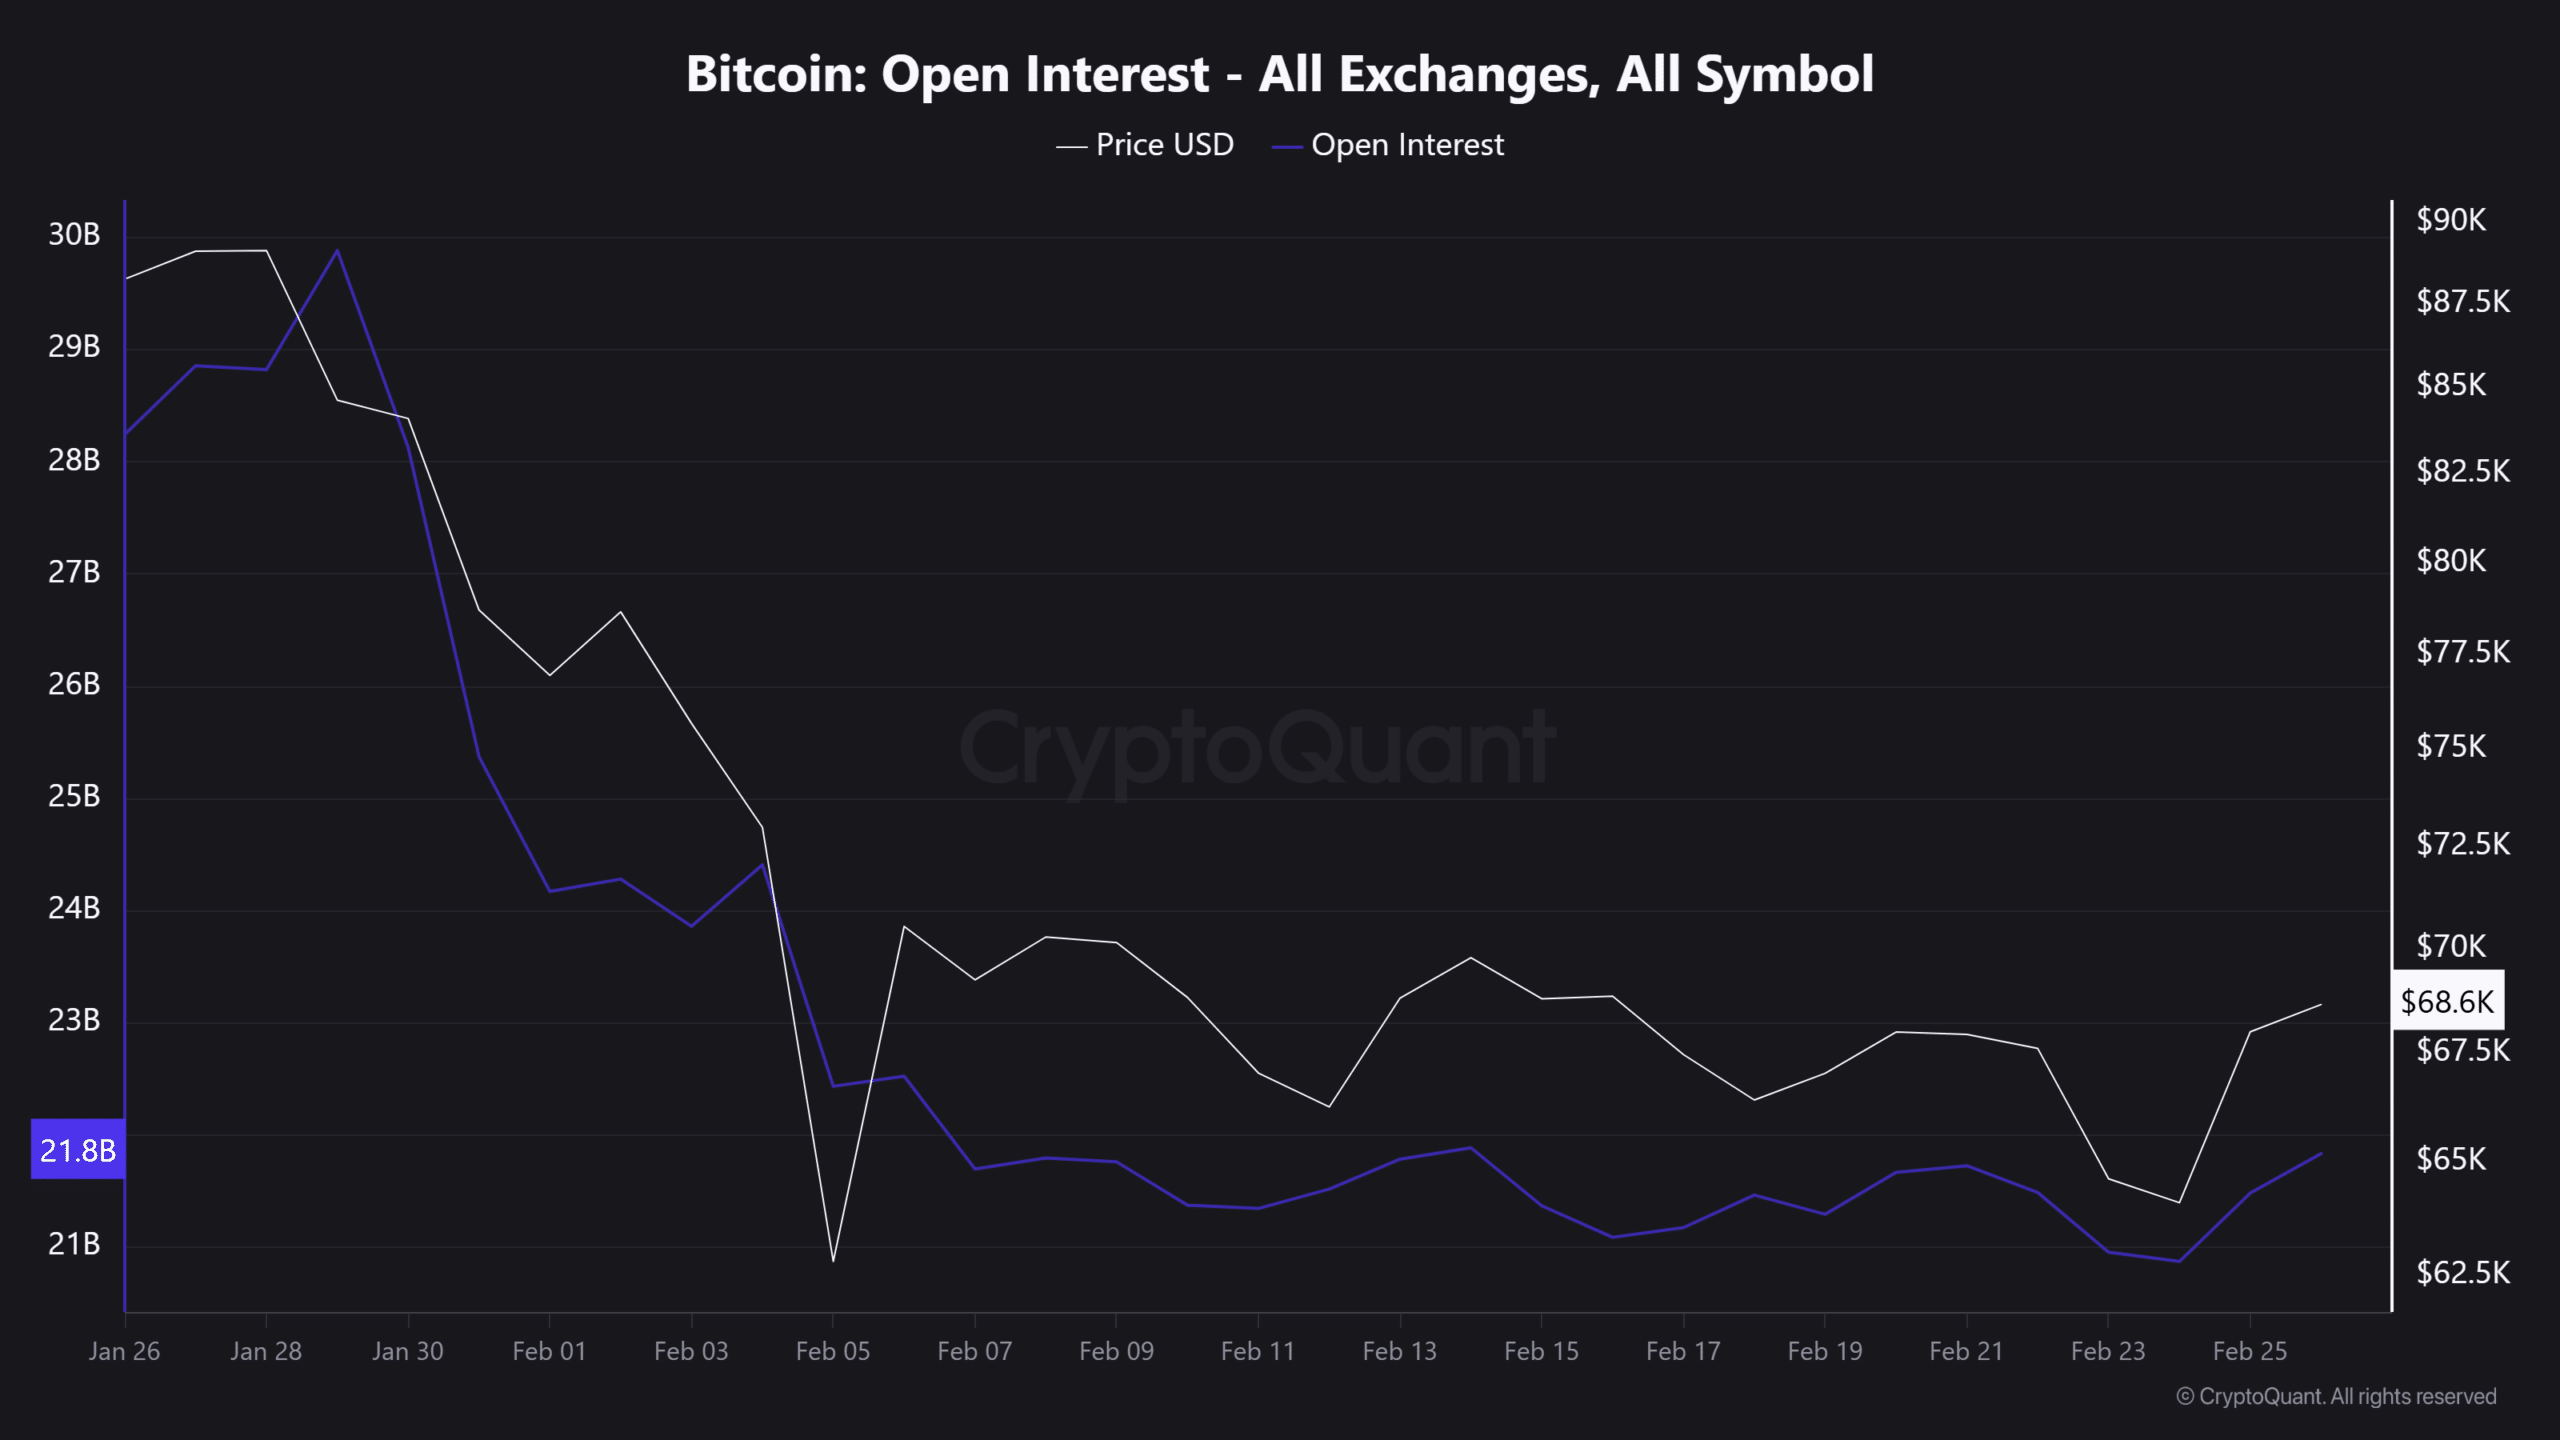
El Open Interest mostró una tendencia a la baja desde aproximadamente $30 mil millones hasta cerca de $21,8 mil millones, reflejando un agresivo desapalancamiento. A medida que el apalancamiento se liquidaba, las liquidaciones forzadas aceleraban el agotamiento bajista.

El precio tocó fondo simultáneamente cerca de los $62.000 antes de rebotar hacia los $68.600, sumando más de $120 mil millones en capitalización de mercado.
Bitcoin suma 120 mil millones de dólares en valor: ¿Puede la demanda sostener las ganancias de precio de BTC? image 1

Fuente: CryptoQuant

A medida que se despejaban las liquidaciones, el posicionamiento reprimido creó condiciones de squeeze. La exposición corta se deshizo mecánicamente, impulsando el movimiento alcista más que una demanda genuina en el mercado spot. Esta dinámica explica la rapidez de la fase de recuperación.

Mientras tanto, el Fund Flow Ratio se mantuvo cerca de 0,05, al momento de la publicación, con los flujos de Binance más próximos a 0,012. Los bajos ingresos a exchanges señalaron una venta por pánico atenuada, pero también una acumulación estructural débil.

Desde esta perspectiva, el rally parece estar impulsado por el alivio. El desapalancamiento estabilizó primero la estructura, y luego las liquidaciones de cortos elevaron aún más el precio. El sostenimiento del alza ahora depende de nuevos ingresos, no solo de vacíos en el posicionamiento.

La demanda spot en EE.UU. regresa mientras la distribución de ballenas se enfría

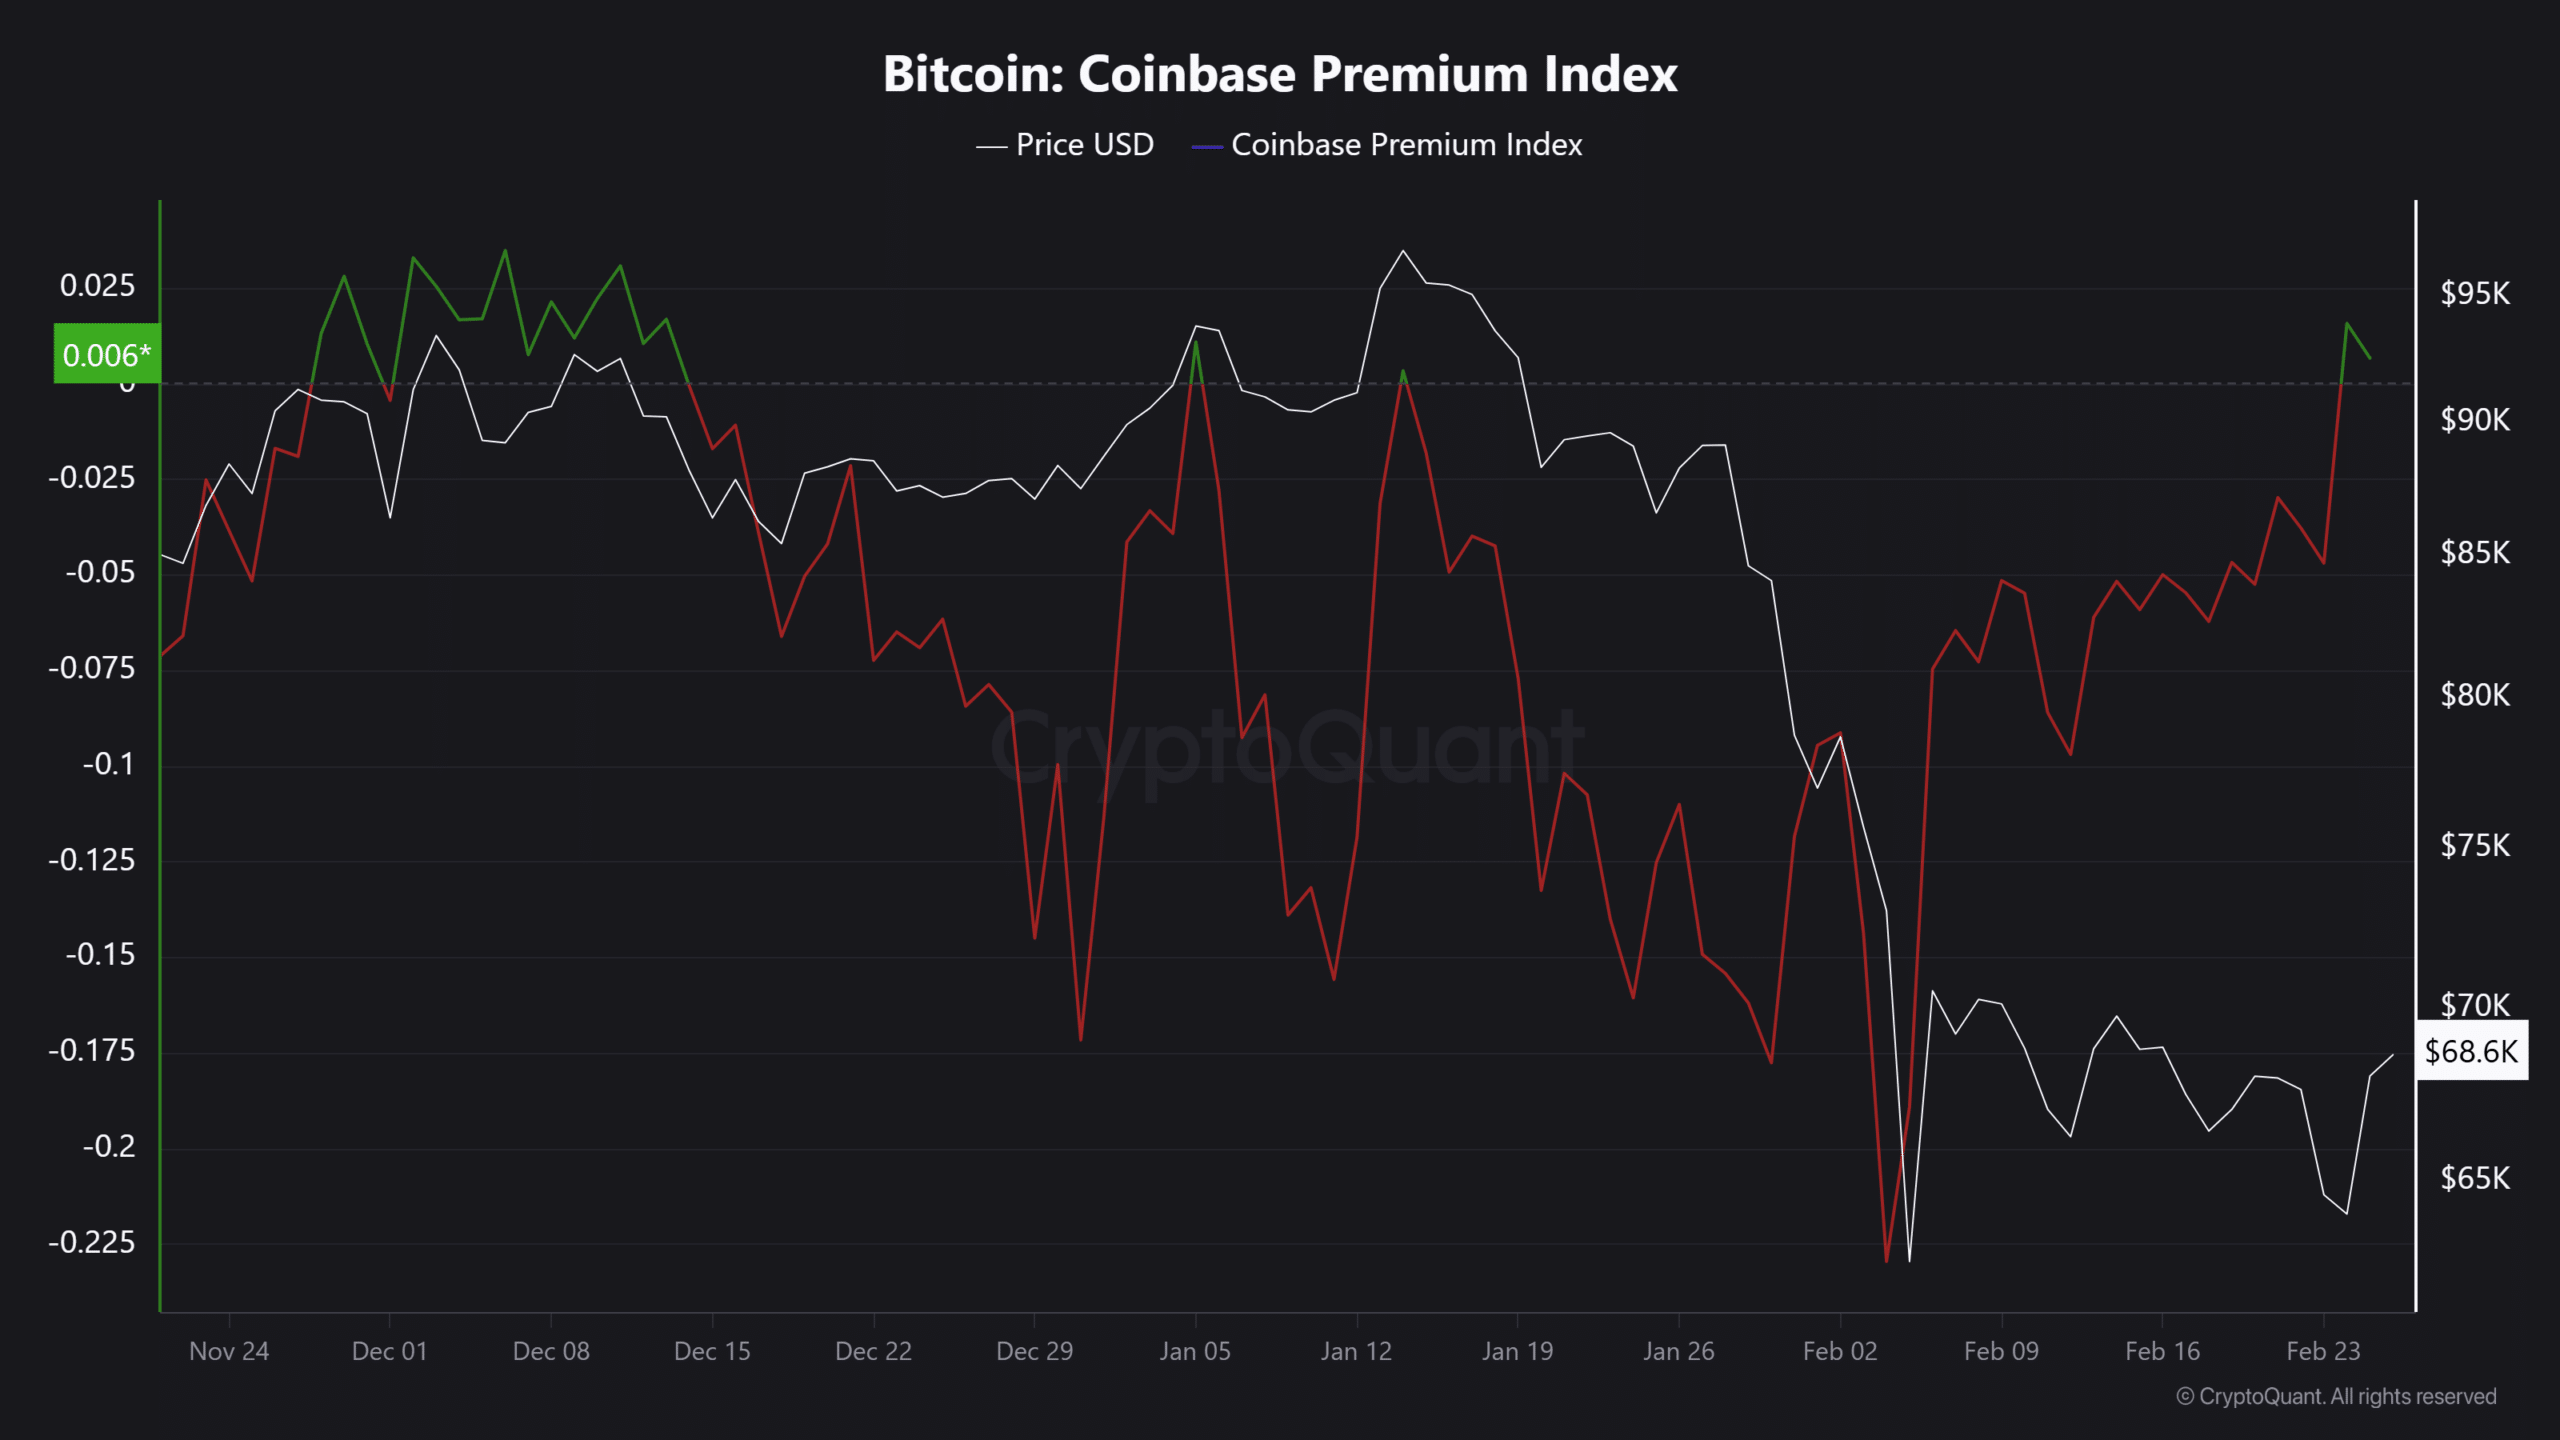
La demanda en Estados Unidos muestra señales tempranas de reconstrucción estructural, ya que el Coinbase Premium Index se volvió positivo cerca de 0,006. Este cambio señala un renovado interés de compra en el spot. A medida que la prima se recuperó, el precio se estabilizó alrededor de $68.600, reforzando el soporte a corto plazo.
Bitcoin suma 120 mil millones de dólares en valor: ¿Puede la demanda sostener las ganancias de precio de BTC? image 2

Fuente: CryptoQuant

Mientras tanto, el Exchange Whale Ratio descendió de las zonas de distribución previas de 0,7–0,8 hacia 0,5. Esta caída indica una reducción en los ingresos de grandes holders a los exchanges. A medida que disminuyeron las transferencias de ballenas, la presión vendedora se suavizó.

Al mismo tiempo, la ausencia de picos en el ratio sugiere que las ballenas pausaron la distribución en lugar de acelerar las salidas. Esta moderación ajusta la oferta circulante.

En conjunto, la mejora de los flujos estadounidenses y la venta atenuada de ballenas forman una base constructiva, desde la cual la estabilización puede extenderse hacia intentos alcistas graduales.

Resumen Final

  • El rebote de Bitcoin [BTC] refleja una expansión impulsada por liquidaciones, donde el desapalancamiento y los short squeezes alimentaron el aumento de $120 mil millones más que la demanda orgánica.
  • La estabilización de Bitcoin ahora depende de flujos sostenidos desde EE.UU. y de la continua absorción por parte de ballenas a medida que disminuye la presión de distribución.
0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

Si los rendimientos de los bonos del Tesoro de Estados Unidos siguen subiendo, ¿qué medidas tomará Washington a continuación?

El Ministerio de Finanzas ha mantenido la liquidez incrementando la emisión de bonos del Tesoro a corto plazo y realizando pequeñas recompras. Algunos proponen reducir el gasto público para abordar la carga de la deuda. Los límites políticos hacen que el riesgo favorezca la inflación, perjudicando así a los tenedores de bonos. Karen Brettell, Reuters, 5 de octubre – El costo de endeudamiento del gobierno de Estados Unidos está aumentando, y ya casi ha agotado las herramientas simples para controlar ese costo. Los rendimientos de los bonos a largo plazo están cerca de máximos de veinte años, y sus causas parecen no ser transitorias. Washington está emitiendo grandes cantidades de deuda para cubrir un déficit fiscal persistente. La desaceleración de la inflación es lenta. Además, aunque los sectores inmobiliario y automotriz enfrentan dificultades, el auge de la inversión en inteligencia artificial mantiene la economía lo suficientemente fuerte como para impedir la caída de las tasas de interés. Como resultado, entre los más de 40 billones de dólares de deuda, el pago anual solo de intereses asciende a alrededor de un billón de dólares. Washington tiene opciones, desde depender más de créditos a corto plazo hasta, en casos extremos, que la Reserva Federal ponga límites a los rendimientos a largo plazo. Pero cuanto más recurre a estas medidas, mayor es el riesgo de alimentar la inflación, lo que podría significar más sufrimiento para los tenedores de bonos en el futuro. Torsten Slok, economista jefe de Apollo Global Management, señala que por cada 5 dólares que recibe el gobierno en impuestos, 1 se destina a pagar deuda. "Es un número muy, muy alto, y sigue aumentando". El presidente Donald Trump dijo en una entrevista con Time el 28 de septiembre que la deuda puede pagarse mediante crecimiento económico o la inflación. Pero si estos métodos fallan, el Ministerio de Finanzas tiene otras opciones que van de suaves a agresivas. Actualmente, depende más de la emisión de bonos del Tesoro a corto plazo y de pequeñas recompras para ayudar a mantener la liquidez del mercado. En un escenario más negativo, el próximo paso requeriría la intervención de la Reserva Federal. Una opción sería comprar una gran cantidad de bonos a largo plazo, similar a la "Operación Twist" de 1961; otra sería fijar un límite para los rendimientos a largo plazo, una medida que no se ha tomado desde la Segunda Guerra Mundial. Cuanto más agresivas sean las políticas, más se pueden reducir las tasas de interés, pero también aumenta el riesgo de inflación. "Estamos llegando a un punto en que el gobierno claramente se siente incómodo con los niveles actuales de tasas de interés", dijo Jeffrey Gundlach, CEO de DoubleLine Capital, en un reciente evento de inversión. Operación Twist Según la experiencia pasada, el primer paso probablemente será reiniciar completamente la "Operación Twist", una estrategia lanzada en 1961 que consistía en vender deuda a corto plazo y comprar deuda a largo plazo para aplanar la curva de rendimiento. Para que una "Operación Twist" tenga un efecto significativo, la asistencia de la Reserva Federal es necesaria, pero a menos que haya una emergencia financiera clara, la Fed podría no intervenir. Slok señala que, sin el balance de la Reserva Federal, el Ministerio de Finanzas "tiene recursos muy limitados para bajar las tasas de interés". Sin embargo, el presidente de la Fed, Kevin Warsh, ha criticado que la Reserva Federal sostiene grandes cantidades de bonos y otros valores, argumentando que las compras masivas de bonos confunden la gestión de la política monetaria y la deuda gubernamental. Pidió un nuevo acuerdo entre el Ministerio de Finanzas y la Reserva Federal, en el cual el presidente de la Fed y el ministro de Finanzas comunicarían abiertamente los objetivos de la emisión de bonos y el balance de la Fed. Control de la curva de rendimiento Si la compra al estilo "Operación Twist" no funciona, el próximo paso sería el control explícito de la curva de rendimiento. En este caso, el banco central promete comprar deuda gubernamental sin límite para mantener los rendimientos a largo plazo bajo un tope. Entre 1942 y 1951, la Reserva Federal fijó el rendimiento máximo de los bonos a largo plazo en 2,5% para ayudar a financiar la Segunda Guerra Mundial y la recuperación económica. El Banco de Japón aplicó una variante de esta política entre 2016 y 2024. Al bajar artificialmente las tasas de interés, el control de la curva de rendimiento reduce la presión política generada por el déficit fiscal. Sin embargo, esta política solo funciona si los inversionistas no temen recibir dólares depreciados por la inflación al final. Si la confianza se debilita, la compra de bonos destinada a bajar tasas podría, de hecho, alimentar la inflación que pretende ocultar. Veronique de Rugy, investigadora principal del Mercatus Center de la Universidad George Mason, señala que, al final, la única forma de solucionar el problema

路透社•2026/10/05 10:11

Los altos rendimientos de los bonos estadounidenses y el dólar fuerte ponen a prueba a los mercados emergentes

Morgan Stanley considera que el rendimiento acumulado de los bonos del Tesoro estadounidense ha subido cerca de 90 puntos básicos y el fortalecimiento del dólar ha elevado la sensibilidad de los mercados emergentes a los choques externos del 25% al 55%-60%, marcando un máximo histórico. Actualmente, el diferencial soberano ronda los 200 puntos básicos y el colchón de valoración se ha agotado; la divergencia entre los flujos de capital y el rendimiento de los bonos en moneda local es la mayor desde 2013. La previsión base es de retornos bajos, no de ventas desordenadas, con énfasis en cubrir riesgos en el rand sudafricano y el peso mexicano; el resultado de las elecciones en Brasil podría ser una variable clave.

华尔街见闻•2026/10/05 06:31