
CNY: Preocupaciones estructurales detrás de las fuertes exportaciones

Morning FX
La semana pasada, los datos de exportación robustos volvieron a sacudir el mercado: el crecimiento de exportaciones en junio fue del 27% y el superávit comercial alcanzó los 120 mil millones de dólares. Pero al analizar con detalle, las exportaciones no son tan brillantes como parecen y detrás de su fortaleza existen algunos riesgos estructurales.
¿Por qué decimos esto? Primero, observando la distribución de volumen y precio de las exportaciones. Los datos de aduana muestran que, de enero a mayo de este año, el crecimiento interanual de los precios de los productos exportados pasó del -3.6% al 8.9%, mientras que el crecimiento interanual de la cantidad de productos exportados cayó del 8.3% al 3.2%. Es decir, el principal factor que impulsa el continuo desempeño de las exportaciones es el aumento de precios y no el incremento en la cantidad.
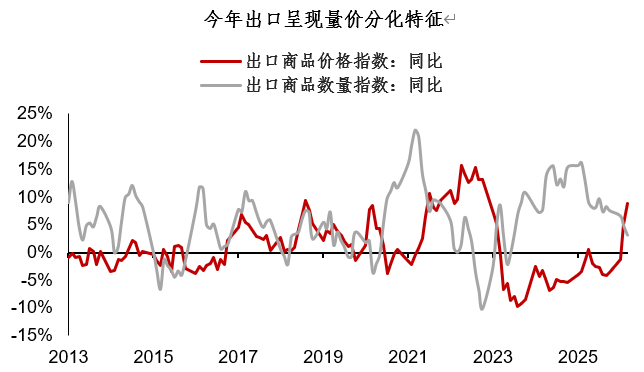
Durante los intercambios con colegas, una pregunta frecuente es: "¿La apreciación del tipo de cambio del RMB afectará negativamente a las exportaciones?" No es fácil de responder, pero lo que sí es claro es que el crecimiento de la cantidad exportada (3.2%) no es tan bueno como aparenta.
Otro fenómeno es que, incluso con el aumento del precio de exportación, la distribución es desigual.Al analizar los datos de precios de 98 sectores exportadores, se observa que la mayoría de los sectores (70%) tuvieron una caída interanual en los precios de exportación y sólo una minoría (30%) tuvo un incremento. Aunque este año el PPI global ha subido y hay más sectores con precios positivos interanuales, la mayoría de las industrias exportadoras siguen bajo presión con sus precios y márgenes: existe una notable "disparidad 70-30" en los precios de exportación.
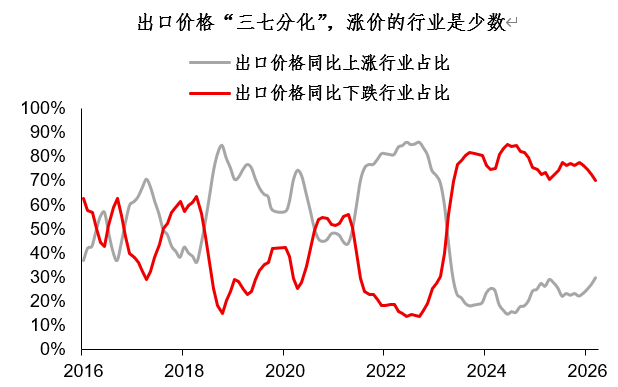
Entonces, ¿qué sectores impulsan el aumento del precio de las exportaciones? Ejemplos típicos serían la cadena de industria de commodities (cobre, estaño, productos químicos, etc.) y la cadena de industria de IA (circuitos integrados, módulos ópticos, etc.). Fuera de estos sectores, los precios de exportación de ropa, bolsos, acero y productos agrícolas han disminuido en general.
¿Qué significa para el mercado cambiario esta disparidad en volumen y precio de exportaciones, y la "disparidad 70-30"?
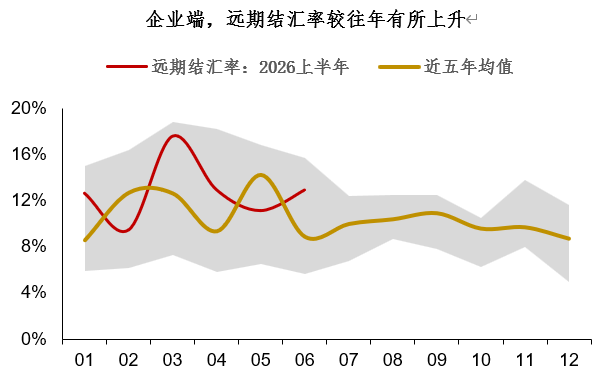
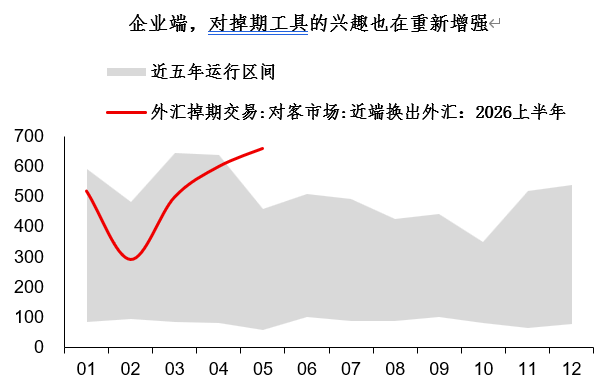
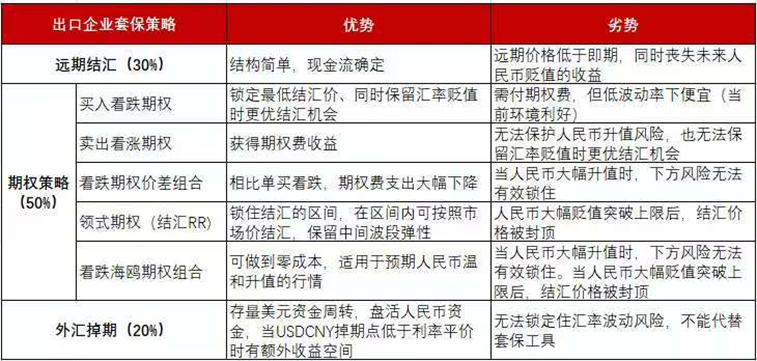
En mi opinión, la cadena de exportaciones no vive una prosperidad general, sino una recuperación estructural, lo que implica que los flujos de liquidación de divisas pueden ser puntuales y presentar características de pulso. Los últimos datos de liquidaciones y ventas de divisas muestran un claro comportamiento adaptativo de las empresas: las tasas de liquidación a futuro han subido respecto al año pasado y el interés corporativo por herramientas de swaps está volviendo a crecer... Estas señales indican que, ante el nuevo entorno del mercado de tipo de cambio, una combinación de herramientas de cobertura (y no una sola) podría ser la mejor opción para cubrirse.
Resumen de la jornada:
1. Las exportaciones no son tan brillantes como parecen; detrás de su fortaleza existen riesgos estructurales. El principal factor detrás de los buenos resultados es el aumento de precios, no el incremento de cantidades, y además existen diferencias marcadas: la mayoría de los sectores está bajo presión en precios y márgenes (“disparidad 70-30”).
2. La cadena de exportaciones no vive una prosperidad general, sino una recuperación estructural, lo que implica que el flujo de liquidación de divisas puede ser puntal y presentar características de pulso. Según los datos de liquidación y venta de divisas, las empresas muestran un claro comportamiento adaptativo: las tasas de liquidación a futuro han aumentado y el interés por herramientas de swaps vuelve a crecer.
3. Estas señales demuestran que, ante el nuevo entorno del mercado de tipo de cambio, una combinación de herramientas de cobertura (en vez de una sola herramienta) puede ser la mejor opción. Al final del artículo recomendamos nuestro material previo como referencia: "Estrategias de cobertura para empresas importadoras y exportadoras: el caso de las exportadoras".
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Importancia que supera la decisión sobre tasas! Los inversionistas de bonos están atentos al plan QT del Banco de Inglaterra
Para los inversores en bonos, están más atentos al plan de ajuste cuantitativo (QT) del Banco de Inglaterra para el próximo año que a la decisión sobre las tasas de interés del jueves.
¿Por qué las acciones de los bancos estadounidenses bajaron tanto esta semana? La advertencia de Bank of America fue solo el detonante, la inflación es el “asesino invisible”.
El índice KBW de acciones bancarias cerró el miércoles con una caída del 2,9%, su mayor descenso diario desde febrero, ampliando la caída semanal al 5%.
Precios de las criptos
Más


