
Euro: Entrando en tiempo basura

Morning FX
Desde finales de junio, el euro frente al dólar ha fluctuado alrededor de 1.14, con una variación de apenas 100 pips. La volatilidad real ha disminuido, y la volatilidad implícita también ha caído a niveles bajos.La volatilidad implícita a un mes ha bajado del 5.0%, cerca del mínimo de los últimos cinco años.
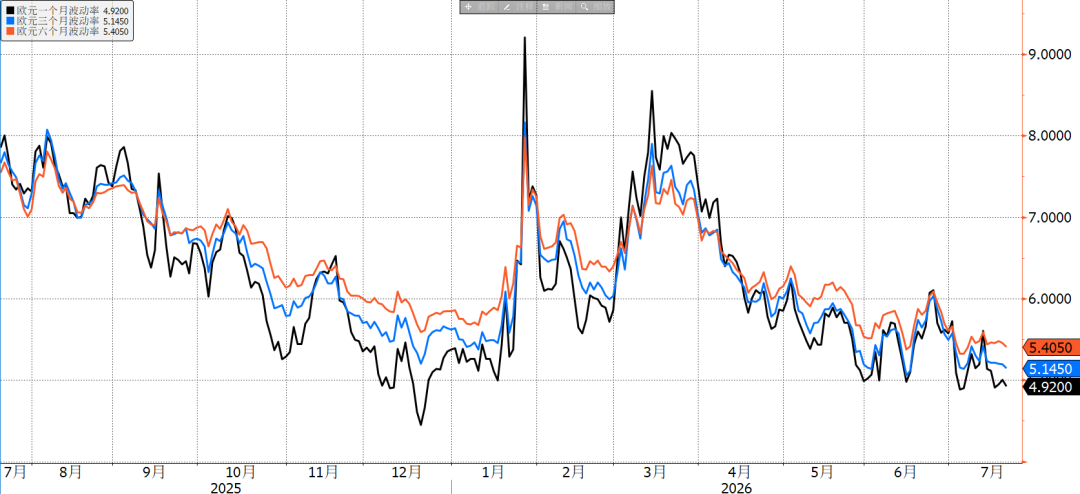
Gráfico: Volatilidad implícita EUR/USD
Como el mayor factor de influencia del índice del dólar, la baja volatilidad del euro ha llevado a una caída general del mercado de divisas. Tras el fin de la tendencia de desdolarización y las políticas monetarias como tema central, el euro ha entrado en tiempo "muerto".
I. Convergencia de políticas monetarias
A principios de año, el mercado esperaba que la Reserva Federal, debido a la presión en el mercado laboral, realizaría dos recortes preventivos de tasas de interés, mientras que el Banco Central Europeo, con una tasa real más baja, tenía suficiente confianza para mantener su posición.Sin embargo, cuando el precio del petróleo superó los 100, las políticas monetarias de ambos lados del Atlántico comenzaron a converger.
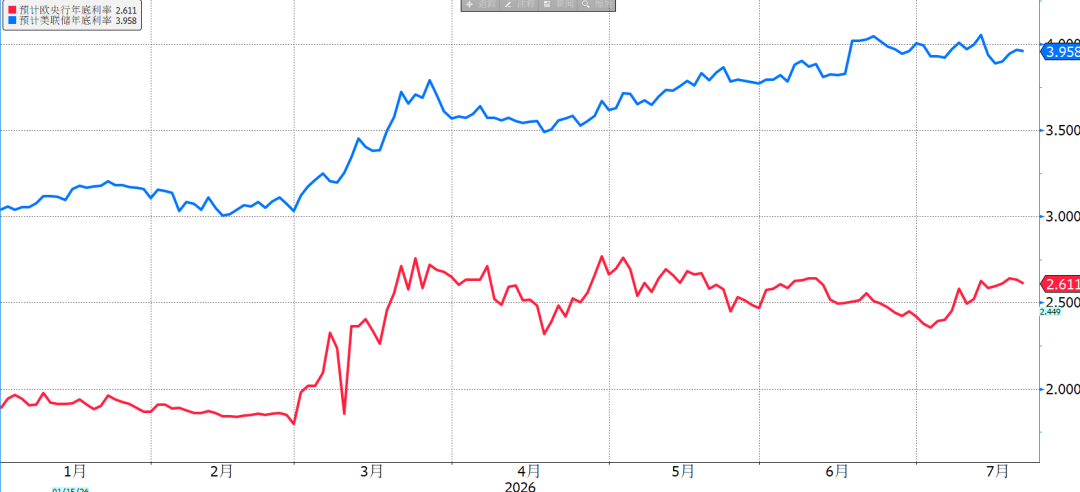
Gráfico: Tasa de política prevista para fin de año del Banco Central Europeo y la Reserva Federal
Aunque el Banco Central Europeo fue el primero en subir tasas en junio, la presidenta Lagarde cambió de postura a fin de mes, considerando que hay razones suficientes para no hacer cambios posteriores. Este posicionamiento define la inflación actual como un segundo tipo de choque externo, es decir, una desviación leve y no sostenida del objetivo, por lo que el banco central debe ajustar la política con cautela.Primero suben una vez la tasa para prevenir desanclaje de expectativas inflacionarias, luego adoptan un modo de observación.
Pero la Reserva Federal mantiene firme su determinación de combatir la inflación. Tras el enfriamiento de la inflación de junio mayor al previsto, Waller enfatizó que es una tarea que debe completarse, y aún existe la posibilidad de una subida de tasas en julio.Actualmente, la probabilidad de que el Banco Central Europeo y la Reserva Federal suban tasas entre una y dos veces en el año es similar, y la convergencia de políticas monetarias es la principal razón de la baja volatilidad del euro.
II. Nueva tendencia comercial: el euro frente al yuan cae a mínimos
La guerra ha empujado los precios del petróleo al alza y, junto con las fricciones comerciales entre China y la Unión Europea, ha expuesto la vulnerabilidad de la economía euro. Una vez que se detiene la tendencia de desdolarización, el euro enfrenta una insuficiencia endógena de déficits comerciales.
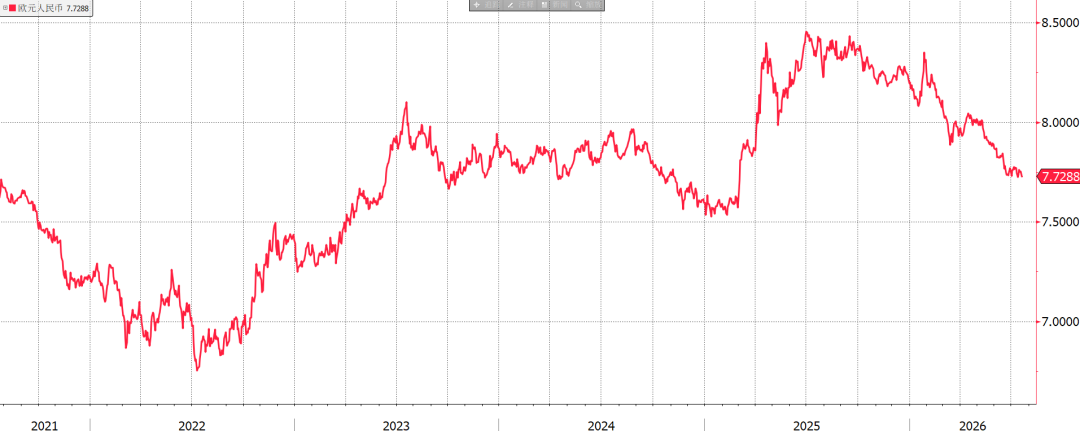
Gráfico: Euro frente al yuan
En el tipo de cambio, el euro frente al yuan ha caído desde el máximo anual de 8.34 hasta el actual 7.72, siendo la depreciación solo superada por el yen.En junio, las cifras comerciales muestran que China alcanzó un superávit histórico en el comercio bilateral con la Unión Europea. La desaparición de posiciones especulativas y la continua liquidación de euros seguirán llevando al EUR/CNY a posiciones más realistas.La brecha competitiva de exportaciones entre China y Europa se ha ampliado, y el euro enfrentará una presión a la baja tanto cíclica como estructural.
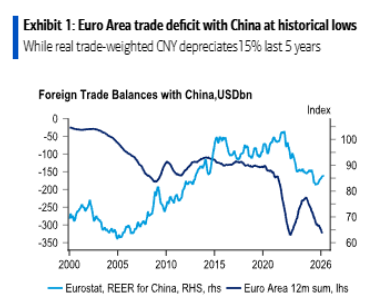
Gráfico: Déficit comercial de Europa frente a China
III. Resumen
(1) El euro ha caído en baja volatilidad tras junio, la volatilidad implícita ha bajado a mínimos, y la convergencia de las políticas monetarias entre Europa y EE.UU. es la causa principal.
(2) El euro frente al yuan también ha caído a un nuevo mínimo anual; el comercio entre China y Europa es altamente desequilibrado, y el euro enfrenta presión estructural a la baja.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Importancia que supera la decisión sobre tasas! Los inversionistas de bonos están atentos al plan QT del Banco de Inglaterra
Para los inversores en bonos, están más atentos al plan de ajuste cuantitativo (QT) del Banco de Inglaterra para el próximo año que a la decisión sobre las tasas de interés del jueves.
Precios de las criptos
Más


