
Aspectos destacados del informe financiero de Intel para el segundo trimestre de 2026: ingresos aumentan un 25% interanual, marcando el mayor crecimiento en 15 años; el negocio de centros de datos e inteligencia artificial crece un 59%; previsiones para el tercer trimestre superan ampliamente las expectativas.
 2026/07/24 03:48
Puntos clave
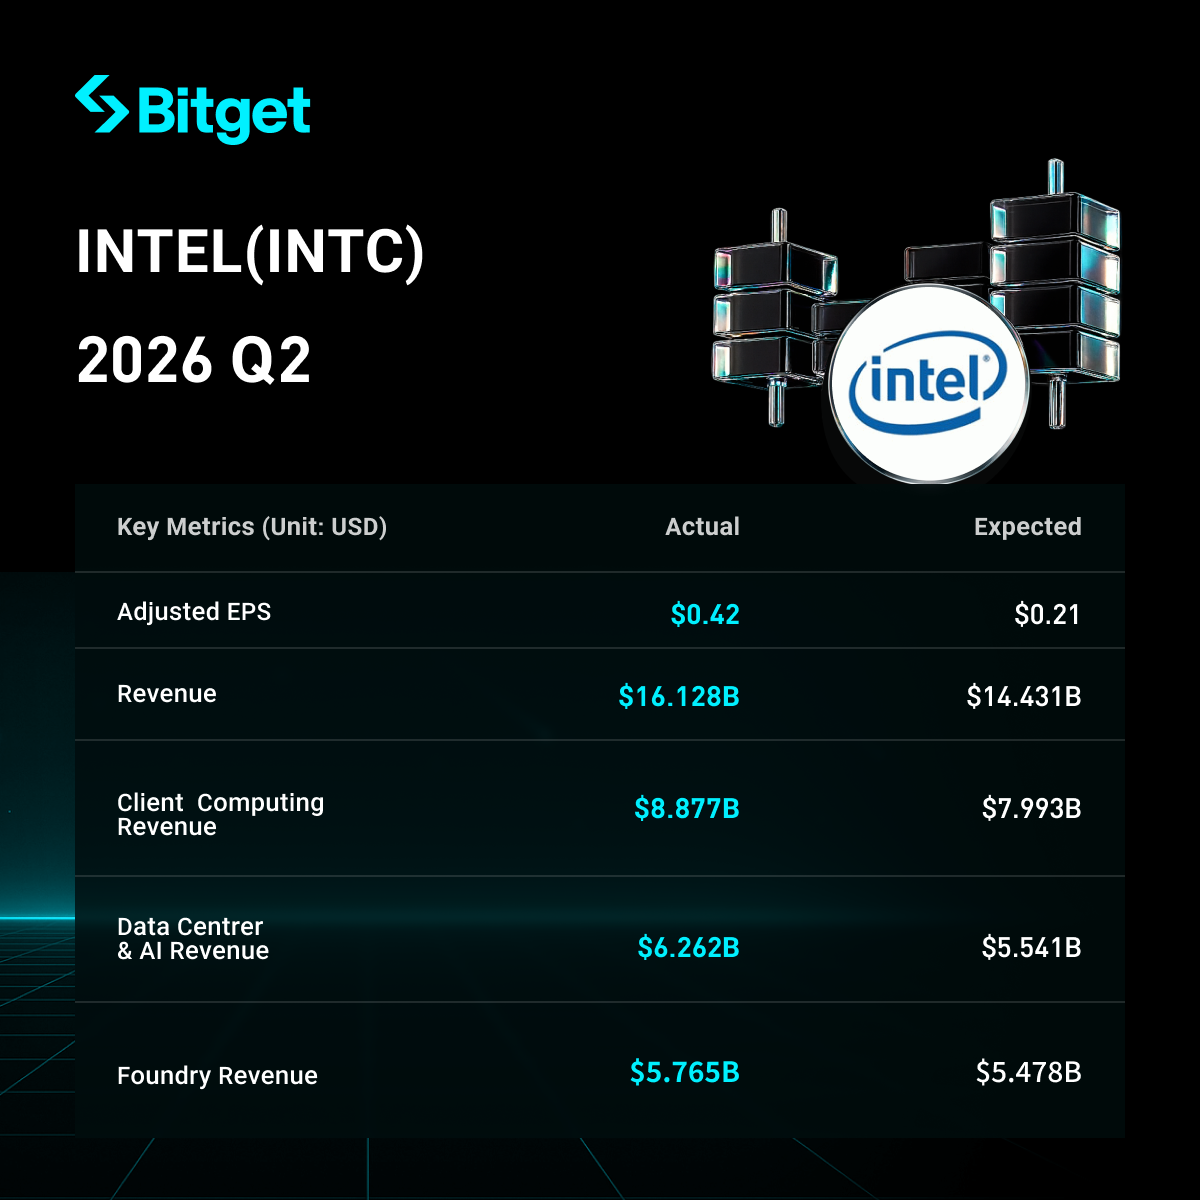
Intel (INTC) entregó un informe de resultados para el segundo trimestre de 2026 claramente mejor de lo esperado por el mercado. Los ingresos alcanzaron los 16.100 millones de dólares, un aumento interanual del 25%, marcando el mayor crecimiento trimestral desde el tercer trimestre de 2011, y superando las estimaciones de los analistas por casi un 12%. El negocio de centros de datos y AI fue el principal motor, con ingresos que crecieron un 59% año tras año. Las ganancias por acción Non-GAAP fueron de 0,42 dólares, muy por encima de las previsiones. La guía para el tercer trimestre indica ingresos entre 15.800 y 16.800 millones de dólares, con un punto medio cercano a 16.300 millones, todo el rango superior a lo esperado por el mercado. El CEO, Chen Liwu, señaló que la inteligencia artificial está impulsando una demanda “sin precedentes” de capacidad de cómputo. Después de publicar el informe, el precio de las acciones aumentó más del 13% en operaciones fuera de horario, aunque luego redujo las ganancias. El desempeño general indica una mejora significativa en la demanda y la ejecución a corto plazo, pero el negocio de foundry permanece en pérdidas, con la transformación aún en fase de “restauración”, no de reversión total.
Análisis detallado
- Rendimiento general de ingresos y ganancias
- Ingresos trimestrales: 16.100 millones de dólares, aumento interanual del 25% (alrededor de 12.900 millones el año anterior), casi un 12% por encima de la expectativa del mercado (aproximadamente 14.400 millones).
- Ingresos netos Non-GAAP: 2.200 millones de dólares; ganancias diluidas por acción Non-GAAP de 0,42 dólares (frente a pérdidas en el mismo periodo anterior).
- Pérdida neta GAAP: 11.000 millones de dólares, o pérdida diluida por acción de 2,16 dólares, principalmente causada por una variación de valor de aproximadamente 12.529 millones de dólares en acciones custodiadas relacionadas con la “Ley de Chips y Ciencia”.
- Margen bruto: margen bruto GAAP del 40,4% (27,5% el año anterior, mejora de 12,9 puntos); margen bruto Non-GAAP del 41,8% (29,7% el año anterior).
- Ingresos operativos: bajo criterio consolidado, aproximadamente 1.800 millones de dólares, recuperando una pérdida operativa de aproximadamente 3.200 millones el año pasado.
- Flujo de caja operativo: 7.000 millones de dólares; flujo de caja libre ajustado negativo de 8.419 millones.
- Factores impulsores: fuerte demanda de mercado y mejora en la ejecución (mejora en el rendimiento de fábrica, ciclos de producción más cortos y mayor volumen de envíos), creciente demanda de cómputo impulsada por AI.
- Desempeño del negocio de centros de datos y AI (DCAI)
- Ingresos: 6.300 millones de dólares, aumento interanual del 59% (crecimiento del 22% en el primer trimestre, acelerando casi 2,7 veces).
- Ingresos operativos: de aproximadamente 600 millones el año anterior a 2.500 millones.
- Motores clave: mayor reconocimiento del papel esencial del CPU en la infraestructura de AI por parte de clientes empresariales y de nube; la serie Xeon 6 se convirtió en uno de los productos con mayor crecimiento en la historia de la empresa; el negocio relacionado con servidores registró un crecimiento récord para la compañía.
- La gerencia enfatizó: la inteligencia artificial está impulsando una demanda sin precedentes de capacidad de cómputo, y el CPU x86 desempeña un papel cada vez más importante en cargas de trabajo de AI.
- Desempeño de otros departamentos de negocios
- Computación para clientes y AI física (Client Computing and Physical AI): ingresos de 8.900 millones de dólares, un aumento interanual del 13% (solo alrededor del 1% en el primer trimestre).
- Intel Foundry (Intel Foundry): ingresos de 5.800 millones, aumento del 31% (16% en el primer trimestre). Este negocio sigue registrando pérdidas de alrededor de 2.000 millones.
- Ingresos totales de productos (Intel Products): 15.100 millones, aumento del 28%.
- Otras áreas de negocios: alrededor de 700 millones, descenso interanual del 33%.
- Estructura general: tanto el negocio de productos como el de foundry lograron crecimiento de dos dígitos, pero las pérdidas de foundry siguen afectando las ganancias consolidadas.
- Gasto en capital y planes futuros
- La planificación para 2026 eleva el gasto de capital a 20.000 millones, reflejando la confianza de la gerencia en la demanda total de los clientes.
- En el segundo trimestre, los activos fijos aumentaron en aproximadamente 2.652 millones.
- Principales líneas de inversión: procesos avanzados, construcción de fábricas de obleas, adquisición de equipos y certificación de clientes; avance en los nodos de proceso Intel 18A; ampliación de la capacidad de redes de encapsulado avanzado y foundry de obleas.
- Costos y riesgos adicionales: el negocio de foundry sigue en fase de alta inversión, la validación por clientes externos, la utilización de capacidad y el calendario de rentabilidad aún requieren tiempo para demostrarse; a corto plazo pueden seguir afectando los márgenes y el flujo de caja libre.
- Guía para el próximo trimestre (tercer trimestre de 2026)
- Guía de ingresos: 15.800–16.800 millones de dólares (punto medio cerca de 16.300 millones).
- Variaciones interanuales: crecimiento del 15% al 23% aproximadamente.
- Comparación con las expectativas del mercado: todo el rango supera las previsiones de los analistas (alrededor de 15.060–15.100 millones); el punto bajo supera por casi 5%, el punto alto por más de 10%.
- En comparación con el segundo trimestre: el punto bajo desciende cerca del 2,0%, el punto medio se incrementa un 1,1% y el punto alto un 4,2%.
- Otros pronósticos: margen bruto GAAP cerca del 41,0%, margen bruto Non-GAAP cerca del 42,0%; ganancias por acción Non-GAAP de aproximadamente 0,38 dólares.
- Mensaje de la gerencia: la demanda continuará fuerte, no es un evento excepcional.
- Contexto de mercado y preocupaciones de los inversores
- Contradicción central: los ingresos y guías a corto plazo superan ampliamente las expectativas, demostrando mejor demanda, ejecución de pedidos y envíos; pero los inversores siguen atentos a la sostenibilidad de los márgenes, flujo de caja libre, competitividad a largo plazo en centros de datos, profundidad de la estrategia de AI y retorno de inversión en el negocio de foundry.
- Desafíos de mercado: en la ola de AI, frente a Nvidia, AMD y otros, la visibilidad sobre aceleradores es menor; los costos para alcanzar procesos avanzados son altos; el negocio de foundry aún no tiene suficientes clientes externos de gran escala; la recuperación del mercado de PC sigue en discusión.
- Reacciones de los inversores: antes de los resultados, las operaciones habituales cerraron con una caída superior al 2%, reflejando cautela; tras los resultados, las acciones subieron más del 13% fuera de horario (luego reduciendo las ganancias), y la lógica central de la operación es una “revisión de expectativas pesimistas”, no una confirmación total de la transformación a largo plazo. Actualmente, el foco sigue en una “restauración”, no en una “reversión total”.
¡Promoción limitada en acciones en curso!Beneficios para nuevos usuarios en julio: compra acciones estadounidenses y obtén acciones de Nvidia de regalo ¡Ahora operar es más rentable!
Aviso legal: El contenido de este artículo es solo para referencia y no constituye ningún tipo de recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Desde la fiebre de Tokens hasta los servidores de AI valorados en 1.3 billones de dólares: la potencia de procesamiento para inferencias de AI se dispara, y gigantes como Dell entran en una era dorada de "volumen, precio y cuota de mercado".
Líderes globales en la fabricación de clusters de servidores de IA, como Dell, están compartiendo simultáneamente los dos beneficios del crecimiento: la rápida expansión del tamaño del mercado de servidores de IA y el aumento significativo de los pedidos de clientes clave de computación en la nube de IA, como grandes empresas y nuevas soluciones en la nube. No solo están beneficiándose pasivamente de la subida de precios del hardware.

La ola de aumentos de precios en servicios de nube GPU: Nebius vuelve a subir un 20%, el poder de negociación se invierte en el suministro de potencia computacional
A partir del 1 de octubre, Nebius aumentará los precios de todos sus servicios de nube con GPU en aproximadamente un 20%. Chips como el H100 hasta el B300 verán incrementos en sus precios, marcando la segunda ronda de aumentos en pocos meses; el B300 acumula un alza total del 56%. La demanda tiene visibilidad por más de 24 meses y los clientes compiten por la potencia de cómputo Blackwell, incluso dispuestos a pagar precios superiores en subastas. El desequilibrio entre la oferta y demanda de potencia de IA está transformando la dinámica de negociación en toda la industria, otorgando silenciosamente más poder de negociación a los proveedores.


Precios de las criptos
Más


