
Goldman Sachs: el monopolio de las megacapitalizaciones tecnológicas se desmorona, el punto de inflexión en la concentración del mercado después de 15 años ya es visible

El patrón de alta concentración bursátil en EE.UU., que ha persistido por más de quince años, está empezando a desmoronarse.
Peter Oppenheimer, estratega jefe global de acciones de Goldman Sachs, señaló en su último informe que los mercados bursátiles mundiales están atravesando un proceso saludable de normalización, con una expansión simultánea de los retornos en términos geográficos y sectoriales y un repunte significativo en el valor de una asignación diversificada.
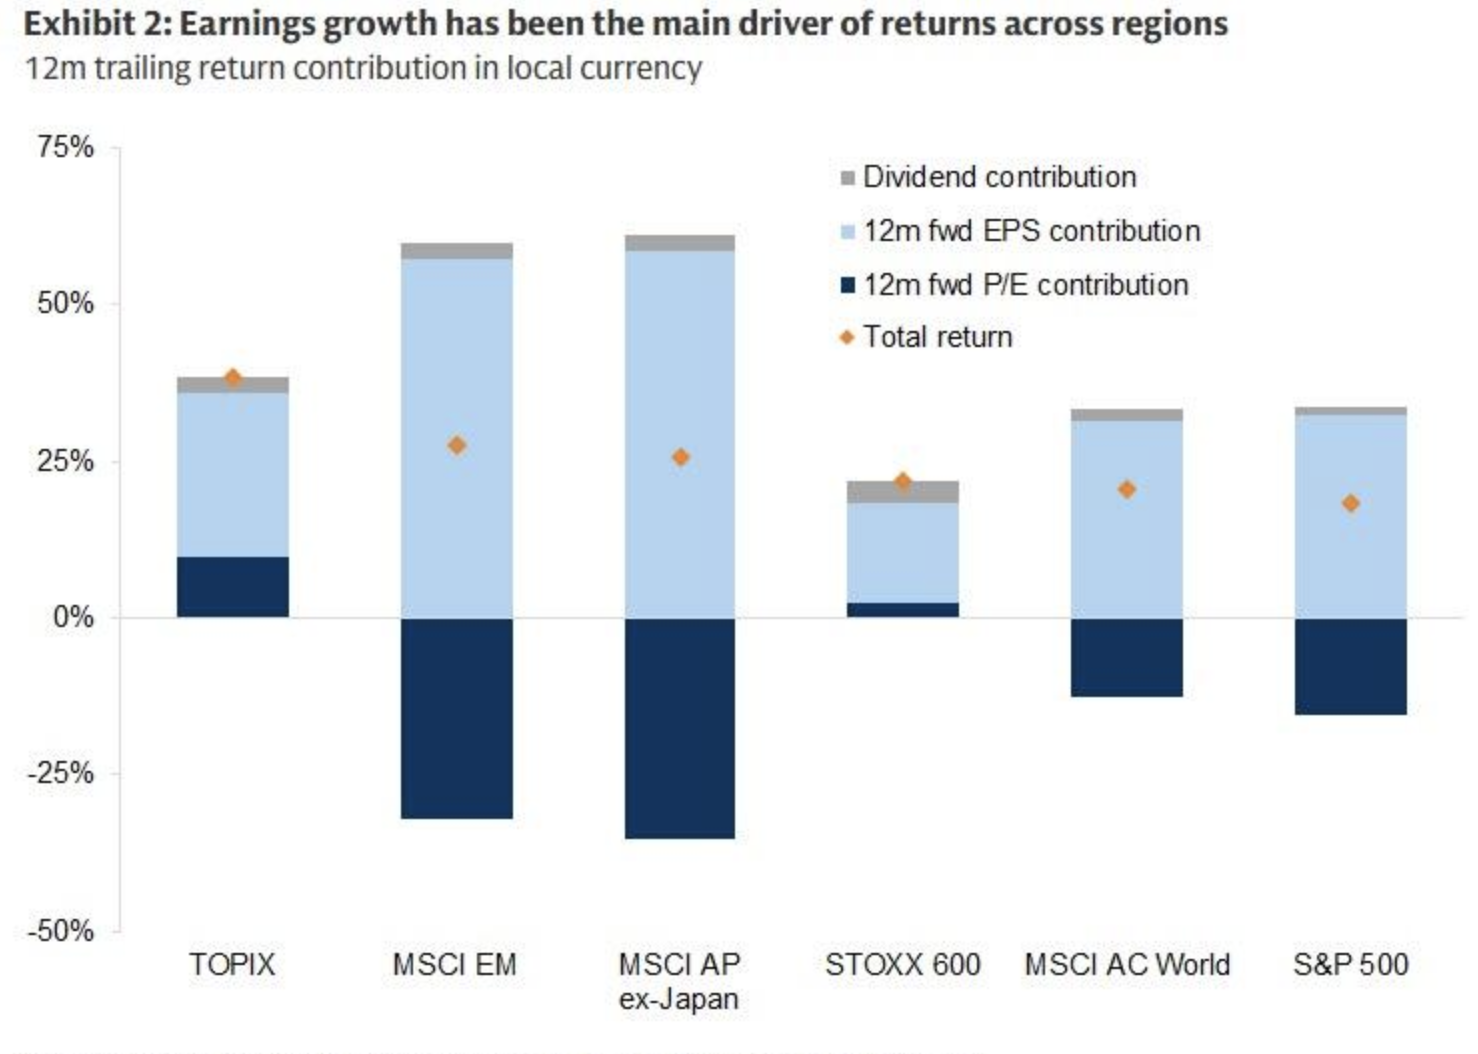
Desde principios de 2025, esta nueva tendencia de "gran dispersión" se ha acelerado notablemente. El mercado accionario estadounidense ha tenido el rendimiento más débil entre las principales regiones, mientras que Japón, Asia-Pacífico y los mercados emergentes han registrado las mayores subas calculadas en moneda local. Paralelamente, el enorme gasto de capital de las mega tecnológicas (hyperscalers) continúa erosionando su rentabilidad por flujo de caja libre, lo que provoca una corrección en la valuación del sector tecnológico mientras el efecto derrame favorece las perspectivas y valuaciones de crecimiento en sectores tradicionales como el industrial.
En su informe global titulado “Momentum, Rotación y Crecimiento en el Valor”, Oppenheimer enfatiza que este giro en el mercado está impulsado por fundamentos de ganancias, no por expansión de valuaciones o bajas en las tasas de interés. Él considera que, tras más de una década de extrema concentración entre capitalización y resultados, el mercado está entrando en un punto de inflexión estructural donde cada vez hay más oportunidades para que los inversores obtengan retornos de asignaciones genuinamente diversificadas.
Presión sobre las valuaciones del sector tecnológico, se reduce la ventaja del flujo de caja libre
Durante más de una década tras la crisis financiera, el sector tecnológico, gracias a modelos de activos livianos, el auge del cloud computing y la demanda de software, así como a una prima de valuación impulsada por un entorno de tasas nulas, logró un crecimiento sostenido en márgenes de ganancias y retorno sobre el patrimonio (ROE), convirtiéndose en el núcleo de asignación de capital a nivel global.
Sin embargo, la aparición de ChatGPT desató una carrera de gasto de capital entre las mega empresas tecnológicas. Oppenheimer apunta que este superciclo de inversión de capital está modificando profundamente los rasgos financieros del sector tecnológico: la inversión masiva sigue erosionando su flujo de caja libre, forzando a estas compañías a recurrir a financiación de deuda y capital propio.
Medido por rentabilidad del flujo de caja libre, la ventaja que tenía el mercado estadounidense dominado por las mega tecnológicas frente a los mercados de valor como Europa se ha reducido notablemente, lo que provee una base fundamental que explica la reciente rotación de desempeño relativo. Al mismo tiempo, un mayor endeudamiento público, la presión inflacionaria sostenida y un aumento en la oferta de bonos han elevado el costo del capital, haciendo que el crecimiento de utilidades sea el principal motor de retorno bursátil.
Rotación impulsada por ganancias, los sectores tradicionales se revalorizan
Es relevante destacar que esta reciente dispersión del mercado no ha sido generada por burbujas de valuación o políticas monetarias flexibles, sino que se apoya en un sólido crecimiento de utilidades. Oppenheimer remarca que no solo las ganancias han sido robustas en términos absolutos, sino que las expectativas de utilidades continúan corrigiéndose al alza, lo cual refuerza doblemente los fundamentos del mercado.
El gasto de capital masivo de las mega tecnológicas y empresas de semiconductores, junto con el aumento del gasto fiscal de diversos gobiernos en seguridad energética, infraestructura clave y defensa, han dado lugar a un superciclo inversor. Este ciclo está revitalizando sectores tradicionales que llevaban tiempo ignorados, impulsando perspectivas de crecimiento y valuaciones en rubros como el industrial.
A nivel de países, los ROE mantienen niveles elevados en la mayoría de las regiones y la correlación entre acciones individuales disminuye. A medida que los sectores líderes cambian, aumentan las oportunidades de alfa. Según Oppenheimer, aunque el P/E de EE.UU. cae por la presión del sector tecnológico, con base en el ROE sigue siendo el mercado más atractivo del mundo.
Punto de inflexión en la concentración, recupera valor la diversificación
Goldman Sachs considera que la baja en la correlación entre acciones y la rápida descomposición de las estrategias de momentum están acelerando el recambio en el liderazgo del mercado, generando un entorno más favorable para la selección de valor dentro del universo de crecimiento.
El juicio central de Oppenheimer es: tras más de diez años de extrema concentración tanto en capitalización como en resultados, los mercados globales atraviesan una saludable normalización y la asignación diversificada vuelve a ofrecer retornos reales. Él espera que esta tendencia continúe desarrollándose.
Para los inversores, esto significa que la relación riesgo-retorno de apostar únicamente por las mega tecnológicas estadounidenses está disminuyendo, mientras que una asignación equilibrada que cruce regiones e industrias recupera sentido.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Clásico y siempre vigente! Berkshire planea aumentar su participación en las cinco grandes casas comerciales japonesas, asegurando fondos a largo plazo con "flujo de caja sólido, dividendos y recompra de acciones".
Según Masahiro Okafuji, presidente de la Asociación Japonesa de Comercio Exterior, Berkshire Hathaway está considerando aumentar su participación en las empresas comerciales japonesas. Berkshire Hathaway posee más del 10% de las acciones de Mitsubishi Corporation, Sumitomo Corporation, Mitsui & Co., Marubeni Corporation e Itochu Corporation, y podría incrementar su participación en estas empresas.

La Reserva Federal sube las tasas de interés, los mercados bursátiles de Asia-Pacífico se fortalecen, el índice de la Bolsa de Tokio sube un 1%, el mercado de bonos está bajo presión, y el oro y la plata repuntan.
Después de que el mercado asimilara el impacto del aumento de tasas, los futuros de las acciones estadounidenses se estabilizaron primero en el horario posterior al cierre, lo que brindó apoyo al sentimiento del mercado Asia-Pacífico. El índice Nikkei 225 llegó a abrir con un alza del 0,9%, pero luego redujo su ganancia al 0,18%. Los principales índices de Corea también abrieron al alza pero retrocedieron. El rendimiento de los bonos australianos a diez años bajó ligeramente 2 puntos básicos. El precio del oro rebotó un 0,3%, acercándose al umbral de los 4.300 dólares.
¡Musk duerme en la obra! Se esfuerza al máximo por la infraestructura de IA

Precios de las criptos
Más


